接連歷經危機後,韓國經濟成長放緩
自 1990 年代以來,韓國長期的經濟成長引擎已逐漸冷卻。韓國銀行指出,一項核心原因是邊緣企業在接連的危機中長期存續。這些原本應退出市場的企業繼續營運,降低了企業活力,也阻礙資本與勞動力有效重新配置。經濟成長在 1997 年亞洲金融危機、2008 年全球金融危機及 2020 年疫情後相繼減速。這種情況有別於 1970 年代石油危機後的反彈,當時產出超越了先前的趨勢水準。
目錄
這些衝擊期間,企業退出率一直異常偏低。緊急信用額度、監管寬容及公共計畫,讓復甦機會不高的困境企業得以持續獲得支援。決策者希望避免大規模破產、失業及金融不穩定。短期衝擊因此較小,但經濟自我更新的能力也隨之減弱。
數據呈現出這項困境。2014 至 2019 年間,約 4% 的韓國企業屬於高風險企業,但僅有 2% 退出市場,約為預期退出率的一半。韓國銀行估計,若由體質較健全的企業取代弱勢企業,國內投資可增加 3.3%,GDP 可提高 0.5 個百分點。疫情後,這種情況仍持續。2022 至 2024 年間,3.8% 的企業屬於高風險企業,但僅有 0.4% 退出市場。韓國銀行計算指出,若市場退出機制正常運作,投資本可高出約 2.8%,GDP 也可高出 0.4 個百分點。這凸顯出一種經濟現象:資本與技術勞工受困於低生產力活動,新進企業則難以擴大規模。
2008 年危機與 2020 年衝擊期間,韓國和美國的新創企業數量都減少。美國企業退出率上升,為復甦期間的新企業騰出空間。韓國的企業退出率則維持低檔,在疫情期間甚至進一步下降。
殭屍企業的定義
殭屍企業是指已失去經濟存續能力,卻因債權人或政府提供紓困而繼續營運的公司。常見的判定標準是利息保障倍數連續三年低於 1,代表營業利潤不足以支付利息支出。許多殭屍企業負債比率偏高、長期無利可圖,或仰賴補貼貸款、信用保證或減稅措施。
有兩種機制讓這些企業得以存續。首先,資產負債表疲弱的銀行會展延貸款,以避免認列損失,這種作法稱為寬容措施。其次,極低利率與大量信貸讓再融資更容易,使原本應該停止的計畫得以繼續運作。經濟合作暨發展組織(OECD)的跨國研究指出,殭屍企業過度擁擠與銀行體質脆弱及破產程序緩慢有關。近期一項全球資料集也發現,總體審慎規範薄弱、破產制度失靈及信貸成本低廉的地方,殭屍企業占比往往較高。
對生產力的傷害
殭屍企業持續存續,會扭曲市場訊號。信貸、人才與管理時間流向報酬率低的既有企業,而非新進業者。弱勢企業占著市場,新興企業只能等待產能釋出,導致新方法的擴散速度減慢。體質健全企業的投資減少,創造就業的速度也會下降。長期下來,經濟學家所稱的創造性破壞過程受到阻礙,潛在成長率因而下滑。
韓國經濟放緩背後的數據
韓國銀行檢視約 2,200 家接受外部審計的企業,以估算退出機率。位於前 0.1% 的大型企業,約有 24 家,在全球金融危機期間仍持續投資。其餘多數企業則陷入停滯或縮減投資。韓國銀行認為,投資放緩較可能是獲利能力疲弱所致,而非信貸短缺。公共計畫與貸款機構的支援往往補足了流動性。
高風險企業群的獲利能力與負債比率都比實際退出市場的企業更差,但流動性較佳。這與銀行延長貸款、讓借款企業維持營運,以及以存續而非重整為優先的廣泛政策相符。代價是企業部門的投資與生產力降低。
新設企業減少,退出率維持低檔
全球金融危機與疫情期間,韓國和美國的企業新設速度都放緩,但兩國的企業退出情況不同。許多缺乏存續能力的企業退出美國市場;韓國的退出率則維持低檔,2020 年甚至下降。這項差異很重要,因為新企業是創新與就業成長的重要來源。當新企業減少、退出又未能釋出產能,新興業者的發展空間就會愈來愈小。
企業退出率為何維持低檔
韓國當局面對衝擊時,常以展延貸款、提供信用保證及監管保護來維持穩定。危機期間,這可能是合理的選擇。數千家企業突然破產,可能引發信貸緊縮與大規模裁員。但代價會在之後浮現:原本需要重整或清算的企業仍在營運,繼續與更年輕、生產力更高的競爭者爭奪資源。
銀行寬容措施與寬鬆資金
國際證據顯示,政策設定會如何助長殭屍化。量化寬鬆與長期低利率的研究指出,再融資容易會鼓勵錯誤投資。銀行有時會為了避免承認不良貸款而替弱勢借款人展延貸款。對中國 2008 年刺激措施的研究發現,當特定產業獲得大量支援時,與政治關係密切的企業更容易成為殭屍企業。韓國的制度雖有不同,背後機制卻很明確:範圍寬廣、未精準鎖定對象的紓困措施,可能讓弱勢企業存續,減慢資源重新配置。
疫情又增添了一層影響。世界各地的緊急支援措施避免了企業倒閉潮。在破產制度緩慢、銀行資產負債表脆弱的地方,緊急狀況過後,企業仍持續存續。韓國疫情後高風險企業的退出率僅 0.4%,顯示整頓階段尚未全面展開。
日本的教訓與全球證據
韓國銀行警告,韓國有重演日本資產泡沫破裂後部分經驗的風險。2023 年,韓國民間部門債務約達 GDP 的 207%,接近日本 1990 年代初期的高峰。韓國人口老化速度更快,工作年齡人口自 2017 年起便開始萎縮。在債務高漲、人口結構不利的情況下,貸款機構與決策者可能會為了維持穩定而傾向持續放款。日本的銀行與監管機關在 1990 年代採取了這種作法,許多生產力低落的企業因此存續至 2000 年代。
韓國銀行主張透過總體審慎規範加強槓桿控管、加快企業重整,並健全破產制度。全球研究支持這種作法。銀行體質較健全、重整速度較快的國家,殭屍企業較少,對體質健全企業造成的資源擁塞效應也較小。
這項議題也關乎文化與策略,迫切性不容忽視。韓國銀行呼籲制定產業政策,保護整體生態系,而非個別企業。該行引用瑞典經濟學家約翰・諾伯格的話,點出韓國面臨的抉擇。
一個國家的興衰並非命運使然,而是取決於選擇。
創新、中小企業與更細緻的觀點
並非所有被列為殭屍企業的公司都缺乏創新。一項針對韓國積極投入研發的中小企業所做的研究發現,具殭屍企業特徵的公司投入更多研究,也比同業更有可能取得專利。這種效果在殭屍企業占比較低的產業中最為明顯,研究作者稱之為殭屍企業擁塞效應。這些企業的商業化成果並未較佳,但其研究投入與技術產出確實存在。這項研究提醒我們,單靠財務指標篩選,可能會錯把部分創新企業分類。
與此同時,小型企業的經營壓力日益加重。以中小企業為主要服務對象的銀行,其貸款逾期率升至 2010 年以來最高。許多小型出口商受到需求疲弱、成本上升,以及鋼鐵相關產品關稅延長的衝擊。企業破產數增加,調查也顯示企業信心遠低於中性水準。半導體景氣循環帶來的產業收益,尚未惠及許多供應商。截至去年,約 18% 的中小企業依利息保障倍數標準被列為殭屍企業。
界線如何劃定
政策需要進行分類處置,區分暫時面臨流動性問題的企業,與缺乏恢復獲利能力可行途徑的企業。前者可透過過渡性融資及以重整計畫為條件的精準紓困受益;後者則應有序退場,讓人力、機器與信貸轉往前景較佳的企業。創新計畫除了財務評分,也應評估研究計畫的品質,尤其是處於早期階段的公司。
重振經濟活力的政策選擇
加快企業退出與重整的改革至關重要。破產程序應更快處理案件、降低企業倒閉帶給個人的代價,並協助資產轉移給體質較佳的業主。上市公司若審計未通過,或觸發長期虧損及治理問題等條件,應及時下市並進行重整。韓國交易所已開始收緊下市規則,金融監督院也表示將加強會計審查。即便如此,上市殭屍企業占比仍高,顯示執法必須更迅速且一致。
銀行體質則是另一根支柱。監管機關可以促使銀行認列損失、清理不良貸款,再補充資本。降低稅制對舉債的偏好,並擴大股權與創投融資,能為新創企業提供比銀行貸款更好的選擇。以市場為基礎的融資有助新進企業擴大規模,不受偏袒既有企業的信貸管道排擠。
在促進成長方面,政府可著重提供公共財、排除瓶頸,而非保護特定企業。降低監管障礙,有助新興產業發展,同時維持韓國在半導體與汽車產業的優勢。投資數位基礎建設、資料可攜性,以及加快測試與認證,都能降低創新成本。透過開放市場讓新業者加入的競爭政策,也能讓新興企業更容易從既有企業手中取得市占率。
對勞工與投資人的影響
加快企業退出,意味著市場變動會更頻繁。若勞工被落在後頭,社會代價確實存在。積極的勞動市場計畫,包括求職協助、針對市場需求技能的再訓練,以及搬遷補助,都能縮短失業期間。薪資保險與可攜式福利則可在轉職期間保障所得。若要加快經濟中的資本與勞動力重新流動,這些工具不可或缺。
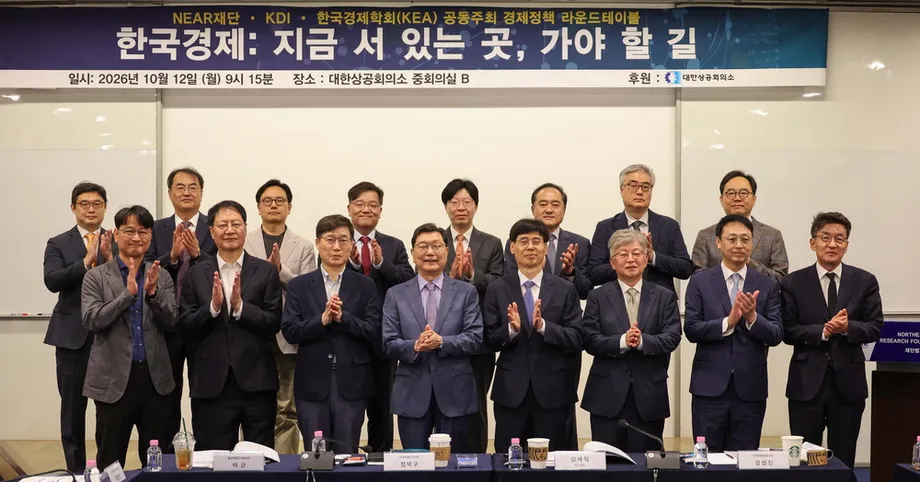
投資人的行為也很重要。隨著市場對韓國本地上市公司的信心減弱,散戶投資人轉向海外股票。可信的長期弱勢上市公司整頓、資訊揭露強化及一致執法,有助重建信任,縮小韓國折價。金融監督院長李福鉉在一場振興股市的公開論壇上表示,投資文化也必須改變。
我們需要建立更廣泛的文化,認同並實踐長期投資的價值。
這番話呼應韓國銀行的主張:打造獎勵創新與耐心資本的生態系,而非不惜代價維持既有企業存續。
重點整理
- 韓國銀行認為,1990 年代以來韓國經濟成長放緩,與重大危機後邊緣企業長期存續有關。
- 2014 至 2019 年間,約 4% 的企業屬於高風險企業,但僅 2% 退出市場。疫情後,高風險企業占比為 3.8%,退出率僅 0.4%。
- 韓國銀行估計,若退出機制正常運作,2014 至 2019 年的投資可高出 3.3%,2022 至 2024 年則可高出 2.8%。
- 若弱勢企業能被取代,疫情前的 GDP 可高出 0.5 個百分點,疫情後則可高出 0.4 個百分點。
- 2008 年危機與 2020 年,韓國和美國的新企業數量都減少,但美國企業退出率上升,韓國則維持低檔。
- 銀行體質脆弱、信貸成本低廉、破產制度緩慢的地方,殭屍企業較容易存續,並降低體質健全企業的投資與生產力。
- 韓國銀行警告,韓國面臨與日本相似的風險,並指出民間部門債務高漲及人口快速老化加重了壓力。
- 針對積極投入研發的中小企業所做的研究呈現更細緻的圖像:在殭屍企業較不擁擠的產業中,部分被列為殭屍企業的公司投入更多研究並取得更多專利。
- 監管機關正收緊下市規則並加強審計,但上市殭屍企業占比仍高,顯示重整必須加快。
- 政策優先事項包括健全破產制度、整頓銀行、精準支援具存續能力的企業、放寬監管以促進新興產業發展,以及完善勞工轉職計畫。