大豆為何如今成為中國糧食安全策略的核心
大豆是中國糧食安全考量與最棘手貿易關係的核心。這種作物是豬、家禽和水產養殖動物飼料的主要來源,也供應了中國很大一部分的食用油。大豆的雙重角色,使其成為北京戰略優先事項的風向標,也一再引發與美國的爭端。中國目前每年採購約 1 億噸大豆,約占全球貿易量的 60%,使中國買家對多個洲的價格、運輸模式及農業決策有巨大影響力。
目錄
北京最新的政策訊號顯示,這是一場長期布局。第 15 個五年規劃草案提議分散農產品進口來源,並加強貿易與國內生產的協調。一項新的糧食安全法要求主糧自給自足,並將糧食安全納入地方經濟規劃。這些措施反映一個簡單的現實:中國若要滿足蛋白質需求,就不能缺少穩定的大豆供應;然而,面對地緣政治緊張和大宗商品價格飆升時,中國也希望降低對單一供應國或單一運輸路線的依賴。
中國如何從大豆出口國變成每年採購 1 億噸的買家
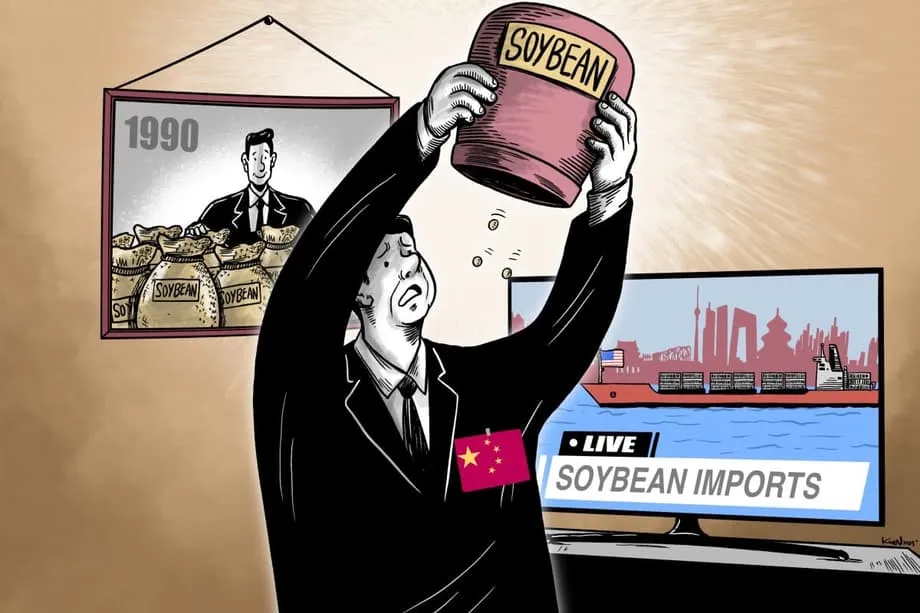
這項轉變歷時 30 年。1990 年代,中國仍是大豆出口國。2001 年加入世界貿易組織(WTO)後,中國開放大豆進口,並鼓勵大型沿海壓榨廠將大豆加工成豆粕和食用油。收入增加,加上畜牧業快速成長,推升了豆粕需求。國內耕地仍優先用於水稻、小麥和玉米等主糧。進口大豆多為基因改造品種,用於動物飼料和食用油;國產大豆通常是消費者偏好的傳統品種,主要用於製作豆腐、豆漿和其他食品。
從加入 WTO 到大豆壓榨業蓬勃發展
2000 年代,外國農企業主導全球大豆貿易。2003 至 2004 年,以及 2007 至 2008 年的價格飆升重創許多中國加工業者,外國企業的市場版圖也隨之擴大。在中國國內,國有企業則採取不同策略。中糧集團與中紡集團和國際貿易商合作,並隨全球價格週期擴張業務。九三集團和中儲糧則著重儲備,以及透過政策支持國內生產。這段常被稱為「大豆之戰」的時期,為中國油籽產業如今兼顧市場紀律與國家安全考量的格局奠定了基礎。
中國能否大規模自行種植大豆
北京希望提高自給能力,但結構性限制不容忽視。中國必須以不到全球 9% 的耕地和約 6% 的淡水,養活近 20% 的世界人口。中國每公頃大豆產量低於巴西或美國,農場規模也遠小於美洲。這些因素使國內大豆難以擴大種植,同時又不犧牲主糧所需的土地。
單位面積產量差距很大。中國大豆平均每公頃產量約為 1.99 噸,巴西和美國則平均約為 3.38 噸和 3.4 噸。中國農地平均面積約為 0.65 公頃,不利於採用現代化機械,也推高了生產成本。政府目標是在 2033 年前將主糧和豆類自給率提高至約 92%,內部目標則設定屆時大豆進口量減少 21%。美國農業部預測的趨勢則不同,預期中國未來十年大豆進口量將增加而非減少,凸顯大規模取代外國大豆有多困難。
研究中國農業逾 20 年的中國人民大學教授鄭風田,曾以淺白的方式點出這項取捨。
中國似乎有必要實現大豆自給,但實際上不可能做到。
基改作物、間作與審慎的政策轉向
北京正著手提高產量、升級種子技術,但步伐謹慎。農業農村部近期在多年試驗後,核准數十種基因改造玉米和大豆品種,這是中國首次以如此規模核准相關品種。目標很明確:提高產量、減少蟲害損失,並在供應遭遇衝擊時提升穩定性。大多數進口大豆為基改品種,用於飼料和製油;直接供人食用的國產大豆則大多仍是傳統品種,即使基改作物種植面積增加,這種情況可能仍會持續。
基改作物為何攸關產量
抗蟲和高產性狀有助於縮小中國與巴西、美國之間的差距。即便如此,基改作物要廣泛商業化仍需時間。源於過往食品安全醜聞和對新技術的不信任,民眾疑慮拖慢了接受度。監管機關正透過更嚴格的生物安全審查和更明確的標準,試圖回應這些疑慮。與此同時,農藝學家正推廣在北方省分實行大豆與玉米間作,以從既有土地提高大豆產量。政府也投資培育耐鹽、耐旱品種並擴大高品質農地,但這些措施無法在一夕之間增加數百萬噸產量。
貿易戰重塑採購來源與價格
貿易摩擦一再改變中國的採購方向。2018 年關稅戰期間,美國貨物失去價格競爭力,巴西出貨量隨之激增。最新一輪關稅也延續了這種趨勢。2024 年,中國進口約 1.05 億噸大豆,其中約 71% 來自巴西、約 21% 來自美國,近 4% 來自阿根廷。2025 年新關稅使許多美國大豆失去市場競爭力,中國買家更加依賴巴西供應。
政治因素與農業生產週期交織。巴西主要收成季為 2 月至 5 月,出口高峰則落在 3 月至 8 月。美國收成季為 9 月至 11 月,傳統上供應中國第四季部分需求。中國買家愈來愈常在年初提前採購巴西大豆,再視談判情況,將美國貨物作為補充儲備或調配品質的彈性選項。高層會面後,有時會公開承諾大量採購美國大豆,但實際採購往往未能跟上。在近期一段期間,中國採購量僅數十萬噸,遠低於數百萬噸的承諾,顯示外交與商業採購時機很少同步。
中國官員試圖向民眾和市場保證,即使關稅波動、供應國更迭,國家的糧食供應仍能維持穩定。
中國糧食供應完全有保障,儲備也十分充足。我們可以在許多合作夥伴之間調整採購來源,不會影響國內穩定。
採購來源拓展至非洲和俄羅斯
中國正分散風險。國有企業和民營企業正在與巴西、美國、阿根廷這個傳統供應三角以外的夥伴建立關係。安哥拉就是一例,中信集團一家子公司宣布投入 2.5 億美元,計畫開發最多 10 萬公頃土地種植大豆和玉米。該項目將採用現代化機械和灌溉技術,預計約 60% 的產出將運往中國。中國與其他非洲夥伴及俄羅斯也正建立類似合作框架;俄羅斯則希望拓展面向東方的農產品出口管道。
非洲進入版圖
以區域標準來看,安哥拉有大片耕地尚未充分利用,項目推動者所稱的潛在產量遠高於撒哈拉以南非洲目前的平均水準。這些計畫有望為東道國帶來就業、基礎建設和技術轉移,也能讓中國多一層供應緩衝。即使順利成功,新項目的產量仍只占中國年度需求的一小部分,因此中國仍會繼續向美洲既有供應商採購。明確目標不是取代,而是兼顧物流、季節性與風險管理,分散採購來源。
韌性、儲備與價格波動
研究十年貿易數據的學者發現,關稅衝擊與地緣政治干擾會降低中國糧食進口韌性。這個概念衡量一套系統抵禦衝擊、恢復運作並適應新情勢的能力。2018 年美中貿易衝突期間,進口價格上漲、價格波動加劇、進口量下滑,進口來源也減少。俄羅斯與烏克蘭戰爭進一步加劇波動,即使中國貿易未受到直接限制也是如此。這些情勢促使北京擴大儲備,並協調釋出庫存,以緩和價格飆升。
政策制定者常以三種能力說明韌性的關鍵。抵禦力是衝擊期間維持進口流動的能力;恢復力是供應中斷後恢復正常的速度;轉型能力則是分散供應商、升級物流,使未來衝擊造成的損害降低。中國正從擴大戰略儲備、加強國家採購,到與更多元的夥伴建立彈性更高的貿易關係,同時強化這三種能力。這些措施有助維持穩定,但無法改變結構性現實:大豆是高度國際化的商品,容易受到中國境外的天候、運費和政治決策影響。
對全球農民與環境的連鎖影響
中國轉向減少採購美國大豆,重塑了美國農業地帶各地的生計。關稅升高期間,美國對中國的農產品出口大幅下滑,在關鍵採購期間,大豆銷量有時甚至接近零。分析人士估計,近年美國農民因貿易壁壘和錯失收成季銷售機會而蒙受數十億美元損失,隨著壓力升高,要求提供紓困方案的聲音再度出現。肥料、農機和人工成本上漲,進一步壓縮利潤,使中小型農場更難承受衝擊。美國的戰略疑慮在於,一旦中國買家與其他供應商建立更深厚的關係,要重新爭取市場占有率可能需要多年。
巴西是中國調整採購來源的最大受益者。為滿足中國需求,巴西持續突破過往出口趨勢,農民也擴大耕地。環保團體警告,部分擴張可能導致敏感生態區進一步遭到開墾,包括亞馬遜和塞拉多部分地區。阿根廷出口商則受惠於稅制調整,向中國出口更多大豆及其製品。貿易摩擦也重塑了其他食品的流向。中國監管機關讓美國牛肉進口許可失效後,澳洲牛肉對中出口增加;油菜籽貿易則變數不斷,中國降低對加拿大的依賴,並在政治情勢和植物疫病規定許可時,考慮增加自澳洲採購。這些變化帶來龐大且分布不均的環境與經濟成本,並在全球運輸、肥料和土地利用市場引發連鎖效應。
對消費者與全球市場的影響
對中國家庭而言,大豆議題反映在食用油瓶,以及豬肉、家禽和養殖魚類的價格上。豆粕價格上漲時,飼料成本就會增加,肉類生產成本也會提高。中國龐大的儲備、多元化的採購來源和國家引導的採購方式,在多數衝擊期間控制住了國內價格波動。不過,物流瓶頸、出口國乾旱或政策突然轉變都可能推高成本,並進一步影響受到民眾密切關注的食品價格。
對全球市場來說,中國的影響力無可比擬。中國採購時間提前或延後,價格便會變動;關稅水準一旦改變,跨洋大豆的整體運輸路線就會重新改寫。巴西匯率、美國墨西哥灣與太平洋西北部的出口利潤,以及主要航線運費,都會受到影響。展望未來,中國可能會透過改良種子與間作提高國內大豆產量,並持續改善儲備,但大部分需求仍須仰賴進口。採購版圖將持續擴大,涵蓋巴西、阿根廷、美國(配合季節性需求),以及非洲和俄羅斯等新興供應地。目標是打造穩定、彈性的供應鏈,在保護國內糧食安全的同時,避免過度依賴任何單一夥伴,即使貿易政治局勢仍然動盪。
重點整理
- 中國每年採購約 1 億噸大豆,接近全球貿易量的 60%。
- 加入 WTO 後,隨著壓榨產能擴大、肉類消費增加,中國對進口大豆的依賴也日益加深。
- 土地、水資源、農場規模小,以及與巴西和美國之間的產量差距,使國內增產面臨限制。
- 北京核准新的基改大豆和玉米品種,但全面商業化仍將逐步推進。
- 政策目標是分散進口來源、協調貿易與國內生產,同時維持主糧自給。
- 巴西是主要供應國;關稅升高時,美國所占比重下滑,但季節性需求仍可能讓部分美國貨物進入市場。
- 在安哥拉投資並與其他國家建立夥伴關係,顯示中國正推動拓展美洲以外的新供應選項。
- 貿易衝擊會降低進口韌性、加劇價格波動,中國則以擴大儲備和彈性採購因應。
- 中國的轉向正影響美國農民和南美生態系統,帶來經濟損失和土地利用壓力。
- 即使提高國內產量,並運用儲備、技術和多元化管理風險,中國大豆仍將依賴進口。