反貪整肅撞上全球軍火熱潮
全球軍火業營收創下新高之際,中國最大的國防承包商卻在這一年陷入低潮。斯德哥爾摩國際和平研究所(SIPRI)最新數據顯示,中國主要軍工企業營收下滑約一成;同期全球百大軍火商營收則成長5.9%,達到6790億美元的歷史新高。這種落差反映出中國國內反貪行動拖慢合約核准與交付進度,但烏克蘭和加薩戰事,以及各地更廣泛的軍備擴張,推升了其他市場的需求。
目錄
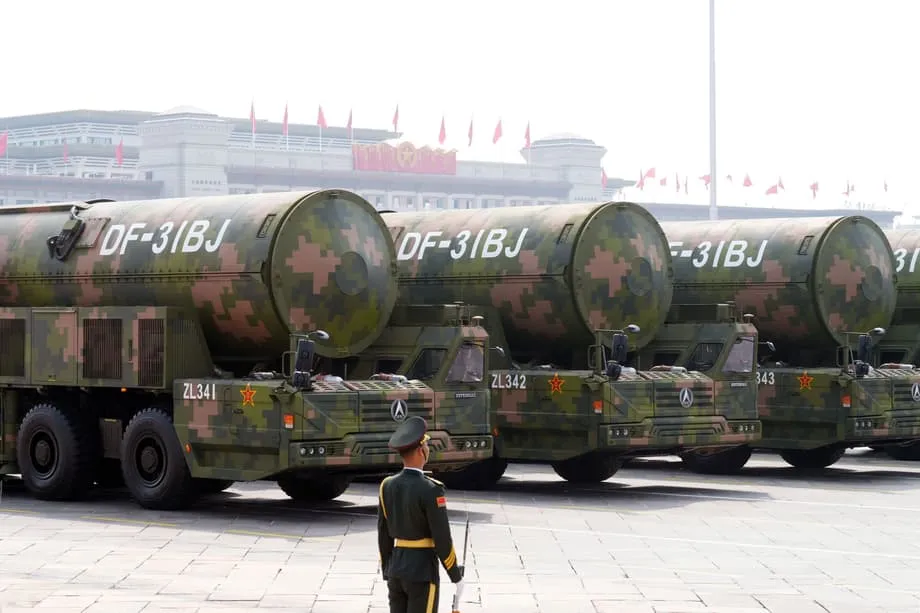
在習近平主席多年來推動反腐倡廉行動、持續監督軍方後,整肅已深入中國人民解放軍。掌管彈道飛彈、巡弋飛彈與高超音速飛彈的火箭軍,於2023年成為調查焦點。10月,八名高階將領因貪腐指控遭開除中共黨籍,其中包括曾任中央軍事委員會委員、排名第二的將領何衛東。調查與人事異動引發各採購環節全面檢視,並增設監督程序,導致交易暫停、時程延後。
這波衝擊也反映在各區域排名上。日本軍火商營收成長約40%,德國成長36%,美國企業成長3.8%;中國的衰退幅度則使亞太地區成為唯一主要軍工企業營收下滑的區域。這項結果格外引人注目,因為中國國防預算已連續30年增加。營收下滑並不代表需求崩跌,而是反映軍方及其供應商反貪行動期間,作業流程受阻、文書處理放慢,以及裝備驗收延後。
數據揭示的情況及其重要性
SIPRI排名統計全球最大型武器與軍事服務製造商,涵蓋飛機、飛彈、軍艦與戰場電子設備等領域。最新評估顯示,百大企業營收合計達6790億美元。相較之下,榜上八家中國企業的營收合計下滑約一成,降至約883億美元。在受現役戰事相關訂單與庫存補充需求帶動的市場中,單一主要生產國出現兩位數跌幅,格外醒目。
中國營收下滑之際,軍隊現代化仍持續推進,預算也不斷增加。原因在於時程:合約一旦進入審查或重新協商,在交貨或達成里程碑前就不會列為銷售收入。如果稽核範圍擴大、風險容忍度降低,且管理階層要求提供更多文件,計畫可能延誤一季甚至更久。這些影響在整個業務組合中層層累積,即使未來需求仍在,也會拉低帳面營收並削弱現金流。
哪些企業受創最深
SIPRI分析指出,營收下滑的企業包括中國最大的軍火商中國航空工業集團(AVIC)、以陸戰系統主要供應商聞名的中國兵器工業集團(Norinco),以及飛彈與太空系統的重要開發商中國航天科技集團(CASC)。Norinco跌幅最大,下滑約31%,營收降至140億美元。AVIC軍用飛機交付放緩;CASC則在領導階層異動後面臨計畫延誤與更嚴格的審查。
Norinco與CASC內部動盪
Norinco的營收下滑,與其內部經歷動盪的一年有關。董事長及軍品部門負責人在反貪調查中遭撤換,政府隨後審查合約,導致計畫延期或取消。這類審查也會波及該公司龐大的供應商網絡,涵蓋裝甲車、火砲系統、火箭與彈藥。即使合約執行只短暫停頓,也可能使營收認列延至隔年;若多項計畫同時受影響,衝擊便會進一步加劇。
身為中國飛彈與太空業務重要支柱的CASC,近年也經歷高層異動與計畫延宕。領導階層更迭若又碰上採購監督升高,主管機關往往會重新檢查需求、文件與測試規範。對涵蓋彈道飛彈、巡弋飛彈與高超音速系統的業務組合而言,這可能代表試驗延後,或拉長交付時程,以符合更新後的合規要求。
飛機與造船業仍持續發展,但步調放緩
AVIC旗下包括成都、西安與瀋陽的大型飛機製造廠。隨著解放軍汰換老舊機型,該公司於2023年擴大批量生產。根據SIPRI報告,隔年在監督趨嚴之際,交付速度放慢。飛機計畫相當複雜;只要某個次系統供應商的認證延遲,就可能卡住整批產品,使營收延至後續季度認列,即使組裝線仍忙碌運作也不例外。
中國造船業以中國船舶工業集團為核心,近年表現亮眼;解放軍海軍也持續接收新型水面作戰艦艇及先進航空母艦「福建號」。擴充艦隊仍是優先事項,但審查期間若最終核准或驗收試驗暫停,就可能改變船廠認列工程里程碑及供應商收款的時間。即使船廠產量看似穩定,營收表現仍會受到影響。
反貪整肅如何拖慢採購
中國軍事採購體系由中央軍事委員會集中管理,裝備發展部負責重大採購。若體系最高層遭遇貪腐調查,各層級都會受到影響。高階軍官或企業主管面臨調查時,他們過去在合約、豁免及測試核准文件上的簽名都會重新檢查。在繼任者到位、團隊確認符合最新指示前,新的核准程序也會暫停。
這套流程會延長一般合約的整個週期。計畫可能需要重新招標,或對主承包商及關鍵次級供應商進行額外審查。合約條款會重新撰寫,納入更嚴格的反貪條款與付款條件。稽核人員要求更完整的成本結構與交付時程文件,風險管理人員則降低對進度延誤或品質問題的容忍門檻。每個步驟都旨在防止濫權,但累積的影響是營收與交付時程一再延後。
從財務面來看,驗收與里程碑付款放緩,可能使大型企業及其供應商面臨現金流壓力。分包商往往仰賴及時付款,支應材料、人工與測試費用。若款項因審查而延遲,企業可能推遲新設備投資或減少加班,進而拖慢生產。工程團隊也可能從開發工作抽調人力撰寫稽核回覆,延誤支撐長期競爭力的升級與創新。
火箭軍動盪與高端武器時程
火箭軍是中國威懾與作戰概念的核心,部署中程與中遠程彈道飛彈、反艦彈道飛彈,以及新興的高超音速滑翔載具。SIPRI研究人員警告,這個軍種內部若出現動盪,加上供應商受到審查,可能使先進系統的研發與部署時程面臨風險。問題不只在技術,也涉及測試、認證與驗收進度;這些環節都仰賴穩定的領導階層與可預期的採購流程。
解放軍已為現代化設定里程碑,包括在2027年、前身紅軍成立百年之際,具備關鍵能力與作戰準備。採購一旦暫停,可能影響測試時程、拖慢裝備交付作戰部隊,並使訓練規劃更複雜。預算仍呈上升趨勢,但部隊若要引進需要新戰術、後勤與維修體系的複雜裝備,時程能否確定至關重要。
全球同業成長之際,中國為何停滯
中國軍工業營收下滑之際,其他生產國正加快腳步。日本國防承包商營收成長約40%,受惠於政策轉向,讓部分具殺傷力裝備有更大出口空間,並擴大國內國防工業基礎。SIPRI排名中的五家日本企業,軍火營收合計增至約133億美元。在歐洲,德國企業成長36%,與支援烏克蘭及國家重整軍備計畫相關的訂單陸續反映在營收上。
美國企業營收增加3.8%,受庫存補充訂單與多年期合約帶動。即使營收成長看似溫和,龐大的未交訂單,以及彈藥、防空系統和裝甲車的穩定需求,仍支撐企業持續招募人力並投入資本支出。若非中國營收下滑,亞太地區整體原本會成長;區內多家軍工企業受惠於國內預算增加與出口需求。
對區域安全與產業競爭的影響
中國仍擁有全球規模最大的海軍與海警艦隊,並已推出多種先進能力,包括新型航空母艦、高超音速系統,以及數量日益增加的空中與海上無人機。營收下滑並不會抹煞這些成果。關鍵在於,主要承包商及其供應商的延誤,是否會拖慢新裝備在未來一至兩年交付部隊的速度。如果時程拉長,正積極擴產的競爭對手,可能在特定技術與出口市場迎頭趕上。
對中國國防產業供應商而言,監督趨嚴會提高合規成本,也讓定價與品質管控的透明度更為重要。SIPRI研究人員預期,採購仍會在更嚴格的管控下持續進行,部分計畫可能面臨成本增加與時程放緩。這種做法有助於流程更為廉潔,但企業必須妥善管理現金流週期並維持分包商穩健,避免生產接連放慢。
2027年前值得關注的情勢
有幾項跡象可判斷這波下滑是短期波動,還是營收低迷期的開端。如果調查逐漸告一段落、人事團隊趨於穩定,AVIC、Norinco與CASC的合約授予速度應會加快。觀察新一批戰機、火砲與飛彈系統的生產情況,以及主要裝備的驗收儀式,可了解時程是否恢復正常。
另一項指標是火箭軍的測試頻率。若飛行測試定期進行,且新型號陸續部署,代表採購與認證進度大致正常。船廠作業與海試則可反映海軍計畫是否達成里程碑。在政策層面,採購規則或裝備發展部監督機制若再有變動,也會影響產業將不斷增加的預算轉化為帳面營收的速度。
重點整理
- SIPRI指出,中國主要軍工企業營收下滑一成;全球軍火營收則創下6790億美元新高。
- 火箭軍與高階指揮官遭調查後,反貪調查於2024年導致合約暫停或取消。
- Norinco受創最深,營收下滑約31%至140億美元;AVIC與CASC也面臨交付放緩及計畫延誤。
- 中國營收下滑,使亞太地區成為SIPRI排名中唯一主要軍火企業營收降低的區域。
- 受戰事帶動的需求與重整軍備影響,日本企業營收成長約40%、德國成長36%,美國企業成長3.8%。
- SIPRI研究人員警告,先進飛彈、航太與網路計畫的時程可能拉長,為解放軍2027年里程碑增添不確定性。
- 中國國防預算持續增加,但監督趨嚴可能推高成本、加強管控,並使現代化步調放緩。
- 值得關注的指標包括新合約授予、火箭軍測試活動,以及飛機、飛彈與海軍裝備的驗收里程碑。