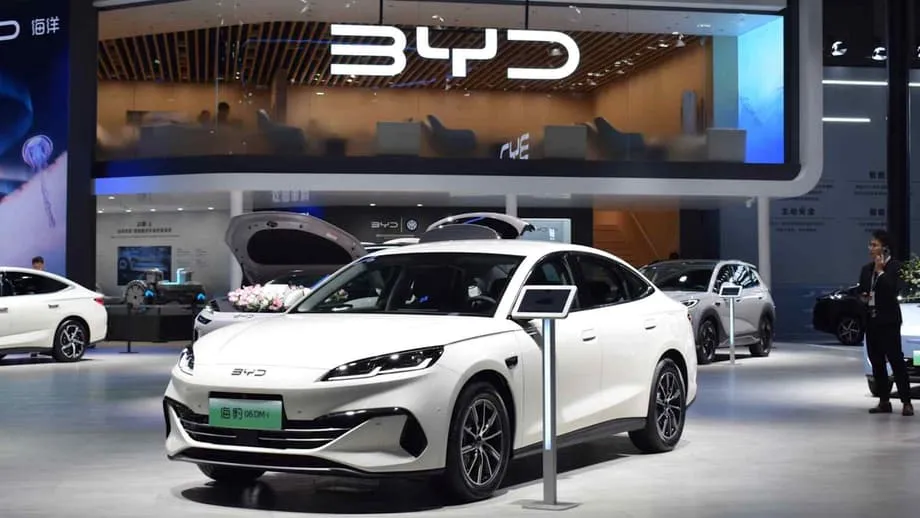
汽車產業格局迎來歷史性轉變
全球汽車產業即將迎來歷史性變革。預計中國車廠將於 2025 年首度在全球汽車銷量上超越日本車廠。這項轉變象徵日本長達二十多年的主導地位告終,也顯示中國工業實力在全球舞台上的影響力日益提升。根據車廠公布的資料及 S&P Global Mobility 數據所作的預測,今年中國品牌全球銷量預計約達 2,700 萬輛,超越預估銷量略低於 2,500 萬輛的日本車廠。這項里程碑接續中國於 2023 年躍居全球最大汽車出口國,凸顯中國汽車產業能力與市場版圖快速擴張。
這場轉變的速度令人矚目。就在三年前的 2022 年,日本車廠的銷量還領先中國同業約 800 萬輛。如今這項優勢已不復存在,背後推力來自中國國內市場的爆發性成長,以及積極的出口策略。日本車廠自 2000 年代初期以來一直高居銷量榜首,並於 2018 年創下近 3,000 萬輛的銷量高峰;如今遭到超越,面臨重大的競爭挑戰。這項變化反映科技、經濟與消費者偏好等更廣泛的趨勢,正在重塑全球最重要產業之一的競爭格局。
支撐全球野心的國內市場
出口固然扮演關鍵角色,但中國汽車業快速崛起的根基仍在國內。中國國內市場約占中國車廠總銷量的 70%,既是龐大的試驗場,也是重要的營收來源。中國積極推動新能源車,包括純電動車與插電式油電混合車,打造出這類技術目前已占乘用車銷量近 60% 的產業生態系。快速普及讓本土業者得以實現過去難以想像的規模經濟,大幅降低電池、軟體與生產成本。
這種規模優勢正逐漸形成難以撼動的競爭壁壘。中國車廠將固定成本分攤至數百萬輛車上,得以在維持利潤的同時提供具競爭力的價格,對日本、歐洲與美國的競爭對手造成巨大壓力。中國國內市場實際上已成為試驗場,讓中國企業在進軍海外前精進技術與商業模式。因此,全球排名的重整不只是因為汽車出口量增加,更是因為中國本土工業體系已達到臨界規模,展現強大發展動能。
中國乘用車市場資訊聯席會秘書長崔東樹強調,這項趨勢是結構性的,並非短期現象。他指出,中國成熟的產業鏈與明確的技術發展路徑,是本土品牌穩步提升市占率的核心動力。聚焦純電動車與插電式油電混合車兩種路徑,使今年相關產量接近 1,500 萬輛,從根本上改變汽車產業格局。相較之下,日本持續聚焦傳統油電混合車,在全面電動化與智慧連網競賽中已落後。
出口攻勢:席捲全球
隨著國內電動車市場逐漸飽和,中國車廠正放眼海外以延續成長。這波全球擴張的一大特點,是汽油車大舉出口。西方決策者大多聚焦於受補貼的中國電動車所帶來的威脅,並祭出關稅保護本土市場;然而,中國出口熱潮中有相當大一部分是汽油車,而這些車款已不再受中國國內消費者青睞。
顧問公司 Automobility 的數據顯示,自 2020 年以來,燃油車占中國汽車出口的 76%。年度出口總量已從 100 萬輛躍升至今年可能超過 650 萬輛。這項現象背後的推力,正是令福斯、通用汽車與日產等外國車廠在中國的業務陷入困境的政府政策。北京透過資金扶植數十家中國電動車業者,並引爆破壞性價格戰,導致年產能最高可達 2,000 萬輛汽油車的組裝產線閒置。Automobility 執行長 Bill Russo 指出,這些過剩產能如今正轉向全球其他市場。
主要出口業者包括上汽、北汽、東風與長安等國營老牌車廠。這些企業過去仰賴與外國車廠合資來獲利並取得工程技術,如今在中國的合資企業銷量大幅下滑。例如,上汽通用在中國的年銷量從 2020 年的逾 140 萬輛,降至 2024 年的 43.5 萬輛。為求生存,這些國營車廠正積極拓展出口市場銷量,而這些市場過去原本由外國合作夥伴主導。上汽出口量從 2020 年每年近 40 萬輛,激增至去年逾 100 萬輛。
新興市場的務實策略
中國車廠在出口策略上展現高度務實,會依各市場的實際情況調整產品,而非一味推行單一的電動車方案。在電動車充電設施仍然稀少的新興市場與第二線市場,汽油車顯然更容易銷售。這種做法為與外國對手爭奪市占率開闢了新戰線。
JATO Dynamics 汽車分析師 Felipe Munoz 指出,老牌車廠措手不及。全球大型車廠將工程研發與行銷資源集中在最富裕的市場之際,中國車廠已在發展中市場大舉推出平價車款。這些出口車款的安全配備與軟體往往優於既有競爭對手推出的舊款車型。Munoz 表示,真正的競爭並非發生在歐洲或美國,而是在新興市場。
中國品牌在東歐、拉丁美洲與非洲迅速拓展。例如,在波蘭,自 2023 年以來已有 33 個中國品牌開始銷售。在南非,今年上半年中國車廠掌握近 16% 的汽車市場,較一年前的 10% 上升;其汽油車銷量接近 3 萬輛,電動車銷量則僅 11 輛。類似地,在智利,中國車廠主要憑藉銷售燃油車,已取得近三分之一的市場。
業界領袖也認同這項策略的必要性。長安歐洲行銷總監 Nic Thomas 表示,公司會針對每個市場微調產品組合。東風中歐區主管 Jelte Vernooij 也表達相同看法,指出若想成為像豐田一樣的企業,就不能放過任何機會。東風去年出口近 25 萬輛,至關重要,因為其在中國與本田、日產的合資業務銷量已持續下滑。
區域競爭戰場與貿易緊張局勢
中國車廠擴張之路並非毫無阻力,貿易緊張局勢升高,各方也展開地緣政治角力。墨西哥已成為中國最大的汽車出口目的地,令美國感到不安。由於美國的貿易壁壘實際上禁止中國品牌汽車進入,墨西哥便成為可能的「後門」。預計中國車廠今年在墨西哥的銷量將超過 20 萬輛、市占率達 14%,並從 Fiat、Ford 與 Chevrolet 等品牌手中奪取市場。
為因應中國汽車大量湧入,墨西哥於 9 月將中國汽車關稅從 20% 提高至 50%,此舉旨在保障就業並安撫華府。類似地,俄羅斯將中國進口車費用提高一倍至 7,500 美元,此前中國品牌市占率已從 2022 年的 21% 增至 2024 年的 64%。南非一方面鼓勵中國車廠設廠,另一方面也揚言課徵關稅,限制低價進口車以保護本土製造業。
歐洲仍是複雜的競爭戰場。儘管歐盟對中國製電動車加徵進口關稅,中國車廠已調整策略,提高插電式油電混合車的出口占比,這類車款不受相同關稅約束。預計今年中國汽車在歐洲的銷量將增至約 230 萬輛。這種調整能力展現中國車廠靈活因應法規障礙、維持成長動能的本領。
競爭對手的應對與未來展望
全球車廠普遍承認,崛起中的中國競爭對手構成重大威脅,但各家的應對方式不盡相同。部分老牌車廠表現出信心。福斯南美洲主管 Alexander Seitz 表示,他不畏懼中國車廠,尊重他們作為競爭對手,也歡迎他們加入競爭。福斯甚至考慮將中國製汽車出口至更多海外市場,藉此運用當地的成本優勢。
另一些車廠則透過結盟因應中國車廠的攻勢。面對日益激烈的競爭,通用汽車與現代汽車於 8 月宣布,將共同開發面向南美洲市場的汽車以降低成本。Stellantis 執行長 Antonio Filosa 表示,公司將聚焦於在當地生產、符合當地喜好的車款,以捍衛其在中東與非洲等市場的市占率。
展望未來,中國車廠看來仍將延續成長動能。顧問公司 AlixPartners 預測,到 2030 年,中國車廠在中國以外市場的年銷量將增加 400 萬輛。預計他們將在南美洲、中東、非洲與東南亞取得可觀市占率。若再計入中國市場的預期成長,中國車廠預計五年內將掌握全球汽車產業 30% 的市場。AlixPartners 的 Stephen Dyer 指出,這波成長將以其他所有業者的利益受損為代價。
影響不只體現在銷量上。隨著中國鞏固其地位,投資人目光可能轉向供應鏈中需求最強、定價主導力最高的環節,例如電池、材料與電力電子。汽車產業正從步調緩慢的階層式格局,轉變為一場比拚規模、數據與製造速度的競賽;下一場主要角力將圍繞電池、充電與車載軟體標準的制定。
重點摘要
- 預計中國車廠 2025 年全球銷量約達 2,700 萬輛,超越日本車廠。
- 日本在全球銷量排名居首逾 20 年,但預計將退居第二。
- 中國國內市場約占中國車廠銷量的 70%,新能源車市占率達 60%,帶動市場發展。
- 自 2020 年以來,燃油車占中國汽車出口的 76%;今年出口量超過 650 萬輛。
- 上汽、東風等國營巨頭正領軍拓展出口,以彌補國內合資企業銷量下滑。
- 拉丁美洲、非洲與東歐的新興市場,是平價汽油車出口的主要目標。
- 貿易緊張局勢升高,促使墨西哥、俄羅斯與南非提高關稅以保護本土產業。
- 預計到 2030 年,中國車廠將掌握全球汽車產業 30% 的市場。