加速推動的時程
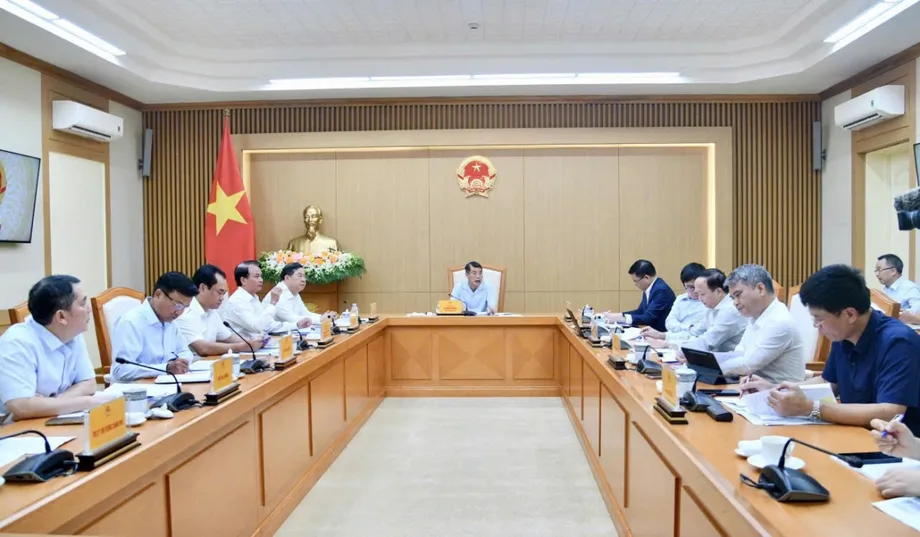
越南政府大幅縮短能源轉型時程,下令於2026年4月前全面改用E10生質燃料。這項積極措施讓監管機關與燃料經銷商僅有約30天準備,原定計畫則是在2026年6月實施。工業貿易部副部長阮生日新在3月的一場會議上確認提前實施的目標,表示期限落在4月中旬,最遲不得超過4月30日。
這項加速措施大幅改變了先前的規劃。工業貿易部原先訂定,E10 RON95生質燃料須於2026年6月1日強制上路;而這個日期本身已較原定的2025年目標延後半年。總理指示反映出政府對能源安全與環境承諾日益重視,但業界代表警告,壓縮時程將帶來極大的營運壓力。
阮副部長在3月26日的實施會議上談到接下來的挑戰。
這是一項要求極高的任務,並不容易,需要整個體系比平常更積極、更堅定地採取行動。
這項挑戰不只是調整政策,還需要農業供應鏈、進口物流、煉油廠營運,以及全國數千家零售加油站協調行動。E10生質燃料由90%汽油與10%乙醇混合而成;乙醇是一種酒精,通常取自玉米、樹薯或甘蔗等農產品。這種混合燃料能減少化石燃料消耗與碳排放,也適用於大多數現代車輛。越南自2025年8月起已在胡志明市、河內及海防等主要城市試辦E10銷售,但要擴大至全國,營運規模必須大幅提升。
國內供應不敷需求
4月上路面臨的首要障礙,是乙醇供應與預估需求之間存在巨大落差。越南生質燃料協會主席杜文俊表示,全國推行E10每月需要10萬至11萬立方公尺乙醇,國內目前的產量僅能滿足其中一小部分。
越南有6座燃料乙醇廠,設計總產能每月約4.1萬立方公尺。然而目前僅有3座廠運作,每月產量約2.5萬立方公尺,只能滿足預估需求的約25%至27%。即使6座廠立即全面復產,國內產量也僅能供應全國需求的約41%。
閒置工廠要恢復營運,仍面臨重大障礙。數座工廠因生質燃料市場需求疲弱,於2018年停產;要讓這些工廠重新運作,需投入大量資金並進行技術準備。工廠代表表示,若能取得財務支援並完成技術要求,恢復營運可能需要3至5個月。營運資金不足及銀行貸款管道受限,是主要障礙,因此業界呼籲央行提供目標明確的融資支持。
原料供應也帶來其他難題。越南種植近60萬公頃樹薯,每年生產逾1,050萬噸鮮薯根。然而,種植型態零散、產量偏低,造成原料短缺。農業專家建議,乙醇原料可擴大採用玉米、米糠、農業副產品及低品質稻米,以減輕土地資源壓力,同時為農民創造額外收入來源。
能源業巨頭趕工準備
兩家國營企業主導越南燃料配送市場,並肩負E10轉型的主要責任。越南國家石油集團(Petrolimex)掌握全國約50%的市場;越南國家工業與能源集團旗下子公司越南石油公司(PVOIL),市占率約20%。兩家企業合計占國內燃料銷售近七成,是生質燃料推行的關鍵業者。
Petrolimex已宣布積極計畫,預計約於4月10日前完成系統升級,但設備交貨延誤可能讓時程延至5月10日。
該公司目前營運7座生質燃料調和站,年總產能為600萬至610萬立方公尺。試辦期間,Petrolimex在胡志明市及廣義省的60座加油站販售E10,日均銷量達95立方公尺,較試辦初期增加40%。全面轉型後,Petrolimex的礦物汽油用量將減少近10%,每月可減少3.5萬至4萬立方公尺,降低對進口的依賴。
PVOIL表示準備程度更高,已完成全國13座油庫的調和與儲存系統升級。該公司經營近900座加油站,並累積逾10年的生質燃料調和經驗。PVOIL官員表示,公司可於4月中旬至下旬開始大規模配送E10,預計到2026年12月,調和總產能將達每月35萬至38萬立方公尺。公司已針對全球油市波動擬定應變方案,並計畫分散供應來源,同時加快在所有設施推行E10。
規模較小的經銷商準備情況不一。西貢石油公司(Saigon Petro)及英發公司(Anh Phat)表示已完成基本準備,預計4月開始銷售E10。越南石油協會指出,會員合計調和產能每月約96.5萬立方公尺,全部啟用後,理論上足以滿足全國生質燃料需求。
進口依賴與地緣政治因素
由於國內產量不足,越南必須高度仰賴乙醇進口以填補供應缺口。Petrolimex已主動與美國、南韓及新加坡的合作夥伴協商進口合約,確保每月取得4.5萬至5萬立方公尺。PVOIL則與國內生產商維持穩定合作,供應約一半需求,其餘從美國、巴西及泰國進口。
國際供應鏈帶來複雜的時程與競爭風險。印度、菲律賓、泰國及中國等國擴大推動生質燃料計畫,使新加坡、南韓等主要轉運樞紐面臨更大壓力。杜文俊警告,若未能迅速協調採購,越南企業可能面臨短缺,或被迫在次級市場以較高價格採購。
供應主要將來自美國與巴西,運輸航線會避開中東;乙醇價格歷來也比汽油穩定。真正的風險在於時程與競爭。
所幸,乙醇價格歷來波動小於汽油;來自美洲的供應航線也能避開目前干擾傳統石油運輸的中東衝突地區。由Petrovietnam旗下平山煉油與石化公司(Binh Son Refining and Petrochemical)營運的榕橘煉油廠(Dung Quat Oil Refinery),計畫在生質燃料廠復工後生產6萬噸乙醇供調和使用。不過,進口仍不可或缺,因國內供應僅能滿足每年約110萬立方公尺需求的四成。
技術標準與監管協調
除了供應物流,轉型還需要解決技術標準與品質規範問題。國家技術規範要求E10的氧含量不得超過重量的3.7%,因此基礎汽油的氧含量必須為零。目前國內這類基礎燃料的供應僅能滿足約六成需求,其餘四成必須以較高成本進口,可能推升零售價格。
科技部正更新生質燃料國家技術標準,同時草擬新的《產品品質法》。儲存設施與技術基礎設施的相關規範仍有缺漏,需要各部會、產業部門及地方政府加強協調。定期檢查與監督機制也必須擴大,以監控新混合燃料的品質及配送完整性。
阮副部長已要求所有業者以書面確認供應能力,列明數量、時程、來源及條件。這些資料將供彙整、評估並呈報主管機關,作為最終決策依據。工業貿易部將與財政部合作,制定價格政策、稅制架構及財務誘因,以支持生質燃料生產與消費。
策略效益與環境目標
加速推行E10符合越南更廣泛的策略目標,包括在2050年前實現淨零碳排放並強化能源安全。燃燒一公斤汽油約產生3.2至3.5公斤二氧化碳。若廣泛採用E10,越南每年可減少約100萬立方公尺傳統汽油用量,並降低約250萬公噸年排放量。
生質燃料計畫也可透過創造樹薯及其他原料的穩定國內需求,為農業帶來效益。越南目前每年向中國出口約500萬公噸樹薯,但價格波動劇烈。健全的國內生質燃料市場可降低農民承受國際市場震盪的風險,同時提升農產品附加價值。培育高產樹薯品種,以及強化企業與種植者之間的契作關係,是穩定供應鏈的關鍵策略。
能源安全考量是加速轉型時程的重要推力。全球油市波動,加上中東緊張局勢延續及供應鏈受阻,凸顯越南仰賴進口化石燃料的關鍵弱點。以國內生產或區域供應的乙醇取代10%的汽油用量,可大幅降低越南受到石油供應中斷與價格衝擊的影響。這項轉型既支持國際氣候承諾,也能強化外交籌碼;增加自美國進口乙醇,或有助於平衡雙邊貿易流向,同時確保國內燃料供應穩定。
消費者接受度也是轉型能否成功的因素之一。主管機關已展開公共宣導,回應外界對引擎相容性與燃料品質的疑慮。研究顯示,E10適用於目前多數在用車輛,但配備化油器的老舊車款可能受到一些影響。為配合無法使用較高乙醇比例混合燃料的車輛,E5 RON92將持續供應至2030年。
重點整理
- 越南目標於2026年4月30日前在全國改用E10生質燃料,較原定2026年6月1日提前約兩個月
- 預估每月乙醇需求為10萬至11萬立方公尺,但目前國內產量僅能滿足需求的25%至27%
- 國營的Petrolimex與PVOIL掌握近七成燃料市場,正升級調和設施以趕上期限
- 越南6座乙醇廠的設計產能可供應41%的需求,但目前僅有3座運作,仍須從美國、巴西及亞洲市場進口
- 這項轉型旨在減少10%的化石燃料消耗,每年降低250萬公噸二氧化碳排放,並支持越南2050年淨零承諾
- 副部長阮生日新已要求所有經銷商以書面確認供應能力,以核實4月實施前的準備情況