製造業復甦超乎預期
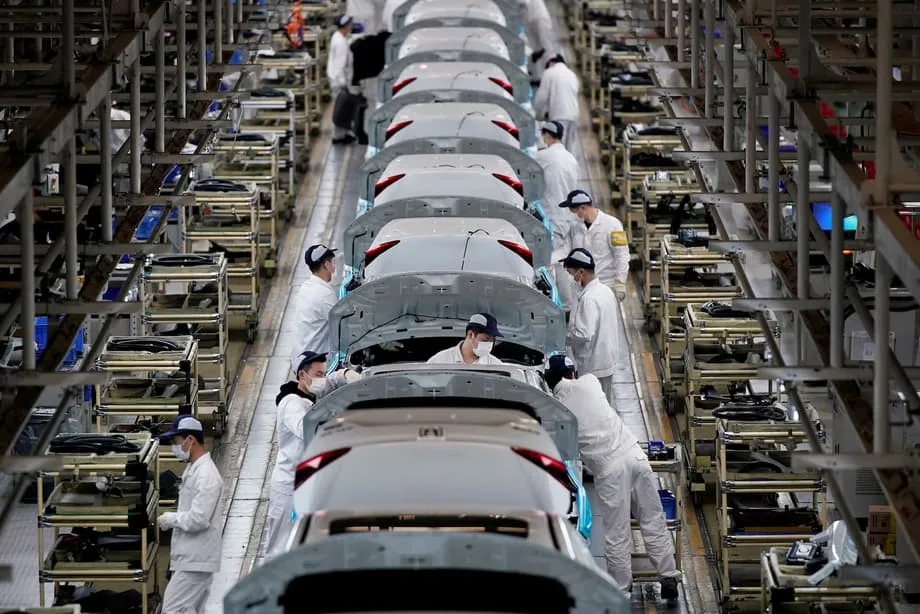
中國製造業3月重返擴張,復甦力道令經濟學家措手不及,創下12個月來最佳表現。農曆新年假期過後,工廠恢復生產,官方製造業採購經理人指數(PMI)升至50.4,高於路透社調查經濟學家預測的50.1,也從連續兩個月的萎縮中明顯反彈。
中國國家統計局週二公布的數據顯示,3月PMI較2月的49.0上升1.4個百分點,顯示全球第二大經濟體的製造業動能正在增強,儘管全球貿易前景陰雲密布。對不熟悉這項指標的讀者而言,PMI是每月對採購經理人進行的調查,可作為觀察經濟健康狀況的先行指標。指數高於50代表較前一個月擴張,低於50則代表萎縮。
3月數據扭轉了令人憂心的兩個月跌勢:指數1月為49.3,2月為49.0。這段期間的數據受到農曆新年假期時間影響,今年假期長達9天,創下紀錄。製造業反彈也與初步貿易數據相符;數據顯示,2026年前兩個月中國出口年增21.8%,主要受東南亞市場及歐洲買家強勁需求帶動,足以抵銷對美出貨下滑的影響。
生產指標顯示復甦面廣
3月PMI數據中,生產分項指數升至51.4%,較2月上升1.8個百分點,明確進入擴張區間。新訂單指數表現更為強勁,上升3.0個百分點至51.6%,顯示中國製造品的市場需求明顯改善。農副食品加工、有色金屬冶煉等產業的生產指數和新訂單指數均超過55.0%,反映這些產業的需求快速釋出。
不同規模企業的景氣均有所改善,但大型製造商持續優於中小型同業。大型企業PMI為51.6%,較前月上升0.1個百分點;中型企業則大幅改善至49.0%,上升1.5個百分點;小型企業反彈幅度最大,上升4.5個百分點至49.3%。儘管有所改善,中小型企業仍處於萎縮區間,凸顯復甦並不均衡。
高技術製造業持續領先,PMI為52.1%,連續第14個月高於擴張門檻。設備製造業和消費品產業也重返成長,分別為51.5%和50.8%。然而,高耗能產業仍然落後,雖較2月改善1.1個百分點,仍只有48.9%;紡織和服飾產業也持續低於臨界點。
出口動能帶動工廠復甦
製造業反彈與中國2026年初非凡的對外貿易表現相呼應。1月和2月雙向貿易總額達1.1兆美元,以美元計年增21%。其中出口年增21.8%,對東南亞國家的出貨增加29.4%,對歐盟出口上升22.7%;在美國訂單減少之際,出口市場成功拓展至其他地區。
高附加價值及綠色科技產業的出口尤其強勁。機電產品出口年增43.0%,積體電路出貨量大增66.6%,反映全球人工智慧基礎設施建置帶來的旺盛需求。所謂「新三樣」產品,包括太陽能電池、鋰離子電池和電動車,合計成長53.3%,鞏固中國在潔淨能源製造領域的主導地位。中國東部一家戶外家具業者表示,1月訂單較去年同期增加30%至40%;受惠於供應鏈改善及海外倉庫備貨,2月訂單也持續成長。
總部位於上海的顧問公司潮湧解決方案(Tidalwave Solution)資深合夥人卡麥隆・強森表示,近幾週海外買家對中國製太陽能板和電池的詢問明顯增加,尤其來自歐洲、印度和東非的買家。強森指出,由於關鍵材料庫存龐大,中國似乎尚能在一定程度上免受眼前供應衝擊影響;但若干擾持續到春末,這層緩衝可能無法長久維持。
中東衝突為前景蒙上陰影
儘管3月數據亮眼,製造商仍面臨中東衝突升級帶來的壓力。衝突於2月底美國與以色列攻擊伊朗後爆發,並引發能源危機。伊朗限制船隻通行具重要戰略地位的荷莫茲海峽;全球約五分之一的石油貨運通常經過該海峽,而它也是中國能源進口的關鍵咽喉。
供應衝擊明顯反映在中國PMI價格分項指數上。3月主要原材料購進價格指數飆升至63.9%,較2月上升9.1個百分點;出廠價格指數則升至55.4%,上升4.8個百分點。這些高位數據顯示工業投入成本面臨顯著通膨壓力,尤其是石油、煤炭和化學加工產業;根據國家統計局的細分數據,這些產業的價格指數均超過70.0%。
國家統計局首席統計師霍麗慧證實,運費上升,以及原油、化學品等進口商品成本增加,對受調查企業造成沉重負擔。中國汽車工業協會警告,這場衝突可能影響汽車出口,因中東去年約占中國汽車出口的20%。製造商連續第二個月調高出廠價格,價格漲幅升至15個月來最高。
強森審慎樂觀地認為,供應干擾可能不會持續太久。他指出,美國總統唐納・川普與中國領導人習近平可能於5月會面,有望穩定貿易關係。不過,他警告,若干擾延續至5月,對利潤率本已微薄的製造商將構成非常嚴重的問題。
不同調查方法呈現分歧訊號
依據不同調查方法,製造業景況呈現出不同面貌。中國國家統計局官方PMI回升至50.4的同時,標普全球(S&P Global)編製的民間RatingDog中國通用製造業PMI預計將在週三公布時降至51.6,低於2月創下的五年高點52.1。
經濟學家將這些差異歸因於調查設計的根本不同。國家統計局的官方調查涵蓋3,000多家公司,以大型國有企業為主,並在月底進行統計。相較之下,RatingDog調查的出口導向型製造商樣本較少,訪問則在月中進行,因此可能涵蓋不同的生產週期階段和受訪者組成。
2月的強烈反差正說明這些方法差異:官方指數萎縮至49.0,民間調查卻擴張至52.1,創2020年12月以來最快增速。民間調查顯示,2月新出口訂單增幅為2020年9月以來最明顯;官方調查則反映假期造成的國有部門生產低迷。
經濟學人智庫資深經濟學家徐天辰預期,油價衝擊將限制3月民間PMI的表現,煉油和石化產業尤其受影響。徐天辰建議,決策者可透過提供較低成本的信貸,以及減少監管檢查負擔,協助中小企業緩解衝擊。
展望未來,這股動能能否持續,取決於需求是否持續,以及信心能否轉化為更積極的招聘和投資。
RatingDog創辦人姚煜的這番話,凸顯目前的復甦仍不穩固。
經濟背景與政策架構
3月PMI數據公布之際,政策支持力度略有加強。中國當局在3月初舉行的年度兩會期間,宣布2026年經濟成長目標為4.5%至5%,略低於過去三年維持的約5%目標。這項調整反映當局務實承認外部不確定性,包括貿易緊張和供應鏈中斷。
財政政策將提供多年來最具擴張性的支持;若將特別債券等工具納入計算,有效財政支持規模將接近12兆元人民幣(約1.74兆美元)。貨幣政策轉向適度寬鬆,預示未來幾個月可能降息並調降存款準備率。此外,當局已指定1,000億元人民幣財政金融協調資金,專門用於提振消費和民間投資。
儘管製造業反彈,經濟基本失衡仍然存在。1月和2月零售銷售年增僅2.8%,較12月加快,但相較歷史趨勢仍然疲弱。大型消費品表現尤其不佳,汽車銷量下滑7.3%。不含房地產的固定資產投資成長5.2%,但民間投資持續萎縮,年減2.6%,顯示政府支持項目以外的企業信心仍然脆弱。
就業分項指數仍令人憂心,官方製造業就業指數為48.6%,非製造業就業指數為45.2%,顯示勞動市場持續疲軟,可能限制內需復甦。涵蓋服務業和營造業的非製造業PMI則從49.5微升至50.1,勉強跨入擴張區間。
重點摘要
- 中國官方製造業PMI 3月升至50.4,高於經濟學家預測的50.1,創12個月來最強擴張
- 指數扭轉連續兩個月的萎縮,主因是農曆新年後恢復生產,以及出口訂單大幅增加
- 生產指數為51.4、新訂單指數為51.6;就業指數(48.6)和供應商交貨時間指數(49.5)仍處於萎縮區間
- 中東衝突引發投入成本急升,原材料價格指數躍升至63.9%
- 中國1月至2月出口年增21.8%,主要受東南亞和歐洲需求帶動
- 小型企業大幅改善(上升4.5點至49.3),但仍處於萎縮區間;大型企業則持平於51.6
- 高技術製造業持續表現優異,PMI為52.1,連續14個月擴張
- 民間RatingDog PMI預計3月將降至51.6,低於2月創下的五年高點52.1