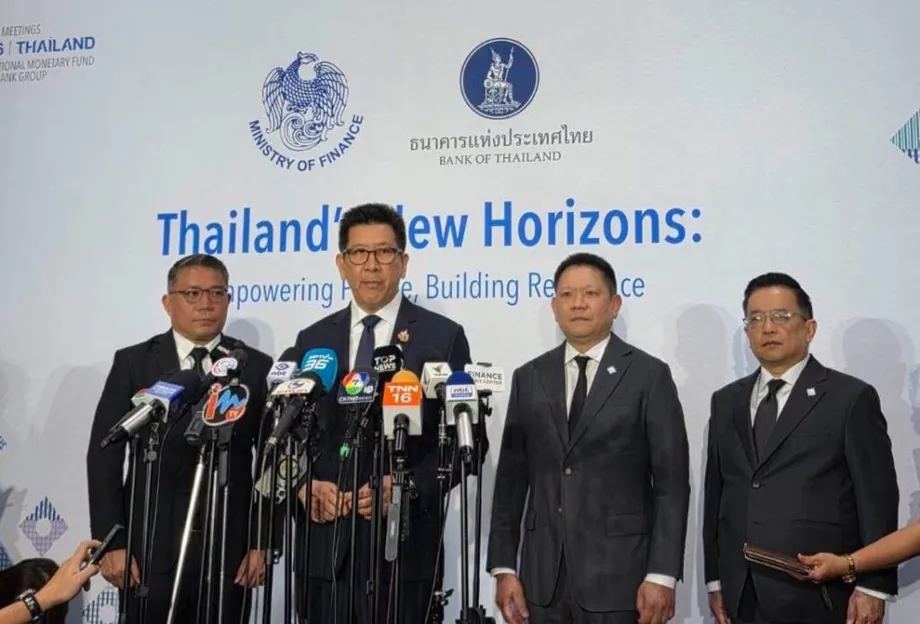
全球反詐計畫,將於曼谷啟動
泰國計畫於2026年10月14日,在國際貨幣基金(IMF)與世界銀行集團年會上推出《曼谷藍圖》,提出共同因應數位詐欺的方案。據估計,數位詐欺每年造成全球約1兆美元損失。泰國央行正與這兩個機構共同制定文件,作為政府、監管機關及金融業者的實務指南,而非新增一套具約束力的國際規則。
目錄
泰國國內面臨的風險不容小覷。根據泰國央行助理總裁差雅瓦迪・猜安南(Chayawadee Chai-anant)與經濟學家披提瓦・普魯克薩查(Pithiwat Pruksachat)的資料,泰國2024年詐欺損失達17.6億美元。他們在世界經濟論壇文章中指出,藍圖包含12項政策考量與五大行動領域,包括法律架構、防詐措施、合作及消費者保護。
泰國央行總裁維泰・拉塔納功(Vitai Ratanakorn)希望這項倡議能處理不只影響東南亞,也波及美國與拉丁美洲的問題。他也提醒,制定國際文件不代表泰國已完成自身工作。泰國仍須落實相關原則,持續改善因應措施。
談到這項倡議時,維泰說明了藍圖的預期作用:
我們期望《曼谷藍圖》能成為各國強化數位詐欺因應措施的實務參考。
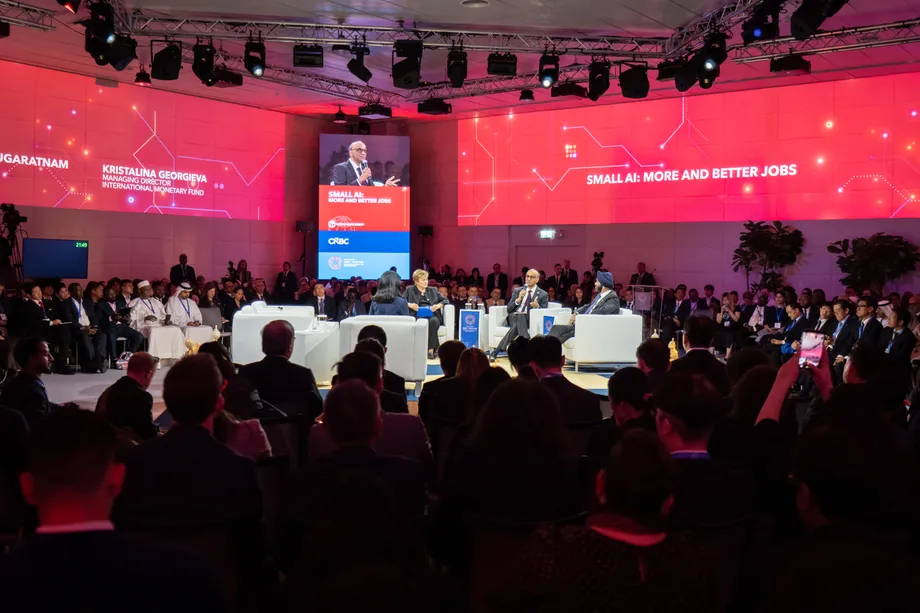
年會預定於10月12日至18日在曼谷舉行,預計有來自191個國家的逾1萬5,000名代表出席。這是泰國第二度主辦,泰國希望藉此將金融安全與更廣泛的經濟議程連結起來。
藍圖將要求各國採取哪些行動
藍圖預計涵蓋詐欺事件的完整處理流程:預防、偵測可疑活動、降低損害、協助受害者,以及追查或追回遭竊資金。範圍也包括金融商品設計、法律及機關間協調,並認知到漏洞可能在款項進入銀行前就已出現。
泰國央行作者提出的五項要點如下:
- 明確的國家策略與法律架構。
- 預防、偵測詐欺及追回損失的防護措施。
- 更妥善運用資安與打擊洗錢工具。
- 強化跨部門及跨境合作。
- 消費者保護、宣導與補救機制。
各國可依自身法律制度、金融服務與數位發展程度調整這些原則。這種彈性很重要,因為正擴大基本行動支付服務的國家,可能面臨與擁有成熟即時支付網絡及跨境匯款服務的國家不同的營運問題。
維泰將這項更廣泛的倡議歸納為三項優先事項:減少數位詐欺、強化資安,以及提升數位金融生態系的整備程度。成員國預計將提出意見及政策經驗,使藍圖成為共同學習的平台,而非單純輸出泰國法規。
這份文件也延續2018年由IMF與世界銀行推出的《峇里金融科技議程》,該議程旨在協助各國採用金融科技並管理相關風險。曼谷倡議聚焦更具體的挑戰:保護已使用數位金融服務的民眾,避免他們遭到利用這些服務的犯罪分子侵害。
損失規模仍須審慎解讀
維泰曾引用估計指出,網路相關詐欺與威脅造成的經濟損害約達1.03兆美元,其中超過三分之二發生在亞洲。泰國央行作者採用約1兆美元的全球年損失估值,並表示全球約50%至70%的成年人曾遭遇詐騙企圖。
這些數字描述的是不同情況。曾遭遇詐騙企圖,不等於已蒙受金錢損失;涵蓋網路威脅的廣泛估值,也不能視為與狹義定義的支付詐欺總額相同。這些估值呈現問題的規模,但無法提供一項可供比較所有國家損失的單一指標。
一份區域評估則提出另一項重要區別。東協加三宏觀經濟研究辦公室於2026年10月12日發布數位詐騙評估,指出目前證明詐騙影響整體金融體系穩定的證據仍有限。
這項發現並非否認詐騙對家庭與企業造成的損害,而是將已記錄的損失及信心受威脅,與「詐騙已使金融體系動盪」這項更強的主張區分開來。作者本雅蓬・占塔納(Benyaporn Chantana)、林偉文(Ivan Lim)與普拉尚特・潘德(Prashant Pande)仍認為,詐騙規模龐大且持續發生,必須跨部門、跨司法管轄區協調行動。
這項區別有助於理解維泰所說詐欺是全球結構性風險的意涵。詐騙可能侵吞存款、增加金融業者負擔,並使民眾不願使用數位服務,但未必會立即引發銀行業危機。
經本人同意的付款,也可能是詐騙
最棘手的問題之一,是受害者親自核准付款的詐欺。犯罪分子可能透過投資群組建立信任、冒充親屬,或說服民眾必須緊急匯款。銀行收到的是客戶本人發出的付款指示,但該指示其實是受騙所致。
東協加三宏觀經濟研究辦公室指出,這類經本人同意的付款詐騙尤其難以處理,因為操弄往往發生在金融機構介入之前。因此,犯罪流程中的重要環節可能不在金融監管機關的直接管轄範圍內。
泰國央行作者以「寶伊」(Ploy)說明這項問題,並明確指出她是綜合真實詐騙經歷創作的角色,並非具名受害者。一名具備數位技能、在曼谷經營咖啡館的業主加入投資群組,受到表面上的交易獲利吸引,進而投入存款並借款。她想提款時,卻遇到帳戶遭凍結及收到假稅款通知的情況。
這個例子說明,僅靠身分查核並不足夠。確認匯款人身分,無法判斷對方是否受騙。因應措施必須結合異常交易偵測,以及銀行、電信業者、數位平台和執法機關的行動。
這也顯示詐欺如何損害金融普及。損失金錢是立即傷害,但恐懼、壓力與信心受挫,可能使受害者遠離銀行應用程式及其他原本為了讓金融服務更容易取得而設計的工具。
泰國國內規範也將業者納入檢視
泰國的準備工作不只涉及國際藍圖。泰國央行曾就草案徵求公眾意見,期間截至2025年3月18日。草案提出詐欺管理政策,涵蓋預防、監控、應對、處理及支援受影響客戶;預計於2025年4月1日實施,並配合處理人頭帳戶及客戶查核的措施。
人頭帳戶是用來收受及轉移犯罪所得的銀行或電子貨幣帳戶。草案要求業者評估此類帳戶的風險、持續監控客戶交易,並更新風險分類。身分驗證要求則應依交易、商品及服務管道的風險而定。
董事與高階主管須對詐欺政策及可衡量的績效目標負責。商業銀行、特殊金融機構及提供可轉讓電子貨幣的業者,預計都須遵守所有要求;其他業者則可依其服務內容採用相關指引。
客戶應對措施包括提供全年無休的支援管道、訂定回應時限;若事件造成廣泛客戶損害或影響業者聲譽,還須向央行通報。草案也規劃與其他業者、反洗錢辦公室及泰國皇家警察分享資訊。
泰國央行作者後續的說明指出,一套業者責任架構自2025年4月起生效。未能符合規定防詐標準的金融機構及其他業者,須對因此造成的損失負共同責任。作者表示,業者須證明已設置規定的防護措施,而非讓客戶自行舉證業者失職。
這項說明不應解讀為每位詐騙受害者都會自動獲得賠償。責任歸屬取決於適用標準,以及業者是否符合要求。較早的草案時程與後續所述已生效架構,雖涉及相關措施,但不一定是完全相同的最終法規文本。
現金、黃金及通報的打詐成效
另一套跨業框架宣布於9月10日啟動,參與者包括央行、商業銀行與國營銀行、支付業者、銀行業以外的放款機構,以及超過2,000家貨幣兌換業者。參與者將承諾不協助非法金融活動或貪腐。
具體措施包括對超過500萬泰銖的現金存款加強盡職調查,以及嚴格限制以現金購買價值至少1,000萬泰銖的金條。這些管制鎖定非法所得可能流出一般數位支付帳戶的管道。
維泰表示,過去12個月的大額現金提領減少52%,大額黃金提領減少70%。這些變化被視為洗錢活動減少的跡象,但僅憑提領量,無法衡量犯罪所得的全貌。
針對受害者授權的付款,則有一項更直接的詐欺指標:2026年第二季損失降至18億泰銖,較2024年同期減少80%。按此降幅推算,2024年第二季的比較基準約為90億泰銖,減少約72億泰銖。
這項單季支付詐欺指標,不能直接與泰國2024年17.6億美元的全年詐欺損失估值相比,因為兩者的期間、幣別與類別都不同。它所支持的是較為狹義的結論:這類支付詐欺通報損失大幅下降,但更廣泛的詐欺問題仍須持續關注。
區域行動顯示銀行無法單打獨鬥
菲律賓提供了一個相似案例,說明《曼谷藍圖》所追求的協調行動。東協基金會執行長披提・西桑南(Piti Srisangnam)表示,詐騙中心已從早期集中在柬埔寨、泰國與越南,擴散至菲律賓、緬甸及東帝汶。
他引述全球反詐聯盟的一項研究表示,近80%的菲律賓人曾接獲詐騙者聯絡。這項暴露比例高於泰國央行作者所引述的全球50%至70%範圍,但由於調查對象與方法不同,不能據此精確排列各國名次。
「東協防詐準備計畫」預計透過2,000名種子講師組成的網絡,觸及300萬人。據當時資料,該計畫已有105名講師,相當於目標的5.25%。菲律賓計畫則以觸及約100萬名受益人為目標,約占區域目標的三分之一;合作夥伴包括菲律賓銀行行銷協會、Google及菲律賓央行。
菲律賓央行副總裁貝娜黛特・羅慕洛-普雅特(Bernadette Romulo-Puyat)說明,為何不能只靠宣導:
打擊詐騙不只需要提高意識,更需要採取行動並攜手合作。
菲律賓央行也與菲律賓國家警察簽署資訊分享協議,處理《反金融帳戶詐欺法》相關案件。警方成為簽署此類協議的第五個政府機關,此前已與調查、司法及證券主管機關建立合作安排。
這些措施分別處理同一問題的不同環節:協助民眾辨識操弄、強化金融機構內部的防詐管控,並讓調查人員取得追查犯罪活動所需資訊。
金融安全是泰國更廣泛議程的一環
維泰將數位詐欺防範與四項國內優先事項連結:家庭債務、中小企業取得信貸、公平成本的金融服務,以及與詐欺、詐騙或貪腐相關的非法資金。這些議題彼此息息相關。詐騙可能耗盡家庭存款或借款,犯罪資金也可能透過合法企業使用的服務流動。
泰國央行作者指出,另有兩項威脅可能削弱信任。若依賴少數科技業者,單一服務中斷就可能影響許多機構,2024年的CrowdStrike事件便是一例。數位平台也可能限制使用者的選擇;人工智慧決策若採用有偏誤的資料,則可能排除金融往來紀錄有限的人。
這些問題與犯罪詐欺並不相同,但有助於理解年會主題「安全且普惠的數位金融,促進金融福祉」。如果服務不可靠、不公平或不安全,取得服務的意義就會降低。
泰國年會議程也涵蓋數位與人工智慧轉型、全球碎片化下的韌性、氣候調適融資,以及人口變遷與長壽經濟。維泰表示,疫情以來泰國平均年經濟成長率為2.4%,低於1997年亞洲金融危機後的5.3%。兩者相差2.9個百分點;不過,這是不同經濟時期的比較,並不能證明成長放緩是詐欺所致。
時程與後續待定事項
以下重要日期連結了泰國國內準備工作與國際藍圖發布:
- 2025年3月18日:數位詐欺管理指引草案公開徵求意見截止。
- 2025年4月:根據泰國央行作者說法,業者責任架構生效。
- 9月10日:宣布啟動跨業承諾,以及現金與黃金管制措施。
- 2026年10月12日:年會開幕;東協加三宏觀經濟研究辦公室發布詐騙評估。
- 2026年10月13日:泰國財政部預定舉辦韌性主題旗艦活動。
- 2026年10月14日:《曼谷藍圖》預定發布。
- 2026年10月18日:年會預定閉幕。
財政部活動預計邀請IMF總裁克莉絲蒂娜・喬治艾娃(Kristalina Georgieva)、世界銀行集團總裁彭安傑(Ajay Banga),以及芬蘭副總理兼財政部長麗卡・普拉(Riikka Purra)出席。副總理兼財政部長艾克尼提・尼提坦帕拉帕斯(Ekniti Nitithanprapas)將防詐列為與投資、科技及泰國企業機會並列的議題。
目前尚未解決的核心問題是如何落實。藍圖的五項要點已對外說明,但各國如何將12項考量轉化為法律、監理、追回程序及損失責任規範,仍未定案。由於藍圖定位為實務指南,發布本身不會在全球建立可強制執行的義務。
泰國傳達的訊息是,藍圖發布應是進一步工作的起點,而非成功證明。真正的考驗在於,機構能否迅速分享資訊、攔阻可疑匯款、支援受影響客戶並追回資金,同時讓民眾仍能使用合法金融服務。
重點整理
- 《曼谷藍圖》預定於2026年10月14日在IMF與世界銀行集團年會上發布。
- 藍圖包含12項政策考量及打擊數位詐欺的五大核心領域,但不會制定具約束力的國際規則。
- 泰國央行作者表示,泰國2024年詐欺損失達17.6億美元。
- 詐騙受害者授權付款的通報損失,2026年第二季降至18億泰銖,較兩年前同期減少80%。
- 泰國業者責任架構自2025年4月起實施,責任歸屬與業者是否未達規定防護標準有關。
- 東協加三宏觀經濟研究辦公室呼籲協調行動,同時指出目前證明詐騙影響整體金融體系穩定的證據有限。