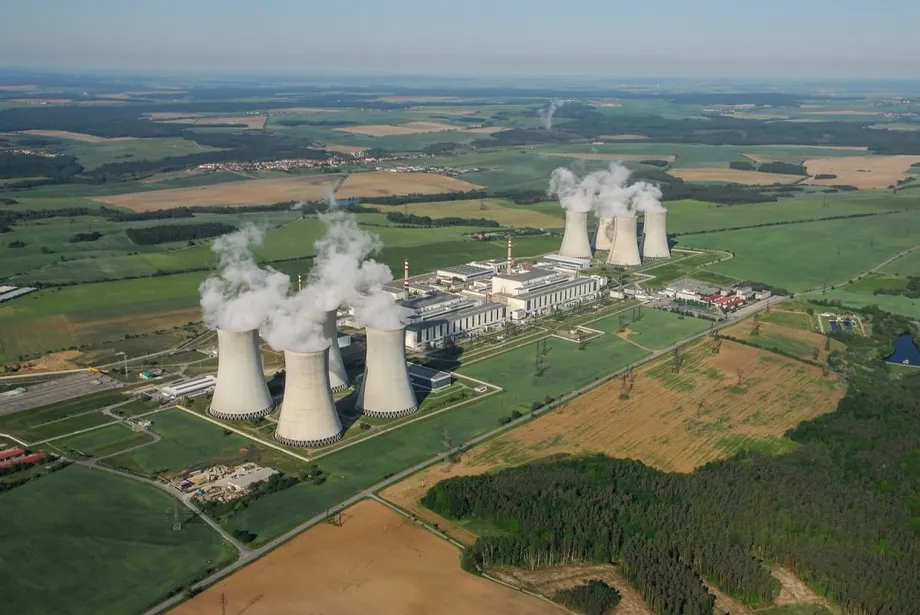
韓國企業競逐美國核能市場
SK集團、三星物產、現代建設與斗山能源正在評估組成財團,投資最高4兆韓元,取得美國核能技術企業西屋電氣5%至10%的股權。這項投資提案將韓國幾家大型工業企業與政府推動在美興建核電廠的更廣泛計畫連結起來。
目錄
根據2026年10月14日刊出的報導,SK將扮演主要投資人的角色,也就是率先投入大筆資金,讓其他投資人得以加入。SK正評估投入數兆韓元,其他參與者則考慮各自出資數千億韓元。
據報導,韓國產業通商資源部正在向有意參與的企業徵求投資意向書。這類文件記錄企業在協商持續進行期間,願意推動投資的意向。相關提案報導尚未公布最終收購協議、確認各公司的出資額或完成日期。
這項潛在股權收購,與兩國政府合作、斥資1,200億美元在美國興建8座核反應爐的計畫並行。韓國企業希望參與相關工程,包括取得營建合約、設備訂單,以及進軍因應人工智慧與其他用途電力需求的市場。
這兩筆金額的區別十分重要。財團提議投資的金額是最高4兆韓元,而非40億美元,目的是購買西屋電氣的股份。1,200億美元則是擬議中的核反應爐興建計畫經費,規模大得多,也有各自的融資需求。
SK可能如何出資一半
SK正考慮採取配對出資安排,由SK投入的金額,等同其他參與企業的出資總額。據報導,政府已接洽七至八家企業,包括斗山能源、三星物產、現代建設及GS建設。
投資討論中舉例說明,若SK以外的企業合計出資1.5兆韓元,SK也會投入1.5兆韓元,形成3兆韓元的資金池。這只是說明該安排可能如何運作;各參與者仍在評估個別出資金額。
據報導,SK會長崔泰源親自督導集團對這項投資的興趣。SK的策略不只涵蓋核能,也延伸至美國天然氣市場,將能源投資與SK既有的半導體及AI資料中心業務相連結。
SK可能透過SK海力士旗下未上市的美國子公司AI Company進行投資。該投資平台源自Solidigm;SK海力士於2021年收購英特爾NAND記憶體事業後,Solidigm加入集團。經過重組後,營運中的記憶體事業保留Solidigm之名,原有實體則轉為AI投資平台。
擬議股權的可能成本
投資銀行估算,若西屋電氣上市,其估值最高可達300億美元。關於美韓核能合作架構的報導指出,韓方已取得以公開發行價格打九折購買股份的權利。
以此估值計算,10%股權在折扣前價值30億美元,折扣後為27億美元。後者估計約為3.7兆韓元,接近財團擬募資上限4兆韓元。以相同假設計算,5%股權折扣後的價格為13.5億美元。
這項計算說明,為何收購少數股權仍可能需要數兆韓元。最終持股比例預計將取決於股份附帶的權利,以及盡職調查結果。盡職調查是投資前檢視公司財務、合約與風險的程序。據報導,目標股權包含投票權,讓買方得以參與股東決策。
8座反應爐與智慧財產權協議
韓國電力公社(KEPCO)及韓國水力原子力公司(KHNP),是政府推動這項擬議投資所涉合作的核心企業。官員也一直在研議讓民間企業參與,以減輕這兩家公營公司收購西屋電氣時須承擔的財務負擔。
據報導,反應爐計畫包括最多2座韓國APR1400機組,以及6座西屋電氣AP1000機組。兩者是不同的反應爐設計,各自涉及不同技術、工程需求與商業安排。
KEPCO、KHNP與西屋電氣於2025年達成和解協議,處理智慧財產權爭議。智慧財產權是對技術與設計所享有的法律權利。根據投資討論相關報導,該協議曾限制韓國反應爐技術進入美國市場。
據報導,新的合作計畫將設下例外,允許採用上述韓國與西屋電氣反應爐的組合。這使和解協議條款具有重要商業意義:韓國企業希望藉由持股進入西屋電氣,同時也爭取讓自家反應爐設計納入美國營建計畫。
據報導,1,200億美元的反應爐計畫提案,正與更廣泛的2,000億美元美韓戰略投資承諾一併討論。這些數字代表不同層級的投資規劃。投資人仍須敲定各個專案的資金、所有權與營收分配方式。
各公司希望取得什麼
三星物產與現代建設希望取得工程、採購與施工合約,通常簡稱EPC。簡單來說,就是負責設計專案、採購設備與材料,並完成興建。
斗山能源希望增加大型設備供應,包括反應爐與蒸汽產生器。蒸汽產生器會將反應爐冷卻系統的熱能傳至另一迴路中的水,產生蒸汽,再由蒸汽帶動渦輪機發電。
SK的利益在於將能源與運算所需電力連結起來。其半導體與AI事業仰賴穩定供電,投資反應爐技術則提供參與供電的機會。對財團各成員而言,這項股權收購被視為策略性投資,同時有望帶來相關商業機會與持股收益。
SK的核能布局不只TerraPower
SK已透過由比爾蓋茲擔任董事長的TerraPower,布局美國核能技術。SK Inc.與SK Innovation於2022年合計投資2.5億美元,成為主要股東。
SK Innovation也於8月與TerraPower簽署主要條款協議,推動國際小型模組化反應爐(SMR)計畫。SMR的設計發電量低於傳統大型反應爐,開發商則希望能在工廠製造更多組件,再運至專案地點組裝。
據報導,KHNP也於1月投資TerraPower,進一步連結韓國公營核能業者與SK既有投資。西屋電氣將擴大SK在大型反應爐設計、核燃料供應與維護業務的布局,並延伸其對新型反應爐技術的投資。
這項投資討論,接續企業核能業務發展與美國擴張計畫的多項進展:
- 2022年:SK Inc.與SK Innovation投資TerraPower 2.5億美元。
- 2025年:KEPCO、KHNP與西屋電氣達成智慧財產權和解協議。
- 2025年5月:總統唐納・川普設定目標,要在2050年前將美國核能發電容量擴大至400吉瓦。
- 2026年8月:SK Innovation與TerraPower簽署主要條款協議,推動全球SMR計畫。
- 2026年10月14日:報導詳述韓國財團及最高4兆韓元的投資提案。
美國核能擴張的規模
總統唐納・川普於2025年5月簽署行政命令,設定目標,要在2050年前將美國核能發電容量從約100吉瓦提高至400吉瓦。發電容量指電廠在特定時點可產生的電力,而非一年內實際發出的總電量。
這項目標代表發電容量將增至原來的四倍,增加300吉瓦。若以每座反應爐1.4吉瓦估算,需約214座反應爐;投資討論中通常約稱210座。這項計算呈現擴張計畫的規模;實際新增容量仍將取決於選定的設計與規模。
AI資料中心是韓國企業有意參與的重要商業原因。這類設施運作大量電腦,需要穩定供電。SK的計畫將其運算業務與能源基礎設施相連結,而營建與設備業者則看好供應新發電廠的商機。
為何民間資金無法直接投入所有專案
現行政府投資架構為民間參與帶來實際障礙。根據協商中所述的安排,一家名為I-SPV的上層投資公司,將持有每一家個別專案公司(P-SPV)100%股權。
SPV是特殊目的公司,為特定投資或專案成立的企業。在此架構中,上層公司將位於專案公司之上,投資收益則依韓國與美國商定的原則分配。
一名政府高層官員表示,這種架構使民間策略性投資人或財務投資人難以直接參與,而美國目前不希望民間資本投入個別專案。若要開放民間參與,所有權與收益分配方式都必須調整。
這項議題涉及兩類潛在投資人。建商與設備製造商等策略性投資人,除了投資收益,也希望取得業務機會。私募股權基金及金融機構等財務投資人,主要尋求其投入資金的回報。購買西屋電氣股份與為特定反應爐專案提供融資,涉及不同的所有權安排,因此協商必須分別處理。
融資預期與天然氣布局
據報導,部分韓國私募股權公司正聯繫大型企業,洽談美國核能投資。投資銀行界預期,若採用商業貸款安排,年報酬率可能約為6%。實際回報仍取決於融資條件與最終專案架構。
結合政府資金、企業投資與民間融資,可能降低工業企業對個別電廠的出資額。營建業者可將更多資源投入施工,設備製造商則可專注生產。財務投資人也能參與預計多年持續創造收益的基礎建設專案。
阿拉斯加液化天然氣(LNG)計畫也被列為重新檢討政府投資架構的可能原因。LNG是經冷卻液化、以利運輸的天然氣。開發阿拉斯加計畫需要大規模興建管線與液化設施,融資需求相當龐大。
投資銀行業者認為,隨著專案預算與支出計畫逐步成形,商業貸款可能成為必要融資方式。這也與SK對核能及天然氣的興趣相呼應:其美國能源策略涵蓋不只一種供電與供燃料的方式。對西屋電氣投資財團而言,眼前的工作是將投資意向轉化為可行的收購架構,同時由兩國政府處理大型專案的參與方式。
重點整理
- SK、三星物產、現代建設與斗山能源正評估投資最高4兆韓元,取得西屋電氣5%至10%股權。
- SK可能配合其他參與者的出資總額投入相同金額,並透過其美國AI投資平台進行投資。
- 若西屋電氣估值為300億美元,且購股可享九折優惠,取得10%股權的成本將為27億美元,約合3.7兆韓元。
- 相關的美國核電興建計畫涉及1,200億美元及8座反應爐:最多2座APR1400機組與6座AP1000機組。
- 營建合約、設備供應,以及為AI業務提供電力,是主要商業利益所在。
- 若要讓民間投資人直接參與個別專案,政府投資架構必須調整。
- 各公司仍在評估出資承諾,最終收購協議與完成日期尚未公布。