全球轉向高品位煤,印尼煤炭出口熱潮受挫
印尼長期以來是全球最大的動力煤出口國,如今正面臨重大變局。煤炭業是印尼經濟的重要支柱,但目前承受日益沉重的壓力:中國與印度這兩大主要客戶正大幅減少進口印尼煤,轉而採購其他供應國熱值(CV)較高的煤炭。這項策略轉變正在重塑全球煤炭貿易流向,迫使印尼礦商重新思考經營模式,對印尼經濟與全球能源市場都將造成深遠影響。
目錄
中國與印度為何不再青睞印尼煤?
問題核心在於煤炭品質。印尼煤以中、低熱值為主,與澳洲、蒙古、南非及俄羅斯等國的高品位煤相比,每噸產生的能源較少。隨著全球煤價下跌,低品位煤與高品位煤之間的價差縮小,使得追求更高能源效率與較低排放的買家更願意選擇後者。
印度煤炭貿易商 I-Energy Natural Resources 董事 Vasudev Pamnani 說明其經濟考量:
高熱值煤價格較貴,但以目前價格計算,每花一美元能產生更多能源。100萬噸高熱值煤可取代印尼的120萬至130萬噸,甚至150萬噸煤。
這表示,中國與印度的發電廠及工業用戶若選用高品位煤,就能以較少的煤炭滿足能源需求,同時降低成本與排放。
替代供應國帶來的競爭
中國與印度不只是減少採購印尼煤,也正積極尋找新的供應國。2025年前五個月,蒙古對中國的煤炭出口激增44.8%,南非對印度的出貨量則增加26.1%。兩國也增加自哈薩克、哥倫比亞、莫三比克及坦尚尼亞進口煤炭;俄烏衝突擾亂傳統貿易路線後,坦尚尼亞已成為全球煤炭市場的新興供應國。
在中國,價格折讓的俄羅斯煤炭品質相近,進一步擠壓印尼出口。Kpler 分析師 Zhiyuan Li 指出,印尼中、低熱值煤難以與這些更便宜的替代品競爭。與此同時,澳洲高品位煤在中國的市占率上升,印度貿易商也在分散採購來源,納入更多能源密度較高的煤種。
中國與印度國內產量激增
另一項重要因素是中國與印度國內煤炭產量快速增加。中國產量創下49億噸的紀錄,印度則突破10億噸。當地供應激增,是兩國強化能源安全、降低進口依賴整體策略的一環,尤其是在兩國都設法控制成本與排放之際。
中國煤炭運銷協會分析師 Li Xuegang 指出政策方向的轉變:
政府收緊排放管制,將大幅降低對低熱值及低品質煤種的需求。
中國動力煤基準價格已跌至四年低點,當地公用事業公司也愈來愈能從國內或鄰近供應國取得品質較好的煤炭,進一步侵蝕印尼的市占率。
對印尼煤炭出口與經濟的影響
數據呈現出嚴峻現況。2025年前五個月,印尼對中國與印度的動力煤出口分別下跌12.3%與14.3%,跌幅超過兩國煤炭進口總量的整體降幅。據數據分析公司 Kpler 資料,同期印尼煤炭出口總量下滑12%,至1億8,700萬噸,為三年來最低水準,也顯示出口可能出現長期下滑。
中國與印度合計占印尼煤炭出口近三分之二,因此衝擊十分深遠。煤炭業約占印尼經濟活動的3.6%,並僱用數萬名勞工。若景氣持續低迷,受到威脅的不只是企業獲利,還包括政府收入與地方就業。
營運與法規挑戰
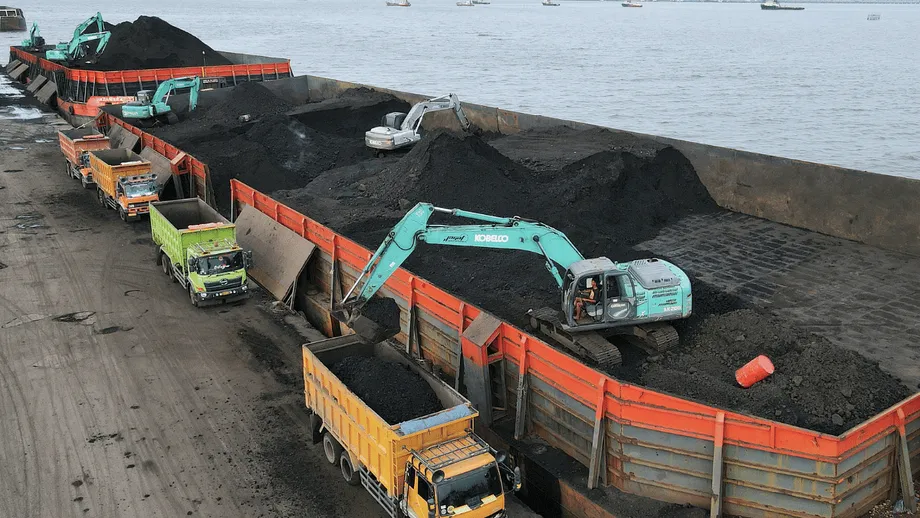
出口機會縮減之際,印尼煤礦業者正忙著調整策略。許多業者將銷售轉向國內市場,尤其是快速擴張的礦物冶煉業;與受到嚴格監管的電力公用事業部門相比,冶煉業利潤更高。目前國內煤炭交付量占全國供應量48.6%,創十多年來最高比重。
然而,國內需求仍有限。印尼煤炭總產量預估將從2024年的8億3,600萬噸降至今年的8億噸以下;國內消費量則預估僅達2億5,000萬至2億6,000萬噸,高於去年的2億3,300萬噸。這將造成大量供過於求,導致採礦設備閒置、營運效率不彰。
印尼礦業專業人士協會(Perhapi)工業關係主管 Ardhi Ishak Kosen 表達憂慮:
採礦設備利用率偏低,有些機器閒置,有些則縮短工時運作,甚至完全停擺。
礦商也敦促政府撤回增加財務負擔的規定,例如強制摻配生質柴油,以及要求將部分出口外匯收入留在國內。有些買家指出,印尼煤炭參考價格(HBA)仍高於全球市場現行價格,是出口下滑的原因之一。
全球煤炭市場的贏家與輸家
中國與印度的轉變為全球煤炭市場帶來新的贏家。蒙古在中國市場、南非在印度市場的占比分別攀抵歷史新高。基礎建設與物流改善,讓中國以更低成本從蒙古與俄羅斯進口鐵路運輸煤炭;印度買家則愈來愈青睞南非煤。
澳洲、哈薩克、哥倫比亞、莫三比克及坦尚尼亞等國,也因替代供應來源而提升市占。供應鏈多元化部分是對地緣政治緊張局勢的回應,例如俄烏衝突擾亂傳統貿易流向,促使買家尋找新的合作夥伴。
價格趨勢與市場動態
自2023年底以來,全球煤價持續走低。2025年5月,澳洲紐卡索港發熱量每公斤6,300大卡、船上交貨(FOB)煤價平均為每噸104.41美元,較一年前下跌26.5%。反映中國買家偏好煤種的印尼與澳洲煤炭指數均下跌,其中澳洲基準價格跌得更快。這使亞洲買家更容易取得高品位煤,加速轉離印尼供應。
航運與物流也發揮了作用。蒙古與俄羅斯通往中國的鐵路連結改善,降低了運輸成本;乾散裝航運市場供過於求,則使運費維持低檔,讓買家更容易向多元供應國採購煤炭。
印尼的策略回應:國內市場與冶煉業
面對出口下滑,印尼礦商愈來愈積極開拓國內市場,尤其是礦物冶煉業。鎳冶煉廠尤其成為亮點,收購價格優於電力部門或國際買家。政府的國內市場義務(DMO)政策規定,部分煤炭產量必須在當地銷售;預計冶煉廠將消化今年 DMO 煤量的31.2%,而發電仍是最大消費部門,占58%。
印尼煤礦業協會(APBI)代理執行董事 Gita Mahyarani 說明這項轉變:
生產商優先履行現有合約,尤其著重仍依賴中熱值煤的東南亞國家。當地燃煤電廠仍普遍使用,對[MCV]煤的需求持續穩健,加上地理位置鄰近,具備物流優勢。
礦業公司力求在艱困市場中維持競爭力,因此將成本效率列為首要任務。然而,當地需求成長有限,產量過剩仍是風險。
法規與政策障礙
業界領袖呼籲政府放寬監管,協助業者度過低迷期。Perhapi 的 Ardhi 建議煤炭生產商提高營運效率並減少資本支出。他也敦促政府撤銷增加財務負擔的政策,例如強制使用 B40 生質柴油,以及要求將部分出口外匯收入留在國內。
有些買家認為,作為出口交易定價依據的印尼煤炭參考價格(HBA),相較全球市場價格過高,已導致出口下滑。2025年6月下半月的 HBA 定為每噸98.61美元,較當月稍早下跌2.33%,但自3月以來仍已下跌23%。
長期風險與未來方向
專家警告,目前的低迷可能預示印尼煤炭業將長期衰退。該產業高度依賴少數買家;隨著中國與印度提高國內產量並轉向高品位煤,印尼出口前景可能持續受限。
能源轉型研究所(Energy Shift Institute)的 Hazel Ilango 提醒:
印尼煤礦業者也必須開始認真看待這些跡象。
此外還有其他風險。多數印尼煤炭公司由內部人士牢牢掌控,限制了彈性與創新。國內供應規定與高權利金等法規也壓縮獲利,取得全球融資的管道同樣受限。民間企業與投資人普遍著眼短期獲利,而非長期轉型計畫;政府政策也往往前後不一。
印尼正面臨政策兩難:政府承諾減排並轉型至潔淨能源,卻持續擴大煤炭產量並核准新建電廠。國內補貼使煤炭價格維持低廉,但突然祭出的出口禁令擾亂了全球市場。與此同時,國營電力公司計畫在一項200億美元的轉型協議下提前除役燃煤電廠,另一方面卻仍在興建新電廠以支援冶煉業。
對全球能源轉型的更廣泛影響
中國與印度轉離印尼煤,是全球邁向潔淨能源與提升效率的更大趨勢之一。去年中國能源需求增長中,超過75%由潔淨能源滿足。印度也大力投資再生能源,並尋求降低對進口煤炭的依賴。
對印尼而言,挑戰在於讓經濟與能源部門多元化,以免在全球邁向低碳未來之際落後。當前危機或可成為警訊,促使政策制定者與業界領袖加速轉型至潔淨能源,並推動更永續的經濟成長。
摘要
- 中國與印度轉向向替代供應國採購高品位、能源密度較高的煤炭,印尼對兩國的煤炭出口因此大幅下滑。
- 全球煤價下跌,縮小低品位煤與高品位煤的成本差距,使買家更青睞後者。
- 中國與印度提高國內煤炭產量並分散進口來源,進一步降低對印尼供應的依賴。
- 印尼礦商轉向國內市場,尤其是礦物冶煉業,但當地需求有限。
- 營運效率不彰、法規負擔與政策矛盾加重了產業挑戰。
- 專家警告,市場低迷可能預示長期衰退,並呼籲印尼加速轉型至潔淨能源、推動經濟多元化。