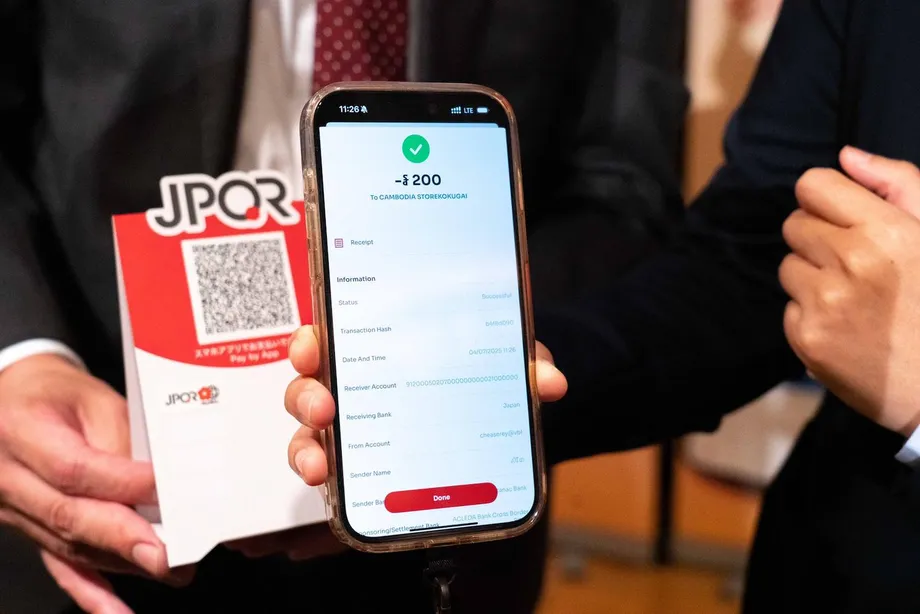
柬埔寨與日本啟動跨境 QR Code 支付
柬埔寨與日本的金融環境迎來新時代,兩國正式啟動跨境 QR Code 支付,為數位金融與雙邊合作寫下重要里程碑。這項措施於 2025 年 7 月 4 日在大阪世界博覽會宣布,讓柬埔寨旅客能在日本使用當地銀行或行動支付 App 輕鬆付款。預料此舉將帶動兩國觀光、貿易與投資,同時也可成為區域數位支付整合的典範。
目錄
柬日跨境 QR 支付系統是什麼?
這套新系統串接柬埔寨的 KHQR(高棉 QR)與日本的 JPQR(日本 QR)支付平台,讓兩國的數位支付基礎設施能互通。實際使用上,柬埔寨民眾現在可以透過 Bakong、ACLEDA Super App、Sathapana Mobile 等 App,在日本商家掃描 JPQR 代碼,直接從高棉瑞爾銀行帳戶付款。這免除了攜帶現金或兌換貨幣的需求,讓旅客與商家都能更便利、安全地進行交易。
這項服務的推出,源自柬埔寨國家銀行(NBC)、日本支付協會(PJA)與日本經濟產業省(METI)一系列的協議與合作。第一階段開放柬埔寨用戶在日本付款;預計不久後推出的第二階段,則將讓日本用戶掃描 KHQR 代碼,在柬埔寨付款。
如何使用?
柬埔寨用戶的操作方式相當簡單:
- 下載並註冊支援 KHQR 的 App,例如 Bakong、ACLEDA Super App 或 Sathapana Mobile。
- 在日本購物或用餐時,尋找顯示 JPQR 代碼的商家。
- 開啟 App,選擇付款功能並掃描 JPQR 代碼。
- 付款即時處理,從用戶的高棉瑞爾帳戶扣款,並以日圓入帳至日本商家。
這套系統運用現有的數位支付基礎設施,讓數百萬已使用行動銀行與電子錢包的柬埔寨民眾都能使用。
背景:邁向互通的歷程
這套跨境支付系統的推動,始於 NBC 與 METI 於 2023 年 12 月簽署的合作備忘錄,雙方聚焦於統一 QR Code 支付。接著,NBC 與 PJA 於 2025 年 4 月簽署諒解備忘錄(MoU),指定 PJA 為專案營運機構,並為技術與營運整合奠定基礎。
柬埔寨主要銀行,包括 ACLEDA 與 Sathapana,獲指定為贊助銀行,負責整合跨境銀行系統、提供支付服務及協助處理爭議。日本方面則由 NETSTARS Co., Ltd. 擔任支付與清算營運商,確保系統連線穩定並提供技術支援。
為何採用 QR Code 支付?
QR Code 支付因操作簡便、成本低且相容於智慧型手機,在亞洲日益普及。與傳統刷卡系統不同,QR 支付不需要昂貴設備或複雜基礎設施,因此大型零售商與小型商家都適用。KHQR 與 JPQR 互通,也反映區域更廣泛的趨勢:各國正串接支付系統,促進跨境商業往來與觀光。
對旅客、企業與經濟的影響
這套新系統最直接的受益者,是前往日本的柬埔寨旅客。他們現在可以支付商品與服務費用,不必煩惱貨幣兌換,也不用攜帶大量現金。這點尤其重要,因為日本一直是柬埔寨觀光客、學生與商務人士喜愛的目的地。
對日本商家而言,這套系統讓他們得以接觸柬埔寨顧客,有望提升銷售並深化經濟往來。兩國各種規模的在地企業現在都能接受跨境 QR 支付,提供更多付款選項並提升營運效率。
帶動觀光與投資
專家認為,新的支付系統將促進柬埔寨與日本之間的觀光與投資流動。柬埔寨皇家學院經濟學家 Hong Vanak 指出,簡單有效率的支付方式,能為吸引外國直接投資與觀光客注入新動能。待第二階段開放日本旅客在柬埔寨使用自己的 App 付款,預期將進一步擴大這些效益。
柬埔寨皇家學院經濟學家 Hong Vanak 表示:
「支付方式簡單有效率,就能為吸引更多外國直接投資進入柬埔寨注入新動能。這項以 QR Code 為基礎的跨境支付系統正式推出後,將帶來極大便利,對觀光客尤其如此。等到日本民眾也能在柬埔寨使用 QR Code 付款,預料將有更多日本觀光客與投資人前來。」
降低成本並提升安全性
這套系統讓民眾直接從銀行帳戶付款,降低處理現金與兌換貨幣的需求,避免相關成本與風險。交易以安全方式即時處理,可將詐欺與錯誤的風險降至最低。這對中小企業(SMEs)尤其重要,因為這類企業往往難以接受國際付款。
ACLEDA Bank 表示,這項措施將協助在地企業安全、便利地管理營運,降低成本並帶動經濟成長。該行也計畫將跨境 QR 支付拓展至區域內其他國家,進一步推動柬埔寨融入全球數位經濟。
區域與全球脈絡:柬埔寨的數位躍進
柬埔寨與日本串接 QR 支付系統,是該國金融部門現代化與推動數位普及整體策略的一環。柬埔寨已與越南、泰國、寮國、南韓、馬來西亞及銀聯國際(UPI)建立類似的跨境 QR 支付協議。2024 年 10 月,柬埔寨也與 Ant International 合作,讓 Alipay Plus 用戶能在柬埔寨透過 KHQR 付款,連結全球超過 16 億名用戶。
快速數位化正協助柬埔寨跨越傳統銀行服務的門檻、降低交易成本,並推動高棉瑞爾的使用。這也呼應東協支付連結計畫(ASEAN Payment Connectivity initiative)的區域努力,目標是讓東南亞及其他地區的跨境支付更快速、更便宜且更透明。
日本的角色與區域布局
日本經濟產業省積極與區域夥伴推動跨境 QR 支付互通,目標是在 2025 年前全面落實。日本與柬埔寨的合作被視為更廣泛整合的試點,未來可望拓展至其他東協國家,以及印度、香港等非東協地區。
日本支付協會總幹事 Fukuda Yoshio 說明這項合作的更大願景:
「我們謹此向所有支持這項措施實現的利害關係人表達由衷謝意,並特別感謝柬埔寨與日本兩國政府。今天的宣布是這項努力中的重要一步。我們期待,此次連結將促進支付以外的跨境交流,建立聯繫與網絡,讓柬埔寨與日本持續成長、繁榮。」
技術與營運細節
這套跨境 QR 支付系統建構於穩健的數位基礎設施之上,運用柬埔寨的 Bakong 平台與日本的 JPQR 標準。Bakong 由柬埔寨國家銀行推出,是支援高棉瑞爾與美元交易的區塊鏈支付系統。截至 2024 年,Bakong 註冊用戶超過 642,500 人,處理交易逾 6 億筆,高棉瑞爾的使用量也大幅增加。
JPQR 是日本統一的 QR Code 標準,旨在簡化該國多元金融生態系中的數位支付。透過整合這兩套系統,這項措施可確保跨境交易相容、安全並即時清算。
合作銀行與營運商的角色
ACLEDA Bank 與 Sathapana Bank 擔任柬埔寨的贊助銀行,提供技術支援、支付服務並協助處理爭議。日本方面的合作夥伴包括三井住友銀行(SMBC)與 NETSTARS,負責日本境內的清算與網路營運。這種公私協力模式能有效處理監管與營運上的挑戰。
更廣泛的意義:區域整合典範
柬日 QR 支付連結不只是技術上的成就,也代表區域金融整合的新模式。透過採用共同技術標準並促進監管合作,這項措施為其他國家建立類似連結鋪路。隨著東協市場日益數位化、互聯,這項發展尤其重要。
經濟學家 Duch Darin 強調此舉的區域意義:
「KHQR–JPQR 聯盟對實現柬埔寨與日本的數位經濟願景具有重要意義。這符合 NBC 的策略願景,也就是運用 Bakong 與 KHQR 等數位公共基礎設施,推動金融普及與創新。JPQR 也以類似目標為方向,因此這項合作相當契合,也著眼於未來。」
這套系統減少對現金與外匯兌換的依賴,也有助於金融穩定與普及,鼓勵更多民眾與企業參與正式金融體系。
展望未來:接下來會如何發展?
第一階段順利推出只是開始。預計在 2025 年底前推出的第二階段,將讓日本用戶掃描 KHQR 代碼,在柬埔寨付款。這將進一步促進雙邊交流,也為區域內其他跨境支付措施樹立先例。
柬埔寨國家銀行與日本支付協會都表示,將與公私部門夥伴密切合作,確保系統順利實施並擴大服務範圍。最終目標是打造無縫、安全且普及的數位支付環境,讓兩國的旅客、企業與經濟都能受益。
重點整理
- 柬埔寨與日本已啟動跨境 QR Code 支付系統,柬埔寨民眾可使用 Bakong、ACLEDA、Sathapana 等當地 App 在日本付款。
- 這項措施由柬埔寨國家銀行、日本支付協會與日本經濟產業省共同合作推動。
- 第一階段開放柬埔寨用戶在日本掃描 JPQR 代碼付款;第二階段將讓日本用戶掃描 KHQR 代碼,在柬埔寨付款。
- 這套系統讓旅客付款更簡便,減少攜帶現金與兌換貨幣的需求,並提升安全性與便利性。
- 兩國在地企業都能提供更多支付選項,並進行即時、低成本的交易。
- 這項措施預期將帶動觀光、貿易與投資,也為區域數位支付整合樹立典範。
- 柬埔寨快速數位化並拓展區域支付連結,使其在跨境金融科技創新領域占有領先地位。
- 這項合作反映亞洲經濟體朝支付互通與無現金化發展的更廣泛趨勢,未來仍有進一步拓展與整合的空間。