中國整治盲目跟風:科技投資的轉捩點
2025 年 8 月 1 日,中國國家發展規劃部門宣布一項關鍵措施:整治新興產業的「盲目跟風」,尤其是電動車(EV)、電池與太陽能等領域。此舉鎖定大量資金湧入熱門產業的現象,大小企業紛紛投入,引發價格戰、產能過剩與利潤萎縮。這種狂熱競爭在中國稱為內卷,已成為企業與整體經濟的一大負擔。
目錄
官員警告,不應盲目模仿,也不應自我傷害式削價,並強調競爭必須有所節制,創新也應有序推進。中國國家主席習近平本人也曾呼籲打破內卷循環、提升標準。新規旨在避免混亂的景氣繁榮與衰退循環,並落實投資紀律,同時仍鼓勵創新。這不是退縮,而是一次戰略重整;它已開始重塑中國資本的全球流向,而東南亞正處於這場轉變的最前線。
中國為何從追求速度轉向重視品質?
多年來,中國科技與製造業的成長模式以快速擴張、激烈價格競爭,以及不懈爭取市占率為特色。這種做法雖成功擴大產業規模,卻也造成產能過剩、利潤微薄,以及品質競爭一路下探。政府的新立場顯示,中國正轉向高品質發展,標準、永續性與長期可行性的重要性將高於一味求快。
北京整治內卷,旨在抑制國內投機過熱,為中國企業更有選擇、更具永續性地拓展海外市場預作準備。透過為先前助長投資劇烈波動的「熱錢」降溫,中國正鼓勵企業尋求長期產業合作,尤其是在東南亞。訊息十分明確:粗放式成長的時代已經結束;未來屬於能提供持久、創新且負責任解決方案的企業。
中國的新做法如何重塑東南亞?
近年來,東南亞已成為中國科技投資的磁吸地。當地年輕、以行動裝置為主的消費者、快速都市化,以及支持性的國家政策,為數位轉型創造了有利條件。中國資金大量湧入此區,阿里巴巴、騰訊、字節跳動與商湯科技等科技巨頭,已向雲端運算、人工智慧、電子商務與數位基礎建設投入數十億美元。
不過,投資型態正在改變。中國企業不再以反覆無常的投機資金追逐最新風潮,而是採取更審慎的布局,建設製造基地、成立合資企業並整合供應鏈。這項轉變在電動車、綠色科技與數位金融等領域尤其明顯;中國企業輸出的不只是產品,還包括完整的產業生態系。
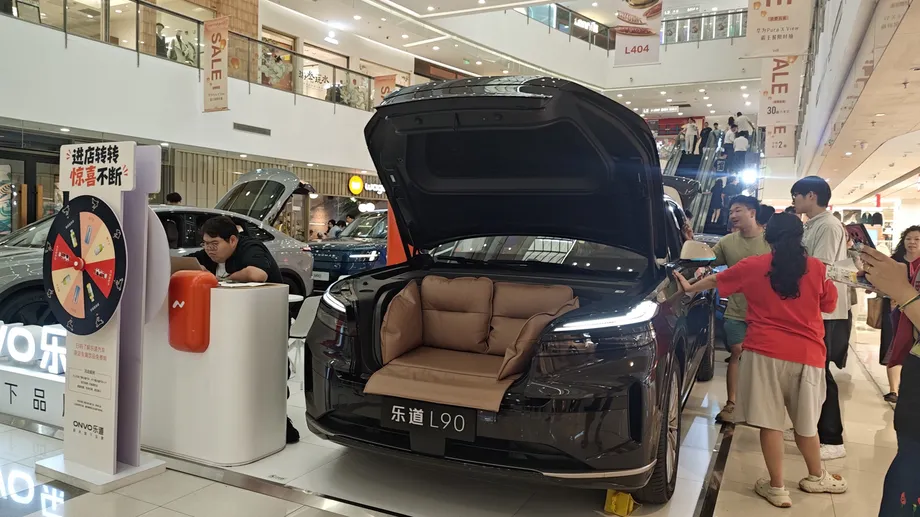
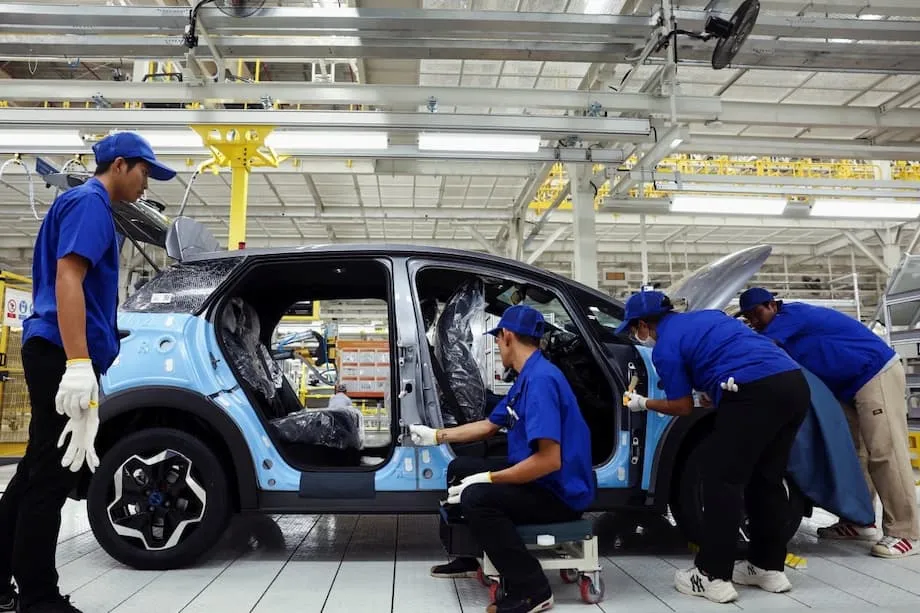
例如,長安汽車近期在泰國羅勇啟用首座海外新能源車(NEV)工廠,投資近 9 億美元,建置製造、研發與在地服務。這代表發展方向已從單純出口,轉向輸出完整的生態系、資本與技術。電子產品、鋰電池與先進材料領域也出現類似趨勢,中國企業將組裝、零組件與服務業務移往東南亞。
新加坡、印尼、越南與泰國:崛起中的新樞紐
新加坡已成為中國科技投資的首要目的地,2023 年吸引逾 130 億美元,年增 57.9%。這個城邦在金融、高端服務與數位基礎建設方面的優勢,使其自然成為區域營運樞紐。印尼與越南也是重要角色:印尼運用豐富的鎳礦資源發展電動車電池產業,越南則成為電子製造重鎮。
泰國則致力於打造東南亞電動車生產樞紐。近年來,逾 30 億美元流入泰國電動車工廠,中國品牌拿下當地電動車市場逾七成市占率。這波投資有助於建立整合型供應鏈、促進技術移轉,並支援區域產業發展目標。
從混亂成長走向永續創新
整治盲目跟風,標誌著中國從混亂、短期成長,轉向永續創新的根本變化。過去,中國企業往往透過削價爭取市占率,犧牲品質與獲利。官員如今警告,這種極端競爭具有自我破壞性,也難以持續。新政策偏向支持實力較強、具備長期策略的企業,並鼓勵它們配合地方發展計畫、建立更深入的合作關係。
這種做法已開始見效。在印尼,中國企業目前掌握約 75% 的鎳精煉產能;鎳精煉是電動車電池的重要製程。但這不只是開採資源,還包括建設冶煉廠、移轉技術,以及建立支持當地產業化的長期合作關係。在越南,以出口為導向的投資推升電子產業發展並提高其全球市占率;在馬來西亞與泰國,外國直接投資(FDI)則帶動汽車與電子產業成長。
東南亞的挑戰與機會
中國投資有助於東南亞產業化,但各國與各產業獲得的效益不盡相同。資本密集、以資源為導向的投資,往往是為了供應中國自身需求;以出口為導向的計畫則可能協助當地產業提升價值鏈地位。然而,創新仍是一項挑戰。研發大多集中在新加坡,儘管專利申請數量增加,東南亞目前仍主要是製造基地,而非創新樞紐。
東南亞國家若要充分把握外資帶來的效益,必須處理結構性問題、強化制度、培育在地供應鏈,並促進技能與技術移轉。唯有如此,這個區域才能超越組裝製造,成為真正的創新中心。
數位絲路與一帶一路倡議:合作的新支柱
中國的數位絲路(DSR)與持續演變的一帶一路倡議(BRI),是其在東南亞戰略的核心。數位絲路是一帶一路的重要支柱,著重擴大數位基礎建設與科技合作。不同於由國有企業主導的傳統一帶一路,數位絲路主要由華為、騰訊、阿里巴巴與中興等民營科技巨頭推動,並經常獲得北京的政策支持。
2017 至 2020 年間,印尼、新加坡與馬來西亞是數位絲路計畫的主要受援國,合作領域以電信、5G、資料中心、金融科技與電子商務為主。中國企業已設立智慧醫院、興建資料中心,並與當地夥伴簽署多項協議。阿里巴巴與 TikTok 等電子商務巨頭也增加投資,但同時面臨監管挑戰,例如印尼限制透過社群媒體銷售商品。
數位絲路不只是商業布局,也涉及制定標準、形塑全球數位秩序。中國透過數位絲路推廣其資料隱私與安全模式,並鼓勵採用中國的科技標準。然而,當地反對聲浪,以及日本、美國等其他參與者帶來的競爭,限制了中國在區域內全面推行自身規範的能力。
綠色科技與永續金融
一帶一路在東南亞也持續演變,更加重視數位連結、綠色發展與永續金融。這項轉變部分是為了回應外界對債務永續性與環境問題的批評。東南亞國家正變得更有選擇,尋求符合自身發展目標、且能帶來實質效益的計畫。中國則透過推動合資事業、提升透明度,以及與當地利害關係人合作來調整策略。
地緣政治緊張:美中科技戰及其影響
東南亞科技版圖的轉變,正值美中競爭日益激烈之際。美國正採取「科技與資源圍堵」策略,限制中國取得先進科技與關鍵礦產。這種做法針對供應鏈與生產投入要素,例如半導體與稀土元素,而非仰賴軍事嚇阻。
對東南亞國家而言,這既帶來機會,也伴隨風險。越南、印尼與菲律賓等國擁有大量稀土資源與戰略製造能力,因此對中國與美國都具有吸引力。然而,過度偏向任何一方,都可能危及來自另一方的市場與投資。要在此局勢中周旋,需要清晰的戰略方向與靈活的外交手腕。
與此同時,美中科技戰正推動資金流向東南亞,尤其是人工智慧與晶片製造領域。跨國企業、政府與新創公司紛紛趕赴馬來西亞與越南設立人工智慧樞紐及晶片製造設施,改變當地經濟並創造新的創新中心。
東南亞科技生態系的未來走向為何?
隨著中國轉向重視品質與永續發展,東南亞有望受惠於更穩定、更具戰略性且互利的合作。該區域數位經濟蓬勃發展,預估人工智慧到 2027 年將為國內生產毛額(GDP)貢獻 1,200 億美元,雲端運算市場則預計在 2033 年突破 5,120 億美元。中國科技日益融入當地企業,涵蓋雲端運算、人工智慧身分驗證、數位身分工具與跨境支付。
然而,挑戰依然存在。中國企業必須面對西方科技業者已建立的主導地位、監管障礙,以及外界對資料隱私與數位主權的疑慮。許多政府與企業採取混合策略,結合西方與中國的基礎建設。透過合作、透明度與開源計畫建立信任,將是長期成功的關鍵。
東南亞面臨的挑戰,是超越製造基地的角色,成為真正的創新中心。這需要投入研發、培育技能與在地供應鏈,也需要制定能促進生產力、帶來正向外溢效益並推動技術移轉的政策。
總結
- 中國整治盲目跟風,象徵科技與製造業從混亂、投機式成長轉向高品質、永續創新。
- 東南亞是這場戰略重整的主要受益者,中國企業正投資電動車、綠色科技、數位基礎建設與整合型供應鏈。
- 新加坡、印尼、越南與泰國正成為中國投資的重要樞紐,各自發揮獨特優勢。
- 數位絲路與一帶一路倡議正逐步轉型,聚焦數位連結、綠色發展與永續金融。
- 地緣政治緊張,尤其是美中科技戰,正推動投資流向東南亞,同時帶來新的機會與風險。
- 東南亞必須處理結構性挑戰、投資創新,才能充分把握外資效益,成為全球科技領導者。