蔚來為何面臨主權基金提告
新加坡主權財富基金GIC罕見地在美國法院控告中國電動車製造商蔚來,指控該公司透過電池租賃架構灌水營收並誤導投資人。訴狀聚焦於一家名為蔚能(Nio Battery Asset Co.)的關係企業,指稱蔚來藉此在收到客戶款項前就認列銷售收入。訴訟消息打擊投資人信心。週四,蔚來股價在香港一度下跌約13%,在新加坡盤中則下挫近10%。股價下跌使公司市值蒸發數十億美元,也讓這家至今尚未繳出年度獲利成績的車廠承受更多壓力。
目錄
GIC於8月在美國紐約南區聯邦地方法院提起訴訟,被告包括蔚來公司、共同創辦人暨執行長李斌,以及前財務長馮巍。GIC指控蔚來發布不實陳述,並隱瞞與蔚能的關係,以及電池業務營收的認列時點和性質等關鍵資訊。訴狀指出,這些不實陳述人為推高蔚來證券價值,真相曝光後則使投資人蒙受損失。
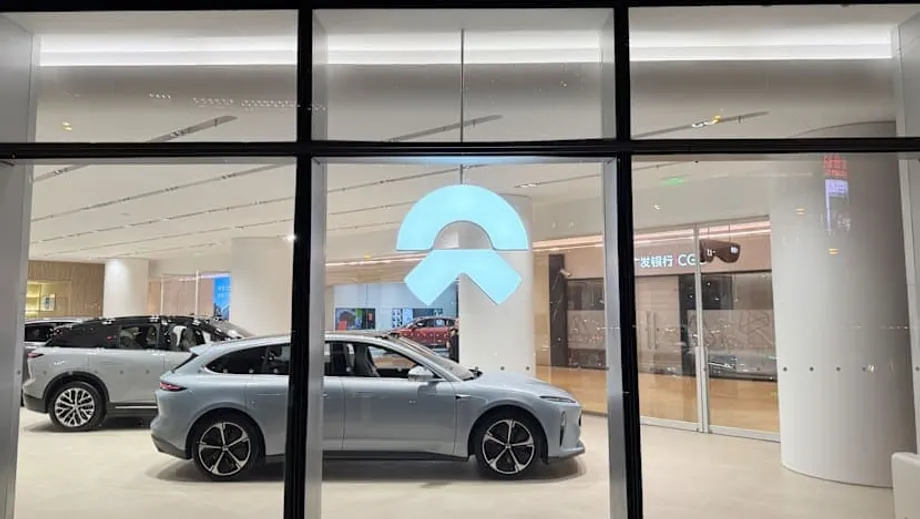
GIC管理全球規模最大的資金池之一,長期投資科技、基礎建設及其他產業。蔚來自2018年起在美國上市,以高級電動車和換電站網絡建立品牌。透過電池即服務(BaaS),消費者可以不含電池購買汽車,再按月付費使用蔚來的換電網絡。電池是電動車成本的重要組成部分,通常占車價的30%至40%;訂閱模式則旨在降低消費者購車時的前期支出。
訴訟指控內容
本案核心是與電池租賃計畫相關的會計問題。GIC表示,蔚能先向蔚來購買電池,使蔚來得以立即認列全額銷售收入,儘管駕駛人是透過訂閱,在數月期間支付電池使用費。GIC主張,相關收入應分期認列,而非一次入帳;蔚來也未充分揭露其對蔚能的控制程度。GIC稱,蔚來向蔚能銷售電池,實際上是轉移給一家並非真正獨立於蔚來的實體。
在法院文件中,GIC以強烈措辭描述對投資人的影響。訴狀指出,被告就關係企業及營收認列時點發布誤導性陳述,推高蔚來股價,之後又加劇投資人損失。
GIC的訴狀指出,被告的陳述人為推高蔚來證券價值;真相曝光後,蔚來證券價格暴跌,導致GIC蒙受巨大損失。
訴訟主張,蔚來不當地立即認列與電池資產及租賃合資事業相關、超過6億美元的營收。訴狀稱,蔚能的成立是為了協助蔚來提前認列租賃電池的營收,並將折舊和融資成本移出蔚來的資產負債表。GIC表示,蔚來持有控制性財務權益,且是蔚能的主要受益人,因此應將蔚能納入蔚來的合併財務報表。訴狀列出2020年8月至2022年6月間14項被指為重大不實或誤導性的陳述,並提及監管機關曾就蔚能的身分提出疑問。
蔚來電池訂閱模式如何運作
蔚來營運換電站網絡,讓駕駛人能在幾分鐘內更換電量耗盡的電池。公司推出電池即服務(BaaS),讓消費者購車時不含電池,並定期付費使用電池。這種方式能降低車輛初始售價,將電池成本分攤到一段時間內。此模式需要大量投資建置換電站,並準備充足電池以滿足需求。為支援BaaS,蔚來與合作夥伴成立專門持有電池資產的實體蔚來電池資產公司,通常稱為蔚能,也稱Mirattery。
一次認列銷售收入,還是分期認列訂閱收入
核心問題簡單來說是:如果製造商將電池售予關係企業,而終端客戶按月支付電池使用費,製造商應在何時認列收入?GIC主張,蔚來在第一天就將電池全額銷售入帳,過早認列過多營收;但實際上,款項會隨著訂閱服務逐步收取。GIC表示,這在短期內拉高了報告營收和利潤率,並讓投資人在2020年和2021年、股價攀升至60美元以上期間,看到更亮眼的財務表現。
誰控制蔚能
另一個核心問題是控制權。依照美國會計規則,若一家公司是變動利益實體的主要受益人,就必須將該實體納入合併報表。判定時要看誰有權主導關鍵活動,以及誰承擔大部分風險並享有大部分報酬。GIC主張,蔚來為蔚能提供資金、指揮其運作,並在經濟上控制蔚能,因此應將蔚能的財務結果納入合併報表。如果必須合併,蔚來與關係企業之間的銷售額就會在合併帳目中抵銷,收入則應隨終端客戶付款逐步認列。蔚能於2020年8月成立,合作夥伴包括電池巨頭寧德時代、國泰君安和湖北省科技投資公司;但訴狀主張,這家關係企業並未真正自主營運。
事件時間軸與導火線
在蔚能成立前,蔚來曾面臨流動性困境。提供換電與租賃服務,意味著資金被電池和換電站基礎設施占用。2020年8月,蔚來與數家合作夥伴成立蔚能,負責持有電池資產及管理租賃業務。此後,蔚來在2020年末回報營收大幅成長;批評者稱,這是將電池售予蔚能的收入提前認列所致。
2022年6月,放空機構發布報告,指控蔚來利用電池資產公司誇大營收和利潤率。蔚來駁斥相關指控,並宣布成立獨立委員會調查。法院文件指出,美國證券交易委員會後來要求蔚來提供資料,釐清蔚能是否應被視為變動利益實體。
GIC表示,該基金在2020年8月至2022年7月間買進逾5,400萬股美國存託股票,期間涵蓋蔚來股價快速上漲及隨後下跌。該基金指稱,當會計處理受到質疑、股價走弱時,自己蒙受重大損失。
GIC於8月在紐約南區聯邦地方法院提起訴訟,並要求由陪審團審理。截至10月3日,法官裁定暫停本案,優先處理投資人於2022年提起、涉及類似營收認列及蔚能控制權問題的較早集體訴訟。在暫停期間,蔚來無須回應GIC的訴狀。
市場反應與財務影響
訴訟曝光後,蔚來股價大幅下跌。在香港交易時段,股價一度下跌約13%,之後收斂部分跌幅;新加坡股價則在當天下跌近10%。根據當天的價格與成交量資料,蔚來在新加坡交易所的股價最低接近6美元,市值因此蒸發約24億美元。
這項打擊來得正逢車廠處境艱難之際。蔚來自2014年創立以來,尚未公布全年獲利。2025年第二季,公司營收為190億元人民幣,淨虧損50億元人民幣;汽車交付量增至72,056輛,年增逾25%。蔚來近期也透過發行股票募得約10億美元,用於支援新車款及擴大產能。
蔚來在美國上市的股票於2020年大幅飆升,並在2021年1月突破60美元;此後隨著虧損持續、競爭加劇,股價回吐大部分漲幅。截至10月,股價在個位數中段徘徊。市場對訴訟的反應凸顯,估值對財務報告的可信度,以及資產密集型訂閱模式的可靠性有多敏感。
案件目前進展
暫停審理代表法院將先處理2022年提起、質疑蔚來電池收入處理方式及其與蔚能關係的合併集體訴訟。如果該案繼續進行,很可能會處理GIC訴訟的相同會計問題,包括對關係企業的銷售是否應分期認列,以及是否應將蔚能納入合併報表。
GIC要求蔚來賠償其所稱因不實陳述推高股價而購買股票所造成的損失,並要求償還法律費用。證券訴訟往往耗時數年,涉及駁回訴訟的聲請、證據開示、專家分析及可能的和解協商。若案件進入審判,雙方將仰賴會計與產業專家向陪審團說明電池租賃架構及收入認列規則。
蔚來與GIC的說法
除訴狀內容外,GIC拒絕評論這起訴訟。在案件暫停期間,蔚來尚未針對新訴狀提出詳細回應。2022年,在外部人士提出類似指控後,蔚來表示已在獨立委員會監督下完成內部審查,認定相關指控並無根據。儘管面臨激烈競爭和持續虧損,蔚來仍持續推廣換電網絡,並在開發新車款的同時設法控制成本。
對電動車投資人的重要性
這起爭議凸顯快速成長的電動車企業,在仰賴訂閱、租賃及關係企業擴大規模時,背後涉及的財務運作有多複雜。會計處理方式可能改變營收和盈餘的認列時點,進而影響募資和投資人信心。如果法院認定收入認列過早,或關係企業應納入合併報表,公司可能必須重新檢視如何向投資人呈現業務的經濟實質。
換電旨在縮短充電時間並減輕續航里程疑慮。要讓這種模式運作,必須大量投資換電站,並準備充足電池在不同車輛間輪替使用。這種資本負擔,是部分車廠將資產移至合資企業或與外部夥伴成立獨立公司的原因之一。關注類似模式的投資人,將密切留意法官如何在本案中解讀控制權、履約義務及關係人交易。
對蔚來而言,這起訴訟讓其在競爭激烈的市場中面臨更多執行挑戰;價格競爭已壓縮利潤率。訴訟結果可能影響資金成本及擴張速度,也可能左右其他企業如何規劃電池訂閱方案,以及投資人如何評估產業中的關係人交易。
重點一覽
- GIC於8月在紐約南區聯邦地方法院控告蔚來、執行長李斌及前財務長馮巍,指控蔚來透過蔚能關係企業灌水營收。
- 訴狀指稱,蔚來將超過6億美元的電池銷售收入提前一次認列,而這些收入原應分期認列。
- GIC主張蔚來控制蔚能,因此應將該關係企業的財務結果納入合併報表。
- 案件曝光後,蔚來股價在香港一度下跌約13%,在新加坡則下跌近10%。
- 法官於10月3日裁定暫停本案,等待先處理一宗涉及重疊指控的較早投資人集體訴訟。
- GIC表示,該基金在2020年8月至2022年7月間買進逾5,400萬股美國存託股票,並要求賠償損失及法律費用。
- 蔚來自2014年創立以來尚未獲利;2025年第二季營收為190億元人民幣、淨虧損50億元人民幣,交付量為72,056輛。
- 蔚來近期透過發行股票募得約10億美元,以支援新車款及擴大產能。