印尼為何押注國內精煉
印尼自2023年6月起實施鋁土礦出口禁令,這是國家推動礦產在國內加工、而非以原礦形式出口的重要政策。此政策旨在創造就業機會、吸引鉅額資金投入精煉與冶煉,並將全球鋁業及電動車供應鏈的部分環節留在國內。官員指出,印尼長期出口低價原礦,之後再進口氧化鋁、鋁等高價值產品。禁令希望扭轉這種模式,促使投資者在國內興建精煉廠,讓更多價值留在印尼。
目錄
能源與礦產資源部長巴赫利爾・拉哈達利亞(Bahlil Lahadalia)將這項政策視為因應國內需求攀升的務實之舉。印尼對鋁製品的需求超過本土產業產能,因此仍須進口許多鋁土礦衍生產品。政府希望藉由私人資金興建現代化工廠,填補這項缺口。當局為礦產下游加工及煤炭加工設定了雄心勃勃的投資目標,總額約80億美元,近年已有數十億美元承諾投入。這項做法沿襲鎳礦政策的先例:禁止原礦出口有助促成加工設施興建,並提高出口價值。
禁令範圍與實施方式
2023年的決策禁止出口未加工鋁土礦及洗選鋁土礦。其法源依據是2009年《礦業法》,該法要求礦產出口前須先在國內提升附加價值。印尼曾於2014年首次全面禁止原礦出口,後於2017年放寬規定,避免在新工廠興建期間扼殺產量。佐科・維多多總統於2022年底宣布恢復鋁土礦出口禁令,當時他明知政策會帶來短期代價,包括出口收入減少,但主張長期效益將大於成本。先前鎳礦政策也採取相同考量,並帶動下游加工及出口價值大幅成長。
除了就業與投資,印尼也希望在仰賴鋁及氧化鋁的產業中取得戰略籌碼。鋁土礦是生產氧化鋁的原料,氧化鋁再經冶煉製成鋁,應用於交通運輸、營建、輸電、包裝,以及日益重要的電動車輕量化零組件。建立穩固的國內產業基礎,有助本地製造商發展,也可能吸引新計畫進駐西加里曼丹等鋁土礦產區。
進展與產能缺口
印尼從原礦出口國轉型為加工國的進程已經展開,但鋁土礦精煉成氧化鋁的產能仍落後於原礦供應。官員表示,鋁土礦原礦處理的總裝置產能約為每年1,750萬公噸;若以氧化鋁及鋁製品需求衡量,這遠低於國內所需。精煉方面,目前僅有少數工廠營運,尚無法消化礦商能生產的全部原礦。
現有冶煉廠概況
據報,目前有四座氧化鋁廠營運,合計年產能近430萬公噸。政府已敦促企業完成另外八項氧化鋁計畫;若全部完工,預計每年可消耗約2,450萬公噸鋁土礦,並生產約850萬公噸氧化鋁。這些計畫將使產業邁上新台階。與此同時,國營鋁業公司印尼國家鋁業公司(Inalum)已與阿聯酋環球鋁業(Emirates Global Aluminium)合作提升金屬產量,目標是在未來幾年將鋁產能提高至最多100萬公噸。
原礦與氧化鋁供需失衡
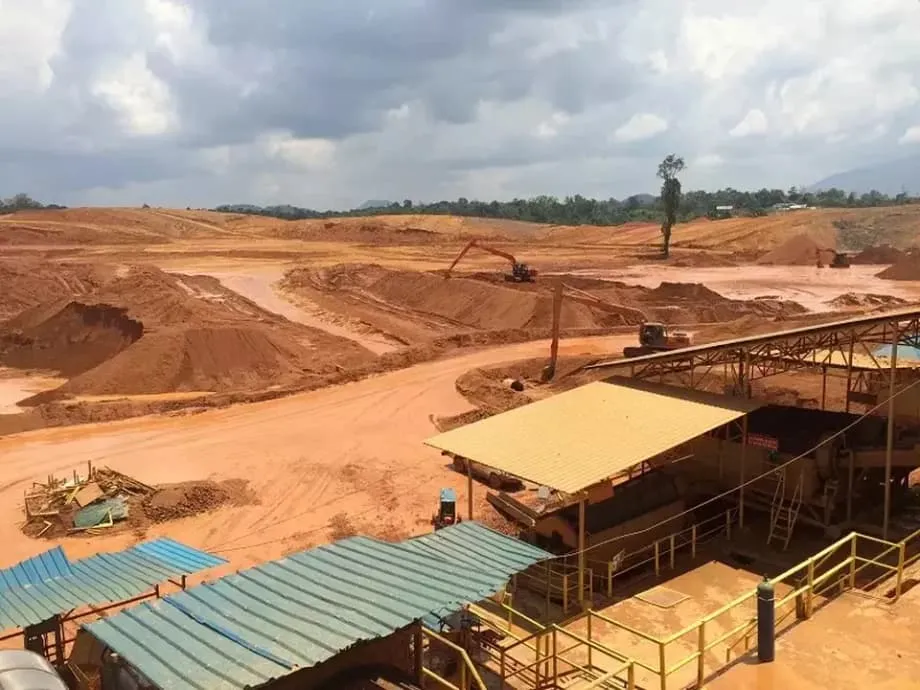
印尼每年鋁土礦開採量可遠超過2,000萬公噸。產業協會表示,某些年份的產量潛力已達約3,000萬公噸,但營運中的氧化鋁廠只能消化其中一小部分。轉換比率是關鍵。視礦石品位而定,生產一公噸氧化鋁須耗用數公噸鋁土礦,通常約為三至四公噸。分析人士與國會議員警告,若精煉產能不再增加,國內鋁土礦勢必供過於求。2025年核准的採礦計畫顯示,鋁土礦產量將達1,200萬至1,500萬公噸;但若約530萬公噸的氧化鋁產能全力運轉,仍需約1,650萬公噸鋁土礦。供需餘裕有限,一旦精煉廠產能未達標,就可能迅速轉為供過於求。
礦商與地方經濟承壓
礦商表示,原礦供應與精煉廠收購量之間的落差,正使財務狀況更加吃緊。出口管道關閉、國內買家又不多,導致庫存增加、印尼境內價格下跌。企業為了管理現金流、減少虧損,已削減產量或暫停營運。商業團體警告,若長期停工,將傷及勞工與當地供應商,尤其是西加里曼丹及其他產區;當地生計與區域經濟都仰賴採礦活動。
業界人士要求政府考慮為國內鋁土礦銷售設定價格下限,讓礦商在精煉產能擴大前仍能支付成本。這項提議將要求氧化鋁廠至少以設定價格購買原礦。支持者認為,價格下限可避免市場陷入削價競爭,導致礦業公司經營不穩並裁員。官員承認供需失衡,並表示在更多精煉廠投產前,限制產量是管理供過於求的方式之一;但礦商反駁,減產將危及薪資發放與社區計畫。
融資與計畫瓶頸
融資是填補精煉產能缺口的最大障礙。加里曼丹有七項大型氧化鋁計畫延宕,使大量規劃產能仍停留在紙上。開發商表示,難以向印尼及外國銀行取得貸款。投資者也面臨較高的前期成本、更長的興建期,以及確保穩定電力、港口通道、苛性鈉和其他氧化鋁精煉所需原料的複雜要求。
印尼鋁土礦與鐵礦砂企業家協會主席羅納德・蘇利斯蒂安托(Ronald Sulistyanto)多次警告,相較於回收較快的鎳礦計畫,氧化鋁計畫的成本結構讓貸款機構卻步。他表示,若缺乏能解鎖融資的政策支持,企業就會陷入僵局。
「興建一座鋁土礦冶煉廠,資本支出需要12億美元,」羅納德・蘇利斯蒂安托表示,並補充說,銀行不願提供推動計畫所需的資金。
礦產計畫往往仰賴明確的法規。開發商表示,規則頻繁變動,以及出口許可、執照與定價的不確定性,都讓銀行採取審慎態度。多項已公布的計畫仍停擺,業主正尋找合作夥伴,並辦理土地、電力及環境許可。加里曼丹一項計畫在採礦許可遭撤銷後停擺,凸顯可預期的許可制度有多重要,因為貸款機構必須評估未來15至20年的風險。能源供應也是一項限制。氧化鋁精煉廠耗用大量電力與熱能。在礦區附近興建發電設施或確保電網穩定供電,都會提高資本需求並拖慢工程進度。
政策調整與放寬禁令的討論
自2024年年中起,市場陸續傳出官員可能放寬鋁土礦出口禁令,以減輕礦商壓力,等待精煉產能追上。市場人士表示,允許部分出口將有助消化過剩原礦,並讓生產商恢復收入。另有人擔心,開放出口可能削弱國內精煉廠的競爭力,迫使它們以更高價格與海外買家爭購原料。目前禁令仍然有效,政策焦點則轉向國內定價與原礦消化能力。
巴赫利爾部長持續強調在國內加工,顯示政府不會放棄下游發展策略。他多次以務實角度說明這項政策的理由。
「印尼仍須進口許多鋁土礦衍生產品,例如鋁,因為國內需求高於產業產能,所以投資者需要在國內興建鋁土礦冶煉廠,」能源與礦產資源部長巴赫利爾・拉哈達利亞表示。
2025年,能源與礦產資源部為礦產及煤炭引入稱為HPM的國內基準定價機制。規定要求銷售價格不得低於政府公式所訂標準,目的在確保國家取得合理價值並鼓勵投資。大型礦商表示,公式訂出的價格高於精煉廠願意支付的水準,導致市場交易停滯。
國營礦業公司安塔姆(PT Aneka Tambang,簡稱Antam)向國會議員表示,買家拒絕依HPM價格購買鋁土礦。該公司警告,4月初洗選鋁土礦、甚至鎳鐵的所有銷售都已停擺,連帶影響國家權利金收入與現金流。
「買家與冶煉廠不願支付基準價格,因此銷售不具經濟效益。HPM價格太高,也剝奪了企業對企業定價的彈性,」安塔姆總裁兼董事長尼科・坎特(Nico Kanter)在國會聽證會上表示。
礦商與精煉廠正敦促政府重新調整HPM、擴大長期供應合約的折扣,或分階段實施政策,以反映市場變化。國會議員已要求各部會檢討,原本旨在保障國家利益的定價公式,是否反而阻礙了交易。
對全球市場的連鎖影響
印尼的政策選擇牽動全球市場。早期限制措施實施前,中國高度仰賴印尼鋁土礦,有些年份自印尼進口的比例占進口總量大宗。印尼停止原礦出口後,中國買家轉向澳洲、幾內亞、馬來西亞及其他供應國。如今,幾內亞已成為中國鋁土礦進口的主要來源。若印尼改為允許部分出口,貿易流向將再次改變。分析人士估計,若有1,600萬公噸印尼鋁土礦進入海運市場,可在其他地方轉化為400萬至500萬公噸氧化鋁產量,足以彌補目前全球供應短缺的一部分。
全球氧化鋁市場波動劇烈。澳洲曾發生精煉廠營運中斷及停業事件。2024年,幾內亞的生產也遭遇中斷,包括一家大型生產商暫停出口。這些衝擊推升氧化鋁價格至多年高點,也凸顯供應鏈日益集中的問題。對印尼而言,這種情勢有兩面影響。若允許出口,強勁的外部需求可能吸收任何過剩產量;另一方面,市場供應緊張也讓興建國內精煉廠更具吸引力,因其可趁價格高漲時對外銷售。
在鋁業方面,印尼的下游發展雄心與電動車及再生能源的成長交會。鋁兼具強度與輕量特性,適用於汽車、飛機及電力基礎設施。若印尼能協調原礦產量、氧化鋁精煉與冶煉用電供應,便可進一步切入高附加價值產品。印尼國家鋁業公司與阿聯酋環球鋁業的合作計畫顯示,若計畫完成財務結案,成熟業者帶來的技術與資金將能加速產業轉型。
鎳礦經驗與法規不確定性
鎳礦經驗展現了政策可能帶來的成果。印尼強制要求在國內加工後,鎳產品出口價值大幅攀升,吸引外資投入冶煉廠及相關產業。精煉產量增加,也為電池材料供應鏈奠定基礎。政策制定者希望鋁土礦能走上類似道路,擴大氧化鋁精煉與金屬鋁產能,並帶動軋製、擠型產品等下游製造。
但兩者也有差異。鎳礦計畫通常較快完成財務結案,高壓酸浸及迴轉窯電爐產線的經濟效益,也往往比氧化鋁精煉廠更快回收成本。鋁土礦加工需要大量且穩定的電力與原料。產業也記得2014年至2017年間政策反覆的經驗:印尼一度允許原礦出口,之後又收緊限制。投資者與銀行評估計畫風險時,會將這段歷史納入考量。對大型資本密集型精煉廠而言,規則、定價與許可制度是否更明確,往往是決定性因素。
印尼的資源政策也曾在海外引發法律爭端,包括在世界貿易組織因鎳礦限制措施而遭遇爭端。政府仍堅持這項策略,強調經濟自主與在國內創造附加價值是國家目標。若鋁土礦政策能有一致且透明的時程,將有助降低不確定性溢價與融資成本。
2025至2027年展望
未來兩年是關鍵期。若停滯中的氧化鋁計畫能達成融資協議,印尼營運中的產能到2027年可望提高至約1,000萬至1,200萬公噸。這將消化更多國內鋁土礦,減輕礦商壓力。市場估計,若計畫重啟且工程未遭遇重大延誤,市場可在18至24個月內重新取得平衡。填補資金缺口至關重要。可行方案包括混合融資、明確的財政誘因、改善電力供應規劃,以及務實調整國內定價規定,讓礦場與精煉廠在符合國家目標的同時仍能進行交易。
與此同時,產量規劃仍須審慎。2025年核准的採礦配額顯示,鋁土礦產量將達1,200萬至1,500萬公噸。精煉廠若滿載運轉,約需1,650萬至1,850萬公噸原礦,但許多工廠在產能爬升期間的運轉水準仍低於高峰。地方與中央政府必須密切協調,避免精煉廠缺乏原礦,或礦場庫存暴增。若未來採取有管控的出口時段,出口量也須審慎調整,以保障國內買家。
印尼的長期目標並未改變:從出口原礦逐步往價值鏈上游移動,發展氧化鋁與鋁產業,最終生產鋁製成品。鋁土礦禁令是實現目標的工具之一;策略性融資、穩定法規與可靠基礎設施則同樣不可或缺。若政策制定者與投資者能讓這些環節相互配合,鋁業或可走上與鎳業相似的發展道路,但所需時間將有所不同。
重點整理
- 印尼自2023年6月起禁止鋁土礦出口,迫使業者在國內加工,並將更高價值留在國內。
- 氧化鋁裝置產能仍有限,目前有四座精煉廠營運,年產能約430萬公噸,加里曼丹另有數項計畫延宕。
- 精煉廠收購量落後原礦產量,使國內鋁土礦供過於求,礦商面臨價格與現金流壓力。
- 產業團體建議設定價格下限並放寬融資,保障就業,讓礦場在新精煉廠興建期間維持營運。
- 融資是主要瓶頸;若法規不夠明確、電力供應不穩,銀行不願資助大型氧化鋁計畫。
- 政府於2025年引入國內基準定價,但礦商表示公式訂價過高,已使交易停滯。
- 國營礦商安塔姆表示,買家拒絕接受基準價格,該公司於2025年4月停止銷售鋁土礦,影響權利金與收入。
- 市場已出現放寬出口禁令的討論,但官員仍致力打造國內鋁價值鏈。
- 澳洲與幾內亞的全球氧化鋁供應中斷推升價格,使印尼政策選擇影響更為重大。
- 若延宕計畫得以推進,印尼到2027年可望達到1,000萬至1,200萬公噸氧化鋁產能,縮小原礦供需落差並支持更廣泛的產業目標。