從咖啡競爭到奶茶風潮
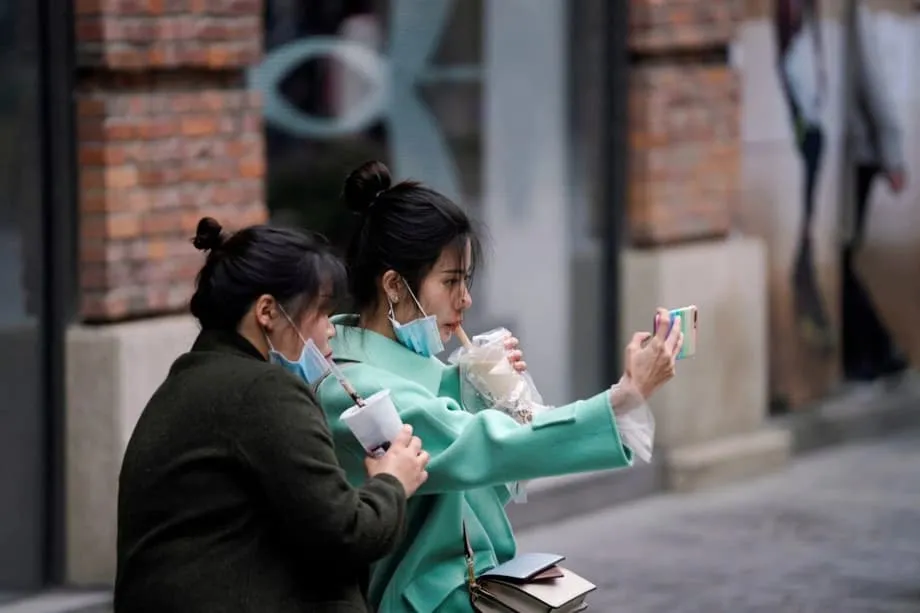
多年來,飲料零售業的頭條焦點一直是星巴克對決瑞幸咖啡。咖啡巨頭激烈交鋒之際,東南亞各地則興起另一種飲用習慣。奶茶,也常被稱為珍珠奶茶,已從偶爾享用的飲品,成為數百萬學生、上班族和外送員的日常儀式。這類飲品結合客製化、糖分調整、珍珠等Q彈口感,以及源源不絕的季節限定風味,價格親民,既能滿足小小享受,也符合當地氣候與口味。
目錄
中國品牌在這股轉變中找到市場契機。它們快速擴大門市網絡、精進高吞吐量營運模式,並以走量為導向定價。販售茶飲與霜淇淋的蜜雪冰城,正展現出這股擴張速度。該公司在2024年底提交的香港上市招股書中披露,全球門市達45,302家,其中印尼和越南是海外門市數量最多的兩大市場。如此規模改變了消費者發現與購買飲品的方式,也影響房東、加盟業者和外送平台的策略。
這股勢頭並非曇花一現。追蹤此類市場的研究機構估計,全球珍珠奶茶市場2024年規模為26.3億美元,預測2032年將達約47.8億美元,年複合成長率接近8%。亞太地區占最大比重。在東南亞,許多人所稱的「新式茶飲」消費額已攀升至數十億美元,受惠於經濟成長、觀光復甦,以及將奶茶視為飲品與社交象徵的Z世代熱烈支持。
東南亞為何成為拓展起點
東南亞幾乎具備飲料市場快速擴張所需的所有條件。當地一年大部分時間炎熱潮濕,冷飲銷售表現佳,不受冬季淡季影響。都市化讓校園和交通樞紐周邊人潮密集。消費者往往比中國北方更偏好甜味濃郁的口味,與傳統奶茶配方相契合。業界估計,當地現代茶飲年消費額約為36.6億美元,印尼遙遙領先,泰國排名第二。
當地競爭環境也有利新進業者。在許多城市,尚未出現擁有數千家門市、根基穩固的本土龍頭,讓能快速展店、透過社群媒體建立品牌知名度,並搶先卡位優質店址的連鎖品牌有機可乘。對業者而言,這個地區全年都有需求,季節性波動較小。對消費者來說,這種飲品一舉滿足多種需求:想喝提神茶飲時補充咖啡因、加上霜淇淋取代甜點,以及適合外送和線上訂購的方便飲品。
印尼的市場規模使其成為兵家必爭之地。年輕消費者、智慧型手機普及率高,加上偏愛甜味冰飲,讓印尼成為區內珍珠奶茶需求最大的市場。泰國的咖啡館文化、越南快速擴大的中產階級,以及菲律賓對甜飲一向熱衷,共同構成了肥沃的市場環境。新加坡收入水準高、購物中心文化盛行,既是品牌展示市場,也是進軍區域其他市場的跳板。
中國品牌可複製的經營策略
中國茶飲連鎖品牌帶來一套在全球競爭最激烈的餐飲市場之一磨練出的營運系統。多年來,國內價格戰和快速迭代訓練這些公司整合供應鏈、統一設備規格,並頻繁推出新品,讓門市持續出杯、社群平台保持熱度。在中國,市場已發展成熟,成為以數據驅動的戰場,營運效率、採購和數位會員計畫的重要性不亞於產品口味。這些系統進入東南亞後,往往帶來速度與規模上的顯著躍升。
以規模取勝的平價策略
蜜雪冰城的經營模式以走量、低價,以及茶飲和霜淇淋雙產品線為核心。加盟業者可使用集中採購的原料與設備,並接受標準化訓練,縮短開店時程。至2024年底,公司在監管申報文件中列出全球門市逾45,000家,業界追蹤機構估計,光是東南亞就有近4,000家。如此密集的據點提升品牌能見度,也讓消費者更容易接觸品牌。學生在校園附近喝過蜜雪冰城後,可能同一週內又在交通樞紐、社區購物中心,或外送平台促銷中看到同一品牌。
規模也提高了品牌與房東及供應商議價的能力。中央廚房或區域倉庫有助平抑原料成本、減少缺貨。統一規格的杯子、杯蓋和封膜機能降低產品差異。在外帶為主的市場,這些細節能降低飲料溢漏風險,加快交餐給外送員的速度,提升每日出杯量。
高端定位
高價位市場則由喜茶和奈雪的茶採取另一套策略。它們鎖定指標性購物中心,投入店面設計,並以更高價格主打較新鮮的茶底和水果風味配方。目標是營造適合內用的咖啡館體驗,搭配吸睛包裝,促進消費者在Instagram和TikTok上互相分享。品牌聯名和限時風味則讓菜單保持新鮮感。另一個快速成長的品牌霸王茶姬,則集中拓展馬來西亞、新加坡和泰國,國際門市約100家,其中在馬來西亞逾50家。該品牌採用內部自動化設備,縮短客製化冰奶茶的製作時間,有助在尖峰時段兼顧品質與速度。
市場足以容納不同價位的業者。平價連鎖靠據點密度和價格取勝,高端品牌則以體驗和話題性競爭。中價位品牌常透過精緻店面設計和名人代言脫穎而出。這些品牌共同讓消費者逐漸期待每隔幾週就有新口味、季節菜單輪替,以及持續不斷的網紅行銷活動。
在地化,融入當地而非顯得外來
東南亞在語言、宗教和口味上各不相同,成功擴張的品牌都懂得在地化。偏好濃郁口味的市場會調高甜度,也會提供降低甜度的選項。芒果、金桔、百香果和荔枝等熱帶水果經常入列。配料也不只珍珠,還包括仙草、蘆薈、奶蓋和布丁,讓店家既能吸引想吃甜點的消費者,也能滿足茶飲愛好者。
當地認證和法規遵循也很重要。在印尼、馬來西亞等穆斯林占多數的市場,清真認證能提升消費者信任,也有助品牌進駐大型房東旗下商場和外送平台。包裝會配合當地語言規定調整。季節行銷則結合區域節慶,從齋戒月到潑水節和農曆新年皆是如此。由蜜雪冰城「雪王」帶動的吉祥物和品牌歌曲,成為文化迷因,以不需投入大量付費媒體的方式培養顧客忠誠度。
外送在營運中扮演核心角色。超級應用程式的促銷活動往往帶動訂單量激增,因此連鎖品牌會在店內設置獨立取餐動線,避免外送員聚集。品牌自有App中的會員計畫以點數和免費加料獎勵回購。表現最佳的門市能迅速將首次嘗試轉為回頭消費,做法包括清楚提供加購選項,例如在水果茶上加霜淇淋,或搭配限時販售的小點心。
門市經濟、加盟與店址爭奪戰
加盟模式主導了區域展店。許多品牌的投資金額與中國相近,但由於當地許可、語言和採購差異,開店流程可能更複雜。即使面臨這些挑戰,加盟業者表示,相較於競爭飽和的中國大陸市場,投資回收期仍具吸引力。若店址選擇得當,購物中心高進店人流和外送平台頻繁促銷,有助新店第一年表現亮眼。
隨著更多連鎖品牌進場,優質店址日益稀缺。校園、交通樞紐和中價位購物中心仍是展店首選。在新加坡等地,中國品牌將這座城市作為品牌展示窗口。它們願意承擔較高租金和人事成本,建立國際形象,再將這套策略複製到印尼、越南和泰國。新加坡也能提供充足人才,以及鼓勵業者嚴謹營運的監管環境。
部分地區的反彈聲浪正在升高,房東遭批評偏袒財力雄厚的新進業者,排擠規模較小的本土咖啡館。不過,整體而言,市場競爭加劇,重視速度、菜單廣度和成本控管的業者更有優勢。消費者可以享有更多選擇和頻繁促銷,競爭對手則被迫升級營運並調整定價策略。
供應鏈、速度與品質控管
原料採購仍是一大挑戰,尤其對指定茶葉、糖漿和配料的品牌而言。跨境物流可能緩慢或不穩定,造成間歇性缺貨。許多連鎖品牌會在品質許可的情況下,以當地替代品搭配進口原料,或設立服務多個國家的區域配送中心。營運效率最高的業者會分散供應來源、統一設備規格,並訓練員工在某種配料缺貨時迅速調整。
速度是競爭優勢。自動沖茶機、封膜機和預先量好的糖漿能縮短製作時間,又不犧牲口味。AI預測工具有助店長安排人力、訂購原料,並在離峰時段推出動態促銷。品質控管團隊定期稽核,常搭配神秘客訪查,並集中監控門市層級指標,例如等候時間和退款率。品牌跨境擴張,從數十家門市增至數百家時,這些措施能維持較一致的消費體驗。
各國市場概況
印尼和泰國領先
印尼是區內奶茶需求最大的市場。蜜雪冰城的監管申報資料顯示,截至2024年9月,當地門市有2,667家,這個數字在中國以外的單一國家中,少有競爭對手能企及。泰國消費者早已熟悉甜飲和咖啡館文化,也接受了平價與高端連鎖品牌。炎熱氣候讓冰飲全年熱賣,觀光人潮則推升曼谷和度假城市的銷售。
馬來西亞和新加坡成為品牌展示市場
馬來西亞已有成熟的飲茶文化和龐大的中產階級,為品牌提供廣大的目標客群。霸王茶姬在當地門市逾50家,反映消費者需求,也顯示成功的購物中心店型容易複製。新加坡則是品質標竿。品牌會在能見度高的地點測試定價、服務速度和限量產品。當地多元的消費者組成,讓連鎖品牌能在區域推出新品前,先了解國際顧客的反應。隨著中國業者尋求走出成長放緩的本土市場,新加坡作為拓展起點的角色日益重要。
越南和菲律賓市場崛起
越南是蜜雪冰城海外市場中規模最大的市場之一,據報截至2024年底有1,304家門市。胡志明市和河內人口年輕、零售商圈密集,有利於發揮網絡效應。在菲律賓,連鎖品牌正因應當地偏愛甜食且外送使用率高的市場特性調整策略。透過穩健展店並與在地供應商合作,品牌得以避免在物流方面過早遭遇挫折。
競爭對手與相關品類如何應對
奶茶熱潮迫使咖啡和果昔連鎖店調整策略。許多業者擴充冷泡茶菜單、試推奶蓋,並推出水果茶系列,讓不同時段都能維持銷量。本土茶飲業者則以更具競爭力的定價和更快的新品迭代回應。珍煮丹、一芳和老虎堂等台灣先行品牌仍受歡迎,在部分城市也成為配方正宗與否的參考標竿。
科技投資日益普及。促銷活動現在透過品牌App、超級應用程式和聊天平台傳播。業者運用數據安排員工班表、量身提供優惠券,並為注重健康的顧客設定糖分上限。在馬來西亞和新加坡,包裝飲料糖稅促使消費者轉向可選糖度的菜單和較清淡的配方;若更多政府推動公共衛生目標,這股趨勢可能擴大至全區。
值得留意的風險
快速擴張伴隨風險。原料短缺、租金上漲和員工流動率偏高都可能侵蝕利潤。當社群媒體是主要行銷管道時,品質下滑會更快傷害品牌。監管機關可能收緊糖分或塑膠相關規定,推升成本。各地語言和文化差異也很大,因此在雅加達成功的產品,到了曼谷或馬尼拉可能需要調整。最穩健的做法是兼顧速度和耐心:強化供應鏈韌性、投入員工訓練,並逐座城市在地化菜單。
市場是否飽和也是一大問題。今年能容納三家門市的學生商圈,如果六個品牌同時進駐,可能很快就達到上限。最出色的業者會運用數據掌握展店節奏、避免分食自家客源,並在成本前期投入較高的初期,扶持加盟業者。把東南亞當成同質市場經營的業者將面臨挫折,逐一考量各國市場的品牌則能延續成長動能。
重點整理
- 甜味偏好、炎熱氣候和社群媒體文化帶動奶茶成為東南亞的日常飲品。
- 中國連鎖品牌將在高度競爭的本土市場磨練出的規模優勢和營運紀律帶進區內,得以快速展店並積極定價。
- 蜜雪冰城在香港監管申報文件中披露,截至2024年9月全球門市達45,302家,印尼和越南是其最大的海外市場。
- 業界估計,東南亞現代茶飲消費額接近36.6億美元,以印尼和泰國為首。
- 全球珍珠奶茶銷售額預估將從2024年的26.3億美元,增至2032年約47.8億美元,年複合成長率接近8%。
- 平價連鎖品牌著重據點密度和價格,喜茶、奈雪的茶等高端品牌則在體驗、原料和店面設計上競爭。
- 在地化策略包括提高甜度、使用熱帶水果、在穆斯林占多數的市場取得清真認證,以及配合節慶行銷。
- 供應鏈仍是一大挑戰,因此品牌會結合進口原料和區域配送中心,並統一設備規格以提升速度與一致性。
- 加盟意願強,但各國許可制度和語言差異讓開店流程更複雜。
- 主要風險包括市場飽和、糖分管制、人力配置和物流瓶頸,業者須謹慎掌握擴張節奏並因地制宜。