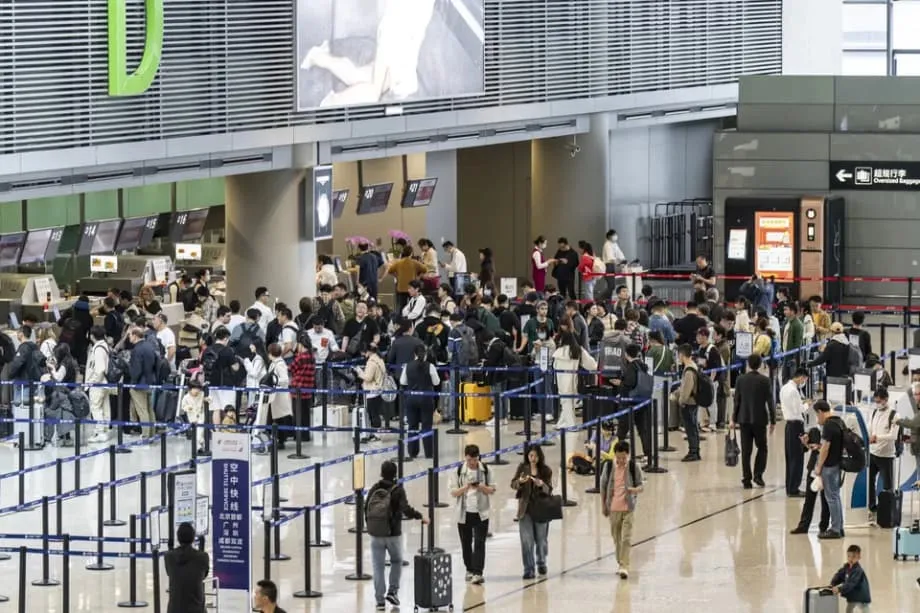
低價機票帶動旅遊,但利潤空間仍薄
中國旅客的國際機票票價仍遠低於疫情前水準,這也正在改變中國國有航空公司的復甦步調。業界數據顯示,許多航線的出境機票價格仍比2019年低22%至34%。低票價鼓勵更多人出遊,並帶動客運量回升,但也限制航空公司每售出一個座位所能獲得的收入。這種取捨正是中國南方航空、中國國際航空與中國東方航空難以與客運量同步恢復獲利的核心原因。
目錄
低價策略是一把雙面刃。折扣有助於提高載客率,卻會壓低客運收益率,也就是航空公司每位旅客每飛行一公里所取得的平均票務收入。今年上半年,三大國有航空公司的收益率仍然低迷,持續虧損。自2020年以來,三家公司合計虧損約2,060億元人民幣,凸顯疫情期間及疫情後的財務缺口有多大。夏季旅遊熱潮帶來提振,但與2019年相比,機票定價力仍然不足。
中國旅客對價格敏感,也是原因之一。國內經濟成長放緩、房地產市場長期低迷,加上消費者態度謹慎,促使許多旅客尋找更便宜的選項;若高鐵在時間與成本上具有競爭力,也有人改搭高鐵。這使航空公司更難在許多繁忙的國內及短程國際航線恢復定價能力。
財報顯示夏季獲利回升,隨後迅速消退
第三季通常是中國航空公司的旺季,終於帶來期待已久的提振。中國國航第三季淨利為41.4億元人民幣,雖略低於去年同期。中國東航在連續三季虧損後轉虧為盈,獲利35.3億元人民幣。中國南方航空第三季獲利38.4億元人民幣,優於去年同期。以機隊規模及旅客人數計算,中國最大的航空公司南航也表示,第三季營收創下514億元人民幣的紀錄,淨利年增20%。這種情況並不陌生:即使全年最終虧損,夏季旺季仍可能帶來獲利。
市場進入淡季後,票價上漲動能迅速降溫。國慶連假期間,國內單程平均票價小幅升至約910元人民幣,較一年前高約10%。假期結束後,航班頻次與票價雙雙下滑。10月13日至19日,國內平均票價降至約768元人民幣,較前一個月低約12%。這種季節性的大幅波動凸顯,全年獲利能否持續,仍取決於航空公司在夏季旺季以外能收取多少票價。分析師表示,若秋冬虧損維持在可控範圍,三大航空公司可能在2025年全年轉盈,但收益率疲弱及競爭激烈仍是阻力。
航班客滿,收益率為何仍低迷
收益率概念簡單,影響卻很大。它衡量航空公司每位旅客每飛行一公里能取得多少營收。若票價下跌速度快於成本,即使航班看似客滿,收益率仍會受壓。中國有幾項因素持續壓低收益率:航空公司迅速增加運能以追逐復甦中的需求;許多旅客仍在尋找優惠票價;高鐵及廉價航空在短程與中程航線上的競爭十分激烈。這些壓力在國內航線及率先重啟、擴增航班的區域國際市場上最為明顯。
運能增長快於定價能力
往返中國的國際航班運能已恢復至2019年約85%,但這個整體數字掩蓋了重要差異。受外交摩擦及嚴格雙邊限制影響,往返北美的航班仍不到疫情前的三分之一。航空公司則大舉增加飛往東北亞及東南亞各地的短程航班,因為這些航線較容易恢復客流。結果是熱門城市航線競爭激烈,票價空間更薄。中國與南韓之間的航線就是明顯例子。受免簽措施及旅行團帶動,該航線運能已回升至疫情前約105%。分析師提醒,這些政策雖能增加旅客人數,卻不會自動帶來更多獲利,因為團體旅遊對價格高度敏感,航空公司也往往在運能過剩的航線大幅折價。
國內競爭與高鐵壓力
在中國國內,航空公司全年增加座位數,以掌握遞延需求。淡季一到,假期旺季過後票價便迅速下滑,業者也隨之調整。10月中旬國內平均票價降至700多元人民幣,反映季節性景氣下滑與市場供給充裕。許多主要航線上,高鐵持續對機票價格形成壓力,尤其是在高鐵行程時間具競爭力的路線。全服務航空公司也面臨民營廉價航空日益激烈的競爭;這些業者積極拓展休閒旅遊市場,也比三大航空公司更早轉虧為盈。當成本較低的競爭者主導高需求休閒航線的票價走勢,傳統航空公司往往跟進折扣以維持市占率,進而拉低整個市場區段的收益率。
國際航網復甦重塑市場
中國民航主管機關已預告,2025至2026年冬春航季航網將進一步擴大。中國民用航空局預計每週將有約119,500班客運及貨運航班,較去年略增;國際航班年增幅則超過10%。191家航空公司的客運航班將連結中國與83個國家,貨運航線則將擴展至49個國家。航線網絡也正朝新方向拓展。中印客運航班預計在中斷五年後復飛。航空公司新增通往阿曼及阿根廷的航線,並擴大與巴拿馬、智利及瑞士的貨運連結。
北京兩座主要機場展現了航網演變的情況。中國主要樞紐機場承接的國際客運航班占比已提高,航空公司也將布局分散至更多區域航點。南航已開通大興至杜哈航線。東航計畫開辦直飛馬斯開特的航線,並增加飛往峇里島、富國島、神戶及札幌的航班。中國國航計畫在該航季營運452條航線,其中包括127條國際及地區航線,每日約營運1,725班航班,運能較前一個冬春航季增加13%。北京首都國際機場一名營運主管形容,未來數月將呈現穩步成長。
北京首都國際機場運行控制中心高級主管何亞偉表示,航網擴大將使每日通航目的地數創下新高。
我們預期本航季將穩定成長,隨著新增第比利斯與阿布達比航線,通航目的地總數將達到212個。
航線與座位增加能提升交通連結,也可能逐步帶動新需求。短期而言,新增供給也可能壓低票價,直到客流成長足以消化新增運能。這種拉鋸正是三大航空公司面臨定價挑戰的核心。
成本、燃油與機隊形塑2025年走勢
全球航空業的情勢既帶來紓困,也增添新的限制。國際航空運輸協會預測,2025年航空業獲利將改善,全球航空公司淨利約360億美元,產業營收則將創下約9,790億美元的紀錄。一項重要利多是航空燃油價格預計較2024年下跌13%,有助於減輕航空公司損益表中最大宗的成本項目之一。客座率預計將創下84%的新高。即便如此,國際航空運輸協會仍預期,2025年客運收益率將下滑約4%,因為較低的燃油成本與激烈競爭會反映在機票價格上。貨運營收可能較前兩年的高峰走弱,貿易保護措施也正壓低貨運收益率。
國際航空運輸協會理事長威利.沃爾什強調,儘管帳面獲利亮眼,航空公司的利潤率仍然微薄。
360億美元的獲利聽起來很可觀,但平均每個航段、每位旅客僅約7.20美元。這使航空公司容易受到新稅項、費用調漲或需求衝擊影響。
燃油以外的成本趨勢也很重要。永續航空燃油產量預計將翻倍,但仍只占總燃油用量極小的一部分,且價格仍高於傳統航空燃油。全球未交付的飛機訂單超過17,000架,交機延誤正拖慢機隊現代化計畫。對中國航空公司而言,這些利多與阻力交錯,代表燃油成本將有助於2025年的表現,但收益率下滑可能抵銷部分利多。多年虧損後,修復財務狀況仍是優先要務。中國國航已宣布計畫透過A股定向增發,籌資至多200億元人民幣,用於償還債務及強化資本。這類資產負債表調整能讓航空公司更有餘裕,在有望帶來回報的市場增加運能,並投資效率更高的飛機。東航率先成為C919窄體客機的啟動客戶,顯示國內機隊逐步更新,有望隨時間降低主要航線的單位成本;但機隊擴充速度仍受制於生產排程。
低價機票對旅客與投資人的意義
淡季期間,旅客可望找到不少優惠;東北亞與東南亞部分運能最充裕的航線尤其如此。往返中國與北美的航班仍受限制,因此最深的折扣仍會集中在區域航線,以及非假期旺季的國內市場。國慶連假與冬季假期期間,票價往往上漲,之後又會回落。在許多市場中,能於離峰時段或週中出遊的旅客,仍可找到選擇眾多、價格低於2019年基準的機票。
投資人關注的重點正從單純的客流成長轉向票價品質。值得留意的指標包括客運收益率、供給過剩航線的運能控管、長程與區域航班的組合,以及債務減少進展。從加大座位空間到聯名信用卡合作等附加收入,可緩衝基本票價收益率走弱的影響;忠誠計畫較完善的航空公司也更有機會藉此增加收入。貨運可提供季節性支撐,尤其是年末電子產品出貨旺季,但貨運價格正從先前高點降溫。第三季證明需求相當強勁,但中國國有航空公司能否持續恢復獲利,取決於票價走強、審慎規劃航線及持續控管成本。
重點摘要
- 中國旅客的國際機票票價約比2019年低22%至34%,帶動客流但壓低收益率。
- 中國南方航空、中國國際航空與中國東方航空上半年仍虧損,三家公司自2020年以來累計虧損約2,060億元人民幣。
- 2025年第三季獲利回升:中國國航獲利41.4億元人民幣,東航35.3億元,南航38.4億元。
- 南航第三季營收創514億元人民幣新高,並表示淨利年增20%。
- 國慶週國內平均票價約910元人民幣,淡季開始後,10月中旬票價降至約768元。
- 國際航班運能已恢復至2019年約85%,但往返中國與北美的航班仍不到疫情前水準的三分之一。
- 中國與南韓航線運能約為疫情前水準的105%;分析師警告,即使旅客人數增加,供給過剩仍會讓票價維持低檔。
- 中國民航局2025至2026年冬春航季計畫每週約營運119,500班航班,其中國際航班超過21,000班,並新增多條航線。
- 國際航空運輸協會預期,2025年全球航空公司淨利約360億美元,收益率下滑約4%,航空燃油價格則降低約13%。
- 中國國航計畫籌資至多200億元人民幣,用於償債及增強資本,航空公司則在拓展航線與修復財務狀況之間取得平衡。