單一 QR 標準如何重塑日常支付
印尼將簡單的掃碼支付轉化為國家成長引擎。印尼央行於 2019 年推出「印尼標準快速反應碼」(Quick Response Code Indonesian Standard,簡稱 QRIS)後,無現金支付從購物中心擴展到傳統市場、小型攤店和計程車。央行官員表示,這項轉變有助於擴大金融服務可近性、加快商業活動,並推動印尼躋身快速成長數位經濟體的前列。政府預估,印尼數位經濟規模在 2024 年約為 900 億美元,至 2030 年有望達到 4,000 億美元,成長動能來自數位支付普及和網路購物熱潮。
目錄
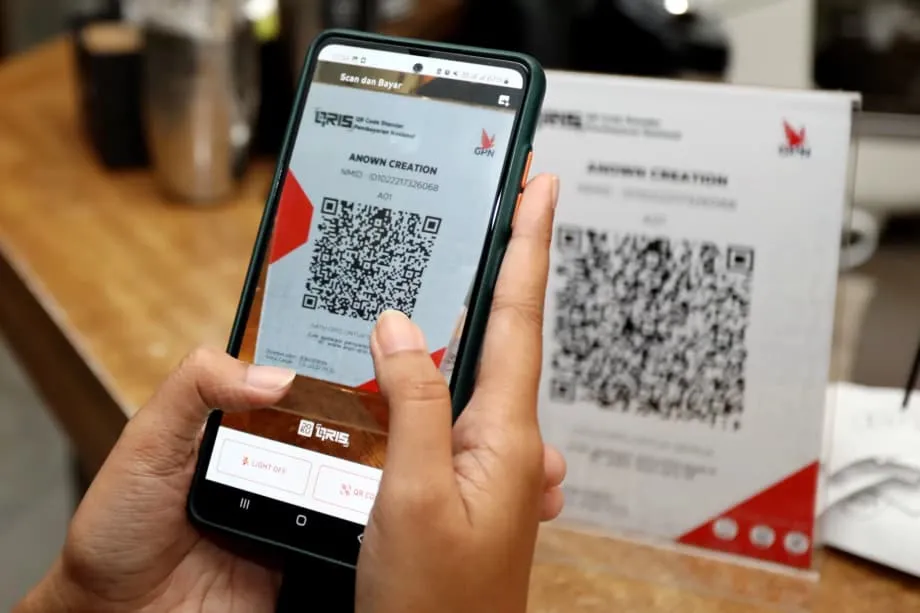
QRIS 為過去零散的支付市場建立了秩序。在 QRIS 推出前,商家往往需要多台設備並與不同業者簽約,才能接受各種電子錢包或銀行 App 的付款。QRIS 讓單一國家標準碼可通用於參與的銀行和電子錢包,因此無論是蘇拉威西島的攤商,或雅加達的咖啡館,都只需展示一個碼,就能接受幾乎所有印尼銀行或電子錢包 App 的付款。這帶來廣泛的網路效應:消費者可用偏好的 App 到處付款,商家則只需一張紙或一個顯示 QR 碼的小螢幕,就能接受所有人的付款。
與 QRIS 同步推出的還有 BI FAST,這是一套即時支付系統,能讓轉帳費用維持在低檔。BI FAST 將轉帳手續費上限訂為 2,500 印尼盾,並對 50 萬印尼盾以下的小額交易免收費用,讓一般使用者能快速、低成本地轉移資金。兩套系統共同成為印尼日常數位交易的骨幹。
QRIS 是什麼,又如何運作
QRIS 是印尼的國家 QR 碼支付標準,訂定銀行和金融科技公司產生、展示、掃描及處理 QR 碼的共同規則。商家可以一次列印固定式 QR 碼,也可以在小螢幕上使用每筆交易都會變動的動態碼。任何符合標準的消費者 App 都能掃碼並向商家付款。商家的銀行或支付公司收到款項後,再透過網路將款項清算至顧客的銀行或電子錢包。由於規則統一,參與的 App 和收單機構無須額外硬體或特殊協議即可互通,降低各種規模企業的成本與複雜度。
標準化帶來的改變不只是簡化結帳流程,也讓商家不必再為了處理不同終端設備和費用而疲於奔命。這也讓主管機關更容易訂定技術與安全規範,並監督整個網路。隨著使用者和商家增加,這套網路的效益也隨之提升。這種正向循環推動 QRIS 在印尼各島嶼和多元城市迅速普及。
統一標準為何能改變使用習慣
支付系統要運作順暢,關鍵在於人人都能連結。計程車司機不必準備四台設備,消費者也不必詢問店家接受哪種電子錢包。QRIS 消除了這些摩擦。透過單一國家標準碼,買賣雙方都能順利完成交易。對微型和小型企業而言,這決定了它們能否接受無現金交易,還是只能收現金;對消費者而言,這決定了他們只是偶爾使用數位支付,還是每天都用。
大規模普及,從購物中心到街頭攤販
QRIS 自推出以來迅速普及。產業數據顯示,2024 年全年使用量年增率達三位數,普及範圍也從大型連鎖業者擴大到小型商家。2024 年年中,使用者超過 5,000 萬人,商家超過 3,000 萬家。至 2025 年年中,印尼央行數據顯示,使用者超過 5,700 萬人,商家則有數千萬家,其中絕大多數是微型、小型及中型企業。低成本、以手機為基礎的收款方式符合印尼零售經濟的實際情況,當地小型商販和非正式攤商占多數,這也反映在普及速度上。
交易量也快速成長。QRIS 交易量在 2025 年 3 月突破 10 億筆。2025 年上半年,印尼央行記錄的 QRIS 交易金額約為 317 兆印尼盾,年增逾 120%。網路效應十分明顯:每增加一家商家,QRIS 對使用者就更有價值;每增加一名使用者,QRIS 對商家就更具吸引力。
印尼年輕人在讓掃碼付款成為日常習慣方面尤其具有影響力。副總統吉布蘭・拉卡布明・拉卡稱讚 Z 世代迅速採用 QRIS,並協助將使用範圍從大型商店擴展至小型商販。他們熟悉手機 App、無法忍受排隊,也偏好便利,讓 QRIS 在城市和鄉鎮迅速普及。
印尼央行總裁將這項轉變與整體經濟成長連結起來。在一場座無虛席的全國數位經濟論壇上,總裁佩里・瓦吉約強調,數位支付和以此為支撐的整體經濟都正快速成長。
「印尼如今是全球數位經濟和支付系統成長最快的國家之一,」印尼央行總裁佩里・瓦吉約表示。
QRIS 對中小微企業與金融包容的意義
對微型和小型企業而言,QRIS 降低了接受數位款項的門檻。小型雜貨店不必租用刷卡機或簽署多份合約,就能接受手機付款。魚販只要在桌上放一張列印好的 QR 碼,就能迅速完成交易。這對企業規模普遍偏小、利潤空間有限的印尼尤其重要。
數位收款也會留下銷售資料紀錄。長期下來,放款機構可透過分析現金流模式,而非只依賴擔保品,協助商家取得正式融資。對小型生產者和賣家而言,接受在地居民和觀光客使用 QRIS 付款,也能擴大客源。產業團體和央行認為,QRIS 有助微型和小型企業觸及新顧客,也能讓遊客輕鬆即時付款,進而帶動地方觀光。
金融包容有賴使用習慣、信任與便利性,QRIS 三者兼具。若每個攤位都接受手機付款,手機支付就會成為日常。交易穩定運作,且系統能處理退款和爭議,信任就會提高。若在公園、收費站、公車站和住家附近的雜貨店都能使用 QRIS,便利性也會提升。
跨境使用與區域整合
印尼正推動 QRIS 跨出國界,服務旅客、小型商家和區域商貿。印尼民眾已可使用平常的 App,在馬來西亞、泰國和新加坡等合作國家掃碼付款;這些國家的旅客也可使用本國 App 掃描 QRIS 碼,在印尼付款。這種模式減少小額消費的換匯不便,也有助於央行間以本地貨幣結算。對峇淡島和峇里島等觀光客眾多的目的地而言,跨境 QR 支付可降低對現金和信用卡的依賴。
印尼央行已開始將 QRIS 串接至更多市場,與中國支付業者的測試正在進行。日本已啟動第一階段服務,讓印尼 App 可掃描相容的日本 QR 碼,在指定商家付款,並計畫擴大受理範圍。官員表示,待基礎設施和協議逐步到位,印度和沙烏地阿拉伯也在互連計畫之列。
央行總裁佩里・瓦吉約將這項標準定位為開放、但由國家主導的體系中的戰略資產。他表示,QRIS 展現印尼對核心支付系統的自主掌控,同時也讓印尼得以與鄰國及重要夥伴連結。
「QRIS 象徵印尼支付系統的主權,」央行總裁佩里・瓦吉約表示,並強調印尼具備拓展跨境互通的能力。
部分外國企業質疑印尼的做法是否造成競爭環境偏向特定業者。政策制定者回應,符合國家規則和消費者保護規範的業者都可參與;政策目標是促進金融包容、維持可負擔性,並讓本地及國際業者公平參與。跨境連結持續擴展,顯示印尼有意加強對外連結,同時保留支持本國經濟和小型企業的防護措施。
安全、信任與遊戲規則
使用量增加,風險也隨之升高。監管機關和產業領袖警告,支付與銀行業數位化必須搭配更強的防護措施。金融服務管理局(OJK)敦促銀行強化防禦、投入資安,並完善消費者保護機制。這包括加強身分驗證、監控可疑模式、迅速應對事故,以及協調推動防詐教育。
OJK 負責監督民營銀行的副專員英達托・布迪維托諾指出,這個問題不僅涉及銀行和支付業者的技術能力,也攸關聲譽。
「網路韌性不只是系統防禦,也關乎銀行聲譽和業務持續運作,」英達托・布迪維托諾表示。
產業協會呼籲同步採取三項措施。第一,依風險程度制定監管和監督方式,讓創新在安全前提下發展。第二,在完善治理下,負責任地運用人工智慧、開放金融等進階工具。第三,大規模推動公共教育,說明如何防範各平台上的網路釣魚和詐騙。
人工智慧在防禦和攻擊中的角色日益重要。國家網路安全與加密局警告,犯罪者如今會利用個人資料製作量身打造的網路釣魚訊息,並使用不斷變形的惡意軟體。該局負責金融、貿易和觀光資安的主任艾迪特・普里瑪表示,產業必須運用相同工具來應對風險。
「我們必須做好準備應對 AI 攻擊,也要知道如何面對。除此之外別無他法,我們也必須使用 AI,」艾迪特・普里瑪表示。
印尼《個人資料保護法》及相關規定正逐步收緊合規要求。除非資料接收國符合當地標準,否則跨境資料傳輸將受到限制。企業若要服務日益擴大的數位客群,並符合國家和區域規範,就必須投入資安和資料管理。
新功能與日常服務
QRIS 持續推出新功能,融入日常生活。印尼央行在大雅加達地區推出大眾運輸 QRIS Tap In and Out,適用於捷運、通勤鐵路、TransJakarta 公車,以及雅加達兩條輕軌路線。乘客不必掃描固定式 QR 碼,只要將手機靠近讀取器,透過近場通訊感應進站,出站時再感應一次。這種方式讓進出站更快速,同時仍在 QRIS 架構內完成付款。
其他功能則進一步擴大這套網路的使用場景和方式。QRIS Antarnegara 支援合作市場的跨境支付;QRIS TUNTAS 將功能延伸至店內付款以外,也能透過參與服務的代理商提供提款、轉帳和存款。隨著跨不同服務業者的交易占比增加,國家級轉接系統和 BI FAST 等清算系統承擔的負載也隨之加重。監管機關調整商家折扣率和技術標準,讓小型商家的成本維持在可控範圍,同時確保交易量攀升時系統仍穩定可靠。
若不改善,成長可能在哪裡受阻
QRIS 的受理情況在各地仍不平均。爪哇島領先,東部省分的商家密度則較低。這反映出經濟差距、網路連線落差和數位素養差異。要觸及偏遠地區,就必須改善網路連線、降低手機和數據費用,並為可能不熟悉數位金融的小型商家量身打造教育內容。
對規模極小的商販而言,手續費和扣款爭議可能令人擔憂。QRIS 模式雖然比刷卡機便宜,但發卡機構、收單機構和轉接系統之間的成本分攤仍須不斷調整,避免極小型企業承受不成比例的負擔。監管機關已積極處理這個問題,但隨著大規模普及,成本和系統正常運作時間仍將面臨壓力。
監管同樣重要。企業須因應持續演變的隱私、資料儲存和網路安全規範。分散式治理意味著部分規則因地區而異,可能增加全國營運企業的複雜度。釐清標準並確保執法一致,有助於維持投資者信心和服務品質。
印尼與印度、中國的比較
印度的 UPI 與印尼的 QRIS 都採取由監管機關主導的方式,並著重開放標準,讓符合規範的業者都能加入。兩者都致力於廣泛互通和低手續費,以推動大規模使用。在中國,QR 支付最初透過民營超級 App 起飛,之後監管機關才推動平台間加強互通。印尼的模式較接近印度:及早制定國家標準,邀請銀行和金融科技業者接入,並將前端 QR 標準與快速、低成本的轉帳系統搭配使用。
這三種路徑反映出各自不同的起點和政策選擇。印尼的做法優先促進金融包容和小型商家的網路效應,同時保留與全球夥伴合作的空間。使用者和商家快速增加,QRIS 持續擴展至交通和觀光領域,並積極與鄰國和主要市場連結,顯示這套模式具備擴大規模的潛力,同時也能維持合作開放。
重點摘要
- QRIS 於 2019 年統一印尼全國 QR 支付,讓銀行和電子錢包都能使用同一個 QR 碼,並降低小型商家的成本。
- 數位支付和電子商務帶動印尼數位經濟快速成長,2024 年規模估計為 900 億美元,2030 年目標達 4,000 億美元。
- 截至 2025 年年中,QRIS 使用者超過 5,700 萬人,商家達數千萬家,其中絕大多數是中小微企業。
- QRIS 交易量在 2025 年 3 月突破 10 億筆,2025 年上半年交易金額約達 317 兆印尼盾,年增逾 120%。
- 跨境連結目前涵蓋馬來西亞、泰國和新加坡;日本已啟動第一階段服務,與中國的測試正在進行,並計畫連結印度和沙烏地阿拉伯。
- BI FAST 提供低成本即時轉帳,與 QRIS 相輔相成,有助維持低廉的消費者費用,小額轉帳更可免收費用。
- 隨著使用量擴大,安全成為首要任務。OJK 敦促業者強化防禦,相關機關也指出,必須運用 AI 防範進階詐騙手法。
- QRIS Tap In and Out 大眾運輸功能,以及提供現金和轉帳服務的 QRIS TUNTAS 等新功能,正讓這項標準融入日常生活。
- 主要挑戰包括各地普及情況不均、商家成本壓力,以及資料保護和網路安全規範日益複雜。