日圓走弱為何讓韓元承受震盪
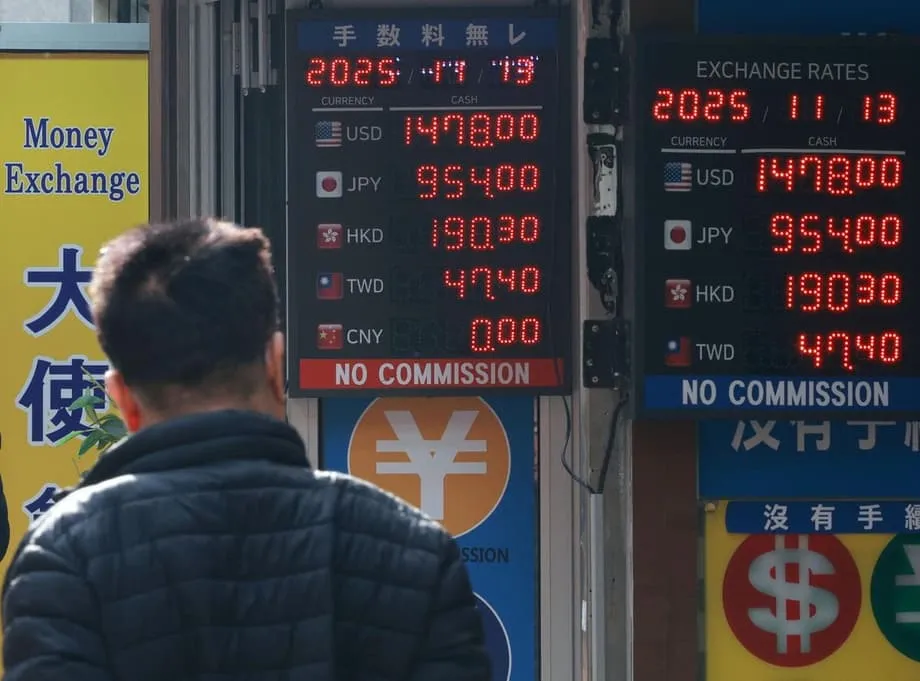
韓元週四再度承壓,早盤一度貶破1美元兌1,470韓元,之後在1,467.7附近收斂。盤中最低觸及約1,475.2,交易員重新議論,若全球情勢未見緩和,市場可能測試心理關卡1,480。這波波動並非孤立發生。日圓跌至1美元兌155日圓中段,創約九個月來最弱水準,跌勢也波及亞洲匯市。在美國公債殖利率居高不下、投資人於海外市場建立美元多頭部位之際,整個區域對美元的需求都在升高。
目錄
其中一股力量大致不受首爾掌控。東京方面預期,新政策優先事項將偏向支持成長的支出,利率正常化也只會循序漸進,使日本殖利率維持相對低檔。美日利差懸殊,讓日圓作為持有貨幣的吸引力降低,作為融資貨幣的吸引力則提高。投資人借入日圓、轉投其他高收益資產時,日圓便會承受貶值壓力。同樣的資金流也可能推升美元兌韓元匯率。
韓國國內因素也加重壓力。韓國投資人增加海外配置,短期美元需求隨之升高。包括規劃中的對美投資方案在內,大規模對外投資承諾的不確定性,也讓匯率管理更加複雜。市場人士表示,只要日圓持續疲弱,波動可能延續,但附近仍有幾道支撐線。交易員關注韓國最大機構投資人之一可能採取避險操作的門檻,以及韓國銀行抑制過度波動的訊號。
日圓走弱的推手
有四股力量通常左右日圓兌美元匯率,目前都指向日圓偏弱。首先是利差。美國聯準會維持高利率以抑制通膨,經濟成長也保持韌性;日本銀行(BOJ)則緩步朝緊縮政策邁進。即使已結束負利率,BOJ政策利率仍接近零。巨大的利差吸引利差交易,也就是投資人借入低利率日圓,買進其他地方收益較高的債券與資產。第二是BOJ過去的量化寬鬆與殖利率曲線控制政策。多年來大舉買進公債,讓BOJ資產負債表規模十分龐大,也壓低了國內殖利率。在其他選項收益更高的環境下,這些政策留下的影響仍削弱日圓吸引力。
第三股力量是經濟成長。受人口結構等因素影響,日本經濟成長趨勢弱於美國,不利於市場預期BOJ快速升息。第四是貿易。日本過去穩定的貿易順差已縮小,能源進口以美元計價也帶來壓力。能源成本上升時,日本需要買進更多美元支付燃料費用,日圓可能因此走弱。綜合來看,這些因素讓日圓今年大部分時間都維持疲軟。
東京新領導層釋出的訊號也推波助瀾。首相高市早苗延攬支持促進成長的財政政策、主張審慎升息的顧問。市場解讀,這代表當局至少在日圓貶勢威脅穩定之前,對日圓走弱抱持容忍態度。日本過去曾出手干預,以減緩匯率快速波動;不過投資人預期,大規模行動之前會先出現警告與更強硬的言論。日圓近期兌歐元再創新低,兌美元也測試熟悉的弱勢區間。
日本財務大臣承認,日圓疲軟已對家庭與中小企業造成壓力。在強調匯市穩定的重要性後,財務大臣片山皋月談到貨幣走弱帶來的成本上漲。
日圓走弱的負面影響正變得愈來愈明顯。
這番坦率的評估,也反映日本數據中顯而易見的現實。日圓走弱時,以美元計價的進口品對日本買家而言更加昂貴,推升生產者物價,對消費者物價的影響則較小。企業可以透過避險、吸收部分成本,限制成本轉嫁到商店貨架上的程度。然而,若日圓持續貶值,企業便更難在維持利潤與薪資的同時控制價格。
韓元為何往往跟著日圓走
韓元與日圓經常同向波動。韓日兩國在汽車、電子產品與機械等領域相互競爭。日圓下跌時,日本出口商可以降價或接受較低利潤,仍維持競爭力,迫使韓國同業調整應對。投資人注意到這種競爭關係,往往將兩種貨幣歸在同一類。這種行為上的簡化,即使基本面連結不強,也可能放大兩種貨幣的連動。
相關性數據反映了這種走勢。追蹤區域貨幣對的市場策略師指出,日圓與韓元的90日相關係數近幾週升至約0.58,3月底時則接近0.21。拉長時間來看,在新興亞洲貨幣中,韓元與日圓的連動程度名列前茅。今年的變化尤其顯著,因為疫情後一段很長時間裡,韓元與人民幣幾乎同步波動。年下半年人民幣走勢趨穩後,市場目光又轉向日圓。
首爾官員已注意到這種情況。韓國銀行10月政策會議紀錄指出,市場人士往往將日本與韓國視為相似的亞洲經濟體,不論兩國實體經濟或金融連結有何差異。這種歸類會影響交易員如何避險。管理區域風險的投資組合經理人,可以用流動性較高的日圓作為代理工具,抵銷其他亞洲部位的曝險。當他們以這種方式避險或增加曝險時,即使韓國國內數據穩健,韓元也可能跟著日圓同步波動。
首爾關注的市場關卡與政策底線
市場議論集中在兩個參考點。第一個是1美元兌1,480韓元附近,這一區間曾在先前幾次匯率急升時形成阻力。交易員預期,現匯接近這個區間時,避險資金流會增加。全球最大資產持有人之一的國民年金公團,通常會管理長天期海外投資的匯率風險。大型基金若在某個門檻附近增加避險,就必須賣出部分美元、買進韓元,以平衡曝險。這可能減緩匯率向整數關卡攀升的速度,並降低每日波動。
第二個參考點是韓國銀行對快速波動的容忍度。央行不設定固定匯率水準,但有抑制市場失序波動的職責。官員可以透過平抑操作或流動性支持,抑制單向市場走勢。總裁李昌鏞已表示,若波動偏離基本面,將採取行動。
若發現有過度波動的跡象,我們已準備好介入。
政策協調也很重要。近期公布的韓美事實清單列出相關措施,試圖兼顧雙邊經濟計畫所需資金,以及維持外匯市場穩定的需求。文件指出,韓國每一曆年提供的資金不會超過200億美元,並將盡最大努力在公開市場之外籌措美元,以減輕市場壓力。若市場轉趨不穩,也可以調整資金到位時間。這些指引減輕了市場對公部門買進美元會在壓力期間耗盡每日流動性的疑慮,也讓官員有彈性分散資金流。
美元走強、融資趨緊與區域局勢
除了日本與韓國,亞洲許多經濟體也正面對再度走強的美元。美國經濟穩健成長,服務業通膨居高不下,使美國公債殖利率維持高檔;聯準會降息的步調也比投資人先前預期緩慢。因此,美國與亞洲的利差持續有利於美元資產。日圓、人民幣到印度盧比等貨幣今年都走貶,各國央行必須在支持經濟成長與防範輸入型通膨之間取得平衡。
短期融資壓力也帶來變數。分析師指出,政府支出變化及大型科技公司龐大的融資需求,導致美元流動性吃緊。聯準會常設回購機制的使用量有時升高,顯示現金市場趨緊。融資緊縮很少會持續太久,財政瓶頸消除或央行調整操作後,情況便可能緩解。若如此,美元受到的部分機械性支撐也會消退。
韓國債券與股市的走勢出現不尋常的同步。政府公債殖利率與匯率一同上升,股市則展現韌性。策略師將此歸因於市場對韓國銀行未來政策路徑的預期變化,而非信用壓力。隨著市場對政策展望的信心穩定,短期美元融資狀況也趨於平靜,殖利率與匯率通常都會趨穩。
韓元走弱下的韓國贏家與輸家
貨幣走弱能帶動韓國部分產業。出口商將海外銷售收入匯回時,可受惠於換算收益;在價格競爭力方面也可能勝過對手。對正值景氣循環復甦的產業而言,時機尤其有利,例如半導體業。若晶片美元報價上漲,韓元走弱可放大主要全球製造商的營收與獲利成長。
能源與食品進口帳單則會受到不利影響。韓國大部分燃料仰賴進口,石油也以美元計價。韓元走弱會增加煉油業者、航空公司與家庭的成本。韓國消費者物價受到多大影響,取決於多項因素,包括進口商的避險操作、零售商之間的競爭,以及政府政策。韓國銀行致力於抑制通膨壓力,又不扼殺經濟成長;當匯率疲弱持續數月時,這項任務格外艱鉅。若國際油價維持區間整理或下跌,韓元走弱帶來的通膨衝擊就較小,出口提振效果則可能占上風。
股票策略師認為,情勢背景很重要。如果美元走強是因為美國殖利率隨正向成長而上升,外資往往會在今年以來漲幅較大的亞洲市場獲利了結。這類賣壓可能拖累韓國綜合股價指數與韓國科技股指數。融資緊縮消退、利率預期降溫後,外資可能回流。此時,韓元即使仍然疲弱,也能為出口商提供助力,而不至於造成股市持續下跌。
日本日圓走勢如何牽動區域
日本的經驗有助於說明,匯率變動對生產者與家庭的影響各不相同。近年來,匯率波動對國內物價的影響更明顯,尤其是進口投入品。日本物價轉嫁研究顯示,自2021年以來,匯率變動與生產者物價的關聯強於與消費者物價的關聯。一項估算指出,2021年至2024年期間,匯率變動對生產者物價的影響約為0.023,對消費者物價的影響則約為0.005。避險策略、競爭壓力,以及以利潤吸收成本的做法,都限制了成本轉嫁給消費者;但若日圓持續貶值,企業能吸收成本的空間終究有限。
貿易計價方式也很重要。即使交易雙方都不是美國,亞洲許多貿易仍以美元計價。美元作為主導貨幣的慣例,意味著日圓走弱會提高日本買家購買美元計價進口品的成本,即使出口發票價格變動不大,投入成本仍會上升。至於出口,日本企業常以買方貨幣計價,匯率變動對售價的影響因此可能延後或減弱。
產業結構同樣重要。數十年前,日圓走弱對日本實體經濟明確有利,因為出口商銷售的商品有更大比例是在國內生產。如今,許多日本製造商透過海外子公司生產。日圓疲弱的好處更多反映在入境觀光與海外獲利換算上,進口價格上漲的不利影響則更為廣泛。這種利弊組合形塑了亞洲各地的競爭態勢。日本業者若選擇維持市占率,韓國同業面對的定價環境就會更艱難。
哪些因素可能讓匯率穩定
有幾種情況可能阻止或扭轉近期走勢。美國經濟成長若轉弱,美國公債殖利率可能下滑,美元也會降溫。聯準會降息預期將升溫,利差交易的吸引力隨之降低,日圓可能反彈,韓元壓力也會減輕。即使沒有經濟成長驟降的疑慮,美國殖利率緩步下滑也能讓美元需求降溫、降低波動。
東京政策轉向也會帶來影響。若BOJ釋出加快緊縮步調的訊號,或日本財務省出手阻止日圓失序走貶,日圓便可能走強。當干預與基本面變化一致,或匯率變動快到市場難以消化時,干預效果最為顯著。許多投資人認為,東京更在意日圓貶值的速度,而非特定水準;不過市場議論仍常聚焦在整數關卡。
在首爾方面,穩健的經濟數據與明確的政策溝通都有助於穩定韓元。韓國第三季經濟成長優於預期,與美國的利差已縮小,半導體出口也在復甦。官員也已明確表示將管理匯率波動。近期幾個交易日裡,口頭訊號與市場操作支援協助韓元從盤中低點回升。公共部門為雙邊計畫所需的美元資金將分批籌措,並盡量避免透過公開市場取得,這項指引也是穩定因素。有了這些支撐,許多投資人認為,除非全球美元漲勢再度加速,否則1,480關卡將是難以突破的上限。
重點摘要
- 韓元兌美元一度貶破1,470,盤中觸及約1,475.2,收盤則接近1,467.7。
- 日圓走弱至1美元兌155日圓附近,創九個月低點,增加韓元同步走弱的壓力。
- 美日利差擴大、利差交易,以及東京的成長與政策預期,都讓日圓維持疲軟。
- 日圓與韓元的90日相關係數升至約0.58,在新興亞洲貨幣中連動程度名列前茅。
- 交易員關注1,480關卡、韓國大型機構可能採取的避險操作,以及韓國銀行抑制波動的措施。
- 日本財務大臣警告,日圓走弱推升進口成本,其負面影響正變得愈來愈明顯。
- 美元走強、短期融資壓力與政策不確定性,放大了區域匯率波動。
- 韓元走弱有利出口商與晶片景氣循環,但會推升能源和食品進口成本,帶來通膨風險。
- 穩定因素包括韓美利差縮小、經濟成長數據轉佳、公部門分批籌措美元,以及美國殖利率或BOJ政策可能轉變。