深入了解華為的新晶片網絡
華為及旗下多家晶片公司正加速在中國各地收購企業、興建廠房並擴充產能,目標是串連起自主供應鏈,涵蓋從智慧型手機處理器到資料中心 AI 加速器所需的半導體。這項布局可從實體廠區的建設、材料與晶片設備投資激增,以及華為更有系統地整合過去各自運作的供應商等跡象看出。
布局範圍廣泛,涵蓋核心製造設備、光阻劑與特用化學品、封裝與測試硬體,以及協助設計人員將藍圖轉化為晶片的電子設計自動化軟體。深圳正形成新的製造基地,三處與華為及重要合作夥伴相關的廠區,在市府融資支持下持續推進。華為營運其中一座廠區,晶片設備商 SiCarrier 與記憶體製造商 SwaySure 則負責另外兩處。人員與技術經驗在廠區間流動,讓各方能共同開發製程並協力排除問題。
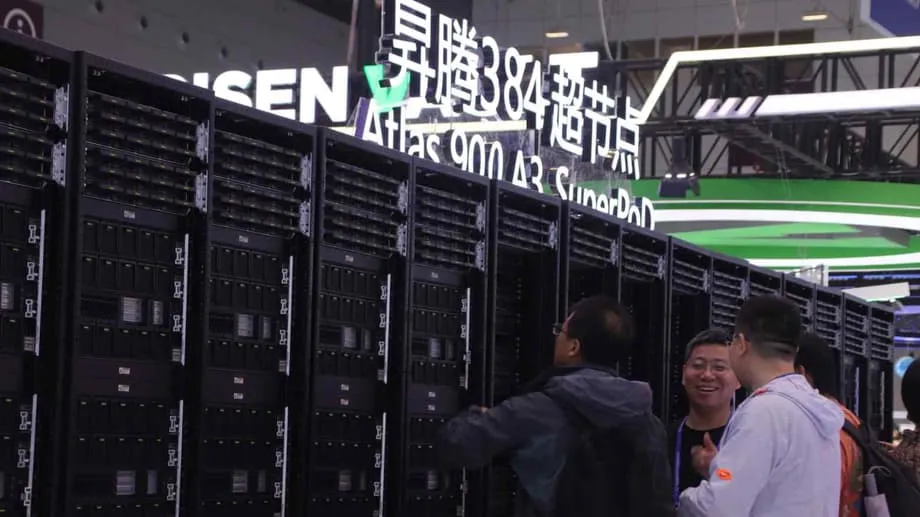
這些建設背後,是一項在華為 2019 年遭美國出口管制後逐漸加速的投資計畫。公開統計顯示,華為及相關基金已投資逾 60 家晶片相關企業。旗下公司目前正整併國內競爭對手、擴大產能,並推出進口零組件的替代品。目標是確保 Mate 系列旗艦手機與 Ascend AI 處理器等資料中心產品的供應,同時降低對外國供應瓶頸的依賴。
華為為何重建晶片供應鏈
出口管制限制中國買家採購先進邏輯晶片、AI 加速器、晶片製造工具與設計軟體。自 2019 年以來,美國多次收緊規定,新增高頻寬記憶體與較新型 AI 模型等管制項目。日本與荷蘭等重要夥伴也配合限制光刻及其他工具。今年,台灣也將華為與中芯國際列入名單,涉及敏感技術交易時須先取得核准。此舉使過去由台灣供應中國客戶的晶片設計支援與特用材料更難取得。
各項限制迫使華為更換核心投入品並改變研發布局。受限之前,華為仰賴英特爾、高通、博通與台積電。管制生效後,華為加深與中芯國際等國內供應商的合作,以代工製造晶圓,並與京東方科技合作供應顯示器。在軟體方面,華為發展 HarmonyOS,作為無法再預先安裝的 Google 行動服務替代方案,也積極拓展雲端與企業服務,以分散營收來源。
北京則以政策與資金配合這些布局。國家大基金與現行五年計畫等政策,將資源投入光刻、材料、先進封裝與設計軟體。領導層人事調整也使科技決策更集中。在此背景下,華為已從電信業龍頭轉型為供應鏈協調者,將設備商、材料公司與晶片設計商納入共同供應流程,以實現自主供應。
實地布局樣貌
在深圳,三處與華為及合作夥伴相關的廠區設計為相互支援。華為營運一條以智慧型手機處理器與 Ascend AI 晶片為目標的產線。SiCarrier 提供晶圓製造設備與製程工程服務,SwaySure 則專注記憶體。市府資金支持整體計畫,團隊也會依需求在各廠區間調度。這種架構類似由專案辦公室統籌的專業供應商內部網絡,而非單一垂直整合工廠。
技術路線採用中國國內可取得的深紫外光刻(DUV),而非受到限制的極紫外光刻(EUV)。DUV 無法單次曝光刻畫最細微的線寬,因此工程師改用多重圖案化,將圖案拆分成多次精準對位的曝光。華為已取得一項自對準四重圖案化專利,這種方法運用間隔物與精密蝕刻流程,以 DUV 製作極細線條。此方法可達到 7 奈米等製程節點的線寬,但成本較高,也讓良率與產能更難掌控。
設計軟體是另一個關鍵環節。電子設計自動化(EDA)工具鏈能將晶片架構轉換為符合特定製程的布局。許多領先工具源自美國,並面臨授權限制。中國本土供應商正開發適用於 DUV 製程的替代方案。與 SiCarrier 有關的企業啟雲方近期推出兩款具有自主智慧財產權的 EDA 產品。據信,華為正逐步驗證並調校這些工具流程,以符合自身需求,並在管制適用的範圍內逐步取代進口工具。
材料與測試領域也同步發展。光阻劑是光刻所用的感光塗層,過去一直是供應瓶頸。華為持有少數股權的江蘇 HHCK 新材料收購一家國內競爭對手,以擴大產量並拓展產品範圍。在化學品方面,華為支持珠海基石打造全產品線供應商,與全球既有業者競爭。在下游,Maxone Semiconductor 已躋身全球 MEMS 探針卡領先業者之列。探針卡是連接晶圓與測試機的精密治具,華為旗下哈勃持有其重要股權。Maxone 計畫運用透過本地市場募集的資金,將仍依賴進口的投入品改為本土供應,並擴大產能,服務中國主要晶片設計商、晶圓代工廠,以及委外封裝與測試業者。
投資布局
自 2019 年以來,華為旗下投資機構已扶植各類供應商。哈勃投資設備、材料與測試公司,填補出口管制暴露出的缺口。華為持有少數股權的維信諾,已為光電與功率電子所用的化合物半導體啟用新廠,這些元件支撐電信設備與資料中心網絡。上海微景與 Aerotech 正擴大光電及運動控制產品的產能,供應高速互連設備與半導體工具子系統。電子材料與光阻劑的供應基礎也在擴大,當地企業透過收購競爭對手提升規模與製程能力。
整體模式相當一致:華為透過少數股權投資分散風險,在需要時共享工程師,再透過下單為本土業者提供成長所需的訂單量。當瓶頸浮現,關係企業便透過收購或有針對性的研發補足缺口。這套做法如今已見於材料、光阻劑、EDA 與設備領域。在運算方面,華為持續開發 Ascend AI 加速器與伺服器 CPU,並投資先進封裝,在光刻受限的情況下提升效能。中國也積極採用開放指令集 RISC-V,大型網路公司正打造工具鏈與作業系統,以避開授權障礙。
仍左右華為布局的限制
EUV 仍不可取得,這項現實左右著整體布局。以 DUV 為基礎的多重圖案化雖能製作更細微的線條,卻增加曝光次數與製程步驟,推高成本並影響良率。許多先進投入品仍難以大規模替代。高頻寬記憶體、特定封裝薄膜、先進量測設備與尖端沉積工具,仍由外國業者主導。本土替代方案持續進步,但要讓複雜工具與材料按期達到大量生產規模並不容易。
AI 技術堆疊也是一項挑戰。高效能加速器必須搭配成熟的軟體生態系才能成功。輝達多年來打造 CUDA,建立起由編譯器、函式庫與開發者使用習慣構成的優勢。華為與其他中國企業正為自家晶片打造編譯器與框架,國家級運算計畫則協助整合各省的運算叢集。相關進展確實存在,但開發者轉換平台需要時間。新一輪出口管制也可能迫使業者突然更改規格或供應商,因此華為將部分計畫保密,並透過合作夥伴推進工作,以降低個別突破受到關注的程度。
對全球供應鏈的影響
半導體市場正逐漸分裂為彼此重疊的區域陣營。華為的布局讓中國擁有更完整的生態系,可運用國產工具與材料支援成熟製程與中階邏輯晶片,也持續推進 DUV 在先進裝置上的應用。全球企業面臨更長的交貨期、更嚴格的合規審查,也必須採用在地化物料清單,以符合各國規定。採購主管必須確認模組是否含有受限內容,以及供應商是否列入美國、台灣或歐洲的制裁名單。
對美國晶片製造商而言,對中銷售減少已影響營收與就業。這項衝擊也推動華府討論稅額抵免,以及加強與盟友協調,避免單方面制定規則。擴大美國晶圓廠布局有助提升供應韌性;與此同時,中國擴大 28 奈米、40 奈米與 55 奈米產能,也讓電源管理晶片、影像感測器與微控制器等非尖端零件形成新的依賴。華為整併本土供應商,顯示中國半導體供應體系更具韌性,儘管尖端領域仍存在缺口。整體而言,半導體市場將出現更多區域備援、更高合規成本,以及更緩慢的跨境技術共享步調。
重點整理
- 華為及旗下公司正加速收購與建廠,在中國打造自主供應的晶片產業鏈。
- 自 2019 年以來,逾 60 項投資鎖定材料、設備、EDA、封裝與測試領域。
- 深圳三處由華為、SiCarrier 與 SwaySure 營運的廠區,在市府支持下共享人員與技術。
- 華為採用 DUV 與多重圖案化,並持有自對準四重圖案化專利,力推先進製程節點。
- 本土 EDA 產品逐步問世,啟雲方推出符合中國本地製程的工具。
- 材料布局涵蓋光阻劑與化學品,HHCK 與珠海基石正擴大規模以取代進口。
- Maxone 已躋身全球 MEMS 探針卡領先業者,哈勃持有其股權,有助強化測試產能。
- 台灣現已限制與華為及中芯國際的交易,配合盟友的出口管制政策。
- 華為正開發 Ascend AI 晶片並推進 HarmonyOS,同時擴大先進封裝以提升系統效能。
- EUV 工具、高頻寬記憶體、先進材料與軟體生態系成熟度仍是主要限制。