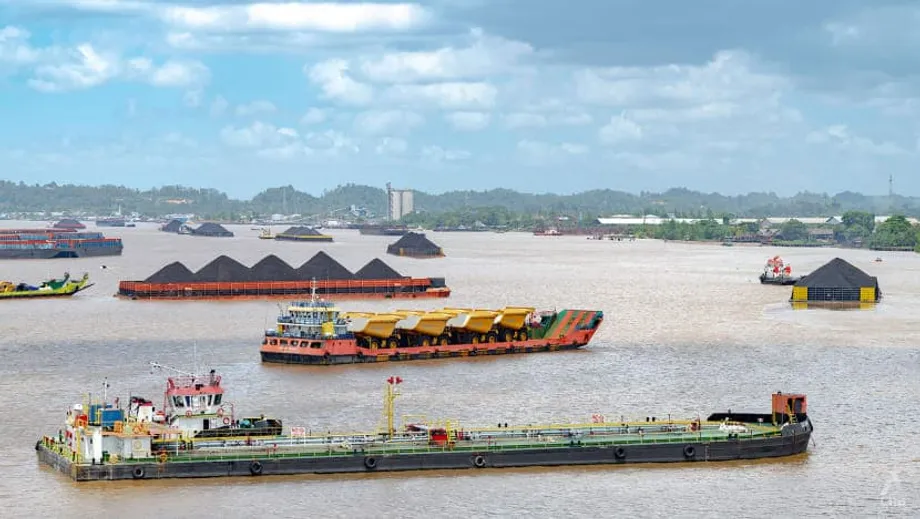
合約效期遠超氣候目標
在亞洲,公用事業業者受燃煤電力綁定的時間,遠超氣候政策或市場趨勢所顯示的程度。數十年期的購電合約讓燃煤電廠持續運轉,即使電網已有更便宜的風電與太陽能可用。根據「淘汰燃煤發電聯盟」(Powering Past Coal Alliance)提供的資料,東南亞有 50% 至 100% 的燃煤發電裝置容量受這類合約涵蓋,平均仍有約 9 至 18 年才到期。這造成一種矛盾:再生能源持續擴大,但燃煤發電量依然居高不下,因為合約規定,無論是否需要燃煤電力,買方都必須付費。
目錄
這種合約綁定現象已反映在區域發電數據中。過去十年,燃煤發電占東南亞電力供應的比重,從約 35% 上升至約 45%;同期全球燃煤發電占比則從約 39% 降至約 34%。潔淨電力仍落後。再生能源約占該區電力的 26%,遠低於全球約 41% 的平均值。這道差距代表機會流失,不僅無法減少碳排放,太陽能、風電與儲能成本持續下降之際,也錯失降低電力系統成本的良機。
挑戰不只在技術層面,也涉及法律與財務。燃煤合約的設計,是為了保障電廠業主有穩定收入、勞工有穩定工作。若公用事業業者削減合約約定的燃煤電量,為再生能源騰出空間,就可能面臨罰款,或仍須支付閒置燃煤電廠的固定費用。全國燃煤機組的相關負債可能高達數十億美元,這也說明為何電網營運商往往優先削減風電或太陽能,即使這代表必須支付更高的電費。
「照付不議」合約如何運作
新興亞洲市場的多數燃煤電廠,都是以長期購電合約為基礎取得融資。許多合約包含所謂的「照付不議」條款,要求買方支付最低電量或容量的費用,不論電廠是否運轉。這種安排原本是為了降低投資風險,確保 20 至 30 年的收入。它符合過去將大型、穩定運轉的燃煤機組作為電網骨幹的模式,卻不適用於現代電力系統:變動性再生能源占比日益提高,電網更需要調度彈性,而非固定供電。
要解除或重新協商這些合約並不容易。合約條款差異很大,但因未達約定供電量而受罰的情況相當普遍。若計畫涉及外國貸款機構與投資人,購電合約可能搭配政府支持協議,提供投資人強而有力的保障。若政策迫使電廠提前退役,可能因此引發求償。擔心投資人爭端的政府,即使氣候策略要求關廠,也往往不願強制執行。
限電情況在區域內日益普遍
當合約規定的燃煤電量占用電網餘裕,再生能源電廠就會被要求降載。刻意減少再生能源發電的「限電」情況正愈來愈常見。在潔淨電力新增量大幅攀升的中國,燃煤與燃氣電廠 10 月的發電量仍較去年同期增加 7.3%。分析人士警告,長期燃煤承諾正加劇太陽能與風電遭限電的情況。伍德麥肯茲(Wood Mackenzie)預估,未來十年將有 21 個省分的太陽能平均限電率超過 5%。日本、澳洲與印度等亞太主要經濟體,過去一年也通報再生能源限電增加。
限電會造成直接成本。風電與太陽能投資人獲得的收入低於預期,可能因此抑制未來投資。消費者也會受害,因為電力系統不僅要履行燃煤合約,還得補償無法全額供電的再生能源計畫,結果付出的費用超過實際所需。缺乏彈性的燃煤合約持續愈久,潔淨能源資產遭閒置、系統成本上升的風險就愈高。
以缺乏彈性的電廠為核心的電網
燃煤機組的設計,是為了長時間穩定運轉;提高或降低出力的成本都很高。再生能源發電則具有變動性。要讓兩者配合,需要更完善的調度、更充足的儲能,以及能重視彈性的合約。若沒有這些改變,調度人員往往為避免合約罰款與技術壓力而讓燃煤機組持續運轉,接著在正午用電尖峰或多風的夜間削減太陽能與風電。現代電網需要需求面反應、輸電升級、短期內視需要提供彈性的尖峰燃氣機組,以及日益重要的電池儲能。同樣重要的是,舊有合約必須容許再生能源充足時降低燃煤發電量。
各國概況
各市場面臨的燃煤合約難題各有不同,但有幾種情況一再出現:合約剩餘年期長、固定費用高,以及退役融資政策不明朗。以下是幾個主要國家的現況。
印尼
印尼高度仰賴燃煤,且有大量電廠由長期合約支持。政府已宣布逐步淘汰燃煤的目標,並規劃以數十億美元的「公正能源轉型夥伴關係」協助推動,進展卻不平均。由於國際融資撥款緩慢,2030 年前退役約 6.7 吉瓦裝置容量的計畫面臨風險。國營電力公司 PLN 仍須為部分電廠未使用的容量付費,這是前一輪投資週期擴建過度所造成的結果,最終由消費者與政府承擔。智庫 Ember 分析指出,若要在 2040 年前淘汰燃煤發電,每年須退役約 3 吉瓦燃煤容量,並迅速擴建再生能源,尤其是太陽能搭配電池儲能,使潔淨電力在 2040 年左右占發電組合約 65%。印尼也在測試提早退役交易,包括與亞洲開發銀行「能源轉型機制」相關的交易。這種模式透過以較低成本為燃煤資產再融資、提早償還投資人款項,讓機組在原合約期限屆滿前關閉。
越南
越南已作出高層承諾,將從燃煤轉向潔淨能源,投資環境也相對有利。但對電力短缺的擔憂,讓決策者不敢過快關閉燃煤機組。研究人員認為,近期最務實的作法是停止新增燃煤容量、善用既有再生能源,並改革合約,讓燃煤電廠可以減少運轉時數而不觸發罰款。目標是在確保供電的同時,為更多風電與太陽能騰出空間,降低限電風險。
菲律賓
菲律賓於 2020 年禁止新建燃煤電廠,但已進入籌備階段的計畫仍繼續推進,並簽有長期合約。巴丹省的 GNPower Dinginin 電廠便是合約綁定的例子。若提早終止大型燃煤合約,將尚未償還的債務、稅款與預期利潤損失計入後,成本可能高達數億美元,而這些成本通常會轉嫁給電費繳納者。東南亞有相當比例的燃煤資產由國營機構持有;不同於較富裕國家設有公共機構收購合約,區內許多政府缺乏足夠財政空間承擔相關成本。因此,混合融資與多邊機構支持對任何退役計畫都至關重要。
印度
印度正快速擴大太陽能與風電容量,但各邦購電方仍準備與燃煤發電業者簽署新的長期合約。隨著潔淨發電增加,零售電力業者可能得為使用率偏低的燃煤資產支付高額固定費用。包括 Ember 與 Climate Trends 在內的智庫指出,配電公司需要重新規劃資源配置,改採彈性合約,讓潔淨電力可用時能優先調度。若未能轉型,限電與資產擱淺風險都會升高。
資金、法律與成本由誰承擔
每座燃煤電廠背後都有一套財務架構。許多計畫由外國投資人與貸款機構提供資金,地主國政府則透過合約與保證予以支持。世界資源研究所的研究揭示一項棘手現實:許多投資協議規定,若地主國政府採取政策措施導致電廠提早關閉,就必須補償投資人。這大幅降低政府迅速採取行動的意願。財政空間有限的政府不太可能承擔龐大的補償責任,也不願在國際仲裁庭面前面臨投資人爭端。過去投資制度的法律設計,並未將氣候目標納入考量。
不過,仍有可行途徑。政府可主導有架構的協商,邀集包括電廠業主、貸款機構與開發銀行在內的所有利害關係人參與。中國、日本與韓國等主要外國投資人的母國也能提供協助,尤其是這些國家的國營銀行曾為東南亞許多燃煤機組提供融資。多邊開發銀行則能提供優惠資金、法律支援與風險保險,打破僵局。提早退役通常需要各方妥協,但已有先例浮現,包括印尼與智利的交易,都將較低利率與更快速減排掛鉤。
提早退役為何一再受阻
概念很簡單:提早關閉電廠,再以潔淨能源取代。但實務上,必須有人補償投資人損失的營運年限,或是修改合約條款。捐助機構的規範限制了以公帑收購燃煤資產。私人貸款機構若出資讓燃煤業者關廠,也會面臨聲譽風險。這些限制拖慢了提早退役計畫,迫使規劃者聚焦其他工具,例如加速增建再生能源,同時嘗試在既有合約下縮短燃煤電廠的運轉時間。
如何解開合約束縛,又不讓預算失控
新的金融與法律工具旨在重整燃煤合約,讓潔淨電力以較低成本擴大。RMI 的分析提出三種可行途徑。第一,透過為資產再融資並加快償還投資人款項,提早終止燃煤購電合約,讓電廠提前多年退役。第二,以潔淨能源合約取代燃煤合約,讓債務償付與收益改由填補供電缺口的新再生能源和儲能支撐。第三,重整燃煤合約,在關廠前減少排放,例如降低最低購電量、減少強制運轉時數,並讓付款依實際調度情況計算,同時訂定明確的退役日期。
這些作法仰賴燃煤轉型機制,結合優惠貸款與商業資金,在讓消費者與納稅人負擔得起的同時,也大致維持投資人的權益。受控轉型機制等安排可創造數年的轉型期,在此期間建置潔淨能源容量並大幅減少燃煤機組運轉時間。若有適當政策支持,這些工具可讓特定電廠減排 80% 以上,有些甚至超過 90%。關鍵在於設計出具融資可行性的方案,並讓公用事業業者、電廠業主、貸款機構與監管機關的誘因一致。
讓合約更有彈性
合約彈性與融資同樣重要。燃煤為主時代簽訂的購電合約,往往假設電廠會基載運轉,並維持高容量因數。在再生能源優先的系統中,這些條件反而成為負擔。監管機關可要求新合約與重新協商後的合約納入經濟調度權、降低最低購電量、依彈性而非固定發電量給予績效報酬,以及在再生能源充足時暫停燃煤發電的權利。投資輸電設施與區域電網互聯,可擴大太陽能與風電餘電的市場。儲能與需求面反應則能將用電移轉至再生能源充足時段。
運用轉型信用與碳市場
若減少的排放具有價值,提早退役交易就更容易取得融資。與可查證的關廠措施掛鉤的轉型信用,能降低再融資與退役成本。亞洲開發銀行的「能源轉型機制」等計畫,旨在結合低成本資金、可衡量的減排成果與明確的退役時程。設計必須謹慎,確保信用額度反映真實且額外的減排,也讓電廠周邊社區獲得實質效益。
能源安全與就業
供電可靠性與就業問題,在燃煤辯論中分量很重,但只要妥善規劃,這些問題都能解決。可靠供電不只仰賴基載機組,也需要能迅速因應供需變化的資源。電池、作為過渡措施且視需要部署的彈性燃氣容量、電網強化與更完善的預測,都能發揮作用。政策可要求燃煤機組近期以更靈活的方式運轉,降低最低穩定出力並加快調升或調降速度,減少再生能源電力遭浪費。
每項計畫都必須納入公正轉型。仰賴燃煤的省分與社區需要投資新產業、提供培訓與精準支持。可安排退役時程,盡量降低對社會的衝擊。若電廠對當地健康構成重大風險,提早採取行動可立即帶來效益。對勞工與受影響企業的支持,應納入轉型融資,而非事後才考慮。
這些電廠真的太新,不適合退役嗎?
一種常見說法是,東南亞燃煤機組的機齡太新,不適合關閉。新的分析推翻了這項假設。全球能源監測組織(Global Energy Monitor)預估,東南亞燃煤機組的平均機齡到 2040 年將達約 28 年;若政策引導電力系統轉向潔淨能源,多數電廠屆時都將進入一般的退役年限。停止新增燃煤容量至關重要。若不再增加容量,到 2040 年機組機齡未滿 20 年的燃煤電廠只占少數。財務研究也顯示,在政策與融資配套適當的情況下,提早讓部分機組在機齡十幾年時退役,並以再生能源和儲能取代,不會推高批發電價,且具成本效益。
負責管理全球能源監測組織「全球燃煤電廠追蹤」計畫的 Christine Shearer,反駁了「電廠年輕就注定不能提早退役」的說法。
Christine Shearer,全球能源監測組織:「認為東南亞燃煤電廠太新、不能提早退役,是一種誤解。」
其他地區的實際經驗也支持這種看法:合約與政策方向一致後,燃煤發電可以迅速退場。東南亞下一步應將試辦交易擴大為可規模化的計畫,並確保無論是燃煤或潔淨電力的新合約,從一開始就納入彈性。若不改革,該區可能為燃煤電廠付兩次錢:一次是固定費用,另一次則是為使用率偏低的再生能源付費。若推動改革,該區就能加快減排、吸引投資、改善公共衛生,同時維持穩定供電。
重點整理
- 東南亞有 50% 至 100% 的燃煤容量受購電合約綁定,平均還有 9 至 18 年才到期。
- 過去十年,燃煤發電占東南亞電力的比重升至約 45%,全球燃煤占比則降至約 34%。
- 再生能源約供應東南亞 26% 的電力,相較之下全球約為 41%;燃煤合約排擠潔淨電力,是造成差距的部分原因。
- 中國、日本、澳洲與印度都通報再生能源限電增加,長期燃煤承諾限制了電網彈性。
- 解除燃煤合約會引發罰款與補償求償,尤其是外國投資人享有保障時,更會拖慢提早退役。
- 印尼燃煤退場計畫面臨資金延遲;分析人士指出,若要在 2040 年退場,須每年退役約 3 吉瓦燃煤容量,並將再生能源占比提高至約 65%。
- RMI 等機構提出解開合約束縛的工具,包括提早終止、改由潔淨能源合約取代,以及重整合約以減少排放。
- 轉型融資與碳信用可降低退役成本;新的合約規則則應優先考量彈性與經濟調度。
- 全球能源監測組織指出,東南亞燃煤電廠的平均機齡到 2040 年將接近一般退役年限;若政策適當,提早關閉將可行。