關稅、供應鏈與定價能力共同形塑的紀錄
中國貨品貿易順差首度突破 1 兆美元,即使美國提高關稅,中國出口動能依然強勁。截至 11 月,累計順差約達 1.08 兆美元,超越去年全年紀錄。11 月出口較去年同期增加 5.9%,進口小幅成長 1.9%,當月順差達 1,116.8 億美元。出口反彈之際,對美出貨量卻大幅萎縮。對歐洲、非洲及東南亞的強勁銷售填補了缺口。
11 月對美出貨量較去年同期下滑約 29%,今年以來持續呈現兩位數跌幅。對歐盟出口則走勢相反,11 月增加約 14.8%。持續展現動能的產品包括船舶、半導體與汽車。11 月稀土產品出口較前月大增 26.5%;這是習近平與唐納.川普討論加快關鍵礦物出貨後的第一個完整月份。進口方面,中國買家增加向美國及拉丁美洲供應商下單,黃豆採購量可望創下年度新高。
ING 大中華區首席經濟學家林恩.宋(Lynn Song)表示,對美出貨下滑以及關稅調整的時點,仍持續反映在數據中。
11 月對美出口年減 28.6%,使今年迄今的增幅降至負 18.9%。11 月出口可能尚未完全反映關稅調降的影響,相關效應應會在未來幾個月逐步顯現。此外,美國進口商在關稅生效前加緊採購所造成的提前拉貨效應,將在未來幾個月對貿易形成阻力。
美國需求疲弱、其他市場表現強勁的落差,說明中國如何在全面加徵關稅之際創下歷史性順差。中國對美銷售額仍約為自美進口額的三倍,且隨著關稅攀升,中國也減少採購美國商品。市場多元化、具競爭力的匯率,以及許多製成品價格走低,進一步帶動出口復甦。
關稅如何重塑全球貿易版圖
4 月,俗稱「解放日關稅」的一套措施大幅提高關稅。大多數進口商品被課徵 10% 的普遍關稅,此外還加上針對特定產業及中國的措施。標示稅率在隨後幾週飆升,之後隨協商暫停措施而回落。根據廣泛引用的政策統計,截至年底,美國對中國商品的平均關稅約為 47.5%,涵蓋全部貿易;中國對美國商品的平均關稅則約為 31.9%,同樣涵蓋全部貿易。由於產業措施及臨時措施,美國對許多其他國家的進口關稅也較往年提高,到 11 月初約達 18.5%。
關稅浪潮對貿易路線的改變,大於對貿易總量的削減。美國對中國的貨品貿易逆差,從 2018 年約 4,180 億美元降至 2023 年約 2,790 億美元;隨著生產轉移,美國對墨西哥與越南的逆差則擴大。關稅是一種稅,成本由進口商、消費者或外國賣家承擔,取決於合約條款與議價能力。自 2018 年以來,關稅收入合計約 2,570 億美元,相較每年接近 2 兆美元的聯邦預算赤字只是小數目。獨立估算指出,10% 的普遍關稅 10 年可增加約 1.7 兆美元收入,但報復措施與經濟成長放緩會降低淨財政收益。
關稅對價格的影響看來是特定商品的一次性漲價,而非整體通膨率持續上升。更深遠的影響在供應鏈與利潤空間。鋼鐵與鋁業早期受到保護,但投入成本上升、需求不均,後來仍使多個地區的工廠承壓。保護部分產業、卻推高其他產業成本的矛盾,如今形塑了新的關稅時代。
中國出口在哪些市場找到新需求
中國出口商在對低成本及中價位製成品開放的市場擴大銷售。11 月對歐盟出貨量成長近 15%,對非洲出口增加近 28%,對東南亞銷售則成長逾 8%。需求主要來自汽車、太陽能板及消費性電子產品。規模優勢、密集的供應商網絡與積極定價,協助生產商取代競爭對手。這股動能已引發歐洲的政治關注,當地製造商在重要產品類別的市占率正逐步流失。
法國總統馬克宏警告北京,若貿易失衡未縮小,歐洲可能採取行動。他近期談及中國政策時,直言其中的選擇:
我告訴他們,如果他們不採取行動,我們歐洲人未來幾個月將被迫採取強硬措施。
中國的競爭力建立在幾項支柱上。今年消費者物價疲軟,強化實質有效匯率優勢,也讓以買家貨幣計價的商品更便宜。企業也仰賴區域生產網絡,可在越南、泰國或馬來西亞組裝,以管理關稅曝險,同時仍向中國供應商採購許多零組件與材料。因此,即使中國在某個市場的市占率下滑,仍可透過鄰近國家,在最終出口組合中維持影響力。
數據如何反映中國內需
進口成長疲弱凸顯內需不振。11 月進口僅增加 1.9%。房地產低迷、就業不安與家庭消費謹慎,持續拖累消費。領導層承諾擴大內需、提振信心。今年淨出口,也就是出口與進口的差額,對經濟成長貢獻甚大。這目前支撐了 GDP,卻也加深中國對目的地市場決策的依賴。
汽車銷售反映出這股壓力。11 月汽車零售銷量下滑約 8%。汽油車銷量減少約 22%,新能源汽車銷量則小幅增加逾 4%。先前的補貼與促銷曾帶動市場預期,認為年底表現將強勁;但以舊換新補貼到期,加上消費者態度謹慎,使買家仍持觀望態度。
中國乘用車市場信息聯席會秘書長崔東樹形容,這波回落在一年中的此時並不尋常。
通常到了年底,汽車市場從 10 月起應該愈來愈熱絡。但 11 月零售銷量和往年相比並不尋常。
兩者形成鮮明對比:出口引擎全速運轉,許多家庭卻依然謹慎。這種失衡促使企業更加依賴海外訂單,短期內帶來收益,長期則增加政策風險。
帶動出口激增的產品
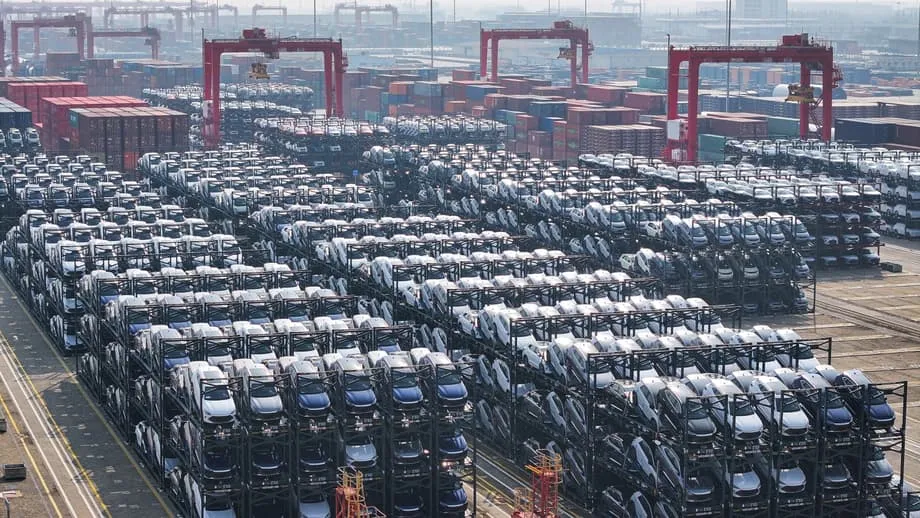
三大類產品貢獻了大部分增幅。11 月船舶出口較去年同期增加約 26.8%,受貨櫃船與散裝貨輪的積壓訂單支撐。半導體出貨量增加約 24.7%,工廠提高用於家電與汽車的成熟製程晶片產量。汽車出口成長約 16.7%,電池電動車在歐洲、中東及拉丁美洲逐漸取得市占。
領導人討論加快關鍵礦物出貨後,稀土出口 11 月較前月增加 26.5%。稀土是一組用於電動馬達、風力發電機及國防系統磁鐵的元素。中國在這條供應鏈的精煉環節居主導地位,使其擁有影響力,也加深買家對供應過度集中的疑慮。
食品進口也呈現明確趨勢。今年黃豆採購量可望創下新高。中國買家在年底增加向美國下單,同時持續大量採購巴西與阿根廷黃豆。確保飼料與食用油供應的需求,壓過先前緊張局勢帶來的影響;當時相關局勢曾使中國減少向美國農民採購。
對俄貿易的出口面有所轉弱。以人民幣計價,11 月對俄出貨量連續第八個月下滑,較去年同期減少略逾 5%;10 月跌幅則更大。自俄進口小幅增加。匯率變動、需求轉變及遵守制裁規定,可能都造成影響。
可能限制順差進一步擴大的風險
歐洲正考慮對電動車、機械及被認為定價過低的綠色科技產品等產業採取新的貿易措施。若歐盟採取廣泛行動,將對中國造成影響,因為今年對歐銷售已成為出口商更重要的支撐。歐洲決策者須在產業競爭力、氣候目標與消費者價格之間取得平衡,因此結果仍不確定,但風險已相當明確。
美國仍是重要變數。關稅政策可能再度收緊。先進晶片與製造設備的出口管制已經實施,且可能擴大。中國能轉運部分商品,也能在國內擴大產能,但若大規模失去美國市場,短期內難以找到替代市場。
融資障礙則是另一項潛在阻力。關稅大幅調升促使許多美國進口商在年初提前拉貨,庫存減少後,便協商延長付款期限並尋求額外營運資金。銀行表示,市場對可將應收帳款、應付帳款及存貨變現的貿易融資工具需求增加。若信貸條件收緊,可能進一步影響中國出口商的訂單。
中國以外的贏家與輸家
中國生產商的低價,對傳統出口強國的製造商造成壓力。德國、日本與南韓企業表示,在汽車、太陽能及消費性電子產品領域,失去的標案增加。價格下跌與需求轉弱,降低部分工廠的產能利用率。有些企業暫緩擴張計畫,重新評估市占率與定價趨勢。
一些開發中經濟體的工廠也受到衝擊。印尼、南非等國的生產商難以跟上中國價格,部分企業因此減產或關廠。與此同時,吸引組裝業務、承接供應鏈多元化轉移的鄰近國家,則獲得更多訂單與投資。
今年,隨著生產線轉移,越南、泰國與印尼對美出貨量增加。越南輸美貨櫃量成長逾 20%,泰國接近 10%,印尼約 5%。這些出口商品的許多價值仍來自中國零組件與材料,也就是說,即使成品從其他港口出貨,中國仍參與其中並受惠。
重點整理
- 截至 11 月,中國貨品貿易順差約達 1.08 兆美元,創下紀錄。
- 11 月出口年增 5.9%,進口增加 1.9%,當月順差達 1,116.8 億美元。
- 11 月對美出貨量下滑約 29%,對歐盟出口則增加約 14.8%。
- 成長較快的產品包括船舶、半導體與汽車;稀土出口較前月增加 26.5%。
- 買家向美洲及拉丁美洲種植者採購,黃豆進口量可望創下年度新高。
- 美國對中國商品的平均關稅約為 47.5%,涵蓋全部貿易;中國對美國商品的平均關稅則約為 31.9%。
- 歐洲釋出可能採取貿易措施的訊號;法國總統馬克宏警告,若失衡持續,將採取強硬措施。
- 中國內需依然疲弱,11 月汽車銷量下滑,汽油車銷量減少約 22%。
- 供應鏈持續多元化,越南、泰國與印尼對美出貨增加,且常使用中國零組件。
- 新的關稅、出口管制及貿易融資收緊等政策與融資風險,可能限制順差進一步擴大。