席捲科技產業的全球記憶體短缺
記憶體晶片就像燃料管線,為現代運算引擎供應燃料。Nvidia 等公司打造的人工智慧引擎日益強大,所需記憶體也越來越多,包括傳統記憶體,以及稱為高頻寬記憶體(HBM)的先進形式。需求激增造成全球嚴重短缺,衝擊整個科技供應鏈,從資料中心到消費性電子產品無一倖免。
目錄
如今,單一 AI 伺服器消耗的動態隨機存取記憶體(DRAM),已超過整批筆記型電腦的用量。研究機構 TrendForce 預測,本季傳統 DRAM 價格將較前一季飆升逾 50%。AI 資料中心需求前所未見,正搶占原本可供電腦、電玩遊戲主機和智慧型手機製造商使用的晶片產能,推高美國消費者面臨的價格,也為新業者進入市場創造機會。
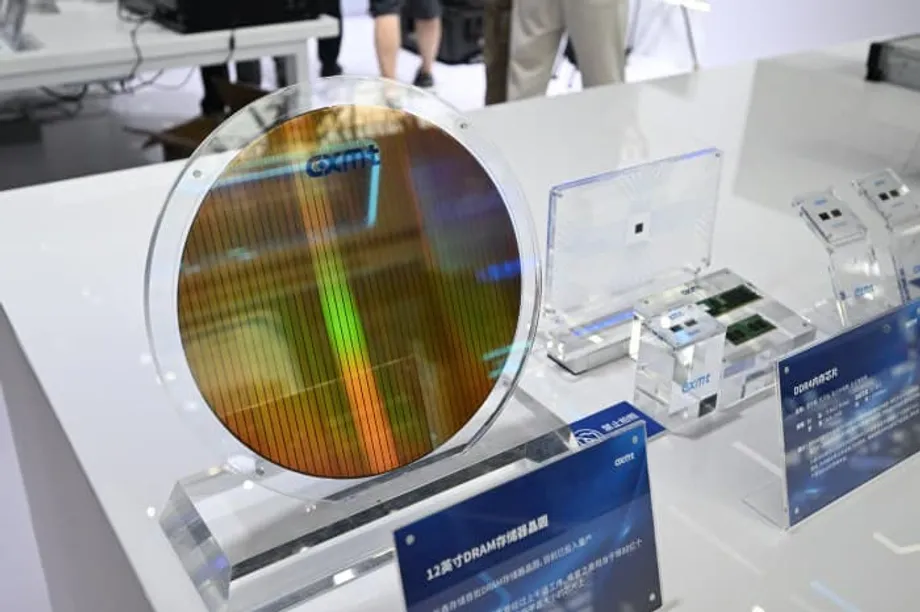
在這個動盪的環境中,中國記憶體晶片製造業的國家隊長鑫存儲(ChangXin Memory Technologies,簡稱 CXMT)準備募資 40 億美元。該公司在技術上取得重大進展,試圖撼動長期由南韓和美國企業主導的產業。這項發展是本世紀規模最大的晶片製造商募股案之一,也發生在全球半導體格局的關鍵時刻。
中國 DRAM 挑戰者崛起
CXMT 於 2016 年成立,總部位於合肥,透過政府支持及策略性技術收購,迅速成長為中國最大的 DRAM 製造商。公司最初透過收購已倒閉的德國記憶體晶片製造商奇夢達(Qimonda)的專利奠定基礎,取得發展起點。以產量計算,CXMT 已成為全球第四大 DRAM 製造商,供應智慧型手機、個人電腦及大型中國科技公司使用的伺服器等產品所需的記憶體。
CXMT 在 2025 年第一季的市占率達 4.1%。研究機構 TrendForce 預測,到 2027 年市占率可能升至 7% 至 10%。2025 年,CXMT 營收幾乎較去年同期翻倍,並預期將重新轉為獲利,主要受惠於 DRAM 價格回升;AI 基礎設施業者、雲端服務供應商和裝置製造商都在爭搶有限的記憶體晶片供應。
這波快速崛起已引起業界領導者注意。南韓三星電子和 SK 海力士,以及美國美光科技,多年來掌控全球記憶體市場。如今出現實力強勁的中國競爭對手,威脅打破這種微妙平衡;尤其 CXMT 獲得北京大力支持,而中國的產業政策目標是實現半導體自給自足。
押注數十億美元,布局未來成長
CXMT 正加快進入國內資本市場,計畫在上海證券交易所科創板首次公開發行(IPO),募資約 42 億美元。公司於 7 月向中國證券監督管理委員會(簡稱 CSRC)登記「上市輔導」,正式啟動 IPO 程序。分析師預期,這項募股案最快可能在今年完成,將成為近年規模最大的國內半導體上市案之一。
公司已委任中國國際金融股份有限公司(簡稱中金公司,CICC)及中信證券擔任主承銷商。據報導,CXMT 最近一輪募資的估值為 1,400 億元人民幣,約合 190 億美元。這項高估值反映投資人看好公司成長前景,也凸顯 AI 時代記憶體技術的戰略重要性。
這次 IPO 募得的資金將用於多項關鍵計畫。CXMT 計畫擴大晶圓產能、升級晶圓廠生產線,並大力投資次世代 DRAM 開發。公司向投資人強調,自己將在強化中國半導體自主化方面扮演重要角色,尤其是先進 DRAM 和 AI 導向記憶體技術;目前中國在這些領域仍仰賴外國供應商。
分析師認為,這次 IPO 是中國邁向 AI 記憶體製造自主化的關鍵一步。隨著美國出口限制趨嚴,中國 AI 晶片開發商取得先進 DRAM 和 HBM 元件的難度日增。華為、阿里巴巴和百度等中國科技巨頭正自行設計 AI 加速器,但如何取得相配套的高階記憶體仍是一大挑戰,CXMT 正試圖解決這個問題。
從傳統產品邁向尖端技術
CXMT 初期專注於 DDR4 記憶體等傳統產品,近期則轉向開發 DDR5 和高頻寬記憶體技術。這項轉變同時反映市場現況與策略優先順序。傳統 DDR4 仍用於許多消費性裝置,但利潤較低,成長空間有限。真正的機會與挑戰,在於為 AI 系統提供動力的先進記憶體產品。
產業追蹤機構指出,CXMT 將行動 DRAM 定位為核心產品,並計畫到 2026 年持續引領全球位元產出年增幅。這項布局正好符合中國智慧型手機品牌和個人電腦製造商對國內記憶體來源的需求,也讓 CXMT 得以進入對價格敏感型裝置日益普及的出口市場。
高頻寬記憶體競賽
高頻寬記憶體已成為訓練大型語言模型和執行先進 AI 應用的關鍵元件。與傳統 DRAM 不同,HBM 透過垂直堆疊記憶體晶片來節省空間、降低耗電,同時大幅提升頻寬。這種架構非常適合處理複雜 AI 應用產生的大量資料。
目前全球 HBM 市場由三家公司主導:南韓 SK 海力士(直到近期仍是 AI 晶片巨頭 Nvidia 唯一的 HBM 供應商)、三星,以及規模較小的美國美光科技。三家公司都生產最新標準的 HBM3 晶片,並致力於今年向客戶推出第五代 HBM,也就是 HBM3E。SK 海力士預測,2025 至 2030 年間,HBM 市場每年將成長約 30%。
CXMT 起步落後,但進展速度超乎許多人的預期。公司已開始量產 HBM2,約落後市場領導者三個世代。不過,最新消息顯示,中國記憶體製造商提升 HBM 技術的速度比先前預期更快。據報導,CXMT 正開發 HBM3,並計畫於 2026 年量產,目標在 2027 年推出 HBM3E。若能達成,CXMT 與 HBM 領導廠商的差距將縮小至約三至四年。
一名業界人士談到這項發展的戰略重要性時表示:「隨著 AI 半導體市場成長,HBM 和伺服器 DRAM 的重要性大幅提升。因此,外界對中國最大 DRAM 製造商 CXMT 的期待也日益提高。受美國限制影響,中國的 AI 發展野心受高階記憶體晶片短缺所限,促使 CXMT 和長江存儲(YMTC)等公司加強 HBM 及其他先進 AI 記憶體解決方案的研發。」
全球 OEM 廠商被迫調整
記憶體短缺已對 AI 產業以外的公司造成實際影響。據報導,全球最大個人電腦製造商之一惠普(HP)因 DRAM 供應短缺,被迫轉向中國記憶體製造商尋求貨源。《巴隆周刊》分析師 Tae Kim 指出,惠普難以從美光和三星等傳統供應商取得貨源,因此考慮將中國記憶體供應商納入零組件供應商名單。
據報導,惠普正考慮在亞洲和歐洲出貨採用中國記憶體的「少量」產品。這代表重大轉變,因為這是西方大型個人電腦製造商首次出於不得已,而非自主選擇,積極考慮向中國供應商採購記憶體。這也凸顯記憶體短缺已多麼嚴重,以及科技產業的供應鏈決策正因此如何改變。
記憶體晶片屬於可輕易替換的商品,與 Nvidia 生產的專有 AI 晶片不同。不過,考慮採用中國供應商的企業必須遵守美國對自中國採購半導體的相關規定。鑑於目前記憶體供應吃緊、需求又居高不下,分析師認為,針對向中國記憶體製造商尋求供貨,可能會新增規範,讓全球 OEM 廠商面臨更多不確定性。
地緣政治阻力與貿易限制
儘管技術進展可觀、成長計畫雄心勃勃,CXMT 仍面臨重大的地緣政治障礙。美國歷屆政府逐步收緊對中國晶片製造商的限制。2024 年 12 月,美國公布新一輪出口管制措施,專門限制中國取得高頻寬記憶體,以及各類半導體製造設備,包括 HBM 製造與封裝所需的關鍵工具。
這些新規將 140 多家中國晶片製造商和晶片設備製造商列入美國商務部的實體清單,實際上禁止它們取得美國技術。這些限制意在進一步制約中國 AI 發展,手段是運用 HBM 供應這個瓶頸;全球 HBM 供應最終由 SK 海力士、三星和美光三家公司掌控。
出口管制立即造成營運上的影響。據報導,CXMT 已囤積足以支應 HBM 和 DRAM 生產的半導體製造設備,可能足以維持營運至 2026 或 2027 年;然而,現行限制將限制公司未來幾年開發和擴大先進 DRAM 與 HBM 產能的能力。12 月的出口管制限制了 HBM 製造和封裝流程所需的關鍵設備,包括矽穿孔、蝕刻及相關製程工具。
更具打擊的是,受限制措施日益收緊影響,派駐 CXMT 的美國半導體設備公司維修人員已被要求離開。失去這些專業知識與支援,將影響公司開發 DRAM 和 HBM 的工作,可能在關鍵時刻拖慢技術進展。
技術差距的挑戰
從技術角度來看,CXMT 要追上全球領導者仍面臨重大障礙。目前公司能以 D1y 和 D1z 節點製造 DRAM,技術約落在 17 至 13 奈米範圍,適用於 HBM2E 和 HBM3 世代。CXMT 研發團隊可能正開發 15 奈米以下的 DRAM 節點,特別是 D1α 和 D1β 節點;這些節點是 HBM3E 的關鍵技術,但若沒有極紫外光微影(EUV),公司很可能面臨重大挑戰。
對大型記憶體製造商而言,EUV 已成為開發尖端 DRAM 和 HBM 的必要技術。無法取得這項技術,CXMT 可能面臨與中芯國際(SMIC)近年相似的困境:難以提升良率、縮小晶粒尺寸及擴大產量。這項技術瓶頸可能持續成為 CXMT 發展尖端 DRAM 和 HBM 的主要障礙。
營業秘密指控與法律訴訟
除了技術和地緣政治挑戰,CXMT 在爭取市占率的過程中也面臨法律阻力。南韓檢方指控,CXMT 崛起的部分原因,可能是竊取三星電子前員工掌握的營業秘密。南韓是三星電子和 SK 海力士等記憶體晶片領導廠商的所在地。
南韓檢方已起訴多名前三星員工,指控他們將專有 DRAM 製程技術洩漏給 CXMT。三星表示,相關指控涉及 CXMT 近期在 10 奈米等先進節點上的進展。這起事件凸顯尖端記憶體開發的難度與資源需求,也引發外界質疑 CXMT 的快速技術進展是否完全透過正當途徑取得。
「無論是透過正當研發,還是有爭議的技術轉移,要推進現代 DRAM 生產都既緩慢又昂貴,且受到嚴格限制。因此,即使大幅擴張,也不代表可迅速增加實際可用的供應量。」一名追蹤記憶體市場的產業分析師指出。
這些指控讓 CXMT 拓展國際市場的計畫更加複雜。即使公司解決法律問題,聲譽受損仍可能讓全球客戶對向 CXMT 採購記憶體有所顧慮,尤其是重視智慧財產權保護與供應鏈安全的西方市場客戶。
中國更廣泛的半導體策略
CXMT 並非單打獨鬥,而是中國推動半導體自給自足整體策略的重要一環。公司與專注 NAND 快閃記憶體的長江存儲採取雙軌布局,CXMT 則聚焦 DRAM。兩家公司共同構成北京協調推動的核心力量,目標是建立能與海外業者競爭的自主記憶體供應鏈。
長江存儲(通常簡稱 YMTC)在 NAND 快閃記憶體出貨市占率已迅速升至 13%,並以擴產和技術進步為基礎,力拚 2026 年全球出貨市占率達 15%。該公司正推動在武漢興建第三座晶片廠,這項計畫反映北京願意承擔高風險、高資本支出,以提升國內半導體產量。市占率、新廠和較不受制裁影響的製程設備相結合,顯示中國記憶體公司不只在華盛頓的施壓下存活,也將壓力轉化為加速提升國內能力的推力。
YMTC 和 CXMT 都正尋求透過股權市場,鞏固對現有業者的挑戰。長江存儲正考慮在中國境內首次公開發行,CXMT 則推進在上海募資 42 億美元的上市計畫。這些 IPO 顯示,北京希望旗下記憶體龍頭獲得充足資金,跟上三星和 SK 海力士的資本支出週期;兩家公司每年都投入數十億美元興建新晶圓廠並開發技術。
全球記憶體市場的未來走向
CXMT 擴張之際,全球記憶體市場正經歷根本性轉變。傳統的供過於求與短缺週期,正受到需求結構變化的打亂。AI 工作負載持續消耗大量記憶體,不只有高階 HBM,也包括伺服器、儲存系統及相關基礎設施使用的傳統 DRAM。
大型客戶越來越常簽訂長期供貨合約,減少流入公開市場的記憶體數量。這代表 CXMT 擴產或許能在中期協助穩定市場,但不太可能立即緩解個人電腦組裝商或消費者對 DDR5 價格居高不下的疑慮。短期內,CXMT 等公司擴產,反而可能讓情況更糟,因為它們將與三星、美光及 SK 海力士爭奪相同的晶圓廠設備、材料和工程人才。
市場已出現的結果是價格上漲、交貨期拉長,以及低價市場的選擇減少。業界觀察人士預測,記憶體供應危機可能延續至 2028 年甚至更久,因為 SK 海力士和美光等大廠的新晶圓廠最快也要到 2027 年底才會投產。
未來發展
儘管面臨這些挑戰,CXMT 成為實力強勁的競爭者,仍是全球半導體產業的重要發展。公司技術快速進步,與全球領導者的差距已從估計的六至八年縮小至三至四年,展現中國政府扶植科技發展模式的成效。
對 CXMT 而言,眼前的首要任務是順利完成 IPO,並將募得資金用於擴張計畫。公司也必須因應複雜的法律和監管環境,包括可能被列入美國實體清單,進一步限制進入全球市場及取得技術的機會。長期來看,CXMT 必須證明自己能一代接一代穩定更新產品陣容,跟上 SK 海力士等公司的積極步調;SK 海力士今年將推出 HBM4,並規劃 HBM4E。
這對全球記憶體市場影響深遠。若 CXMT 能有效擴大產量,最終或可吸收部分目前推升價格的需求成長。市場多年來由三家公司主導,如今加入另一個實力強勁的業者,一般而言有利於競爭。然而,地緣政治因素意味著這場競局將在貿易緊張、出口管制,以及美中戰略競爭的背景下發展。
對消費者和企業而言,整體影響喜憂參半。短期內記憶體高價不太可能緩解,但長期供應情勢至少正朝有利方向發展。這是否會讓零售通路的 RAM 價格下降,取決於全球產量能否快速追上記憶體需求突然暴增的產業,以及地緣政治緊張是否持續分裂這個過去一向全球化的市場。
重點整理
- CXMT 正準備在上海證券交易所科創板 IPO,募資 42 億美元,用於擴產和技術開發。
- 該公司已成為全球第四大 DRAM 製造商,2025 年第一季市占率達 4.1%。
- 受 AI 帶動的需求影響,預測全球 DRAM 價格本季將飆升逾 50%。
- CXMT 目標於 2026 年生產 HBM3、2027 年生產 HBM3E,將與全球領導者的差距縮小至三至四年。
- 據報導,惠普因傳統供應商 DRAM 短缺,已轉向中國記憶體供應商採購。
- 美國出口管制限制 CXMT 取得先進製造設備,並要求派駐其廠區的維修人員離開。
- 南韓檢方已起訴涉嫌竊取營業秘密、並被指使 CXMT 受益的三星前員工。
- CXMT 計畫運用 IPO 募得資金擴大晶圓產能,並開發次世代記憶體技術。