伯恩斯坦看好比亞迪電池帝國的隱藏價值
伯恩斯坦分析師對中國汽車製造商比亞迪給予強力買進評等,認為市場大幅低估了公司的電池業務。這家投資機構指出,光是比亞迪的電池部門,價值就幾乎等同於整家公司目前的市值,為投資人帶來重大機會。這項評估出爐之際,比亞迪已穩居全球第二大電動車電池製造商,出貨量比排名第三的競爭對手多出70%。
目錄
伯恩斯坦報告將目標價訂為130港元(16.67美元),較近期股價高出約30%;報告指出,投資人聚焦比亞迪的汽車部門,掩蓋了其快速擴張的電池業務。即使電池部門去年營收占比已超過10%,預計今年將達到十幾個百分點,市場仍然忽視這項業務。
提出這項投資建議的伯恩斯坦分析師李尤妮絲(Eunice Lee)強調,市場大多只把比亞迪視為中國電動車製造商,並大幅低估其更廣泛的業務組合。她的分析顯示,光是電池業務的價值就接近公司的整體企業價值,意味著投資人幾乎不用額外付費,就能取得汽車、電子、半導體及其他業務。
去年電池出貨量成長47%,預計今年將再增加35%,成長動能來自內部需求,以及對其他汽車製造商的外部銷售快速攀升。這樣的成長趨勢,使比亞迪電池部門有望成為獨立的強大事業體,值得尋求能源儲存革命投資機會、而不只著眼於傳統汽車產業的投資人重新評估。
從手機到汽車:比亞迪電池業務的起點
比亞迪於1990年代以手機電池製造商起家,遠早於2003年跨足汽車業。這段電池技術發展歷程,為公司奠定關鍵專業基礎,日後在電動車革命中證明至關重要。許多傳統車廠忙著向專業製造商確保電池供應時,比亞迪運用數十年累積的經驗,自行開發專有技術。
公司從消費性電子電池轉向汽車動力電池,是一項帶來豐厚回報的策略轉型。比起仍仰賴第三方電池供應商的競爭對手,比亞迪從最初生產汽車起,就掌握這項關鍵零組件的控制權。隨著電池短缺與供應鏈中斷困擾整體汽車產業,這種垂直整合的價值也日益凸顯。
比亞迪資深副總裁廉玉波談到與豐田的合資合作時,凸顯這項策略優勢。他指出,雙方結合了比亞迪在電池電動車市場的開發優勢與競爭力,以及豐田享譽業界的品質和安全技術。這項於2020年成立的合作關係,凸顯大型車廠對比亞迪電池領導地位的肯定。
比亞迪的電池專業已從單純製造,擴展至完整的研發能力。如今,比亞迪能依照不同車輛架構與性能需求,設計並生產電池芯、模組及電池組。這種彈性讓公司能加快創新週期、降低成本,而與外部供應商合作的競爭對手難以望其項背。
刀片電池革新
比亞迪電池技術的核心是刀片電池,於2020年首度搭載在旗下運動風格房車漢上。這款磷酸鐵鋰(LFP)電池在安全性、耐用度和成本效益方面,較傳統鎳錳鈷電池化學體系有顯著進展。刀片電池採用細長如刀片的電池芯設計,可密集排列成電池組,在提升能量密度的同時維持安全優勢。
刀片電池回應了消費者對電動車最主要的疑慮之一:起火風險。刀片電池通過嚴格測試,包括通常會使傳統電池發生熱失控的針刺測試,展現出優異的穩定性。對於仍對電池技術抱持疑慮的市場消費者而言,這項安全表現已成為比亞迪車款的重要賣點。
伯恩斯坦分析師指出,這項著重安全的技術助力比亞迪躍居電動車銷售領導地位,總交車量終於超越特斯拉。刀片電池的成本優勢,也讓比亞迪得以維持利潤,同時提供具競爭力的價格;在價格敏感度日益升高的中國電動車市場,這是關鍵因素。
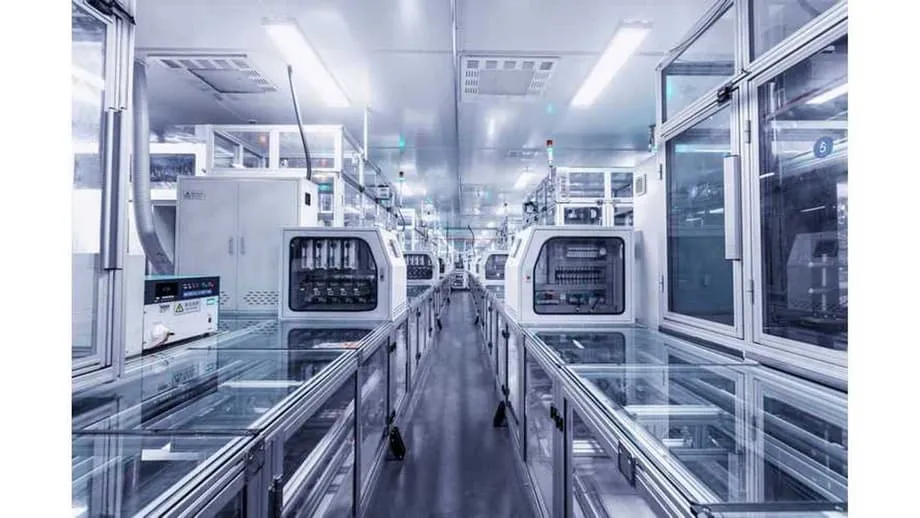
比亞迪透過旗下子公司弗迪電池在內部全面生產刀片電池,並營運多座製造廠。內部生產讓比亞迪不必依賴寧德時代或LG新能源等大型電池供應商,得以更有效掌控供應鏈,也能比受供應商合作關係牽制的競爭對手更快創新。
拓展汽車以外市場:儲能系統
除了為車輛提供動力,比亞迪也開始將電池專業運用於快速成長的儲能領域。去年9月,公司發表一款採用刀片電池技術的電網級儲能系統「浩瀚」。伯恩斯坦分析師指出,這套新系統的製造成本低於競爭產品,讓比亞迪在即將迎來爆發性成長的市場中占據有利位置。
比亞迪去年供應儲能系統的電池出貨量增加逾一倍,顯示電網級儲能解決方案需求強勁。隨著全球加速部署再生能源,為穩定間歇性發電而對儲能系統產生的需求,為具備成熟技術和成本優勢的電池製造商帶來龐大市場機會。
儲能業務自然延伸了比亞迪的既有能力,也讓營收來源不再只依賴競爭激烈的汽車業。公用事業及電網營運商日益需要可靠且具成本效益的儲能方案,以管理再生能源併網、頻率調節及尖峰需求。比亞迪既有的電池產能與研發基礎設施,讓公司在掌握這個成長市場時具有顯著優勢。
伯恩斯坦分析指出,比亞迪在儲能領域的電池芯出貨量和系統整合方面都名列前茅,鈉離子電池等新興技術也帶來額外成長空間。儲能產業的結構性成長為公司增添另一項價值面向,但目前市場估值可能尚未充分反映。
外部電池銷售帶動成長
比亞迪約有一半的電池產量供自家車款使用,但快速成長的外部銷售業務已吸引分析師關注。伯恩斯坦指出,比亞迪去年對外部車廠的電池出貨量幾乎增加至三倍,小米和小鵬各占比亞迪外售電動車電池出貨量的25%。豐田也成為重要客戶之一,受惠於2019年簽訂的共同開發協議。
客戶群持續擴大,證明比亞迪電池技術不僅適用於自家車款,也建立起較不受汽車市場週期影響、可擴大規模的商業模式。全球電池短缺之際,越來越多車廠尋求可靠的電池供應商;比亞迪既有的產能與具競爭力的價格,使其有望取得可觀市占率。
豐田執行副社長寺師茂樹形容,雙方是放下競爭關係、攜手推動電動化車輛普及的「隊友」。全球最大車廠與中國領先電動車製造商的這項合作,顯示比亞迪的電池實力日益獲得全球汽車產業肯定。
近期報導指出,福特汽車正洽談在美國以外市場,為部分油電混合車採購比亞迪電池。雖然雙方都未證實這項洽談,福特發言人承認公司正與許多潛在合作夥伴接洽。這項發展凸顯傳統車廠日益轉向中國電池供應商,以達成電動化目標。
垂直整合建立競爭壁壘
比亞迪的商業模式遠不止於電池製造,而是涵蓋整條價值鏈的全面垂直整合。公司掌控從原料開採到軟體開發幾乎所有生產環節,創造出競爭對手難以複製的營運效率和成本優勢。
這種整合從採礦業務開始。比亞迪透過建立長期合作關係、收購礦業公司股權,確保鋰及其他關鍵材料穩定供應。近期,比亞迪取得巴西富含鋰礦的吉基蒂尼翁尼亞谷兩處土地的礦權,面積共852公頃;該地區常被稱為巴西的「鋰谷」。直接取得原料來源,讓公司免受競爭對手所面臨的價格波動與供應中斷影響。
原料開採後,比亞迪透過旗下子公司弗迪,將原料加工成電池級化學品。自行精煉可確保品質控管、降低對外部加工業者的依賴,並能更快因應需求激增。全球半導體短缺期間,比亞迪比許多競爭對手更順利度過難關,全面掌握供應鏈的價值也因此特別突出。
比亞迪於2004年成立比亞迪半導體,預見晶片在汽車應用中的重要性將日益提高。該部門生產電池管理系統、馬達控制器及智慧座艙功能所需的半導體。自行掌握晶片設計與生產,可降低供應短缺風險,並讓硬體能與軟體完美整合,提供更優異的效能與功能。
製造規模與全球擴張
比亞迪在中國設有多座「超級工廠」,於整合式廠區組裝不同車輛零組件。集中生產能提升效率,並降低供應商之間的運輸成本。公司在西安、長沙和深圳設有廠區,展現因應需求成長擴大產能的能力。
2024年,比亞迪交付超過427萬輛新能源車,較前一年大幅增加。成長動能延續至2025年,光是第一季新能源車銷量就接近100萬輛,年增60%。如此亮眼的成長趨勢,彰顯比亞迪執行積極擴張計畫的能力。
比亞迪已開始將這套製造模式拓展至海外,並於2024年在匈牙利塞格德動工興建首座歐洲乘用車工廠。這座工廠將縮短交車時間,並透過在地生產因應潛在貿易壁壘。這是比亞迪整體策略的一環:在重要市場設立製造據點,而非單靠從中國出口。
比亞迪也大舉投資物流,營運自有滾裝船隊,在全球運送車輛。公司近期發表「比亞迪深圳號」,這艘全球最大汽車運輸船可運載9,200輛車。掌握配送管道讓比亞迪不受船運短缺影響,也能更靈活地管理國際交車。
競爭態勢與市場地位
電動車市場競爭日益激烈,尤其在中國,數十家製造商爭奪市占率。然而,比亞迪已成為明確的市場領導者,總電動車銷量超越特斯拉,並以逾240萬輛新車掛牌量,成為中國最暢銷汽車品牌。這項成就讓長年蟬聯榜首超過15年的福斯汽車退居其後。
國際能源總署指出,比亞迪和特斯拉合計占全球電動車銷量的35%,高於中國以外所有大型車廠的總和。這種雙強格局反映出兩家公司在快速變化的市場中建立的規模與技術優勢。比亞迪占全球電動車市場20%(包括純電動車及插電式油電混合車),在汽車產業擺脫內燃機的轉型中居於主導地位。
激烈競爭使中國市場價格持續下滑,比亞迪將車款價格調降10%至20%,以維持成長動能。這種壓力雖然影響利潤率,但比亞迪的垂直整合提供成本緩衝,整合程度較低的競爭對手則缺乏這項優勢。2023年約三分之一的中國車廠達成銷售目標,比亞迪名列成功業者,數家競爭對手則連續多年未達標。
伯恩斯坦分析師預測,比亞迪今年中國國內汽車銷量將成長10%,達540萬輛,海外銷量則將增加4.4%,達150萬輛。中國整體市場預估僅成長1%,這些預測顯示比亞迪有能力從競爭對手手中搶下市占率。中國汽車工業協會預測,今年新能源車銷量將成長15.2%,出口則增加4.3%。
估值觀點與投資考量
比亞迪市值約1,150億美元,超過福特汽車550億美元市值的兩倍。這與十年前福特估值遠高於這家中國公司的情況相比,出現了驚人的逆轉。儘管成長亮眼,伯恩斯坦分析仍認為,光是電池部門就可能價值1,100億美元,代表目前市場價格對汽車及其他業務的估值極低。
部分估值指標呈現較複雜的情況。Simply Wall Street分析顯示,比亞迪本益比為20.2倍,高於同業平均的8.8倍,也高於估計合理本益比14倍。這項溢價反映市場預期公司將持續成長,但若獲利不如預期,也會增加股價承壓的風險。不過,折現現金流模型顯示,比亞迪股價較估計合理價值低17.7%,不同估值方法得出的結果有所落差。
TipRanks-PerPlexity將比亞迪股票評等調升至買進,目標價為106港元;伯恩斯坦目標價130港元,較近期水準約有30%的上漲空間。這些預測建立在短期內電池電動車與電池技術升級,以及全年多款新產品上市的預期之上。伯恩斯坦指出,比亞迪今年預計至少推出10款新車,為股價表現帶來多項潛在催化因素。
比亞迪仍面臨一些挑戰,包括中國車廠擴大海外布局時可能遭遇貿易壁壘,以及主要市場成長放緩的風險。歐盟已對電動車進口展開反補貼調查,可能自2024年7月起加徵新關稅。此外,美國對中國車輛維持27%的高額進口稅,限制比亞迪直接進入這個重要市場。
結論
- 伯恩斯坦維持比亞迪優於大盤評等,目標價為130港元,較目前水準高出約30%
- 比亞迪是全球第二大電動車電池製造商,出貨量比排名第三的業者多70%
- 根據伯恩斯坦分析,光是電池部門的價值就幾乎等同於整家公司市值
- 電池出貨量去年成長47%,預計今年將成長35%
- 去年外部電池銷售量幾乎增至三倍,小米與小鵬各占外售電動車電池出貨量的25%
- 刀片電池技術具備安全與成本效益優勢,助力比亞迪電動車銷量超越特斯拉
- 比亞迪2024年交付超過427萬輛新能源車,2025年第一季銷量年增60%
- 從採礦、精煉、電池生產、半導體到汽車製造的垂直整合,為比亞迪帶來競爭優勢
- 儲能系統是持續成長的業務,去年出貨量增加逾一倍
- 比亞迪營運自有汽車運輸船隊,並在海外興建工廠以支持全球擴張