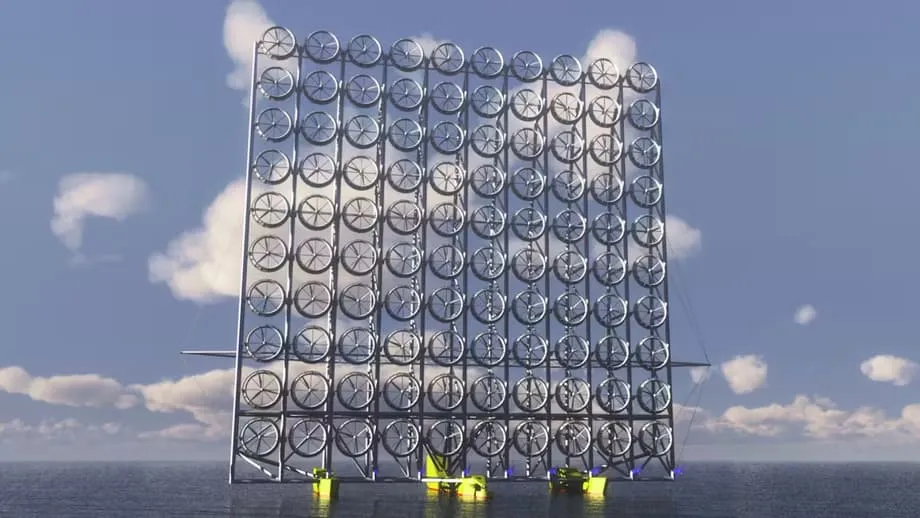
離岸風電重大突破
日本研究人員開發出創新的風機牆技術,有望改變海洋能源生產方式,發電量可能達到傳統離岸風機的三倍。這項突破來自九州大學。該校結合硬體與軟體技術,已成為日本風機研發的領先機構。九州大學於2022年4月成立離岸風力研究與教育中心(RECOW),一直走在設計多種創新離岸風機配置的前沿。
目錄
九州大學執行副校長兼資深副校長谷本潤於2024年10月強調,該校具備獨特優勢,並表示:
九州大學是日本唯一具備風機開發能力的大學,結合了獨特的風機與浮體結構技術(硬體),以及風場分析與流體結構分析技術(軟體)。
這項風機牆技術的開發正逢關鍵時刻,全球面臨氣候危機,對潔淨能源解決方案的需求也迅速攀升。自2000年以來,再生能源占全球發電量的比重從19%升至2023年的30%,其中太陽能帶頭成長。不過,風能也已成為擺脫化石燃料轉型過程中的重要一環,尤其有助於滿足商業與工業營運龐大的能源需求。
風能產業展現驚人成長,成長率達11%,截至2024年底,總能源裝置容量達1.2太瓦。離岸風電發展尤其蓬勃,因為各國可利用開闊海域更強且更穩定的風力。
日本迫切的能源轉型需求
日本致力發展創新風力技術,反映出國家迫切需要轉型能源體系。日本面臨已開發國家中最嚴峻的能源環境之一,能源自給率從2010年的20.2%大幅降至2023年的15.2%,在38個經濟合作暨發展組織(OECD)成員國中排名倒數第二。這項下滑主要是因為2011年東日本大地震及福島核事故後,核電廠陸續停運。
為彌補核電容量缺口,日本大幅仰賴火力發電,火力發電占能源組合的比重從2010年的65.4%升至2022年的72.8%,在七大工業國集團(G7)中居首。高度依賴進口石油、煤炭與液化石油氣等化石燃料,使日本電力供應容易受到地緣政治風險、資源價格波動及匯率變動等外部因素影響。
日本政府已認知到這項脆弱性,並於2025年2月通過《能源基本計畫》,同時提出旨在推動脫碳的「GX2040願景」。這些政策架構的目標是讓再生能源成為主要電力來源,並將核能作為補充選項。經濟產業大臣武藤表示,這項計畫旨在打造不過度依賴特定能源來源或燃料的電力組合。
日本訂下雄心勃勃的目標,計畫在2030年前將能源自給率提高至30%,並將再生能源占比從20%提升至36%至38%。離岸風電在這項策略中占有重要地位,目標是將裝置容量從截至2024年3月的僅0.15吉瓦,提高至2030年的5.7吉瓦。政府已劃定離岸海域供示範測試使用,並取得秋田縣外海,以及愛知縣豐橋市與田原市外海當地漁業協會的同意。
認識風機牆技術
九州大學開發的創新風機牆,與傳統離岸風機設計大不相同。雖然具體技術細節仍在研發中,但這項構想從根本上重新思考如何配置風機,以最大限度地捕捉離岸環境中的風能。這項創新延續了日本推進浮式離岸風電技術的整體努力;由於日本海域從海岸線向外水深迅速增加,浮式風機特別適合日本的地理條件。
浮式風機技術已成為開發深水風能資源的重要解方,因為在這些海域,固定式基座風機在經濟上並不可行。傳統離岸風機的高塔架設於較淺海域,並深入海床;浮式風機則架在具浮力的混凝土與鋼製龍骨上,使其能像釣魚浮標一樣直立於水面。這些結構透過繫泊纜繩固定,纜繩連接至海床上的錨碇。
浮式風機的主要優勢,在於能進入遠離海岸、深達半英里的大片海域,利用全球最強勁且最穩定的風力。此外,浮式風機可設置在地平線之外,避免被沿海居民看見,化解美觀疑慮;這類疑慮已妨礙許多地區發展近岸風電。
德國羅斯托克大學風能技術專家法蘭克.亞當強調這項技術的潛力,並表示:
浮式風電潛力巨大,有望成為歐洲及全球實現氣候目標的核心技術。
傳統離岸風機無法到達的海域,占全球海洋水域的80%,為浮式風機陣列帶來廣大發展空間。九州大學開發的風機牆技術似乎代表浮式離岸風電的下一階段演進,發電效率可能大幅提升。
浮式風電創新的全球脈絡
日本開發風機牆,是全球邁向浮式離岸風電技術大趨勢的一環。首座浮式風電陣列「海風蘇格蘭」(Hywind Scotland)由五座高達574英尺的風機組成,設於離岸15英里處,並已開始營運。這項計畫由挪威能源公司Equinor持有75%股權,即使歷經奧菲莉亞颶風,以及風速每小時100英里、浪高27英尺的冬季風暴,仍成功運作。
美國國家再生能源實驗室離岸風能專家沃爾特.穆西爾指出,美國近60%適合發展離岸風電的地點,水深超過200英尺,不適合設置傳統離岸風機。這為浮式風能技術創造重大機會,對淺水沿海區域有限的國家尤其如此。
斯圖加特大學浮式風能國際研究計畫主持人鄭博文(音譯)表示,浮式風機的發電量可能超越最大型的陸域或離岸風電技術。他解釋,深水海域的風力不僅比近岸更強,柔性懸浮式平台的物理特性也讓風機能採用更大型的機組。
在條件合適時,風機越大,能產生的能源就越多,鄭博文說。
鄭博文認為,浮式風機甚至可能比現今最大的離岸風機更高,葉片或許長達400英尺,塔架則高近1,000英尺,相當於艾菲爾鐵塔的高度。這種尺寸的風機發電量可達現今最先進陸域風機的三倍,與日本風機牆技術宣稱可能使發電量增為三倍的潛力相符。
全球最大的浮式離岸風場「海風坦佩」(Hywind Tampen)於2023年8月開始營運,容量為88百萬瓦。其他計畫也展現浮式風電日益增長的動能,包括預計可供電給6萬戶家庭的葡萄牙WindFloat Atlantic計畫。
日本離岸風電產業面臨的挑戰
儘管風機牆等技術不斷創新,日本離岸風電產業仍面臨重大阻礙。日本三輪離岸風電招標產生的警訊多於風機。第一輪唯一得標者退出,第二輪與第三輪得標者則陷入嚴重財務困境。政府甚至在10月無限期延後第四輪招標,以重新檢視整體制度架構。
三菱商事8月放棄三項大型離岸風電計畫,寧願支付200億英鎊違約金也不繼續推動,這項震撼性的發展凸顯了相關挑戰。放棄總容量1.7吉瓦、足以供電給130萬戶家庭的計畫,顯示日本發展離岸風電的方式正面臨根本性危機。
日本目標在2030年前達到10吉瓦離岸風電容量,並於2040年提高至45吉瓦,但目前裝置容量僅0.3吉瓦。相較之下,中國光在2024年就新增8吉瓦離岸風電容量,台灣、南韓與越南也正加速推動雄心勃勃的建置計畫。
全球風能理事會(GWEC)日本區總經理松木武志強調情勢迫切,並表示:
日本擁有龐大的離岸風電潛力,不能錯失成為離岸風電領導者的機會,尤其是在亞太地區。
全球風能理事會(GWEC)發布的白皮書《釋放日本離岸風電潛力》(Unlocking Japan's Offshore Wind Potential)指出,要克服這些挑戰,必須改革三個關鍵領域。招標制度以價格為導向的評選標準造成不確定性,促使開發商提出不切實際的低價標案。收益制度則仰賴與波動市場價格掛鉤的躉購溢價(FIP)機制;2025年每度電均價為9至16日圓,遠低於早期離岸風電計畫達到經濟可行所需的每度電12至15日圓。
除了這些制度性問題,開發商還面臨複雜的許可流程、缺乏透明度的認證要求,以及高潛力地區的電網限電風險,且沒有補償機制。這些挑戰已使開發商警告,離岸風電產業正處於能否繼續經營的關鍵邊緣。
技術基礎與配套創新
九州大學研發風機牆之際,日本其他企業也在開發離岸風電建置所需的重要配套技術。大林組開發出名為「Skirt Suction」的海洋結構,用於離岸風機基礎與錨碇,解決離岸風電工程最重大挑戰之一。
Skirt Suction技術由頂板與從頂板向下延伸的圓筒狀垂直壁(裙板)組成。裙板深入海床地基,讓離岸風機比採用過去的基礎設計固定得更牢靠。這種施工方式不需要打樁機等大型機具,有望降低約20%的工程成本,並縮短約40%的施工期。
在日本周邊常見砂質土壤的海域進行的實驗顯示,Skirt Suction的抗拔力約為傳統基礎的三倍。應用於浮式離岸風機的錨碇,尤其是張力腿平台(TLP)型式時,這項技術可降低約20%的安裝成本,以及約30%的基礎工程成本。
這些基礎技術創新,與風機牆相輔相成,分別處理離岸風電發展面臨的不同問題。風機牆著重提高發電效率,Skirt Suction等技術則處理安裝與維護難題;過去這些問題讓許多地區的離岸風電成本高得難以負擔。
離岸風電技術發展還涵蓋多種浮式平台設計,包括半潛式、單柱式及張力腿平台。不同設計適用於不同海況與水深,而日本特殊的地理條件與地震活動,則需要量身打造的解決方案。
日本再生能源領域的其他創新
日本聚焦風機牆技術,只是全國推動再生能源創新的其中一環。日本工程師也在開發突破性的太陽能技術,挑戰傳統再生能源發電方式。
京瓷美達(Kyosemi Corporation)開發出Sphelar系列微型球狀太陽能電池,設計用來從多個方向收集光線。這些電池直徑通常為1至2毫米,透過接線組成模組。球形設計能在一天中的不同時段從各個角度接收光線,克服平面板只有正對太陽時才有效率的限制。
這種球狀電池的開發,源自工程師中田修司觀察到陽光很少沿直線傳播。這促使研究人員利用日本微重力中心(JAMIC)的微重力環境,製作近乎完美的圓形矽珠。這項技術讓太陽能得以嵌入透明材料與曲面,適合應用於人口稠密的都市環境。
日本的其他創新還包括由東芝能源系統與中部電力共同推動的岩石蓄熱技術。這套系統利用岩石有效吸收與釋放熱能,儲存熱能後可用於加熱水並驅動渦輪發電。岩石蓄熱不需使用電池儲能所需的鈷、鎳等稀有金屬,還具有使用壽命長、場址限制少等優點。
日本也著重擴大國產再生能源規模,包括可安裝於建築屋頂與牆面的次世代太陽能電池。日本在鈣鈦礦太陽能電池生產方面具戰略優勢,全球30%的碘由日本生產,而碘是這類電池的關鍵材料。政府已為「次世代太陽能電池開發計畫」編列648億日圓,目標是在2030年前廣泛應用這些先進電池。
供應鏈與基礎設施考量
儘管技術持續創新,日本離岸風電產業仍面臨重大供應鏈挑戰,可能阻礙發展。風機建造需要鋼材、玻璃纖維與稀土元素等多種材料,這些材料都受到市場複雜因素與地緣政治考量影響。
鋼材是風電發展的骨幹,占風機總重量最高可達90%。全球鋼鐵供應鏈歷經劇烈波動,地緣政治發展與貿易緊張局勢更使情況加劇。中國主導全球鋼鐵生產與風力發電設備製造,仰賴低價且大量補貼的出口產品削弱全球競爭者的優勢。
風能服務商挪威船級社(DNV)永續發展與企業社會責任資深業務發展經理馬庫斯.蔡岑強調供應鏈多元化的必要,並表示:
從不同地區選擇兩到三家供應商,透過彼此競爭,就能提升供應鏈韌性。
稀土元素是另一項挑戰。17種被歸類為稀土元素的元素中,有四種主要用於風機:釹、鐠、鏑與鋱。這些元素是製造永磁體的關鍵材料,可用於發電並維持風機結構完整。中國掌握全球60%的稀土開採產量及約90%的加工產出,造成重大供應鏈脆弱性。
2023年12月,中國開始禁止出口用於製造永磁體的分離與萃取技術,之後進一步對七種稀土元素實施出口管制。這項發展促使全球轉向主動管理供應鏈風險,歐盟也投入創新,以確保關鍵原物料供應。
供應鏈挑戰直接影響計畫是否可行。2024年12月,風電開發商沃旭能源(Ørsted)以供應鏈瓶頸為主要原因之一,退出丹麥離岸風場招標案;該輪招標最終沒有收到任何標案。同樣地,三菱商事在2月暫停日本離岸風電計畫,理由是供應鏈問題。
國際布局與投資策略
日本在國內推動離岸風電面臨挑戰之際,日本企業日益投資海外再生能源計畫,以累積專業經驗並在成長中的市場取得有利位置。日本投資人尤其轉向歐洲與挪威,尋求能源與永續發展領域的策略性成長機會。
駐東京的A&O Shearman合夥人尼克.沃爾說明這項趨勢,並表示:
挪威能為日本投資人提供他們尋求的穩定性:強而有力的財產權、透明的法律制度,以及透過歐洲經濟區(EEA)進入歐盟單一市場的機會。隨著美國及部分亞洲市場的地緣政治與監管不確定性升高,我們看到日本投資人日益分散投資至挪威等穩定的歐洲司法管轄區,以降低法律與營運風險。
2020至2025年,日本在挪威的投資活躍於油氣與公用事業領域,兩者占23筆交易中的8筆。日本勘探與生產企業看好歐洲離岸風電,尤其是浮式風電、由岸上供電的解決方案,以及碳捕捉與封存(CCS)等領域的強勁成長潛力。
日本最大石油與天然氣勘探生產公司INPEX,將歐洲定位為核心業務區域,並在當地尋求開發機會。INPEX發言人表示,公司參與全球最大浮式離岸風場之一「海風坦佩」計畫,該風場容量為88百萬瓦,負責為油氣設施供電。這項計畫每年可減少約20萬噸二氧化碳排放。
這項國際投資策略讓日本企業在持續開發風機牆等國內創新的同時,也能累積成熟離岸風電技術的經驗。日本致力克服監管與基礎設施挑戰之際,這些海外投資所累積的知識可供未來國內建置參考。
日本政府也透過農林水產省(MAFF)的措施,強調與地方社區合作。這些努力將再生能源與特定產業結合,包括林業搭配生質能源、漁業搭配離岸風電、畜牧業搭配沼氣,以及農業搭配太陽能。這些量身打造的做法旨在盡量降低環境影響、讓地方社區共享能源效益,並避免與當地毫無淵源的外部開發商可能造成的問題。
日本邁向再生能源領導地位
日本的風機牆技術不只是風能的漸進式改善,也象徵日本決心透過創新克服能源安全挑戰。然而,光靠技術突破,無法確保再生能源轉型成功。
海上風電顧問公司OWC日本區總經理中川正隆強調所需變革的全面性,並表示:
要實現穩定且可擴大規模的建置,日本必須處理三個關鍵領域:招標制度、電力承購機制,以及其他市場瓶頸。
日本確立離岸風電技術領導地位的機會之窗正逐漸縮小。亞洲其他市場正迅速建置潔淨能源基礎設施,國際投資人也會轉移資金,投向制度明確且穩定的市場。供應鏈夥伴需要看見需求前景,才有理由投資本地製造。
日本曾開創油電混合車,並在躉購電價制度失效前引領太陽能發展。若未能善用離岸風電潛力,損失將不只是錯失產業機會,更會是在能源安全、經濟競爭力與氣候領導力都要求採取大膽行動的關鍵時刻,犯下策略性錯誤。
九州大學開發的風機牆技術,為日本提供了超越競爭者、建立離岸風電技術領導地位的可能途徑。加上Skirt Suction基礎與球狀太陽能電池等配套創新,日本展現了卓越的再生能源創新能力。
這些技術突破能否轉化為商業成功,取決於日本能否解決離岸風電產業的結構性挑戰。GWEC白皮書已提出明確改革建議,政府機關也表達高度興趣。問題在於,日本能否採取足夠果斷且迅速的行動,打造讓這些創新蓬勃發展所需的條件。
根據國際能源總署的資料,隨著全球競相邁向脫碳,單靠離岸風電理論上就能多次滿足歐洲、美國與日本的全部用電需求。日本的風機牆可能在釋放這項潛力上扮演關鍵角色,在克服土地與資源限制的同時,大幅提高發電量。
重點整理
- 九州大學開發出創新的風機牆技術,發電量有望達到傳統離岸風機的三倍。
- 日本面臨迫切能源挑戰,能源自給率僅15.2%,化石燃料占能源組合的72.8%。
- 風機牆以浮式風電技術為基礎,可進入風力更強且更穩定的深水海域。
- 日本離岸風電產業面臨招標制度、收益不確定性及供應鏈等重大挑戰。
- 日本配套創新包括Skirt Suction基礎、球狀太陽能電池與岩石蓄熱技術。
- 日本企業投資歐洲與挪威等地的國際離岸風電計畫,以累積專業經驗。
- 日本目標是在2030年前將再生能源占比從20%提高至36%至38%,離岸風電將扮演關鍵角色。
- 政府已劃定離岸海域供示範測試使用,並透過綠色創新基金投入1,235億日圓。
- 截至2024年10月,全球浮式風電容量達245百萬瓦,未來全球計畫案總容量為266吉瓦。
- 日本能源策略強調與地方社區合作,並依產業特性整合再生能源。