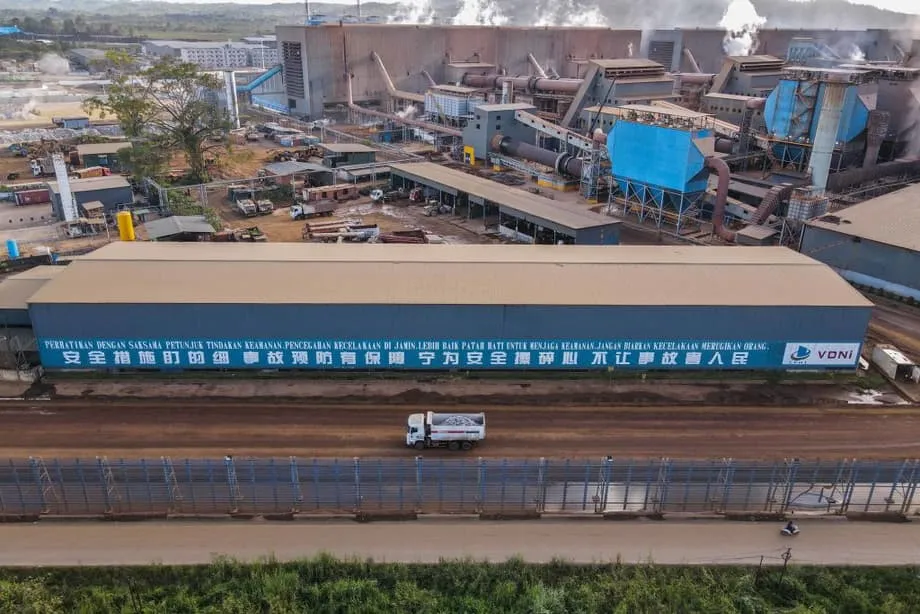
控制的架構:中國如何打造鎳業帝國
過去十年,中國企業在印尼建立垂直整合的供應鏈,為全球礦產主導地位打造出一套模式。印尼於2014年禁止出口鎳礦石後,這項策略才真正展開。禁令迫使國際企業在當地加工礦產;西方企業猶豫不決之際,中國企業則迅速出手。民營鋼鐵業巨擘青山集團早在2009年便與印尼八星集團合資進軍當地,出口禁令生效後更迅速擴大營運規模。
印尼莫羅瓦利工業園區(IMIP)成為「一帶一路」倡議的指標性計畫,從單純的冶煉廠區發展成幅員廣大的工業城,設有專用港口、燃煤電廠及物流系統。中國融資也隨著實體投資同步發展。2000年至2013年間,中國進出口銀行等政策性銀行提供初期基礎建設融資。2013年後,國有商業銀行提供聯貸,以分散風險,讓工業園區內規模較小的計畫也能取得資金。
這套西方競爭者無法取得的融資生態系,讓中國企業得以迅速投入資本並承擔較高風險。中國企業將高壓酸浸(HPAL)技術商業化,把印尼豐富的低品位紅土礦轉化為混合氫氧化物沉澱物(MHP),這是電動車電池的重要前驅原料。西方企業曾試圖在澳洲和巴布亞紐幾內亞採用類似技術,但因成本超支而告敗;中國工程團隊則成功實現量產。如今,中國企業掌控印尼約75%的鎳精煉產能,並擁有全球約60%的精煉鎳產量。
印尼資源民族主義與依賴陷阱
雅加達推動下游化政策,意在從龐大的鎳礦儲量中創造更多附加價值;印尼鎳儲量占全球供應量逾42%。2020年生效的原鎳礦石出口禁令承接先前限制措施,成功吸引外人直接投資,投資額從2019年的35.6億美元飆升至2022年的109.6億美元。鎳出口收入則從2013年的約60億美元增至2022年近300億美元,創造就業機會,也讓印尼成為全球最大鎳生產國。
然而,這項成果掩蓋了結構性失衡。印尼掌握原料,但中國企業主導加工技術、資本與市場通路。由於民族主義色彩濃厚的持股法規,印尼礦商多為本地企業,必須以政府管制價格將礦石賣給中國加工業者,價格遠低於國際行情。另一方面,中國企業享有大幅財政優惠,包括為期15至20年的所得稅免稅期,以及透過國內市場義務(DMO)取得補貼煤炭;DMO將煤價上限訂為每噸75美元,遠低於2023年曾達每噸350美元的全球價格。
2020年前的部分鎳礦石出口禁令(即向在冶煉廠開發方面有所進展的企業核發礦石出口許可),加上取得工業園區內的許可,實際上已足以讓鎳加工企業投資印尼。
結果是中國企業攫取大部分附加價值,形成近乎壟斷的局面。印尼官員透過出口禁令取得短期談判籌碼,北京卻保有長期結構性影響力。正如一名雅加達銀行家所指出,2020年前的部分出口禁令,加上工業園區許可,原本就足以吸引投資,無須祭出目前成本高昂、主要讓中國加工業者受益的優惠措施。
市場風向轉變:Gunbuster面臨清算
2025年,大宗商品市場走勢出乎策略規劃的預期,這套模式的脆弱性也隨之浮現。由中國江蘇德龍鎳業支持的大型冶煉廠PT Gunbuster Nickel Industry(GNI)面臨倒閉危機。這座廠區原定每年生產180萬至190萬公噸鎳生鐵,如今許多生產線已停擺,債權人正開會討論緊急融資方案。江蘇德龍已退出在印尼四個大型計畫中的三個,每年承受高達3億美元的損失。
新產能大量湧入,導致全球鎳價下跌逾40%,讓原本預期獲利的計畫轉為虧損,這是危機的主因。GNI還受到基礎設施未完工、電價高昂及未能如期交貨而遭罰款等問題拖累。該廠約占印尼精煉鎳總產量的10%至12%,若停產,可能衝擊全球供應量的5%至6%。
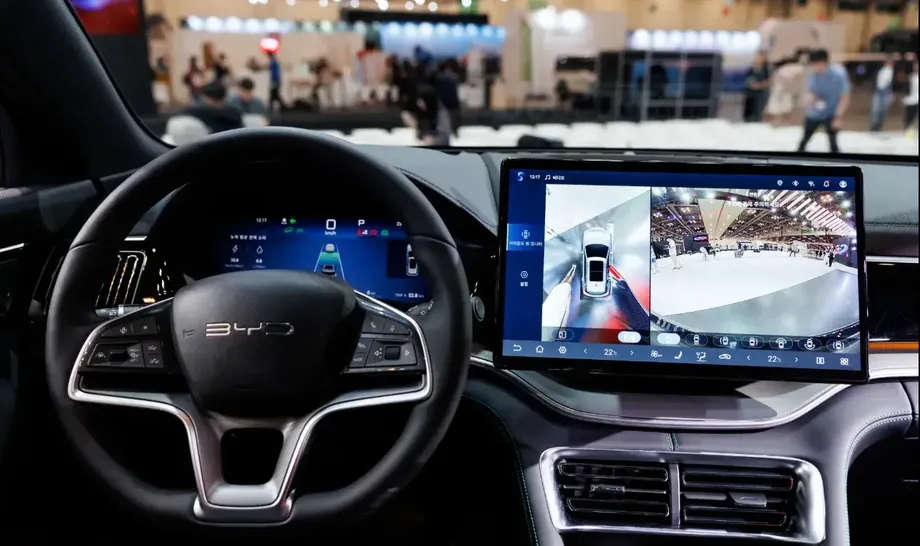
中國本身的技術轉型也加劇了這些壓力。印尼大舉押注含鎳電動車電池之際,中國製造商正迅速改用不含鎳的磷酸鐵鋰(LFP)電池。比亞迪斥資10億美元投資印尼電動車組裝廠,採用的正是LFP技術,與雅加達以鎳為核心的產業策略直接背道而馳。含鎳電池化學組成在中國逐漸失去市占率之際,全球供應過剩又攀至高峰,印尼生產商正面臨主要客戶需求轉弱。
環境破壞與社區遷離
鎳業熱潮帶來沉重的環境與社會代價,蘇拉威西和馬魯古群島尤其嚴重。印尼淡水河谷營運時間最長的索羅瓦科礦區造成大規模森林砍伐。根據Mighty Earth分析,索羅瓦科礦區是印尼樹冠覆蓋流失最嚴重的鎳礦,2014年至2022年間有14,559公頃土地遭到開墾。該公司已在可採礦區內確認出14,137公頃關鍵生物多樣性區域,其中包括托烏蒂湖附近的重要棲地。
當地社區面臨迫遷與污染。在洛埃哈拉亞,農民在祖傳土地上種植白胡椒,卻在未經事先諮商的情況下遇到鑽探作業。泉水受到沉積物污染,導致部分農地無法使用。
我們非常擔心公司在這裡擴大採礦。只要開始鑽探勘查,大家就不敢耕作。
儘管印尼憲法法院2013年裁定承認原住民族的習慣森林,但土地權屬主張仍卡在審查程序中,使社區在礦業擴張面前缺乏保障。
加工基礎設施本身也造成嚴重排放。為鎳冶煉廠供電而興建的專用燃煤電廠,目前占印尼煤電總裝置容量的23%,且在建中的電廠數量超過已營運者。健康研究預估,加工活動造成的空氣污染,可能使每年死亡人數從2020年的215人增加至2030年的近5,000人,相關醫療成本每年將達34億美元。
華府的策略兩難
美國在印尼鎳礦議題上面臨艱難抉擇。由於印尼推行資源民族主義政策,美國礦業公司大多已撤出。紐蒙特礦業在出口限制爭議後於2016年全面離開,Freeport-McMoRan則在2018年被迫出售格拉斯伯格銅礦的多數股權。強制出售持股法規與難以預測的規範令西方企業卻步;中國國家支持企業則能承受市場波動,也接受較低利潤。
美國近期與印尼的合作有限,也顯得進退兩難。福特汽車2023年宣布與印尼淡水河谷及中國華友鈷業合作,投資45億美元興建HPAL設施,反映出西方車廠若不與中國企業合作,就無法取得印尼鎳資源的現實。美國與印尼未簽署自由貿易協定,因此印尼鎳無法符合《降低通膨法案》潔淨車輛稅額抵減資格;對外國影響實體的嚴格限制,也讓取得資源更加困難。
部分政策制定者主張在印尼以外打造替代供應鏈,但這需要龐大投資及長期產業政策。另一些人則建議透過承購協議及少數股權投資,直接與印尼合作。不論採取哪種做法,都需要政府持續協調,為美國企業提供明確的法規環境與融資;然而,華府目前仍缺乏一套連貫策略,以確保取得全球最大鎳供應國的資源。
輸出模式:從雅加達到金夏沙
儘管印尼模式面臨挑戰,中國似乎仍準備在其他地方複製這套做法。北京2023年的對外投資報告指出,海外經濟合作區是對外擴張的重要平台,透過基礎設施與工業開發拓展市場通路。這套策略已出現在秘魯銅礦開採及剛果民主共和國(DRC)鈷加工投資案中。
在剛果民主共和國,中國企業已因應新的鈷出口配額,2026年及2027年的年出口量上限訂為96,600公噸,約為2024年的一半。這種操控供應的做法,呼應了印尼模式:運用政策工具迫使原料在國內加工,同時由中國企業掌控加工後的價值鏈。自2024年底以來,中國的高純度一級鎳儲備也增加一倍,形成策略性緩衝,讓國內產業免受價格波動衝擊,同時維持對全球供應的掌控。
愈來愈多國家考慮仿效印尼的出口禁令以促進本地經濟成長,中國企業則展現出適應變局、在目標國家攀升價值鏈的能力。這些企業帶來資本與技術,也願意在令西方投資者卻步的環境中營運。印尼經驗顯示,若缺乏健全治理、環境保障及多元合作夥伴,資源豐富國家可能只是從一種依賴轉向另一種依賴:從出口原物料,轉為由他方掌控的產業化。
重點整理
- 中國企業透過莫羅瓦利等工業園區建立近乎壟斷的地位,掌控印尼約75%的鎳精煉產能,以及全球60%的精煉鎳產量。
- 印尼出口禁令成功吸引投資,並讓出口額從60億美元增至300億美元,但也造成對中國技術、資本與市場的結構性依賴。
- 鎳價下跌40%,加上市場轉向不含鎳的磷酸鐵鋰(LFP)電池,讓中國支持的重大計畫面臨危機。
- 環境代價包括蘇拉威西大規模森林砍伐、污染影響當地農民用水,以及預估到2030年每年近5,000人死於健康衝擊。
- 美國缺乏取得印尼鎳資源的連貫策略;美國礦業公司因資源民族主義而撤出,中國企業則已鞏固地位。
- 中國正以工業園區及國家支持的融資,在剛果民主共和國複製印尼模式以掌控鈷供應鏈,並在秘魯布局銅礦。