區域黃金市場迎來歷史性轉變
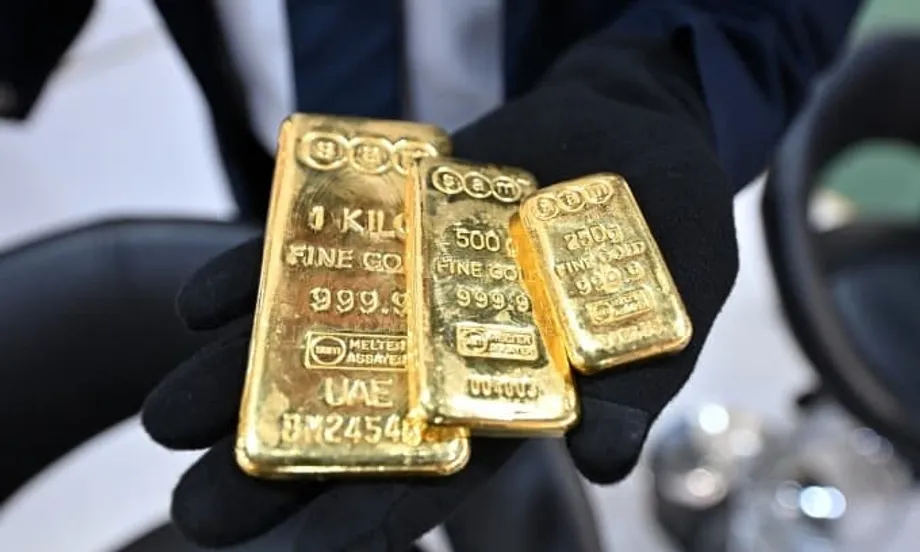
泰國已成為東南亞黃金市場無可爭議的龍頭,取代越南多年來的領先地位。根據世界黃金協會的完整數據,泰國投資人在 2025 年全年購買 51.4 公噸金條與金幣,約占全區總需求的 36%。這是泰國七年來黃金消費量最高的水準,市值超過 60 億美元,凸顯大量資金流入泰國貴金屬市場。
這波激增使多年來相對穩定的區域排名大幅逆轉。越南在 2024 年以 42.1 公噸需求量稱霸東南亞黃金市場,2025 年則以 36.1 公噸退居第二。需求量下滑 14%,使越南成為東南亞五大市場中唯一出現負成長的國家;同期鄰近國家的表現則創下十多年來數一數二的佳績。泰國與越南合計占東南亞金條及金幣需求的三分之二,但在全球金價屢創新高之際,兩國的市場走勢截然相反。
東南亞五大黃金市場的金條及金幣購買量合計成長逾 15%,2025 年達到 139 公噸,創下九年來區域總量新高。儘管金價升至前所未見的水準,整體需求仍然成長,顯示區域投資人將黃金視為不可或缺的避險資產,而非可有可無的消費。尤其值得注意的是,泰國需求強勁;通常在全球多數市場,金價走高會抑制實體黃金的購買。
越南供應危機導致需求下滑
泰國投資數字屢創新高之際,越南卻面臨結構性供應危機,嚴重限制黃金市場發展。越南的黃金交易量連續六季萎縮,直到 2025 年第四季仍未止跌,降至近五年來未見的水準。不同於鄰近國家在金價飆升之際需求仍然成長,越南市場受到根本性問題拖累,無法取得足夠金條以滿足消費者需求。
越南國家銀行一再強調,越南缺乏國內黃金生產能力,幾乎完全仰賴進口滿足消費需求。然而,外匯存底優先用於進口民生必需品及經濟所需物資,可用於進口黃金的空間有限。供應瓶頸導致國內金條嚴重短缺,即使金價不斷上漲,願意購買的消費者也無法完成交易。
雪上加霜的是,越南消費者同時推升 24K 金戒指的需求,使供給稀缺與需求強勁的情況交織成一場完美風暴。2025 年越南國內金條價格飆漲 81%,2026 年初又上漲 13.5%,與國際金價之間形成巨大價差。有時越南與全球黃金市場的價差擴大至每兩約 2,000 萬越南盾(約 760 美元),使當地黃金價格遠高於國際市場同類商品,實際上將許多投資人擋在市場之外。
面對這些壓力,越南政府於 2025 年宣布計畫,允許符合特定資本額要求的民間業者在國內生產黃金。然而,主管機關至今尚未依照新制度核發任何許可,供應限制仍未解除。部分國會議員提議設立國家黃金交易所,讓民眾存入實體黃金以換取電子憑證,藉此活化目前閒置在私人保險箱內、估計達 55 公噸的黃金,投入基礎建設及經濟發展計畫。
新加坡、馬來西亞與印尼需求創紀錄成長
泰國與越南在需求總量上居於前列,但區域其他市場的成長率更為亮眼,反映東南亞各地掀起廣泛的黃金熱。新加坡是東南亞成長最快的國家,金條及金幣需求較前一年躍升 48%,達到 9.6 公噸,創下這座城市國家的新高。全球經濟充滿不確定性、匯率波動之際,投資人對避險資產的興趣日益增加,帶動這波需求激增。
馬來西亞以需求成長 37%、達到 10.3 公噸,位居區域第四,追平 2013 年創下的 12 年高點。印尼則以 31.6 公噸銷售量排名第三,成長 29%,創下印尼 12 年來黃金需求最高紀錄。兩國受惠於經濟環境改善,以及中產階級投資人日益了解黃金有助分散投資組合風險。
新加坡珠寶市場雖因金價高漲而下滑 13%,但以價值計仍展現韌性。儘管實體購買量減少,區域黃金珠寶需求總值實際上仍然上升,因為金價創高抵銷了購買量的下滑。全球也出現類似趨勢:珠寶需求量下跌 18%,但價值成長 18%,達到 1,720 億美元,顯示有購買黃金的消費者轉而購買價值較高的商品,或接受更高的價格。
新加坡金融管理局(MAS)在此期間調整黃金存底,於 2025 年出售 15 公噸,使總持有量降至 205 公噸。這項央行操作發生在全球機構持續增持黃金之際,不過增持步調較前三年放緩;當時各國央行每年持續買進逾 1,000 公噸黃金。
全球需求創新高,避險買盤湧現
東南亞黃金需求激增,是全球整體趨勢的一部分。全球黃金總需求史上首度突破 5,000 公噸,金條及金幣投資需求達到 1,374 公噸,價值相當於 1,540 億美元。中國與印度仍是全球最大的兩個黃金市場,合計占全球金條及金幣總需求逾半;中國需求成長 28%,印度則增加 17%。
全年金價屢創紀錄,第一季突破每盎司 3,000 美元,至 2026 年 1 月下旬更飆破每盎司 5,000 美元。金價持續攀升,短短數日內便突破每盎司 5,500 美元。金價如此一路走高,通常會抑制實體需求,但投資人仍以前所未見的速度持續增持黃金。
世界黃金協會資深市場分析師 Louise Street 形容,當前環境高度不確定,原因包括貿易動盪、美國政策宣布反覆無常、地緣政治緊張局勢持續,以及衰退疑慮再度浮現。這些因素為黃金投資創造有利條件,儘管金價高得驚人,第一季需求仍達到 2016 年以來最高水準;若是在較為平靜的時期,如此高價可能會讓買家卻步。
貿易動盪、美國政策宣布反覆無常、地緣政治緊張局勢持續,以及衰退疑慮再度浮現,使投資人面臨高度不確定的環境,全球市場今年開局可謂跌宕起伏。
黃金指數股票型基金(ETF)的資金流向大幅反轉,全球流入量達 801 公噸,此前幾個時期則呈現資金流出。亞洲黃金 ETF 成長尤其驚人,持有量較前一年增加 97%,吸引 250 億美元資金流入,投資人基礎也擴及區域各地。機構投資人參與增長,為泰國及其他市場強勁的實體金條與金幣需求再添助力。
季度動能印證泰國領先地位
2025 年各季數據顯示,泰國在區域黃金市場的領先地位持續穩固,並非僅靠某一季的特殊表現。第一季泰國黃金需求較前一年成長 17%,達到 9.1 公噸,增幅超越所有其他東南亞國家。同一期間,新加坡、馬來西亞和印尼的需求成長介於 5% 至 8%,越南則下滑 15% 至 12 公噸,這個早期趨勢之後一路延續至全年。
第二季泰國的領先優勢進一步擴大,需求達到 10 公噸,較 2024 年同期增加 38%。這一季的表現顯示,泰國投資人並非只趁金價短暫下跌時買進,而是全年持續購入黃金。世界黃金協會亞太區主管 Shaokai Fan 指出,泰國消費者策略性地把握季中金價回檔,在金價重拾升勢前進場購買。
泰國第一季金條及金幣投資需求單季就成長 25%,達到 7.4 公噸,顯示投資人偏好實體黃金,而非其他投資工具。這也符合區域整體趨勢:投資人在匯率波動之際尋求有形資產。2025 年泰銖走弱,提高黃金相較於當地貨幣的保值吸引力,帶動金條與珠寶買氣。
越南各季走勢則恰好相反,2025 年四季黃金交易量均持續萎縮。到了第四季,越南需求降至近五年來最低點,證實下滑主因是供應受限,而非消費者對價格敏感。泰國投資人無論金價高低都持續買進;越南消費者則面臨貨架空空、商品缺貨的窘境,不論是否願意支付溢價都買不到黃金。
轉變背後的結構性因素
幾項結構性經濟因素,說明為何泰國能在金價創紀錄期間取得成功,而越南卻陷入困境。泰國黃金交易基礎設施較為成熟、自由化程度較高,進口商、精煉商和零售商網絡完備,能夠因應需求增加,不致出現癱瘓越南市場的供應瓶頸。泰國的監管環境也讓金條進口與通路配送更為順暢,使消費者需求得以轉化為實際交易,而非無止盡的等待。
匯率走勢也是推升泰國需求的重要因素。2025 年泰銖兌美元走弱,泰國投資人愈來愈將黃金視為因應貨幣貶值與通膨壓力的避險工具。區域各地都出現本幣表現與黃金需求相關的情況,但越南即使面臨越南盾匯率波動,也因供應受限而無法出現類似的市場反應。
泰國珠寶需求尤其展現韌性,2024 年第二季較前一年成長 12%,達到 2 公噸,逆勢背離金價飆漲時全球珠寶銷售下滑的趨勢。這顯示泰國消費者對黃金有深厚的文化連結,購買不完全取決於投資考量;即使金價劇烈波動,仍能維持穩定需求。金條及金幣投資需求加上穩定的珠寶購買,支撐整體市場穩健發展。
東南亞最大的兩個市場走勢分歧,凸顯實體供應鏈與監管制度對黃金市場的影響不亞於消費者情緒。越南民眾顯然渴望購買黃金,金店外大排長龍、消費者願意支付極高溢價,都是明證;然而,進口結構性限制與缺乏國內生產能力,使這些需求無法轉化為實際購買量。泰國能有效取得黃金,因而奪下區域領先地位,而越南受限的市場則無力維持原有排名。
重點整理
- 泰國 2025 年購買 51.4 公噸金條與金幣,占東南亞需求的 36%,多年來首度取代越南成為區域龍頭。
- 越南黃金需求下滑 14% 至 36.1 公噸,是東南亞唯一需求下跌的國家;同期區域總需求成長逾 15%,達到 139 公噸。
- 供應短缺與嚴格的進口限制導致越南需求下滑;泰國則受惠於健全的交易基礎設施,以及經濟不確定性推升的避險需求。
- 新加坡以 48% 的增幅(9.6 公噸)創下區域最快成長紀錄,其次為馬來西亞的 37%(10.3 公噸)和印尼的 29%(31.6 公噸),三地需求均達多年新高。
- 全球金價在 2025 年屢創紀錄,最終突破每盎司 5,500 美元;全球總需求則史上首度超過 5,000 公噸。
- 中國與印度仍是全球最大的黃金市場,金條及金幣需求合計占全球逾半,兩國需求分別成長 28% 和 17%。