驅動全球第二大經濟體的綠色引擎
中國潔淨能源產業已成為推動經濟擴張的主力。最新數據顯示,去年太陽能板、電動車與電池技術占全國投資增幅逾九成。能源與潔淨空氣研究中心(CREA)進行、刊登於 Carbon Brief 的分析指出,這些產業在 2025 年創下 15.4 兆元人民幣(2.1 兆美元)的營業額,占中國國內生產毛額(GDP)總額的 11.4%。
目錄
若要理解這個數字的規模,中國潔淨能源經濟目前已可媲美巴西或加拿大的整體產出。若將其視為獨立國家,規模將居全球第八,約為印度經濟總產出的二分之一。該產業的價值自 2022 年以來幾乎翻倍,當時占 GDP 僅 7.3%,這也是現代經濟史上最迅速的產業擴張之一。
其經濟影響不只體現在數字上。若沒有潔淨能源熱潮,中國 2025 年的經濟成長率僅 3.5%,遠低於政府設定的約 5% 目標。相較之下,這些產業在三年內第二度貢獻全國經濟成長逾三分之一,鞏固其作為中國後疫情復甦主要引擎的地位。
潔淨能源各領域成長屢創新高
這場轉型同時涵蓋多種技術。根據 Ember 的研究,2022 至 2024 年間,風電與太陽能發電裝置容量增加逾一倍,從 635 吉瓦躍升至 1,408 吉瓦。到了 2025 年初,風電與太陽能設施的合計容量首度超越燃煤發電;幾年前,這項里程碑看來仍遙不可及。
電池技術也經歷同樣爆發式的成長。電池製造投資年增 35%,達 2,770 億元人民幣;僅 2025 年新增的電池儲能容量就達 66 吉瓦,占全球新增容量逾四成。電網投資攀升至 6,395 億元人民幣(920 億美元)的歷史新高,著手解決過去限制再生能源利用的輸電瓶頸。
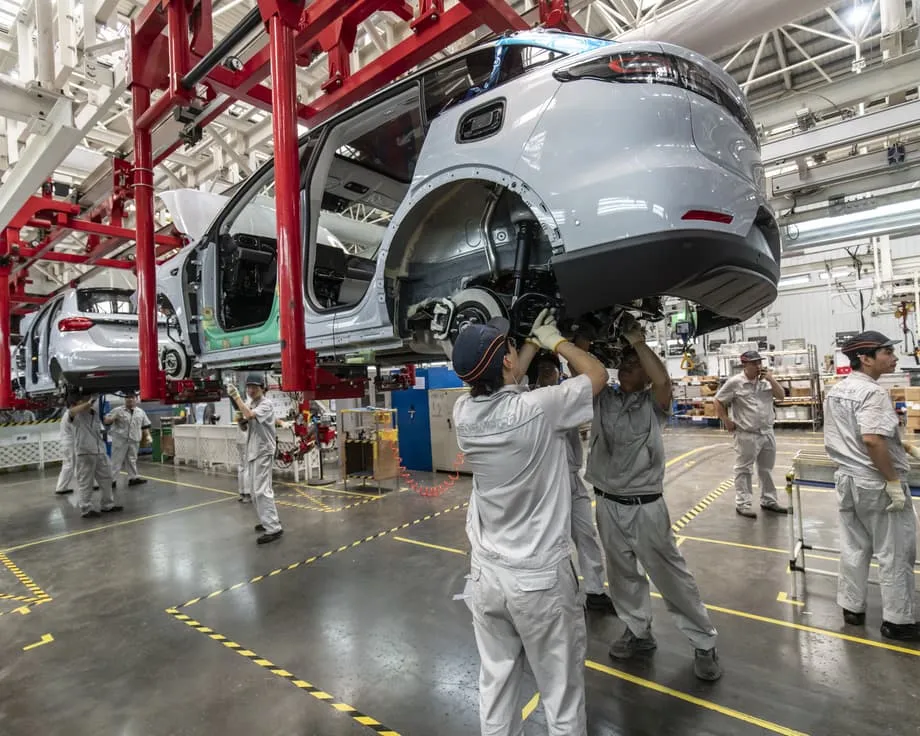
電動車或許是消費者最容易感受到的轉變。中國 2025 年生產 1,660 萬輛電動車,較前一年增加 29%。電動車目前占新車銷量的 48%,2025 年 11 月更突破六成。年底時,電動車占中國道路上所有車輛的比率達 12%,五年前僅有 2%。重工業也正邁向電氣化,電動卡車在 2025 年占市場 23%,高於前一年的 8%。
中國在 2024 年達成 2030 年風電與太陽能裝置容量目標,提前六年完成;光是 2025 年新增的太陽能容量,就超過世界其他地區的總和。太陽能發電量年增 33%,風電增加 13%,使潔淨能源在 2024 年滿足 84% 的新增用電需求;2025 年上半年,潔淨能源發電增量更超過總用電需求增幅,帶動化石燃料發電量減少 2%。
燃煤悖論:中國為何仍興建化石燃料電廠
儘管再生能源快速發展,中國 2025 年仍有 78 吉瓦的新燃煤發電容量投入運轉,創下十年來新高。當年有逾 50 部大型燃煤機組併網,每部容量均超過 1 吉瓦;前十年每年上線的機組不到 20 部。開發商還提出興建另外 161 吉瓦燃煤電廠的計畫,已有約 290 吉瓦取得許可或正在興建中。
這看似矛盾的現象,源於能源安全疑慮,以及國營煤炭企業的政治影響力。2021 與 2022 年的乾旱導致電力短缺,工廠生產一度停擺,也實施了分區輪流停電,進一步加深外界對電網可靠性的擔憂。中國政府顧問如今形容,煤炭在再生能源轉型中如同「輔助輪」,在潔淨電力系統逐漸壯大的同時,提供備援穩定性。
350.org 政治策略主管 Andreas Sieber 將當前局勢形容為歷史性的轉折點。
這是歷史性的轉折:太陽能將於 2026 年首度超越中國的燃煤發電。這或許是迄今最清楚的證明,顯示潔淨能源在成本、規模和空氣品質方面都已勝出。
CHN Energy、陝西煤業化工等主要國內煤炭企業擁有可觀的政治影響力,並推廣將煤炭定位為確保供電可靠與能源自主不可或缺的論述。中國國家發展和改革委員會表示,即使其他能源逐步取代燃煤,燃煤發電在未來多年仍將是維持電力系統穩定的關鍵。
然而,燃煤電廠擴建也帶來經濟風險。分析人士警告,持續興建燃煤電廠可能造成資產閒置並推升電力系統成本,因為在多數情況下,再生能源供電已比化石燃料便宜。這些新電廠究竟會作為基載電力運轉,還是只在尖峰需求時提供備援,仍有待觀察。
全球連鎖效應:中國技術如何重塑世界能源格局
中國國內的潔淨能源熱潮,正從根本上改變全球能源經濟。中國工廠目前生產全球約 80% 的太陽能板與 60% 的風力渦輪機。這種製造優勢使技術成本自 2010 年以來下降 60% 至 90%;國際能源總署形容,這帶來了「史上最便宜的電力」。
能源與潔淨空氣研究中心報告主要作者 Lauri Myllyvirta 指出,這些技術正擴散至全球各地。
許多其他國家的進展正在加速。許多非洲國家進口了大量太陽能設備。電動車也開始進入一些市場;去年甚至可能連那些從沒想過電動車會成為熱門選項的國家都開始購買,甚至在本十年開始前也沒人料到會如此。
這些效益遠遠超越中國國界。2025 年全球啟用的風電與太陽能專案中,逾九成的發電成本低於當時最便宜的化石燃料替代方案。過去 12 個月,非洲自中國進口的太陽能板增加 60%,有 20 個國家的進口量創下紀錄。墨西哥、孟加拉與馬來西亞等國在再生能源發電的採用程度上已超越美國,平價的中國技術是促成因素之一。
經濟轉折點:從製造熱潮轉向基礎建設
透過「一帶一路」倡議,中國 2025 年的能源合作規模創下新高,僅上半年總額就達 1,240 億美元。非洲成為最大市場,獲得 612 億美元的合作投資,較 2024 年增加 283%。這些海外投資以化石燃料專案為主,但再生能源合作也創新高,達 214 億美元,高於 2024 年的 123 億美元。
中國企業目前占全球潔淨能源技術專利申請量的 75%,較 2000 年僅 5% 大幅攀升。創新能力集中於中國,顯示中國將持續引領全球成本下降與技術部署的步伐。
製造產能迅速擴張也帶來結構性挑戰:產能過剩。2025 年底,中國太陽能製造年產能達 1,200 吉瓦,全球需求則約為 650 吉瓦。供需失衡引發激烈的價格競爭,製造商營業收入在 2022 至 2024 年間下滑 200%。
作為回應,北京已開始將投資重心從製造產能轉向電網基礎建設與儲能系統。近年電網投資落後於發電容量新增速度,如今則大幅增加,以解決部分西部省份高達 30% 的棄電率;當地再生能源專案正等待接上輸電網。抽蓄水力與電池儲能投資也急遽加速,光是 2025 年上半年就有 15 吉瓦的新抽蓄水力計畫獲准。
氣候立場分歧下的地緣政治影響
2025 年推出的政策變動改變了再生能源部署的經濟條件。政府廢除固定躉購費率,要求新的再生能源專案在部分已發展的電力市場中,與既有燃煤電力競價。這項改變引發業者提前搶裝,但也讓未來成長速度充滿不確定性。
Ember 報告編輯 Richard Black 說明中國的全球影響力。
中國是引擎。它正在改變能源版圖,不只是在國內,也遍及世界各國。
中國加快能源轉型之際,美國在川普政府領導下卻朝相反方向前進,取消聯邦對再生能源的支持,並推動化石燃料出口。這種分歧凸顯全球氣候領導力的鮮明對比。華府已退出國際氣候談判的參與方角色,改以觀察員身分出席;北京則將自己定位為多邊合作的可靠夥伴。
歐盟執委會主席 Ursula von der Leyen 於 2025 年夏天率團訪問北京,為在巴西舉行的 COP30 氣候峰會協調氣候政策。即使中國電動車與電池出口引發貿易緊張,中國仍表明將與歐盟合作,推動氣候會議取得積極成果。
中國是否會在預計今年提交的新版國家自定貢獻中強化氣候承諾,仍是未知數。根據氣候行動追蹤組織(Climate Action Tracker),目前政策將使全球升溫朝攝氏 4 度邁進,不過排放量可能已於 2025 年見頂。若中國要符合《巴黎協定》將升溫限制在攝氏 1.5 度的目標,必須在 2035 年前減排 30%;專家認為,依照目前的發展趨勢,這不太可能達成。
重點整理
- 中國潔淨能源產業 2025 年創造 15.4 兆元人民幣(2.1 兆美元)的產值,占 GDP 的 11.4%,帶動逾九成的投資成長
- 風電與太陽能容量在 2022 至 2024 年間增加逾一倍,達 1,408 吉瓦,並於 2025 年初超越燃煤發電容量
- 中國 2025 年新增 315 吉瓦太陽能與 119 吉瓦風電,超過世界其他地區的總和
- 中國提前六年於 2024 年達成 2030 年再生能源容量目標
- 儘管再生能源成長,中國 2025 年仍有 78 吉瓦的新燃煤發電容量投入運轉,另有 290 吉瓦已獲准或正在興建
- 中國製造商生產全球 80% 的太陽能板與 60% 的風力渦輪機,帶動成本自 2010 年以來下降 60% 至 90%
- 2024 年潔淨能源投資達 6,250 億美元,占全球總額的 31%
- 若沒有潔淨能源成長,中國 2025 年 GDP 成長率僅 3.5%,而非公布的 5.0%