全球氣候格局的歷史性轉變
中國二氧化碳排放量已連續21個月持平或下降,創下有紀錄以來最長的穩定期,且並非由經濟危機所致。根據能源與清潔空氣研究中心(CREA)為 Carbon Brief 進行的分析,2025年第四季排放量下降1%,全年可能減少0.3%。這段平台期意味著,全球最大的溫室氣體排放國有望在官方設定的2030年目標前數年達到排放峰值,可能成為全球遏止氣溫上升行動的轉捩點。
這項趨勢的意義遠超國界。中國的二氧化碳排放量占全球逾三分之一,其排放走勢很大程度上決定全球污染水準能否及時穩定下來,以達成《巴黎協定》目標。這次排放下降與2009年、2012年、2015年及2022年的前幾次下滑有根本差異;當時的下降是金融危機、疫情限制或建築業低迷所致。這次則是清潔能源擴張帶動減排,同時經濟活動仍持續成長。
2025年電力需求增加520太瓦時,但電力部門排放量仍下降1.5%。太陽能發電量年增43%、風電增14%、核電增8%,合計新增約530太瓦時的潔淨電力,足以涵蓋所有新增需求。儲能容量增加75吉瓦,創下紀錄,不僅超過尖峰需求增加的55吉瓦,也為電網管理者在用電高峰期間提供化石燃料備援以外的選項。
清潔能源引擎
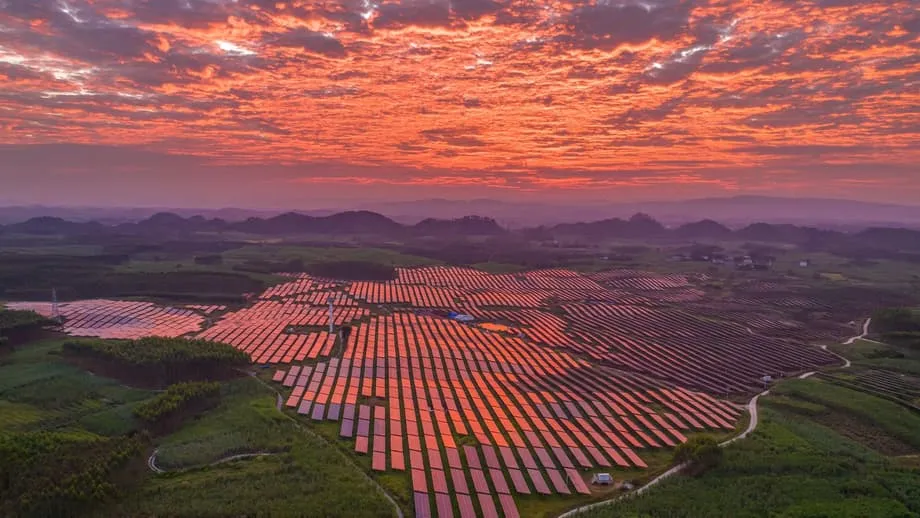
中國再生能源產業的部署速度,已超越本十年初最樂觀的預測。光是2025年前九個月,中國就新增240吉瓦太陽能容量;此前,2024年新增量創下333吉瓦的紀錄,超過世界其他地區的總和。同一期間新增風電容量達61吉瓦,產業協會預測,2026年前每年新增裝置量將達105至120吉瓦。
這波擴張從根本上改變經濟成長與排放之間的關係。2025年,清潔能源技術對中國經濟成長的貢獻超過三分之一;所謂「新三樣」產業,也就是電動車、電池和太陽能,創造1.1兆美元的增加值。中國目前生產全球逾80%的太陽能板、60%的風力發電機,以及75%的電動車和相關電池,因此成為氣候解決方案的主要供應國,同時也在為自身經濟脫碳。
交通運輸部門清楚展現了這項轉變。2025年,電動車占新車銷量逾40%,交通運輸排放量因此下降3%;中國國內生產並銷售逾1,200萬輛新能源車。純電動車和插電式油電混合車目前占中國道路上所有車輛的8.9%,取代過去推升排放成長的石油需求。這些技術迅速普及,展現基礎設施投資如何在單一市場週期內加速部門減碳。
工業矛盾與煤炭的持續陰影
電力與交通運輸部門雖有進展,中國各工業領域的排放趨勢卻呈現更複雜的情況。受房地產建設持續疲弱影響,水泥生產排放量下降7%,金屬工業排放量下降3%;化學工業則成為明顯異數。2025年化學製造業排放量增加12%,主因是產能擴張以生產塑膠和合成材料,煤炭使用量增加15%,石油消耗量也增加10%。
煤轉化學品的成長,反映出中國因應能源安全疑慮及貿易緊張局勢的策略。中國尋求降低對進口石油與天然氣的依賴,尤其是在與美國關稅爭端升溫之際,產業正迅速興建工廠,將煤炭直接轉化為化學原料和合成燃料。若目前的擴張計畫全數落實,可能使這個已占全國二氧化碳排放量約13%的產業,在未來多年持續增加排放。若沒有化學工業排放增加,中國整體排放量估計會下降2%,而非下降0.3%。
對長期減碳前景而言,或許更令人憂心的是,中國2025年新增78吉瓦燃煤發電容量,為十年來年度新增量最高,儘管煤電總發電量已經下滑。目前另有291吉瓦的燃煤發電容量正在規劃、已獲核准或興建中。若這些電廠依照規劃使用年限運轉,將造成資產閒置的風險,並威脅清潔能源轉型進程。中國煤炭工業協會預期,鋼鐵和建材業的用煤量將下降,但電力部門與化學工業的煤炭消耗至少會持續成長至2027年。
政策十字路口:第十五個五年計畫
未來五年中國的排放走勢,很大程度上將由預定於2026年3月公布的第十五個五年計畫決定。這份文件將訂定至2030年的能源強度、再生能源容量及產業重整具約束力的目標。氣候分析人士指出,中國已提前達成《巴黎協定》若干2030年承諾,包括設置1,200吉瓦風電與太陽能容量;2024年風電與太陽能合計容量達1,400吉瓦,已超越這項目標。
然而,中國在碳排放強度目標上仍未達標。第十四個五年計畫要求2020年至2025年每單位GDP的二氧化碳排放量降低18%,實際降幅卻只有12%。若要達成2030年較2005年減少65%的目標,未來五年碳排放強度須再降低約23%,代表減碳速度必須大幅加快。政府2025年工作計畫並未訂定碳排放強度目標,顯示目前並未將達成這項目標視為優先事項。
2025年11月,中國提交2035年國家自定貢獻,承諾將全經濟範圍的溫室氣體淨排放量較峰值降低7%至10%。分析人士認為這項目標較為保守,指出在樂觀情境下,現行政策即可減排10%至16%;不過,這項承諾是北京首次採納絕對減排目標,而非以排放強度為基礎的目標。文件也提高了非化石燃料占比目標,訂為2035年超過30%,並將風電與太陽能容量目標提高至3,600吉瓦。
配合上述目標,中國主管機關近期推出計畫,推動主要工業部門發展零碳工廠。到2027年,試點計畫將涵蓋汽車、鋰電池、太陽能光電與電子業;2030年前再擴及鋼鐵、石化和紡織業。政策架構著重發展再生能源微電網、碳盤查制度和智慧管理技術,以推動工業減碳。截至2025年底,中國已培育6,430家國家級綠色工廠,其產值占製造業比重達20%。
全球影響與地緣政治對比
中國排放進入平台期的時機,對國際氣候行動具有深遠影響。根據國際能源總署(IEA),2024年全球能源相關二氧化碳排放量創下378億噸的紀錄;中國若能提前達到排放峰值,全球排放量便有望在本十年開始下降。氣候科學家指出,目前七成專家預期中國排放量將在2030年前達峰;CREA與國際能源轉型研究學會近期調查中,最可能的年份是2028年。
但仍有重大不確定性。若經濟刺激措施優先投入高碳排建設,而非清潔技術,或化學工業持續擴張,排放量就可能反彈。氣候本身也構成風險:2024年極端熱浪迫使中國提高燃煤發電量以滿足降溫需求,增加約1億噸二氧化碳排放。CREA首席分析師勞里・米利維爾塔指出,目前的平台期相當脆弱。
排放量增減1%或更少,在客觀上或許不會造成太大差異,但具有更強的象徵意義,因為中國決策者仍為未來數年排放量增加保留空間,排放峰值何時到來仍未定。
中國與美國氣候政策之間的落差日益明顯。中國持續推進清潔能源轉型之際,川普政府則著手撤銷2009年的「危害認定」,該認定是管制溫室氣體排放的法律依據;政府也下令國防部增加採購燃煤電力。這種分歧凸顯全球氣候領導格局正在轉變,中國如今既是最大的排放國,也是清潔能源轉型技術的最大投資者。
重點整理
- 中國二氧化碳排放量連續21個月持平或下降,是有紀錄以來未受經濟危機影響的最長期間;2025全年排放量可能下降0.3%。
- 清潔能源持續擴張,太陽能發電量增加43%、風電增加14%,2025年新增發電量滿足所有新增電力需求,儲能容量增幅也超過尖峰需求成長。
- 化學工業成為排放增加的主要來源,排放量上升12%;交通運輸、電力和建材部門的排放量則都下降。
- 中國2025年新增78吉瓦燃煤發電容量,儘管排放量進入平台期;目前另有291吉瓦容量仍在規劃、核准或興建中。
- 2026年3月公布的第十五個五年計畫,將決定中國排放是否已永久達峰,或會在官方設定的2030年目標期限前反彈。
- 中國承諾2035年將溫室氣體淨排放量較峰值降低7%至10%,這是其國家氣候策略中的首個絕對減排目標。