轉向韌性的戰略布局
北京公布一項雄心勃勃的能源戰略,旨在維持氣候承諾進展的同時,保護經濟免受全球供應中斷衝擊。中國國家能源局本週宣布,在2026年至2030年的「十五五」期間,中國將透過大型基礎建設計畫及提升區域自給能力,優先確保能源安全。這項方針代表全球第二大經濟體在平衡經濟成長、安全與環境永續方面出現重大轉變。
中國推出新戰略之際,正面臨國內外風險升高。地緣政治分化已擾亂全球能源貿易流動,極端天氣等國內挑戰也威脅供應穩定。同時,快速的技術變革持續重塑消費型態,人工智慧資料中心與電動車推升電力需求,規模前所未見。作為因應,國家能源局承諾升級全國基礎設施、改善跨區域能源流通,確保中國能夠承受官員所稱日益複雜的內外部環境。
這項戰略要因應官員所稱的多重壓力交會。地緣政治分化使海上供應路線與國際能源貿易更加複雜,極端天氣則暴露集中式電力系統的脆弱性。與此同時,數位基礎設施與電動運具快速擴張,帶來新的需求型態,對為穩定、可預測的工業負載而設計的傳統電網架構造成壓力。
打造能源強國
中共中央於2025年10月召開的第四次全體會議通過「十五五」規劃建議,明確提出北京要成為能源強國的目標。這項定位不只是提高產能,更代表根本性轉向,將技術自主、供應鏈安全與戰略自主置於優先位置;在全球經濟競爭日益與國家安全交織之際,這些目標的重要性也隨之升高。
能源強國的目標不僅關乎產量,也涵蓋電網管理、能源儲存與下一代核能系統的技術領先。北京希望藉由掌握這些技術,擺脫對外國設備與專業技術的依賴,同時讓中國企業成為全球潔淨能源轉型的主要供應商。
國家能源局規劃司司長任育之表示,中國建設新型能源體系所面臨的內外部環境,正經歷深刻而複雜的變化。國家能源局的目標是在2030年前初步建立新型能源體系架構,並將非化石能源消費占比提高至25%。這項目標符合中國在2030年前達到碳排放峰值、2060年前實現碳中和的承諾,不過官員強調,能源安全考量如今與環境目標同等重要。
規劃要求穩步推進多項戰略工程,包括雅魯藏布江下游的大型水電工程、在「三北」地區建設風電與光電基地,以及在西南地區興建水風光一體化設施。沿海核電基地與離岸風電場也將擴建;政府並計畫推動太陽能熱發電工程、擴大電動車充電網絡,以支持交通運輸持續電氣化。
區域自給成為重心
新戰略中影響深遠的一項內容,是降低對長距離能源輸送的依賴。國家能源局設定目標,未來五年東部沿海地區新增能源需求中,超過70%須由當地供應。這與過去的模式有所不同:能源密集型沿海省份長期仰賴外地輸電,以及從資源豐富的西部地區延伸數千公里的特高壓輸電線路。
轉向區域能源自主,反映出中國從近期供應中斷汲取的教訓,也代表當局認知到,集中式系統面對極端天氣、網路攻擊與地緣政治摩擦時,脆弱性更高。中國希望透過發展分散式太陽能、區域微電網與在地儲能系統,打造更具韌性的架構,在干擾擴散至全國電網前將其隔離並控制。
為達成在地供應占比70%的目標,東部各省正加速在商業與工業建築屋頂部署分散式太陽能,在沿海水域開發離岸風電場,並興建區域電池儲能設施。這些分散式能源資源可整合管理為虛擬電廠,在尖峰時段降低或轉移用電需求,協助平衡並穩定電網,無須仰賴遠距輸電。
GlobalData資深電力分析師阿圖拉赫曼・奧金達拉姆・賽巴桑(Attaurrahman Ojindaram Saibasan)指出,相較於傳統集中式模式,分散式系統具有明顯的安全優勢。
分散式系統面對網路攻擊、航運封鎖或供應短缺等干擾時,韌性更高。中國將這些策略納入下一個五年計畫,可強化國家安全架構,確保全球局勢動盪期間能源持續供應。
為人工智慧時代升級電網
全球最大公用事業公司中國國家電網宣布,計畫在「十五五」期間投入約4兆元人民幣(5,540億美元)發展固定資產,較前一個五年週期增加40%。這反映出迫切需求:中國必須建設既能支持綠色轉型,也能因應人工智慧快速擴張的基礎設施。
投資將大幅用於特高壓直流輸電通道,把西部發電基地的再生能源輸送至東部用電中心,並全面推動配電網數位化升級。服務南方工業重鎮、包括廣東省在內的中國南方電網,單是2026年就編列1,800億元人民幣。這些升級旨在解決綠電消納瓶頸,同時達成2030年終端能源消費中非化石能源占比的目標。
時機至關重要。國際能源總署預測,全球資料中心用電量到2030年將超過目前的兩倍;隨著人工智慧基礎設施日益成熟,中國國內電力需求每年將成長8%至9%。不同於傳統工業負載,資料中心需要持續且大量的電力供應。這使電網營運商面臨複雜挑戰:他們必須管理日益仰賴間歇性風能與太陽能的能源結構,而這些能源的發電地點又遠離東部科技中心。
廈門大學中國能源政策研究院院長林伯強強調,這些投資具有戰略意義。他指出,電網正處於能源安全與數位主權的交會點;若沒有大規模電網升級,無論綠色轉型或人工智慧熱潮都無法向前推進。
兼顧氣候雄心與安全需求
中國能源戰略必須在減碳承諾與迫切的能源供應安全需求之間取得平衡。截至2025年3月,中國風電與太陽能合計裝置容量達1,482吉瓦,正式首度超越燃煤電力。再生能源目前約占總裝置發電容量的60%,全國每消耗三度電,就有一度來自綠色能源。
然而,變動型再生能源快速擴張,也帶來併網整合挑戰。為維持電網穩定而刻意不調度再生能源發電,也就是棄電,自2010年代中期的高峰以來已有明顯改善;當時風電棄電率曾達15%至17%。不過,隨著化石燃料備援容量面臨退役壓力,如何維持供需平衡仍令人擔憂。北京近期在部分地區將棄電上限從5%放寬至10%,以因應再生能源發電量激增。
規劃預期,受電動車快速普及帶動,中國石油消費與進口將在2030年前達峰,最快可能在2026或2027年。隨著電動車占新車銷量超過一半,乘用車運輸燃料需求已經達峰。燃煤消費可能已在2024年達峰,或將於2026年前達峰,但電力部門仍占燃煤用量的60%至65%。蘭圖集團(The Lantau Group)負責人戴維・費希曼(David Fishman)預期,中國決策者將聚焦提高電動車普及率、降低對進口燃料的依賴,並在2030年碳達峰期限前控制煤炭消費。
到2035年,中國目標是在建立氣候適應型社會的同時,將全經濟體溫室氣體淨排放量較峰值減少7%至10%。達成這些目標,需要在「十五五」期間實施具約束力的絕對排放管制,從過去以排放強度為基礎的指標,轉向總排放量上限。今年全國碳市場將擴大至鋼鐵、水泥與鋁業,監管機關也將收緊基準,以在歐盟碳邊境調整機制全面實施前支撐碳價。
中國的轉向如何重塑全球市場
隨著中國降低對進口化石燃料的依賴,全球能源市場將面臨重大重整。目前中國進口原油主要來自俄羅斯(2024年1億850萬公噸)、沙烏地阿拉伯(7,860萬公噸)與伊拉克(6,380萬公噸)等國。動力煤則主要來自印尼、澳洲、俄羅斯與蒙古。未來十年,隨著中國國內需求達峰並下滑,傳統供應商將面臨市場萎縮,以及爭奪剩餘需求的競爭加劇。
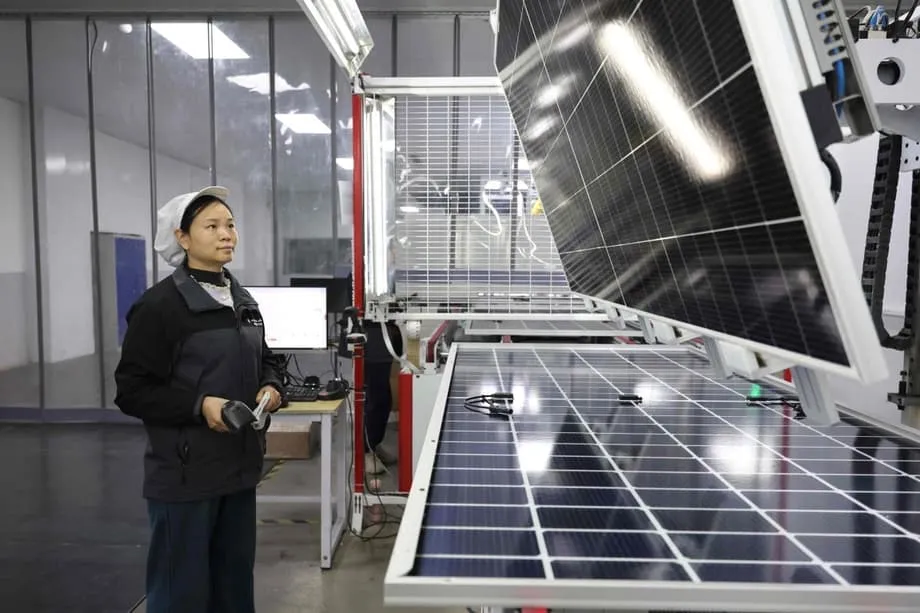
另一方面,中國潔淨科技出口產業正快速成長。太陽能電池、電動車與鋰電池這「新三樣」產業在2024年占GDP的10%,去年潔淨能源產業帶動的投資成長更超過九成。這些產業創造了15.4兆元人民幣(2.2兆美元)的商業活動紀錄,相當於巴西或加拿大的整體經濟規模。中國製造商目前主導這些技術的全球供應鏈;國際能源總署稱,太陽能板所提供的電力是史上最便宜的電力。
香港城市大學能源與環境學院教授林章預測,「十五五」期間中國再生能源技術出口市場將大幅擴張,尤其是亞洲與非洲的「一帶一路」倡議參與國。這些國家中,許多正進口中國太陽能技術,並開始採用電動車,仿效中國國內轉型的部分做法。這形成雙重趨勢:化石燃料進口減少,潔淨科技出口則迅速增加。中國藉由確保國內供應鏈,同時主導能源轉型技術製造,將重新形塑全球能源地緣政治。
經濟學人智庫資深分析師李(Chim Lee)指出,國內競爭激烈,促使中國企業轉向海外尋找商機;另一方面,由於與美國、歐盟等市場的緊張關係升高,中國正愈來愈積極將綠色產品與投資鎖定在較不發達市場。中國的再生能源專案融資將逐步增加,企業與金融機構則會在增加綠色融資的政治壓力與風險管理之間尋求平衡。
重點整理
- 中國「十五五」規劃(2026年至2030年)在氣候目標之外優先確保能源安全,展現轉向自給自足與經濟韌性的戰略布局。
- 東部沿海地區新增能源需求中,須有70%由當地供應,降低對西部地區長距離輸電的依賴。
- 中國國家電網將投入4兆元人民幣升級電網,以整合再生能源,並因應人工智慧資料中心激增的電力需求。
- 中國目標在2030年將非化石能源消費占比提高至25%,並在2030年前達到碳排放峰值,到2035年減排7%至10%。
- 2025年潔淨能源產業帶動超過九成的投資成長;太陽能、風電、電動車與電池產業目前合計占中國GDP的10%。
- 隨著電氣化加速,化石燃料進口預期將在2030年前達峰,進而重塑全球能源貿易流向與供應商關係。