關鍵礦產地緣政治版圖轉變
美國與印尼週四敲定一項貿易協議,讓美國企業得以不受限制地取得印尼群島豐富的鎳礦及其他工業原物料。分析人士指出,這項協議可能從根本上重塑全球供應鏈,並挑戰中國長期以來在該領域的主導地位。協議將印尼商品關稅定為19%,同時取消印尼對美國輸往該東南亞國家逾99%出口商品課徵的關稅,是近年關鍵礦產外交最重大的轉變之一。
根據歷經七輪談判敲定的協議條款,印尼承諾取消輸往美國的鎳、鋁土礦和銅出口限制,並同意採購價值384億美元的美國商品,包括能源商品、飛機和農產品。協議也訂明,印尼不得以要求礦業部門撤資等措施,限制美國投資者持有當地企業股權;不過,這項條款將在12個月內檢討。
除了傳統貿易障礙,協議也處理國家安全戰略議題。印尼同意與華府在出口管制方面協調,限制受美國技術管制的商品轉移。協議也要求雅加達在與其他國家簽署可能損害美國利益的數位貿易協議前,先與華府磋商,並禁止印尼課徵歧視美國企業的數位服務稅。
關鍵礦產條款是這項協議的核心。印尼承諾解除對美國市場出口鎳原礦的限制,這是重大政策轉向。印尼曾於2020年禁止出口原礦,以迫使業者在國內加工。協議也將促進美國投資印尼採礦、加工及下游製造業,包括稀土元素產業;同時確保外資工業園區適用與其他企業相同的稅務和法律規範。
北京掌控印尼鎳業
目前,中國企業掌握印尼約80%的電池級鎳產量,過去十年估計已投資300億美元,建設當地礦物加工基礎設施。這種主導地位很大程度上源於印尼2020年禁止出口鎳原礦,迫使國際買家在當地興建冶煉廠,否則就會失去取得全球最大鎳儲量的機會。根據美國地質調查局資料,印尼鎳儲量占全球總量42.3%。
這些投資使印尼從原物料出口國轉型為全球最大的鎳加工國,約占全球礦場供應量的60%。包括青山控股集團、浙江華友鈷業和寧波力勤在內的中國企業,已興建印尼逾90%的鎳冶煉廠。這些廠區經常採用高壓酸浸(HPAL)技術,從蘇拉威西等島嶼上的低品位紅土礦中提取電池級鎳和鈷。
相較西方競爭者,這些作業的環境與勞動標準較低,使中國支持的設施得以降低現金成本:每磅3.17美元;西方營運的礦場,如索羅瓦科和威達灣,成本則為每磅6.56至8.24美元。這項成本優勢造成全球供應過剩,鎳價在2023年暴跌44.7%,2024年又下跌26.1%,迫使澳洲和新喀里多尼亞的高成本生產商停工,也讓印尼的市場占有率進一步攀升。
中國企業高度集中的持股結構,為美國政策制定者帶來複雜難題。根據先前《通膨削減法案》(IRA)稅額抵免的「受關切外國實體」(FEOC)規定,印尼不少鎳產量會因中國持有多數股權而不符合補貼資格。近期立法取消30D清潔車輛稅額抵免後,這項特定障礙雖已消失,但供應鏈安全及北京可能操縱市場的疑慮仍在。
環境與勞動問題
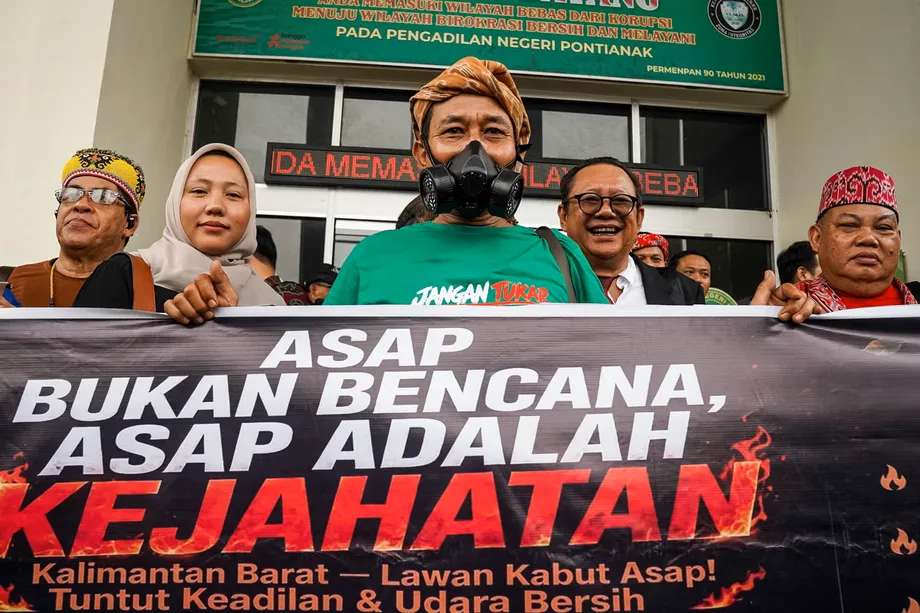
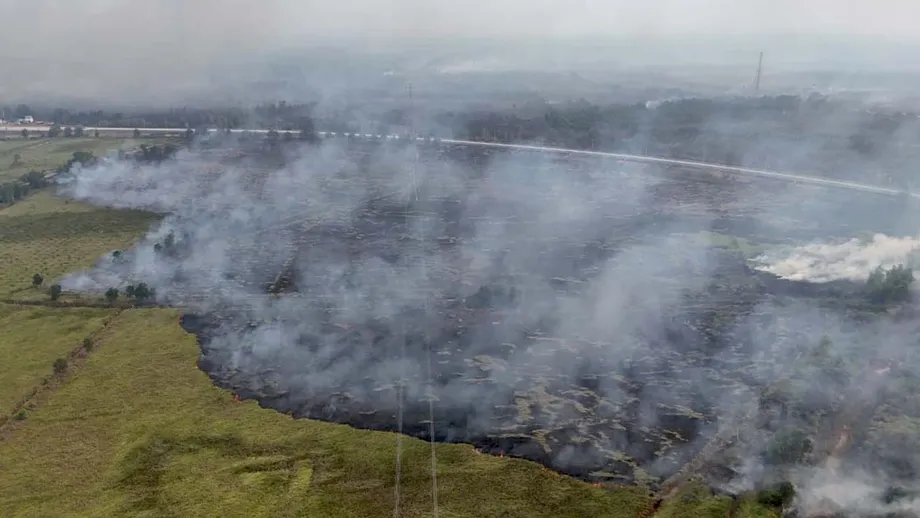
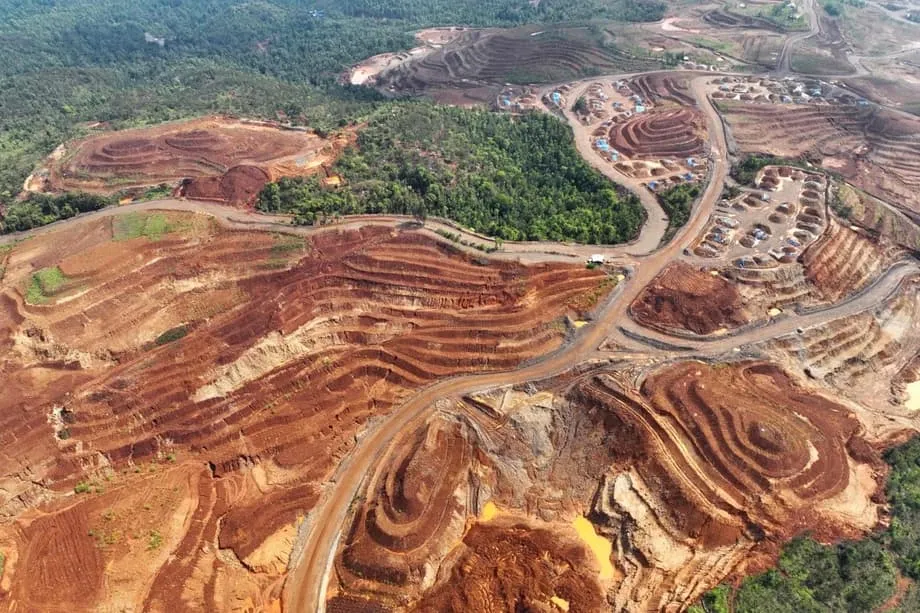
鎳業熱潮造成嚴重環境破壞。自2000年以來,至少有15.6萬公頃森林遭到砍伐,其中許多是對碳封存至關重要的原始雨林。蘇拉威西和哈馬黑拉等島嶼上的採礦作業迫使原住民社群遷離,包括洪加納馬尼亞瓦等未曾接觸外界的部族,並污染珊瑚大三角區的敏感珊瑚礁棲地。
加工設施高度依賴燃煤電廠,工業園區占印尼燃煤發電量的15%;隨著新計畫投入營運,預計這個比例將升至24%。對化石燃料的依賴帶來大量碳排放。主要鎳生產商在2023年排放約1,500萬公噸溫室氣體,其中大部分來自燃煤加工紅土礦、製成第一級電池級鎳的過程。
勞動條件也受到國際關注。美國勞工部已將印尼鎳產品列為涉及強迫勞動疑慮的產品,尤其是中國持有的冶煉廠。2023年12月,莫羅瓦利一間中資鎳廠發生熔爐爆炸,造成20名工人死亡,凸顯安全缺失。這些疑慮促使公民社會組織要求加強監督。環保團體指出,儘管官方禁止海底尾礦排放,相關作業仍在持續,污染了莫羅瓦利海域;該海域涵蓋全球76%的珊瑚礁。
據報導,美國政府透過中國勞工觀察等組織資助勞動監督計畫。這些組織獲得補助,用於訓練印尼工會並記錄強迫勞動案件。相關工作旨在建立可供執法採用的調查檔案,將勞動違規與特定企業及全球買家連結,可能影響中資設施的聲譽。
大國競爭升溫
這項貿易協議是在華府試圖抗衡北京於東南亞的影響力、確保電動車電池和國防用途供應鏈之際達成。印尼鎳礦儲量已成為爭奪清潔能源製造主導權的焦點,尤其在全球電動車需求持續成長之際,儘管近期市場波動不斷。
這項協議為印尼提供了在北京以外拓展外國夥伴關係的途徑,但雅加達仍得謹慎維持與兩大強權的關係。2024年接任佐科威的總統普拉伯沃.蘇比安托,延續前任的資源民族主義政策,同時尋求更多美國投資。然而,過去六年中國對印尼的投資增加31%,2020至2025年間達350億美元,其中逾150億美元投入金屬加工。
分析人士警告,這項協議可能使印尼與中國的關係緊張;中國仍是雅加達最大的貿易夥伴。中國經濟成長每減緩一個百分點,印尼經濟成長估計就會下降0.3個百分點,凸顯與北京交惡的風險。中國購買印尼大部分的棕櫚油、煤炭和鎳出口,對雅加達握有相當大的經濟影響力。
印尼於2025年1月加入金磚國家經濟集團,同時尋求與華府深化關係,展現雅加達試圖維持的微妙平衡。普拉伯沃最近訪問莫斯科,與俄羅斯總統弗拉迪米爾.普丁討論核能合作,也進一步凸顯印尼多方結盟的外交政策。這種定位反映出雅加達希望在競爭中的大國之間爭取最大利益,而非完全依賴華府或北京任何一方。
價格波動與供應安全
近幾個月全球鎳市場劇烈波動。印尼決定限制採礦產量後,鎳價從12月中旬至1月間上漲逾30%。高盛研究部大宗商品分析師拉維妮亞.佛塞列斯指出,印尼政策即使只有相對小幅的變動,如今也會對全球供需平衡和價格造成巨大影響。
如今市場關注的槓桿是印尼的供應決策。政策或核准程序即使只有相對小幅的變動,也可能對全球供需平衡和價格造成巨大影響。
鎳價飆升反映市場擔憂主要生產國可能限制供應。印尼國營礦業公司近期開始收緊對該產業的管控,查扣超過400萬公頃據稱透過賄賂或不當核發許可取得的採礦特許區,並計畫今年再查扣450萬公頃。這波整頓旨在強化國家管控,但也為投資者帶來新的不確定性。
市場分析師指出,隨著電池技術演進,鎳的長期需求前景並不明朗。目前全球近半數電動車採用不含鎳的磷酸鐵鋰(LFP)電池。中國車廠愈來愈多改用這類鐵基電池,其成本較低,也比富鎳電池更穩定。如果這股趨勢加速,即使印尼擴大產能以滿足當前需求,聚焦鎳業的工業策略仍可能面臨效益遞減。
執行風險與資源民族主義
儘管協議已簽署,要全面落實仍有重大障礙。據報導,印尼官員已撤回談判期間作出的一些承諾,尤其是可能限制雅加達自主處理對中、俄關係的條款。美國要求納入相關條款,讓華府在印尼簽署威脅美國利益的協議時得以終止本協議;雅加達認為這項條件具有干涉性。
印尼強制撤資法規要求外國礦業公司逐步將51%的股權轉讓給印尼企業,為美國投資者帶來長期不確定性。現有業者即使轉讓股權,通常仍保有營運控制權,但新進業者面臨較高門檻,議價能力也有限。這項要求與協議表面上取消所有權限制的內容相牴觸,顯示新貿易協議可能與印尼現行礦業法規衝突。
印尼鎳的加工技術難題,也使美國更難深入參與。美國多數國防和電池用途需要第一級鎳,但印尼主要生產適用於不鏽鋼的第二級鎳。要將印尼產量轉製成電池級材料,需要複雜的精煉產能,而相關產能目前仍大多掌握在中國手中。
此外,《通膨削減法案》的30D稅額抵免遭取消後,美國車廠向印尼採購的關鍵誘因已不復存在,可能降低這項協議對電動車供應鏈的短期影響。若不再有符合自由貿易協定礦產的補貼溢價,印尼鎳就必須單靠價格和供應情況競爭,而非仰賴法規優惠。協議能否持久也面臨美國法律層面的疑問;美國最高法院近期已審理針對政府動用緊急權力實施關稅的挑戰。
重點整理
- 美國與印尼敲定貿易協議,讓美國企業得以取得印尼鎳及關鍵礦產,並將關稅定為19%。
- 中國企業掌握印尼約80%的電池級鎳產量,可能使美國供應鏈面臨脆弱性。
- 印尼承諾採購價值384億美元的美國商品,並取消關鍵礦產出口限制。
- 環境疑慮包括超過15.6萬公頃森林遭砍伐,以及加工過程高度依賴燃煤發電。
- 協議面臨執行風險,包括印尼的資源民族主義政策,以及要求礦場多數股權由當地持有。
- 全球鎳價持續波動,印尼的生產決策如今成為牽動市場的主要槓桿。
- 這項協議是讓供應鏈擺脫中國主導地位、走向多元化的戰略之舉,但北京對印尼仍保有重大經濟影響力。