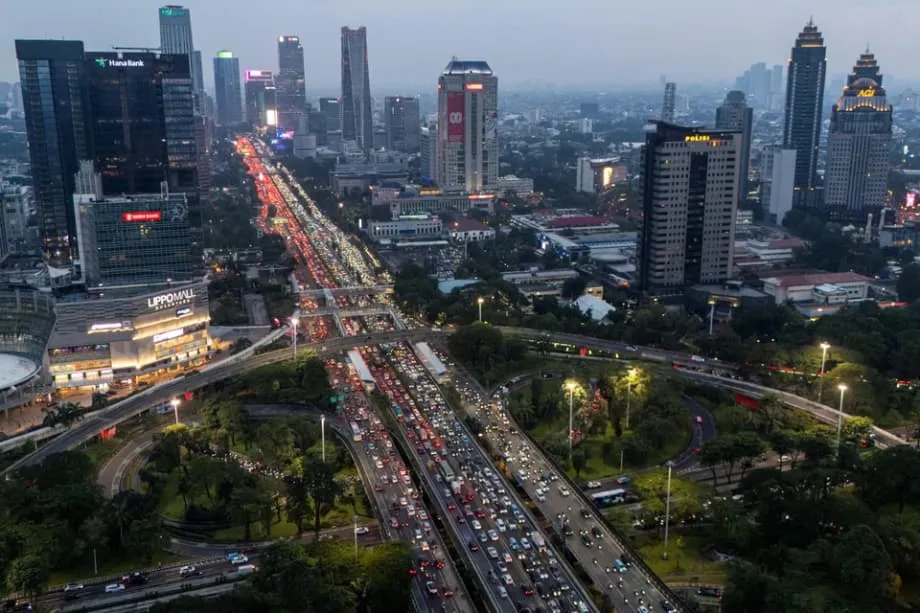
1,200 億美元信任流失
自 2026 年 1 月下旬以來,印尼金融市場遭遇數十年來最嚴重的信譽衝擊,股市市值約蒸發 1,200 億美元。這場危機起於全球指數編製機構 MSCI 警告,東南亞最大經濟體可能被重新歸類為前緣市場,原因是印尼股票的資料透明度及持股結構存在根本疑慮。2 月第一週,雅加達綜合指數(JCI)重挫 4.73%,市值約蒸發 7,050 兆印尼盾(416 億美元),並觸發自 1998 年亞洲金融危機以來未見的暫停交易措施。
這波賣壓不只是暫時性的市場修正,也顯示全球投資人與印尼監管機關之間的制度信任出現裂痕。MSCI 立即實施臨時措施,凍結所有外資納入因子調升,並暫停新增股票至 MSCI 可投資市場指數。富時羅素(FTSE Russell)也跟進,將 2026 年 3 月指數調整延至 2026 年 5 月 22 日,等同阻斷印尼股票在全球被動式投資組合中的任何上行空間。
股市危機之外,穆迪評級(Moody's Ratings)於 2026 年 2 月 5 日將印尼主權信用展望調降至負面,理由是政策制定的可預測性降低及治理疑慮。印尼盾兌美元貶至接近 16,825 的歷史低點;分析師警告,若跌破 17,000 關卡,匯價將進入未知領域。外資早在 2025 年就已從印尼股市撤出 10 億美元,危機爆發後更加速離場。財政部長普爾巴亞・尤迪・薩德瓦(Purbaya Yudhi Sadewa)試圖將市場波動定性為暫時性衝擊,而非根本性疲弱,但他的保證未能阻止資金外流。
指數凍結之際:了解技術層面的危機
市場動盪的核心,是一個技術性卻至關重要的概念:自由流通股透明度。自由流通股是指公司實際可供公開交易的股份比例,與策略投資人、政府或公司內部人士持有的股份相對。MSCI、富時羅素等全球指數編製機構仰賴準確的自由流通股資料,判定某檔股票應納入指數的比重,而這也會決定被動式投資基金如何配置數十億美元資金。
MSCI 與國際投資人進行諮詢後發現,市場對印尼中央證券存管處(KSEI)及印尼證券交易所(IDX)維護的資料信心下滑。投資人指出,股東分類問題長期存在,並懷疑有協同行為可能扭曲價格形成。許多印尼企業的持股結構仍不透明,使外國投資人難以判斷市場的實際流動性及投資價值。
若被降級為前緣市場,影響將遠超過聲望。分析師估計,重新分類可能引發 250 億至 500 億美元的外資基金流出。印尼目前規定上市公司的最低自由流通股比例為 7.5%,遠低於馬來西亞的 25% 門檻;後者的標準足以媲美香港等已開發市場。這項結構性缺陷讓持股高度集中持續存在,形成全球投資人已不再願意接受的脆弱性。
印尼當局承諾將最低自由流通股比例提高至 15%,並把持股揭露門檻收緊至 1%,預計於 2026 年 3 月前全面實施。印尼證交所已開始發布每月自由流通股報告,並強化投資人分類,以提高資料細緻度。然而,市場仍質疑這些改革究竟代表持久的結構性改變,還是暫時性的危機處理。
央行獨立性與政策可預測性
技術性市場改革雖占據新聞版面,治理疑慮才是信心整體流失的深層原因。普拉伯沃・蘇比安托(Prabowo Subianto)總統政府一連串決策,讓投資人感到不安,認為政策制定偏向臨時應變,而非有系統的經濟管理。上月任命總統姪子托馬斯・吉萬多諾(Thomas Djiwandono)為印尼央行副總裁,更具體引發外界對央行獨立性及制度性裙帶關係的疑慮。
吉萬多諾獲提名後,印尼盾兌美元立即跌至 16,985 的歷史新低。他為提名辯護,稱任命是依據能力,儘管他與總統有親屬關係。這項任命恰逢穆迪調降展望,令貨幣與財政機構的信心危機更加複雜。雅加達 Ormit Kelola Nusantara 顧問法烏贊・盧薩(Fauzan Luthsa)形容,政策環境已愈來愈難以評估:
臨時起意的政策無法保護市場,反而讓風險變得無從估算。最大的風險,在於政策反應式且不斷變動。
普拉伯沃大規模的財政議程進一步讓債權人與股票投資人感到不安。政府推出 200 億美元的免費營養午餐計畫,雖受民眾歡迎,卻可能削弱數十年來的赤字控管成果。當局將預算赤字上限提高至國內生產毛額的 3%,而 2026 年 1 月政府加快支出,也出現罕見的預算赤字。印尼經濟與金融發展研究所(Institute for Development of Economics and Finance)宏觀經濟與金融中心主任穆罕默德・里扎爾・陶菲庫拉赫曼(Muhammad Rizal Taufikurahman)指出,市場最需要的是可預測性:
市場短期內並不是在要求促進成長的政策,而是需要可預測性,才能計算風險。復甦的證明不在政策聲明,而在過往紀錄:連續兩到三季沒有監管政策意外。
區域資金外流:馬來西亞成為替代選項
印尼市場劇烈震盪之際,鄰國馬來西亞成為區域資金重新配置的主要受益者。豐隆投資銀行研究部(Hong Leong Investment Bank Research)將馬來西亞視為東協的「安全港」,理由是其政治穩定、市場深度及監管透明度,與印尼當前的波動形成鮮明對比。該研究機構指出,馬來西亞的結構性優勢,讓它介於新加坡這類低收益、低風險市場,以及印尼這類風險較高的環境之間。
馬來西亞的吸引力有具體的治理指標支撐。該國規定最低自由流通股比例為 25%,與已開發市場相當,讓投資人對流動性及真實價格發現更有信心。2025 年,東協四國市場(馬來西亞、印尼、泰國、菲律賓)合計出現 103 億美元外資股票淨流出;儘管馬來西亞的政治環境是區域內最穩定的,仍占這些資金撤出總額的 50%。
馬來西亞股市在區域資金轉向之際表現強勁。2026 年 1 月日均成交金額達 34 億令吉,超過 2025 年任何一個月的水準;2025 年 12 月,外資流入以令吉計價的債券金額達 30 億令吉。印尼面臨 MSCI 審視之際,馬來西亞作為 MSCI 新興市場指數中東協權重最大成分市場,為全球基金提供了現成的區域投資替代選項,無須承受困擾雅加達的透明度風險。
執法與領導層改組
面對市場地位可能遭遇的重大威脅,印尼當局採取強力回應,結合監管改革與罕見的刑事執法行動。MSCI 發出警告後,證交所與金融服務管理局(OJK)五名高階官員在同一個下午辭職,其中包括證交所總裁伊曼・拉赫曼(Iman Rachman);他表示,自己對市場事件負有個人責任。這些官員迅速離任雖展現問責,也引發危機期間制度延續性的疑慮。
首席經濟部長艾爾朗加・哈塔托(Airlangga Hartarto)誓言嚴打市場操縱,警方則逮捕數名涉嫌操縱股價的券商主管。部分投資人歡迎執法行動,但當局同時突然對涉嫌操縱股票者開罰,令人擔心監管措施可能急轉。離任官員的暫代人選已提出自由流通股與持股揭露規則改革,但改革採取快速、應變式而非諮詢式的推動方式,仍未能完全消除國際觀察人士的疑慮。
印尼主權財富基金 Danantara 將自身定位為市場穩定力量,投資長潘杜・夏赫里爾(Pandu Sjahrir)宣布,基金每天都會投資基本面穩健、流動性高的股票。該基金目前每日交易金額達數十億美元,長期目標為 80 億至 100 億美元。然而,外國基金經理人仍保持審慎。Marlborough 固定收益基金經理詹姆斯・阿西(James Athey)形容近期政策措施令人憂心:
我確實覺得,這些措施每一項都像是輕輕一劃、一小道傷口,累積起來可能變成更大的問題。我認為近期發生的事,會讓我繼續觀望一段時間,因為這很難估價。
選項受限下的財政創新
傳統融資管道因穆迪負面展望而承壓,印尼轉向替代融資機制。政府於 2026 年 2 月 25 日開始推銷第二批離岸人民幣債券,距上一批發行僅四個月,目標推出基準規模、分為三年期、五年期及十年期的三檔債券。這批「點心債」接續 2025 年 10 月首度發行的 60 億元人民幣債券,藉由離岸人民幣利率創新低之際分散融資來源,降低對美元及本幣市場的依賴。
發行人民幣債券之際,印尼也正努力為今年估計 30 億至 40 億美元到期債券再融資。然而,發行時機凸顯財政壓力:當局必須在信用狀況惡化、市場波動之際籌措資金。法國東方匯理資產管理投資研究院(Amundi Investment Institute)全球總體經濟主管亞歷西亞・貝拉迪(Alessia Berardi)警告,若領導層釋出可容忍通膨升高,或頻繁介入央行以配合財政運作的訊號,投資人的觀感將更加定型,風險溢酬也會上升。債券市場的反應是衡量總體經濟穩定的主要指標;今年 10 年期公債殖利率已上升 34 個基點,達到 6.458%。
人氣與市場信心的矛盾
市場危機凸顯投資人信心與民意之間的明顯落差。印尼民調機構 Indikator Politik Indonesia 於 2026 年 1 月 15 日至 21 日進行的調查顯示,普拉伯沃總統的支持度升至 79.9%,高於 2025 年 11 月的 78%。這項民調在 MSCI 警告引發市場崩跌前完成,結果顯示普拉伯沃在 Z 世代選民及鄉村人口中最受歡迎,72.8% 的受訪者對他的免費供餐計畫表示滿意。
這種政治韌性雖強化普拉伯沃的國內執政正當性,卻可能加深市場疑慮。持續高企的民意支持,強化了總統擴大社會支出與國家介入的傾向,而這些政策與投資人要求財政紀律及監管透明度直接衝突。政府不理會穆迪的批評,反而加碼推動 2029 年經濟成長 8% 的目標,顯示政策考量中,政治人氣可能凌駕市場訊號。
民主正當性與市場信譽之間的張力,使政策環境更為複雜。普拉伯沃將權力集中於中央,並擴大軍方在文人治理中的角色,令國際投資人擔憂;但這些傾向也受到尋求強勢領導與立即經濟紓困的國內群體支持。結果形成一種治理模式:優先實現短期政治承諾,犧牲全球金融市場所需的長期制度可預測性。
重點摘要
- 若透明度問題持續,MSCI 警告印尼可能在 2026 年 5 月前從新興市場降級為前緣市場,恐引發 250 億至 500 億美元資金外流
- 穆迪以政策可預測性降低及治理疑慮為由,將印尼主權信用展望調降至負面;印尼盾兌美元仍在 16,800 以上的歷史低點附近徘徊,壓力進一步升高
- 普拉伯沃總統任命姪子為印尼央行副總裁,加上 200 億美元免費供餐計畫,加深投資人對央行獨立性及財政紀律的疑慮
- 印尼當局已將自由流通股比例從 7.5% 提高至 15%,把持股揭露門檻收緊至 1%,並逮捕涉嫌操縱市場者;但市場質疑改革能否持久
- 馬來西亞成為印尼資金外流的主要受益者,其 25% 自由流通股要求及政治穩定,使其成為外國投資人的東協「安全港」
- 2026 年 1 月下旬,雅加達綜合指數創下 1998 年亞洲金融危機以來最大跌幅;MSCI 發出警告後,市場價值約蒸發 1,200 億美元