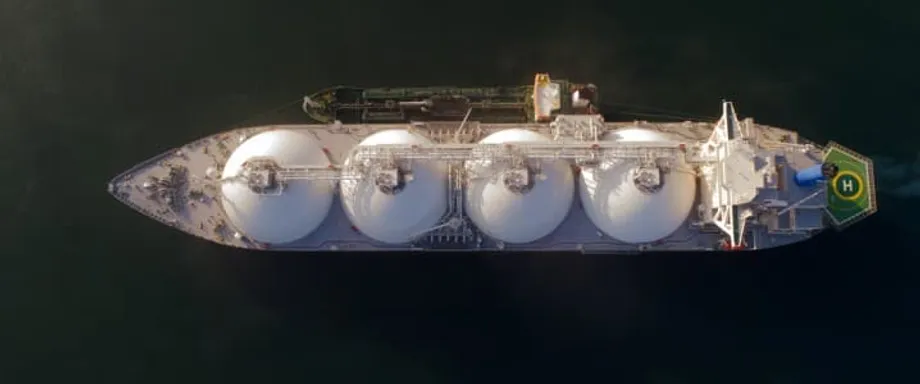
荷莫茲海峽成為戰場
菲律賓總統小馬可仕於 2026 年 3 月下旬宣布進入「國家能源緊急狀態」,凸顯一場正席捲全球人口最多的大洲的危機。中東戰爭仍在持續,荷莫茲海峽實際上已遭封鎖。這條狹窄的海上咽喉要道承載全球約五分之一的石油與液化天然氣(LNG)運輸。油輪交通幾乎停擺,無人機攻擊也使卡達拉斯拉凡設施陷入停運;該設施供應全球近 20% 的液化天然氣出口。分析人士稱,這引發能源市場史上最大規模的供應中斷。
海峽封鎖引發一連串即時物流失靈。試圖通行船隻的海上保險費已飆升至難以負擔的水準;主要航運公司則將船隊改道繞行好望角,使交貨時程延長數週,區域供應也進一步吃緊。
最直接的衝擊反映在財務層面。亞洲現貨液化天然氣價格翻倍,升至三年來高點;日本韓國標記(Japan Korea Marker)基準價格自戰事爆發以來也飆升約 70%。日本、新加坡、泰國、台灣、巴基斯坦與孟加拉等國,三分之一以上的電力仰賴天然氣發電,價格急漲對這些國家的經濟穩定構成生存威脅。
顧問公司伍德麥肯茲(Wood Mackenzie)全球煤炭業務主管安東尼・納特森(Anthony Knutson)描述了區域各國的應對方式。
亞洲國家正提高燃煤發電量,以協助抵銷天然氣價格上漲與供應風險。
不同於 2022 年俄羅斯入侵烏克蘭後逐步調整供應的情況,這場危機沒有可立即替代的來源。已在海上的液化天然氣船貨正逐漸耗盡,而卡達的生產可能停擺至本十年結束,亞洲面臨的結構性供應缺口恐將持續數年。
從首爾到馬尼拉的各國應對
亞洲各國政府正推翻氣候政策方針,只為維持供電與工廠運作。菲律賓約 60% 的電力仰賴燃煤發電,能源部長莎倫・加林(Sharon Garin)宣布,將盡可能提高現有燃煤電廠的發電量,並與印尼協商增加煤炭進口。緊急狀態宣告授權政府直接介入打擊囤積燃料,並預付貨款以確保合約,反映出這個群島國家截至 3 月下旬僅剩 45 天燃料供應的憂慮。
南韓曾承諾在 2040 年前除役大多數燃煤電廠,並於 2035 年前將排放量減半,如今已取消燃煤發電的運轉上限。儘管再生能源在 2024 年僅占南韓發電量的 10%,遠低於全球平均的 32%,天然氣供應一緊縮,首爾便因此暴露在高度風險之中。日本最大電力公司 JERA 證實,將維持燃煤電廠高利用率;東京則加快重啟自 2011 年福島災難後停運核反應爐的計畫。
根據孟加拉政府每日公布的資料,南亞的孟加拉正提高燃煤發電量,並增加進口燃煤電力。這是孟加拉政策的重大轉向。該國此前曾尋求轉向進口液化天然氣,但當前價格飆升,已使這類計畫在經濟上難以為繼。巴基斯坦則希望提高國內能源供應,尤其是本地開採的煤炭,以避免重演 2022 年能源危機後的大規模停電。印度預估夏季尖峰需求將達 270 吉瓦,目前正以創紀錄的水準燃煤發電,並暫時放寬空氣品質規定,允許小型產業以煤炭烹煮與取暖。
能源經濟學的冷酷算計
重回燃煤發電,背後是殘酷的經濟算術。亞洲現貨液化天然氣價格已飆升 70%,燃煤價格自戰事爆發以來卻僅上漲 13% 至 17%。對面臨預算限制的電力公司,以及必須管理補貼負擔的政府而言,煤炭提供的緩衝是天然氣無法相比的。伍德麥肯茲分析師在衝突爆發首週指出,煤炭無法完全取代流失的天然氣供應,但能提供可觀的緩衝,協助亞洲度過能源市場史上最大規模的供應中斷。
中國、印度、日本、南韓與東南亞各國正動用煤炭庫存,而這些庫存正是為了此類突發狀況所累積。各國多年來刻意建立的儲備,如今成為因應供應波動的重要保險。全球最大煤炭出口國印尼已將國內供應置於出口承諾之上,即使區域鄰國忙著尋找替代來源,也將煤炭產量轉供國內電廠。菲律賓已取得雅加達保證,不會限制煤炭訂單;不過,加林表示,若本地發電足以應付需求,增加採購或許並無必要。
價格差距暴露出亞洲能源架構的根本弱點。西方出口商與國際能源巨頭長期將液化天然氣宣傳為介於煤炭與再生能源之間的過渡燃料,如今它卻從彈性解方變成戰略負擔。一旦重要航道成為爭議區域,液化天然氣中的「液化」便失去了運輸彈性上的優勢。由於多數液化天然氣合約價格以落後三個月的油價為基準,亞洲買家自 6 月起還將面臨更高成本,燃煤發電暫時的競爭優勢也因此更加穩固。
公共健康與氣候的取捨
緊急轉向燃煤發電,帶來的代價不只反映在經濟帳面上。燃煤會釋放稱為 PM2.5 的細懸浮微粒。這些微小粒子會深入肺部並進入血液,提高心臟病、中風、肺癌與慢性呼吸道疾病的風險。世界衛生組織估計,印度 14 億人口全都已在呼吸粒子濃度不安全的空氣。在 PM2.5 濃度於整個乾季都遠高於世衛標準的越南,河內店主蘭・阮(Lan Nguyen)每天都擔心患有氣喘的孩子,卻也明白燃煤對維持供電不可或缺。
氣候分析人士警告,短期緊急措施恐演變成永久性的結構依賴。倫敦國王學院研究員寶琳・海因里希斯(Pauline Heinrichs)指出,中國也因乾旱導致水力發電不足,而增加煤炭消耗。
人們會為了應對某些不安全因素引發的衝擊,反而再度製造出不安全因素。
印尼燃煤發電成本在 2024 年已比 2020 年高出 48%,原因包括電廠老化與維護積欠;國家補貼也達 110 億美元,約占國家預算 5%。若長期依賴煤炭,老舊電廠的提前除役計畫可能延宕,實際上使減碳努力停滯數年。
全球聯盟「淘汰燃煤發電聯盟」(Powering Past Coal Alliance)的茱莉亞・斯科魯普斯卡(Julia Skorupska)警告,這場危機凸顯了依賴進口的風險。
這類危機確實是一種警訊。
她強調,值得關注的不只是當下的決策,還包括這些決策對未來能源規劃及基礎設施投資週期所樹立的先例。農業焚燒季期間,健康影響尤其嚴重,因為燃煤排放會加重既有的空氣品質問題。
地緣政治優勢與脆弱性
這場危機暴露出亞洲各國能源安全的明顯落差。中國雖是全球最大石油進口國,卻比日本、南韓與台灣等區域競爭對手更具優勢。中國超過四分之一的石油需求由國內生產滿足,並持有全球最大的陸上原油庫存,估計達 12 億桶;此外,也能以來自俄羅斯、中亞與緬甸的管線天然氣取代液化天然氣進口。天然氣在中國一次能源消費中占比較低,而北京多年來積極將能源來源分散至煤炭與再生能源,特別是為了降低進口風險。
相較之下,日本、南韓與台灣幾乎完全仰賴能源進口,國內原油產量也近乎為零。這些經濟體的石油密集度也高於中國,亦即每千美元 GDP 所需的石油桶數較多。日本的戰略儲備足以支應約 150 天需求,南韓則約有 107 天;但兩國完全仰賴海運液化天然氣,因此面臨北京無須承受的風險。
這種差異也帶來地緣政治後果。若德黑蘭集中攻擊液化天然氣設施,同時避開主要石油設施,北京相對於區域競爭對手可能受益,卻也會加劇與華盛頓及其盟友的對立。美國如今是全球最大液化天然氣出口國,供應短缺使貨物轉向價格較高的市場,可能帶來商業利益;但美國發動的戰爭令盟友承受經濟痛苦,也可能擴大外交裂痕。大西洋理事會近期分析指出,北京或許認為,液化天然氣危機對中國造成的經濟代價不大,卻會進一步加劇美國與亞太夥伴之間的緊張關係。
核能議題
面對化石燃料進口的脆弱性,亞洲數個民主國家正以更迫切的態度重新考慮核能。日本擁有全球第三大的戰略石油儲備,目前正加快重啟閒置反應爐的時程,儘管 2011 年福島第一核電廠災難後,民眾疑慮仍未消退。首相高市早苗誓言達成 100% 能源自給,主要將透過重啟核能實現;就在數個月前,這在政治上似乎仍不可能。公用事業公司目前正檢查反應爐是否符合福島事故後的安全標準。
已是重要核能生產國的南韓,面臨更複雜的限制。總統李在明召開緊急內閣會議,檢視戰事影響;由於 2015 年與華盛頓簽訂的民用核能協議嚴格限制國內濃縮與再處理能力,首爾必須進口濃縮鈾。要真正實現能源自主,可能須重新協商相關條款,但這將帶來地緣政治風險,涉及美韓同盟管理以及北韓的反應。儘管如此,隨著危機加深、電價飆升,突破濃縮上限的可能性正受到積極討論。
越南與菲律賓過去曾探討核能選項,但 2011 年福島事故讓區域熱度降溫;如今兩國也正加快相關計畫,世界銀行去年決定恢復核能計畫融資,為其提供助力。這項轉變凸顯區域各國日益認同:再生能源長期來看雖然較便宜,卻無法及時擴大規模,填補液化天然氣供應流失,尤其是現有電網基礎設施仍有不足。
重點整理
- 中東戰爭封鎖荷莫茲海峽,並中斷卡達液化天然氣出口,使全球供應減少 20%,亞洲現貨液化天然氣價格翻倍。
- 菲律賓、南韓、日本、印度與孟加拉等國正提高燃煤發電量,以避免停電並控制電力成本。
- 煤炭價格僅上漲 13% 至 17%,遠低於液化天然氣價格 70% 的漲幅;儘管付出環境代價,燃煤仍是經濟上可行的緊急緩衝方案。
- 這場危機暴露出亞洲各地能源安全程度不一:中國因國內生產與管線進口而較不易受衝擊,日本、南韓與台灣則嚴重依賴進口。
- 亞洲各國正重新考慮重啟核電並加快再生能源計畫,但煤炭仍是目前唯一能立即取代流失天然氣供應的能源。
- 燃煤增加帶來公共健康風險,包括 PM2.5 濃度升高,與呼吸道及心血管疾病相關,印度與東南亞主要城市尤其如此。
- 分析人士警告,緊急依賴煤炭恐造成化石燃料依賴固化,延誤氣候目標;若臨時措施變成永久政策,也可能使相關資產淪為閒置資產。