頭條新聞背後看不見的危機
伊朗戰爭爆發一個月,全球面臨的短缺遠不止原油。衝突擾亂荷莫茲海峽的運輸,使全球供應量減少約五分之一。媒體頭條聚焦汽油價格上漲之際,一場更難察覺的短缺正威脅各大洲的日常生活。石油與天然氣運輸受阻,引發石化供應鏈連鎖失靈,鞋類、服裝、醫療器材與食品包裝所需的原料供應也因此吃緊。
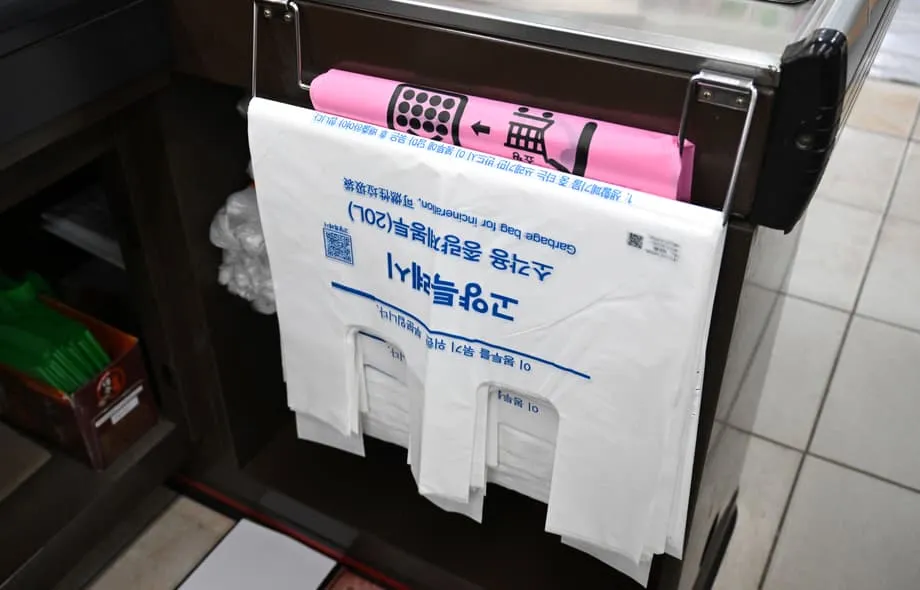
亞洲受到的衝擊最為明顯。這個地區占全球製造業逾半,且高度仰賴進口原物料。在南韓,民眾開始搶購垃圾袋;台灣為缺乏塑膠原料的製造商設立緊急專線;日本醫院則擔心透析管材短缺。這場危機顯示,當供應鏈跨越海洋,一旦能源供應受阻,消費品短缺便可能迅速接踵而至。
現代製造業彼此緊密相連,石油衍生物因而成為生產過程中不易察覺的基礎。鞋類黏著劑、工業潤滑油、油漆溶劑與塑膠樹脂,都來自同一種石腦油原料,而這些原料如今受困於波斯灣。投入原料一旦斷供,無論最終產品看起來是否與能源相關,生產線都會減速。
專精亞洲市場的顧問公司 Dezan Shira & Associates 商業情報共同主管 Dan Martin 說明,經濟衝擊如何迅速從能源傳導至成品。
這會非常、非常迅速地波及所有東西:啤酒、麵條、洋芋片、玩具、化妝品。
國際貨幣基金組織(IMF)近日警告,這類複雜的連鎖效應,將使吸收衝擊能力有限的經濟體面臨考驗。該組織在一篇部落格文章中指出,所有情境都將導向價格上漲、經濟成長放緩。各國已開始從緊急儲備中釋出歷來最大規模的石油,但這些儲備無法解決石腦油的特定短缺問題;石腦油是石油副產品,也是合成材料的基礎原料。
石腦油為何比原油更重要
石腦油短缺使這場危機有別於典型的石油衝擊。石腦油是石油副產品,也是合成材料的關鍵原料。與各國可從戰略儲備中釋出的原油不同,石腦油沒有現成的替代品。生產商平時只維持少量這種專用原料庫存。荷莫茲海峽一旦關閉,亞洲石化廠幾乎立即失去主要供應線。
Dow 董事長暨執行長 Jim Fitterling 在休士頓舉行的 CERAWeek by S&P Global 會議上,談到局勢的嚴重性。他表示,荷莫茲海峽實質關閉,約使全球五分之一的石化產能受到阻礙。
今年剩下的時間,市場走向已經大致底定。這就像我們在 COVID 期間看到的供應鏈反轉,可能需要 250 至 275 天。這不會一夕之間恢復原狀。
原料來源的地理分布,造成全球經濟分化。西半球,尤其是美國的通用石化廠,仰賴天然氣衍生的乙烷,供應不受中東衝突影響。亞洲與歐洲多數地區則仰賴原油衍生的石腦油。亞洲石腦油供應平時將近一半經由荷莫茲海峽運輸。
因此,亞洲多家設施已宣布不可抗力,這是指不可預見的情況使其無法履行合約的法律用語。多座工廠大幅減產,或完全停工。南韓為保留國內供應,已禁止石腦油出口。自烏克蘭戰爭爆發以來,該國也首度向莫斯科採購一批石腦油,把握部分俄羅斯石油產品制裁暫停的機會。
醫療用品與糧食安全受到威脅
石化原料短缺正威脅關鍵醫療基礎設施。在日本,醫院擔心,慢性腎衰竭患者可能因血液透析所用塑膠醫療管材短缺而中斷治療。馬來西亞手套製造商表示,製造橡膠乳膠所需的石油副產品短缺,將危及全球醫療手套供應。這些不是奢侈品,而是現代醫療不可或缺的用品。
肥料短缺也使危機延伸至糧食生產。中東供應全球 45% 的硫磺,供肥料製造使用;也供應 22% 的尿素與氨,兩者都是作物所需的重要養分。摩根士丹利的數據顯示,全球約三分之一的肥料貿易經過荷莫茲海峽。自戰爭爆發以來,美國農民進口尿素的成本已上漲三分之一。
在亞洲,稻農面臨難以抉擇的處境。東南亞各地稻田已可收割,卻因農民負擔不起拖拉機所需柴油或作物所需肥料,只能閒置。有些泰國農民寧可讓稻米留在田裡,也不願支付高昂的收割費用。美國農業部指出,美國農民計畫今年減少玉米種植、增加大豆種植,改種較不耗用養分的作物。
印度是連鎖失靈的一個案例。政府於 3 月 9 日下令限制天然氣供應,優先保障家庭烹飪用氣,將工業用戶排在後面。Reliance Industries 下調芳香烴產量,可能因此損失 7.5 萬公噸對二甲苯。Bharat Petroleum 停止丙烯酸生產。印度天然氣管理局(Gas Authority of India Limited)則關閉聚乙烯生產線。這些停工將影響食品、藥品與消費品的包裝供應。
基礎建設工程陷入停擺
瀝青與輕柴油短缺,使印度各地道路工程停擺。在拉賈斯坦邦,承包商表示,國道 27 號與 NH 148D 的工程嚴重缺乏瀝青。一名承包商指出,總值近 600 億盧比的工程面臨嚴重延誤。瀝青價格已從每公噸約 4 萬盧比漲至 5 萬盧比以上,即使價格高漲,供應仍不穩定。
用於操作重型工程設備的浸沒油與輕柴油短缺,讓問題更加嚴重。多項工程預估共需 270 萬公升燃料,目前僅到貨約 100 萬公升。價格則從每公噸 4.5 萬盧比升至 6 萬盧比。印度國家公路管理局承認,工程進度已大幅放慢,並建議承包商盡可能繼續其他工作,以免工程全面停擺。
在印尼,普拉伯沃政府正面臨關鍵考驗。能源危機可能演變為嚴重的生活成本危機。儘管財政吃緊,政府仍拒絕縮減規模達 200 億美元的免費營養餐計畫。財政部長 Purbaya Yudhi Sadewa 提出,可能將預算赤字上限調高至超過國內生產毛額的 3%。經濟學家警告,若不削減支出,赤字可能達到 3.6%。
全球韌性差距擴大
這場危機使全球經濟分成兩種速度。亞洲製造商苦於原料短缺之際,西半球生產商則享有競爭優勢。北美石化廠使用國產天然氣,即使在一般情況下也有成本優勢。亞洲價格飆漲後,美國與亞洲市場間的價差從每公噸不到 500 美元擴大至超過 1,200 美元。
休士頓港商務長 John Moseley 表示,短短兩週內出口量增加 12%,增幅尤其來自以貨櫃運輸的聚乙烯。分析人士預期,隨著今年推進,對亞洲出口將大幅增加。然而,即使美洲產能全開,也無法填補中東與亞洲產量缺口。
中國的情況較為複雜。危機爆發時,中國擁有可供 130 天使用的充足石油儲備。北京已禁止大部分石油產品出口,在保障國內供應的同時,也可能使貿易夥伴缺乏柴油與航空燃油。這使依賴中國燃料出口的東南亞國家面臨外交緊張。身為中國鋰與鐵礦石主要供應國的澳洲,柴油短缺日益加劇,可能干擾採礦作業。
歐洲面臨的壓力則有所不同。儘管歐洲大陸不太仰賴波斯灣直接供應,仍受全球價格衝擊影響。BASF 執行董事會成員 Anup Kothari 指出,該地區受到進口壓力較小,而進口問題近年來一直令人頭痛。迄今情勢似乎對歐洲生產商整體有利,但各方都預期衝擊很快就會全面浮現。
漫長的復原之路
即使敵對行動明天就停止,復原仍需數月,甚至可能耗至今年底。約有 430 艘船仍受困於波斯灣,其中逾 300 艘是油輪。海峽重新開放後,當局將優先安排油氣運輸,其次是農業所需肥料。石化原料運輸船的優先順序較低,前往亞洲還需航行四週。
S&P Global Energy 全球化學品業務主管 Andrew Neale 警告,化學業將面臨嚴重的供應鏈錯亂。貨櫃將堆積在不對的地點,恢復正常需要以季計,而非以月計。業界可能再次面臨類似 COVID 疫情後的需求大幅波動。
摩根大通分析師形容,這場衝擊不是同時發生,而是依序展開,供應中斷如波浪般向西移動。亞洲已從預防階段進入積極管理短缺的階段。戰爭爆發前最後一批原油貨物已於 4 月初抵達。從那時起,原料實際斷供將迫使各方做出更艱難的抉擇,光靠管理價格已無法解決問題。
部分製造商希望延後採購、撐過危機,賭衝突若告一段落,價格就會下跌。中國海寧聚酯製造商邱軍表示,聚酯切片價格已跳漲 50%。他的工廠只生產現有訂單,同時避免高價囤購不需要的庫存。這種審慎做法也有風險。ICIS 資深石化分析師 Shariene Goh 指出,終端產品業者或許能依靠庫存支撐一段時間,但庫存終究會耗盡。高度仰賴塑膠包裝的消費品,可能很快就會開始缺貨。
重點整理
- 伊朗戰爭已使荷莫茲海峽實質關閉,全球石油供應減少 20%,亞洲近半石腦油進口受阻。
- 石腦油短缺迫使亞洲石化廠宣布不可抗力並減產,影響塑膠、醫療用品與食品包裝供應。
- 石油副產品短缺,使全球供應鏈面臨透析管、乳膠手套與點滴袋不足的問題。
- 肥料短缺威脅東南亞稻米收成,也引發全球糧食安全疑慮。
- 使用天然氣原料的西半球生產商享有成本優勢,亞洲製造商則受供應限制所苦。
- 即使衝突立即結束,受船運積壓與供應鏈錯亂影響,復原仍需 250 至 275 天。