2026年初出口激增,復甦曙光浮現
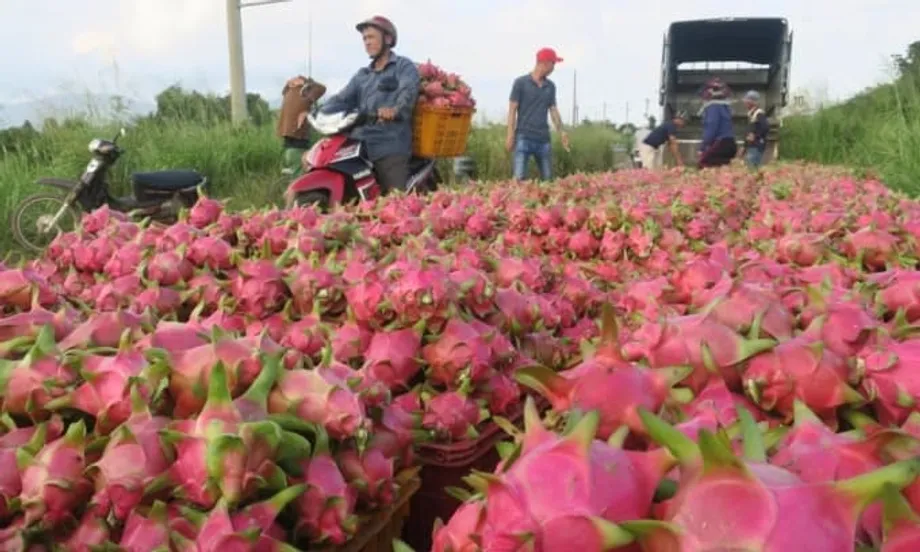
越南火龍果產業在2026年初幾個月強勁反彈,1月和2月出口額年增14%,達1億850萬美元。這波增長可能成為產業的轉捩點。自2018年以來,越南火龍果出口持續下滑;當年年出口額經常超過10億美元,讓越南穩居全球火龍果貿易龍頭。新興市場的變化最為顯著:對泰國出口額激增逾2.7倍,達920萬美元;對阿拉伯聯合大公國出口額則大增57%,達330萬美元,顯示貿易流向正逐步轉變。
這波復甦之前,產業多年萎縮,出口額幾乎腰斬。火龍果年出口量值自2014年至2018年間的高峰後持續下滑,2025年前11個月僅4億8,520萬美元,創2014年以來新低。產業分析人士將這波歷史性衰退歸因於傳統市場消費型態轉變、拉丁美洲生產商競爭加劇,以及過度依賴中國市場。中國過去吸收越南大部分產量,但近年來愈來愈偏好國內種植的產品。
泰國胃口增長,儘管本身也是主要生產國
東南亞農業供應鏈錯綜複雜,從一項不尋常的貿易動態可見一斑:泰國雖是全球第三大火龍果出口國,卻已成為越南火龍果成長最快的出口市場之一。2024年貿易數據顯示,泰國約占全球火龍果出口量值的4.5%,年出口額達2億美元,在國際市場上是越南的直接競爭對手。然而,泰國進口商在2026年初採購了近920萬美元的越南火龍果,幾乎是2025年同期的3倍,顯示市場日益成熟,國產與進口品種之間也形成明確區隔。
這種看似矛盾的現象,反映的是明確的市場區隔與供應鏈效率,而非單純的競爭。產業消息人士指出,包括大型連鎖超市、食品加工廠和旅宿業者在內的泰國企業,愈來愈常從越南採購白肉火龍果,以補充國內產量;泰國本土產品則可能以不同品種或品質級距為主。越南出口商已建立成熟的企業對企業供應機制,提供符合HACCP、ISO 22000等國際標準的認證品質,採用專業分選與分級系統進行先進的採後處理,並依泰國零售需求提供彈性的OEM包裝,包括泰文標示。
越南地理位置鄰近泰國,相較於遠方競爭對手,具有先天物流優勢。貨物經陸路或海路運輸,數天內即可送達泰國,運費和腐損風險都低於從拉丁美洲或中東進口。越南水果蔬菜協會秘書長Dang Phuc Nguyen指出,農曆新年期間帶動東南亞市場需求大增,越南農民因此採用人工照明技術,促進非產季開花結果,在泰國及其他區域市場收成仍有限的傳統淡季確保供貨。
中東市場開拓新商機
中東已成為越南農產品重要的策略性成長市場,阿拉伯聯合大公國則是主要轉口樞紐與消費市場。海關數據證實,2026年前兩個月輸往阿聯的貨量增加57%,達330萬美元。這項成長發生在競爭激烈的環境中:以色列傳統上是波斯灣市場和歐洲市場的主要火龍果供應國,並運用先進溫室技術及有機栽培方式維持高端市場定位。
區域糧食安全策略愈來愈重視營養豐富、保存期限長的熱帶水果,讓火龍果成為波斯灣經銷商頗具吸引力的進口品項,有助於拓展傳統椰棗和柑橘類產品以外的選擇。阿聯和沙烏地阿拉伯等國的消費者偏好新奇又健康的食品,為能透過先進冷鏈管理維持品質的越南出口商創造商機。越南供應商目前採用急速冷凍和IQF(個別快速冷凍)技術,讓水果最長可保存12個月,克服生產季節限制,全年供貨;泰國合作夥伴也能以自有品牌轉口加工產品。
這項轉變對亞洲農業貿易與投資格局也有更廣泛的影響。印度積極推動減少園藝產品進口、提升國內產量,越南在中東市場的成功顯示,鎖定國內種植產業尚不成熟的區域具有發展價值。產業業者強調,要維持成長趨勢,必須嚴格遵守國際認證標準,並在產地和目的地港口建置冷藏設施,以確保水果依最佳熟成規範處理。
供應受限,價格承壓上漲
儘管出口額上升,產量卻面臨日益嚴峻的限制,可能阻礙持續成長。越南南中部沿海主要火龍果產區平順省的農民表示,經濟壓力促使農民改種價值更高的作物,導致供應量減少。氣候因素也使情況更加複雜:2025年底大範圍淹水引發真菌病害,不僅使多處產區減產,也讓大片種植區的植株健康受損。
供應受限推升產地價格,根本改變了種植的經濟效益。目前白肉火龍果每公斤價格為1萬至1萬5,000越南盾(0.38至0.57美元),高級紅肉品種則為1萬5,000至2萬5,000越南盾。相較於過去幾年,這是大幅上漲;當時供過於求經常壓低本地市場價格,削弱果園維護投資意願。價格飆升反映國內供應減少、國際需求強勁,但也引發疑問:面對厄瓜多和哥倫比亞等低成本生產國的競爭,越南能否維持長期競爭力。這些國家的產季不同,因而享有優勢。
以人工照明填補產季空檔
年初出口激增,很大程度仰賴技術介入,讓越南生產商得以突破自然生長週期。越南火龍果自然產季高峰落在5月至9月,但農曆新年期間,也就是1月和2月,亞洲市場需求最大。為填補產季空檔,農民採用人工照明系統,促使植株在自然週期之外開花,形成反季節採收期。此時全球供應有限,競爭國家也難以迅速增加產量。
這種栽培策略需要大量資金投入照明設備、能源系統與精準定時技術,在植株自然休眠期間刺激生長。透過這項技術,越南出口商得以在全球供應緊縮時掌握高價機會,尤其是那些只能依自然產季生產的競爭國家。不過,人工照明帶來的額外生產成本,包括電費和延長照護期間的支出,可能壓縮利潤;除非目標市場的高價能夠持續,或技術成本隨規模擴大而下降。
2026年初的出口激增顯示,越南生產商成功運用這項策略,在替代供應商寥寥無幾的關鍵需求時段搶占市占率。不過,這項技術優勢能否在主要產季持續帶動出口成長,仍不確定;尤其厄瓜多和哥倫比亞正擴大反季節生產能力,也改善自身採後處理系統,挑戰越南在非產季的優勢。
全球競爭格局轉變
越南仍主導全球火龍果貿易,截至2024年約占出口市場85%,年出口額達6億美元,年產量超過100萬噸,其中80%至85%銷往海外。然而,競爭環境持續快速變化。中國以2億2,100萬美元出口額位居全球第二,泰國則以2億美元排名第三。厄瓜多出口額達1億7,200萬美元,已成為重要競爭力量,主打黃皮火龍果;這種水果以獨特甜味和外觀吸引北美與歐洲消費者,售價也較高。
2026年初美國市場的情況則呈現相反趨勢,凸顯貿易格局正在改變。越南火龍果輸美貨值銳減39%,降至400萬美元,與亞洲和中東市場的成長形成鮮明對比。這項衰退可能反映拉丁美洲供應商競爭加劇;相較於越南,這些供應商運往北美的距離較短,物流成本也較低。哥倫比亞黃皮火龍果以甜度和風味優於亞洲紅肉品種而受到青睞,在尋求越南進口品替代選擇的美國消費者間尤其受歡迎。墨西哥和中美洲生產商則利用地理優勢,在持續成長的北美異國水果市場搶占市占率。
中國仍是越南最大的單一市場,2026年前兩個月進口越南火龍果價值6,650萬美元,年增5%,顯示經歷一段下滑後需求趨於穩定。這波回升之前,越南出口曾多年萎縮,原因之一是中國海南、廣西等省的國內產能持續擴大。越南出口商如今面臨策略挑戰:如何在維持對中國市場的傳統依賴之餘,拓展東南亞和中東規模較小但成長較快的市場。這項策略需要不同的物流網絡和品質規格。
實現永續成長的策略要務
產業分析人士指出,長期復甦有賴解決結構性弱點,而非依賴季節性價格飆升和短暫市場機會。市場多元化已開始降低對單一國家需求波動的依賴,但基礎設施投資仍是確保產品經長途供應鏈運送後維持品質的關鍵。冷藏設施、溫控物流和熟成處理規範都需要持續完善,以確保水果以最佳狀態送達消費者手中,尤其是運往中東和歐洲等較遠目的地時。
品質差異化是維持越南領先地位的另一項重要途徑。越南紅肉火龍果的風味普遍獲得正面評價,但在消費者評比中,甜度和外觀往往不如拉丁美洲黃皮品種。日本消費者尤其重視風味勝過果實大小;中國買家則傳統上重視外觀,因火龍果吉祥的名稱和龍形外觀常用於喜慶場合。要滿足這些不同偏好,需要採取有針對性的栽培和分級策略,並可能須投資育種計畫及專業果園管理。
越南出口成長與摩洛哥近期暫停出口番茄形成對照,凸顯所有農產品出口國都必須在國內糧食安全與國際貿易承諾之間取得微妙平衡。隨著越南國內價格與出口量同步上升,政策制定者必須留意滿足海外買家需求與維持本地產品價格可負擔之間可能產生的矛盾,確保當前復甦不會引發社會壓力,進而迫使政府採取干擾市場的出口限制措施。
重點整理
- 越南火龍果2026年1月至2月出口額達1億850萬美元,年增14%,顯示產業有望從歷史低點復甦
- 泰國成為成長最快的市場,進口額激增270%至920萬美元;泰國本身也是全球第三大火龍果生產國和出口國
- 阿聯進口額增加57%,達330萬美元,反映中東需求擴大,也顯示越南成功打入過去主要由以色列供應的市場
- 中國仍是最大出口目的地,進口額達6,650萬美元;但在拉丁美洲競爭下,美國採購額下滑39%至400萬美元
- 農民改種價值更高的作物,加上氣候相關淹水引發真菌病害,限制供應並大幅推升產地價格
- 人工照明技術促成非產季生產,滿足農曆新年需求,並以技術方式支撐年初出口激增
- 越南年度出口額在2014年至2018年間曾連續超過10億美元,2025年則降至4億8,520萬美元,創2014年以來新低
- 拓展泰國和中東市場,有助降低對中國的依賴;中國需求已趨於穩定,但面臨國內產量持續成長的競爭