半導體幻象
人工智慧帶動的需求浪潮推升南韓經濟,半導體巨頭三星電子與 SK 海力士創下獲利新高,Kospi 指數也首度突破 6,400 點。南韓 2026 年第一季經濟意外擴張,國內生產毛額較前一季成長 1.7%,年增 3.6%,扭轉 2025 年底的萎縮局面。出口成長 5.1%,資訊科技產品與記憶體晶片是主要推力,這些產品銷往全球資料中心與智慧型手機市場;製造業國內生產毛額則大增 3.9%。
然而,在這層繁榮表象之下,結構性弱點正以驚人的速度增加。儘管亮眼的總體數據令投資人眼睛一亮,全球會議也大談南韓在人工智慧時代的地位,衡量長期可持續發展能力的潛在成長率卻持續下滑,逼近歷史低點。目前的景氣榮景並非廣泛的經濟健康,而是日益危險地集中於單一產業;這個產業容易受到地緣政治衝擊、市場飽和及全球科技景氣循環起伏影響。這種矛盾構成南韓 2026 年的處境:股市與企業獲利屢創新高,底層成長能力卻不斷萎縮,外部風險也日益升高。
潛在成長問題
根據經濟合作暨發展組織(OECD)預測,南韓潛在成長率今年將從 2025 年的 1.92% 降至 1.71%,明年進一步降至 1.57%。到了 2027 年第四季,季度成長率預計將放緩至 1.52%。這項指標衡量的是經濟在充分運用勞動力、資本及其他資源,且不致引發通膨的情況下,所能維持的最高產出;該數值已從 2012 年的 3.63% 大幅下滑,顯示生產能力長期流失。
南韓與美國之間的差距擴大,凸顯南韓處境日益惡化。自 2023 年起,南韓的潛在成長率便落後全球最大經濟體美國,差距從 0.03 個百分點擴大至預估 2027 年的 0.38 個百分點。這種分歧意味著,即使南韓股市屢創新高,其生產力與資源運用效率仍在落後,使市場估值與經濟基本面之間出現危險落差。
地理集中風險
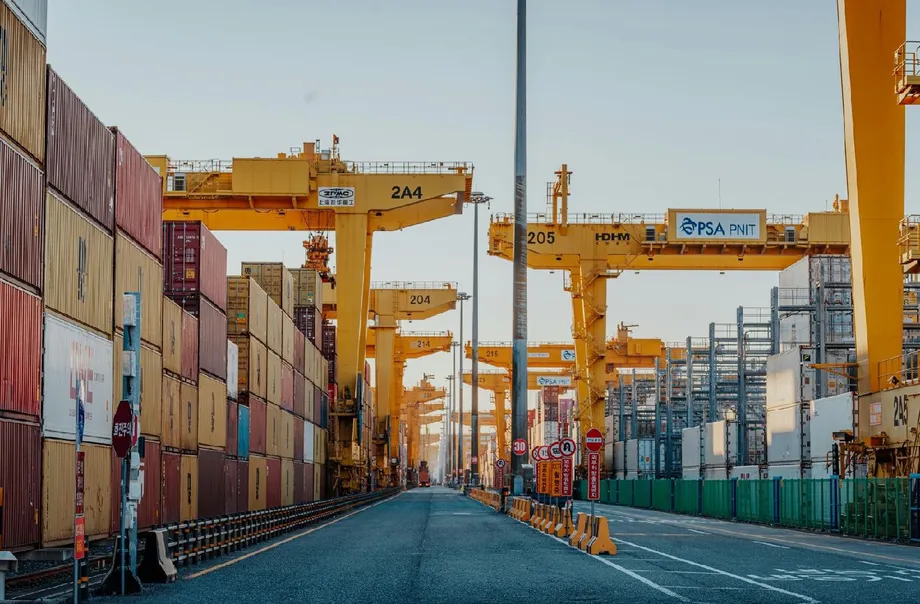
南韓經濟之所以脆弱,源於出口市場與產品類別過度集中。韓國銀行指出,南韓晶片出口的波動程度是台灣的 1.9 倍、日本的 2.7 倍,主要原因是高度依賴中國與美國市場,且出口集中於智慧型手機和資料中心伺服器。
2022 年,南韓有 55% 的半導體出口銷往中國,另有 7% 銷往美國。南韓晶片最終有超過 60% 用於行動裝置與資料中心基礎設施,使經濟暴露於消費性電子產品需求與雲端運算投資週期的波動之中。一旦中國經濟放緩,或美國科技巨頭縮減資料中心擴建,南韓出口就會受到不成比例的重創。
韓國天主教大學經濟學教授楊俊碩警告,目前的擴張建立在脆弱的基礎上。
第一季成長主要由半導體帶動,掩蓋了其他產業的疲弱。在人工智慧泡沫疑慮升高之際,若全球晶片需求轉弱,南韓整體經濟可能面臨重大衝擊。
這種集中現象形成了有別於區域競爭對手的景氣繁榮與衰退循環。台灣的產品組合較為均衡,涵蓋電動車電池與家電所用的非記憶體晶片;日本則已將科技基礎多元化。南韓聚焦特定終端市場所需的記憶體晶片,使其特別容易受到目前人工智慧基礎設施建置潮影響。分析人士警告,隨著技術從以訓練為主的模型轉向著重推論的應用,這波景氣循環可能難以持續。
地緣政治夾縫
雪上加霜的是,南韓半導體產業正夾在華府與北京相互競逐的產業政策之間。美國《晶片與科學法案》嚴格限制對中國的科技投資;中國則對美國晶片製造商美光科技採取報復措施,使同時在兩個市場營運的南韓製造商面臨險峻局勢。
合計主導全球記憶體晶片生產的三星電子與 SK 海力士,在中國都設有關鍵製造據點。SK 海力士約有一半的 DRAM 晶片在無錫廠生產;三星西安廠則占全球 NAND 快閃記憶體產量的 40%。這些廠區仰賴美國技術,如今須依出口管制規定取得豁免,長期營運能否維持因此充滿不確定性。
兩難不只在於製造據點。南韓有 47.5% 的稀土原料仰賴中國供應,而這些材料是先進半導體製造不可或缺的原料。北京展現出運用供應鏈施壓的意願,2023 年限制鎵、鍺出口便是一例,這對南韓的生產能力構成直接威脅。同時,南韓企業也面臨壓力,必須配合美國主導的對中先進技術轉移限制,卻可能因此危及其最大的出口市場。
能源脆弱性加劇風險
中東近期的地緣政治局勢,揭露南韓經濟架構中的另一項關鍵弱點。南韓有 84% 的能源仰賴進口,約 70% 的石油供應須經過荷莫茲海峽。伊朗持續封鎖這條重要咽喉航道,迫使首爾設法取得緊急原油供應;與此同時,投入成本上升也威脅製造業競爭力。
能源危機直擊半導體製造的核心,因為這是一項耗能極高的製程。此外,南韓有 97.5% 的溴仰賴以色列供應,而溴是晶片生產的重要化學材料;區域衝突因此又增添一個風險點。日本在 1970 年代石油危機後已分散能源來源並建立戰略儲備,南韓卻仍幾乎是能源孤島,緊急應變選項有限。
總統李在明面臨艱難取捨:穩定能源供應、維持產業競爭力,並為其進步派社會政策保留財政空間。立即提供燃料補貼會耗用原本編列給住宅與福利改革的預算,而能源轉型要靠再生能源緩解壓力,仍需數年時間。政府已為 5 月取得 7,462 萬桶原油,並藉由增加自美國與非洲進口,將對中東石油的依賴從 69% 降至 56%;但石腦油及下游產品短缺的情況仍令人憂心。
結構僵化
除了外部風險,南韓經濟也受制於內部僵化,妨礙調適。產業格局仍由家族掌控的企業集團,也就是財閥主導;資源集中於既有產業,擠壓了創新型中型企業的發展空間。這種結構使出口組合出現失衡:十五個主要產業中,有十個目前正在萎縮,包括鋼鐵、石化、面板及二次電池,而半導體則一枝獨秀。
三星電子是南韓最大雇主與出口引擎,該公司的勞資爭議凸顯產業過度集中的脆弱性。這家公司一旦發生長期罷工或生產中斷,衝擊可能立即傳遍整個經濟。世宗大學企業管理學教授金大宗認為,結構改革必須著手處理這種失衡。
幾乎完全由半導體主導的經濟無法持續。除了與晶片景氣循環相關的外部風險,三星電子持續的勞資爭議也可能拖累公司產出,重創整體經濟。
韓國產業研究院預測,隨著基期效應浮現、需求趨於穩定,整體出口成長率將從今年的 16.6% 大幅放緩至明年的 4.7%。同時,中國低成本競爭持續侵蝕南韓在機械、鋼鐵與石化產業的地位,這些產業曾是支撐經濟的重要力量。
政策回應與不確定性
李在明政府已列出六大改革優先領域:監管、金融、公共服務、年金、教育與勞動。財政經濟部長具潤哲與韓國銀行總裁申鉉松承諾協調政策,透過結構改革而非短期刺激提升成長潛力。申鉉松在就職演說中強調,中央銀行應更積極推動改革,以因應成長放緩。
改革進展仍不明朗。南韓雖已降低對中東石油的依賴,國會也通過消除庫藏股、削弱財閥控制力的措施,但首爾一直未能達到明晟(MSCI)所列已開發市場的關鍵升級標準。指數編製機構指出,南韓貨幣兌換便利性不足、市場透明度不夠,限制了可用於推動產業多元化的全球資金流入。
政府目標是在 2030 年前將對中國工業材料的依賴程度從 70% 降至 50%,並承諾投入超過 55 兆韓元,支持國內生產與替代供應鏈。南韓參與與美國、日本、台灣組成的「晶片四方聯盟」(Chip 4),有助於共同確保供應安全;不過,相較於東京積極投入,首爾的態度仍較為審慎。政府也正與日本及新加坡研議共同採購,以確保關鍵原物料供應。
重點整理
- 南韓經濟在 2026 年第一季較前一季成長 1.7%,主要由半導體出口帶動;但根據 OECD 預測,潛在成長率今年將降至 1.71%,明年則降至 1.57%。
- 南韓有 55% 的晶片出口銷往中國,且高度仰賴美國資料中心需求,出口波動程度是台灣的 1.9 倍、日本的 2.7 倍。
- 美中地緣政治緊張局勢威脅三星與 SK 海力士等南韓製造商;兩家公司在中國設有關鍵廠區,同時面臨限制技術轉移的壓力。
- 中東衝突加劇能源安全風險:70% 的石油進口須經荷莫茲海峽,晶片製造所需的溴則有 97.5% 來自以色列。
- 李在明政府正推動監管、金融、年金、教育與勞動等領域的結構改革,以降低對財閥及單一產業成長的依賴。