打破東南亞金融藩籬
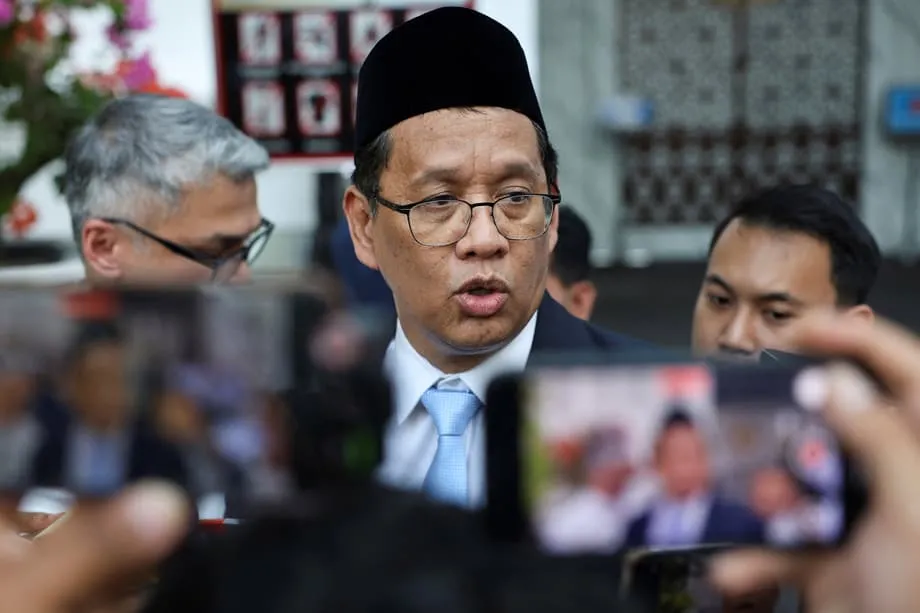
印尼同意中國首次在其國內金融市場發行主權債券,這是深化區域金融整合的重要一步,也挑戰了長期由美元主導的債券市場。財政部長普爾巴亞・尤迪・薩德瓦上週在華盛頓出席國際貨幣基金組織與世界銀行春季會議期間,與中國財政部長藍佛安舉行雙邊會談後,宣布這項互惠安排。這項協議是策略性突破,影響超越傳統貨幣互換額度或國際掛牌,為亞洲兩大債券市場建立制度性連結。
根據兩國財長協商的條款,中國將獲准直接在印尼證券交易所發行人民幣計價的主權債券,印尼則取得在中國國內市場發行政府債務的同等權利。這是北京首次進入東南亞最大經濟體發行主權債券,顯示雅加達對中國金融穩定性的信心日益增強,也反映地緣政治不確定性與能源市場波動之際,全球投資模式正在轉變。
互惠發行機制
互惠債券發行模式以市場相互開放為原則,與兩國過去的金融合作機制有根本上的不同。印尼此前曾透過多種工具進入國際市場,包括在日本發行武士債、在澳洲發行袋鼠債,以及在香港發行點心債;但這項安排讓中國得以首次在雅加達國內資本市場直接掛牌主權債券。
對印尼而言,最直接的好處是能取得成本較低的融資來源。目前中國政府債券殖利率約為2.3%,明顯低於許多西方市場的利率;當地通膨壓力已推高借貸成本。印尼10年期政府債券的交易利差通常高出許多,使熊貓債市場成為降低國家資金成本、最佳化政府債務結構的誘人選項。
普拉伯沃・蘇比安托總統已明確指示政府多元化全球融資來源,財政部預計於今年下半年發行印尼首批熊貓債。這項安排也能提升貿易結算效率,印尼機構可將中國政府債券作為印尼盾與人民幣交易的抵押品,降低雙邊貿易的貨幣兌換成本與避險費用。中國仍是印尼最大的貿易夥伴,因此這項金融基礎設施對兩國往來企業尤其重要。
將替代選項運用於全球談判
除了雙邊利益,這項協議也是印尼更廣泛金融外交中的策略工具,尤其在與西方投資人協商時。普爾巴亞明確表示,近期與美國債券投資人會面時,他以中國交易作為談判籌碼,藉此表明雅加達有可行的替代方案,不必仰賴傳統西方融資管道,也能取得具競爭力的條件,不受美國市場是否參與所限。
我也向美國的債券投資人分享了這項資訊。委婉地說,如果你們不想買,其他投資人願意以更低的利率買進。這是我們談判策略的一部分,消息一出,收到的投標金額立即大幅增加。
這項策略一經披露便立即見效。財政部長表示,中國融資選項曝光後,美國投資人為了維持進入印尼市場的機會,大幅增加對印尼債券的投標。這項策略顯示,新興經濟體可運用多極化金融關係,向傳統債權人爭取更有利的條件,同時避免過度依賴單一資金來源。
考量到雅加達近期與華盛頓的複雜交涉,協議簽署的時機格外重要。印尼於2026年2月19日與美國簽署《互惠貿易協定》,將關稅威脅從32%降至19%,並承諾採購價值數十億美元的美國能源與農產品。中國債券協議進一步增強印尼的談判籌碼,確保印尼取得資本市場融資,不會完全仰賴西方機構參與或美國貨幣政策週期。
人民幣國際化與避險資產格局轉變
印尼與中國的債券交易,正值全球投資模式演變、各界對美元計價資產以外選項的興趣日增之際。中東衝突延宕,引發能源價格波動,並加劇西方經濟體的通膨壓力,促使機構投資人與主權財富基金重新評估傳統避險資產配置。中國政府債券日益被視為美國公債之外的穩定選項,其通膨相對受控、經常帳持續順差,加上中國人民銀行貨幣政策可預測性高。
波斯灣石油出口國希望在區域動盪與潛在制裁風險下,將資產配置從美元持有部位分散出去,因此對中國主權債務的興趣日益增加。這股資金流入使北京得以用低於過去的殖利率融資國內改革措施,包括降低地方政府債務,以及扶植策略科技產業。中國人民銀行維持的貨幣條件比美國聯準會寬鬆,中國10年期政府債券殖利率近期降至約1.72%,為2025年8月以來最低水準。
對印尼而言,開放中國發行主權債券,可建立直接管道,將印尼盾流動性導入人民幣計價資產,而不必全面開放資本帳。這將深化離岸人民幣市場,同時讓印尼退休基金、保險公司與銀行能取得美元體系以外的替代性儲備資產。此舉也符合東南亞各國更廣泛的努力:在與華盛頓及北京維持務實經濟關係的同時,降低對以美元為基礎之金融架構的依賴。
對區域金融架構的影響
這項協議為其他考慮深化與中國金融整合的東南亞國家協會(ASEAN)成員國,立下重要先例。印尼接受中國發行主權債券,儘管該國歷來採取經濟保護主義與資源民族主義,仍向馬來西亞、泰國與越南傳達訊息:與北京金融合作,並不妨礙國家經濟主權或國內監管權。
分析人士指出,若東協央行開始將外匯存底配置於中國政府債券,對美國公債的依賴可能逐步下降,形成金融策略人士所稱的「雙圈層避險資產」格局。一個圈層仍以紐約與倫敦為核心,另一個則以上海與香港為中心,印尼可能成為兩套競爭體系之間的橋梁。這種結構性轉變將帶來深遠的地緣政治影響,因為互惠發行債券實質上可作為防範地緣政治脅迫的金融保險。
當區域央行將中國債券納入儲備資產,參與聯盟式制裁或金融脫鉤策略的經濟成本便會高到難以承受。這形成正向循環:中國取得穩定融資,能源供應國與貿易夥伴則獲得對沖西方經濟體施壓風險的地緣政治保障。這項安排也讓未來試圖實施統一金融制裁變得更加複雜,因為持有中國政府債券的東協機構若參與孤立中國的行動,將面臨龐大的投資組合損失。
經濟利益與市場准入
除了主權借貸的直接效益,這項互惠安排也為兩國帶來實質經濟優勢。對印尼而言,取得中國的低利率融資環境,可為政府管理總額達9,637.90兆印尼盾、債務占國內生產毛額比率為40.46%的債務組合,提供重要財政空間。儘管這個比率仍低於普遍視為財政可持續的60%門檻,政府仍持續承受壓力,必須在維持信用評等的同時,為免費營養餐計畫與基礎建設等優先項目提供資金。
中國則可運用印尼龐大的國內儲蓄,同時推進人民幣國際化的長期目標。有別於僅提供緊急流動性的貨幣互換額度,互惠債券市場能建立持久的雙向資產關係。購買中國政府債券的印尼機構將成為人民幣資產的長期持有者,帶動避險工具、託管服務的自然需求,最終促成東南亞更深厚的人民幣債券生態系。
這項交易也能降低雙邊貿易與投資的交易成本,印尼企業可將中國政府債券作為印尼盾與人民幣結算機制的抵押品。這項制度化的開放,讓中國更接近建立替代性亞洲金融架構的目標:與由紐約和倫敦主導的美元體系並行運作,並有可能不再依賴該體系。
風險與挑戰
儘管這項安排具備策略優勢,也帶來新的複雜性與潛在弱點。中國債務國際化程度提高,將使中國地方政府債務市場的透明度、影子銀行風險及持續中的房地產產業脆弱性受到更多檢視。若中國省級債券市場發生違約或強制重組,目前中國主權債券享有的避險資產地位可能迅速逆轉,促使區域持有者撤出資金。
此外,這項交易也使中國面臨競爭壓力:印尼在中國市場發行的主權債券,殖利率可能高於中國國內替代投資,因而使中國儲蓄資金轉離地方政府計畫。對印尼而言,以人民幣借款、但稅收主要來自印尼盾,仍須妥善管理幣別錯配風險。如果人民幣兌印尼盾大幅升值,匯率波動可能抵銷較低利率帶來的好處。
市場參與者也將密切觀察印尼能否在融資選項增加之際,維持審慎的債務管理標準。政府近期出訪已爭取到9,000億印尼盾的投資承諾,但仍須防止財政空間受到名目債務上升侵蝕,並留意全球利率環境若意外轉變可能帶來的利息成本壓力。維持財政紀律,對中期永續性及信用評等至關重要。
重點整理
- 印尼將依據在國際貨幣基金組織與世界銀行春季會議期間協商的互惠協議,首次開放中國在其國內市場發行人民幣計價的主權債券
- 協議讓印尼得以在中國發行熊貓債,取得約2.3%的利率,以降低國家借貸成本並分散融資來源
- 財政部長普爾巴亞・尤迪・薩德瓦在近期華盛頓談判中,運用中國融資選項作為談判工具,促使美國債券投資人增加投標
- 這項安排深化亞洲最大債券市場之間的金融整合,同時推進中國人民幣國際化議程,並建立美元主導地位以外的替代選項
- 分析人士視這項協議為其他東協國家的潛在先例,可能促成雙圈層避險資產格局,降低區域對美國公債的依賴
- 印尼計畫於2026年下半年發行首批熊貓債;此前印尼曾於2025年10月在香港成功發行點心債,募得60億元人民幣