了解南韓市場動盪
許多散戶投資人在市場大幅修正中蒙受鉅額損失後,南韓金融主管機關正著手對高風險個股槓桿型指數股票型基金(ETF)實施更嚴格的管制。這類商品於5月下旬推出,讓投資人得以押注三星電子、SK 海力士等個別公司,追求標的每日報酬的兩倍。散戶迅速投入14兆韓元,外資則僅投入約2兆韓元。
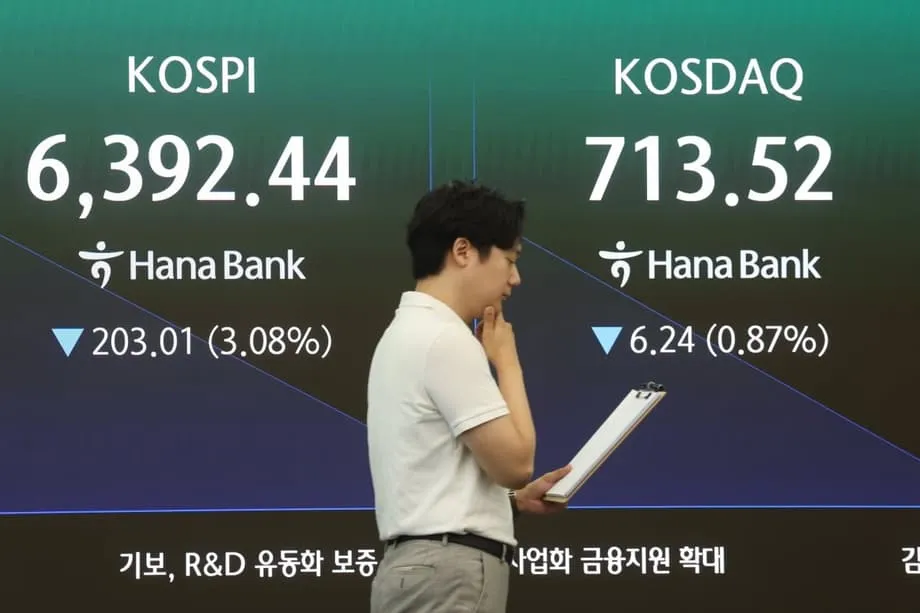
晶片股自6月創下的歷史高點回落後,Kospi 指數一個月內下跌近35%。追求 SK 海力士股價每日漲跌幅兩倍報酬的商品,從6月23日高點下跌逾80%;三星電子同類商品則從6月3日高點下跌近75%。
國會議員批評這些商品推出得太快,財政部長具潤哲在國會會期中致歉。金融服務委員會主席李億遠向國會表示,主管機關正考慮將投資資格限縮至專業投資人,並把槓桿倍數從兩倍調低,因為槓桿會放大市場波動。
個股槓桿型 ETF 如何運作
不同於追蹤多元股票組合的傳統 ETF,這類商品運用衍生性金融商品,放大對單一公司股價的曝險,目標是提供標的股票每日報酬的兩倍。由於槓桿每日重新調整,在市場波動期間,複利效應可能使較長期間的報酬與股票績效的簡單倍數相差甚遠。
若一檔股票先上漲30%,再下跌23.1%而回到起始價格,持有一般股票的投資人報酬將回到原點。兩倍槓桿商品則會在下跌時跌46.2%,最終遠低於起始水準。每日重新調整機制正是許多持有人在漲勢反轉後,損失遠超預期的原因。
散戶損失規模
在6月高點附近買進的散戶面臨追繳保證金與強制平倉,進一步加重賣壓。估計散戶在個股槓桿型 ETF 上的總損失最高達56兆韓元。據報,一名投資人在 SK 海力士商品上持有50億韓元部位,損失逾21億韓元。投資人持有的交割保證金在一個多月內減少21.21兆韓元,顯示進一步買進的能力下滑。
更廣泛的市場影響包括多次觸發熔斷機制,以及啟動暫停程式交易的側車機制。Kospi 曾在一個交易日盤中最多下跌12.6%,收盤跌幅為6%。
政府致歉與政治壓力
副總理具潤哲在國會聽證會上承擔責任。金融服務委員會主席李億遠則對這些商品加劇市場波動表示遺憾。在野黨與執政黨議員質疑,商品推出是否受到外部壓力,以及上市前是否妥善檢視投資人保護措施。
由於兩倍的追蹤倍數太高,調降倍數可能有助於降低市場波動。
李億遠是在討論可能的立法修正時作出上述表示。總統政策室長金龍範為原先決策辯護,指出散戶在許多衍生性金融商品上交易活躍,且兩家晶片製造商在市場中占有很大比重。批評者不接受這項說法,並要求追究責任。
已實施的監管措施
主管機關將交易這類商品的最低現金存款從1,000萬韓元提高至3,000萬韓元,並將最低交易單位從1股提高至20股。兩項調整均於7月31日同步生效。主管機關也提議,個人投資人的槓桿商品持倉不得超過總投資組合的20%。其他要求包括延長強制教育課程,以及參與交易前須進行模擬交易。
新存款規定生效首日,受影響商品的交易量下滑75.5%。這類商品占 Kospi 總交易量的比重,也從7月平均33.8%降至6.4%。
緊急監管權限提案
主管機關正草擬修正案,擬授權主管機關在市場極度波動時,無須召開受益人會議,便可直接將槓桿倍數從兩倍降至1.5倍,甚至一倍。這項修正參考香港的彈性槓桿架構,但賦予主管機關主動介入的權力,而非仰賴基金經理人的裁量。官員也在檢視可變動槓桿架構,讓資產管理公司依市場狀況,在一至兩倍之間調整槓桿。
市場參與者呼籲明確界定緊急狀況的觸發條件、通知程序,以及現有投資人的退出選項,以維持可預期性。分析師預期,在措施於8月中旬上路前,市場波動仍將居高不下。
對散戶交易者以外的影響
這波下跌也波及金融機構。南韓規模第二大的儲蓄銀行 OK Savings Bank 表示,持有同類槓桿商品造成損失。部分散戶已將交易轉向海外市場,7月美股淨買進金額達46.7億美元,為1月以來單月流入最高。單是 Direxion Daily Semiconductor Bull 3X Shares 商品,就吸引韓國投資人淨買進37.7億美元。
海外持倉價值也下滑;儘管資金淨流入,韓國散戶持有的美股價值仍在5月底至7月底間減少337億美元。
槓桿與市場結構的更廣泛啟示
這起事件顯示,每日重設槓桿的商品若搭配融資借款,可能加速市場漲勢與跌勢。價格開始下跌後,追繳保證金引發的強制賣出進一步加重下行壓力。三星電子與 SK 海力士在 Kospi 中權重甚高,兩者市值合計接近指數總市值的一半,使風險集中於單一產業,市場情緒轉變時也放大了修正幅度。
關於「韓國折價」的估值差距,以及改善公司治理、提高產業多元化以降低單一產業曝險的長期討論,再度受到關注。
重點整理
- 追蹤三星電子與 SK 海力士的個股槓桿型 ETF 於5月下旬推出,吸引散戶投入14兆韓元。
- Kospi 一個月內下跌近35%後,許多商品價值下跌75%至80%。
- 財政部長具潤哲在國會為推出商品前未充分評估風險致歉。
- 主管機關將最低存款提高至3,000萬韓元、將交易單位提高至20股,並提議設置20%的投資組合上限。
- 研議中的修正案將允許主管機關在緊急情況下,未經受益人同意便調降槓桿倍數。
- 隨著國內限制收緊,散戶增加了對美國槓桿型 ETF 的買進。
- 每日重設機制與追繳保證金,在這波拋售中使損失幅度超出單純兩倍曝險所造成的程度。