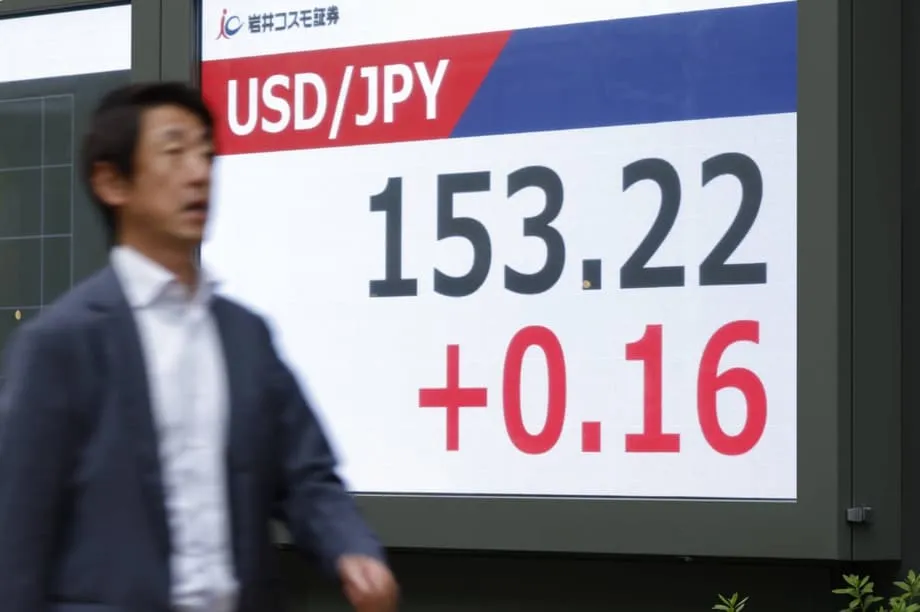
官方支撐後,日圓漲勢失去動能
日本與美國罕見聯手干預匯市所帶來的漲幅,日圓已回吐約一半,再度引發外界擔憂,官方買盤可能只能帶來短暫紓解。日圓週一兌美元下跌1%,收在159.29,成為G10主要貨幣中表現最弱的貨幣。
這波回落對外匯交易員而言具有強烈的心理意義。當局進場干預後,日圓一度升至155.20附近的三個月高點,但此後又回落至160關卡附近。交易員目前正觀察,若日圓加速走貶,東京與華盛頓是否會再次出手。
最新走勢也顯示,只要推動貨幣走貶的經濟力量仍然存在,干預的效果就有其極限。買進日圓可以暫時減少市場上的日圓供給,但單靠這項措施,無法消除日本與美國的利率差距,也無法改變投資人對未來政策的預期。
干預效果為何逐漸消退
日圓兌美元觸及163.99後,日本與美國出手干預;這一價位被視為日圓約四十年來最弱的水準。這項行動短暫改變了市場走勢:投機客減少大筆押注日圓走貶的部位,日圓也大幅反彈。
如今,這股反應已經減弱。交易員似乎正在試探,官方是否願意動用更多外匯存底來捍衛日圓。若有明確的政策轉向、主要經濟體協同行動,或利率前景改變作為支撐,匯市干預的效果通常最佳。若缺乏這些條件,投資人可能會把日圓反彈視為重新建立日圓空頭部位的機會。
放空部位是指在貨幣走貶時獲利的交易。美國監管機構的數據顯示,截至8月4日當週,投機客將日圓淨空頭部位削減88.65億美元,降至36.04億美元。部位大幅縮減顯示,干預迫使市場迅速調整,但這並不代表交易員已放棄長期看空日圓的觀點。
利率仍是關鍵壓力來源
日圓走弱與日本和美國的利率差距密切相關。投資人往往以日圓等融資成本較低的貨幣借款,再買進以收益率較高貨幣計價的資產。這種策略稱為利差交易,可能持續對日圓造成壓力。
日本銀行已開始告別長期極度寬鬆的政策,但市場仍不確定利率將以多快的速度上升。研究中引述的市場數據顯示,交易員預期日本銀行即將召開的會議升息機率略高於50%。
升息可能提高日本資產的吸引力,並降低借入日圓的報酬,進而支撐日圓。但如果美國聯邦準備理事會(Fed)維持高利率,或投資人懷疑日本決策者能否持續收緊政策,升息的效果可能有限。支撐日本債券市場的政治壓力,也讓日本銀行更難做出決策。
日本公債殖利率與價格會影響整體經濟的借貸成本。殖利率若快速上升,可能加重公共財政負擔,並推高企業與家庭的融資成本。即使日圓走弱推升進口成本,這項顧慮仍可能促使決策者謹慎行事。
交易員持續關注160關卡
週二亞洲時段,日圓兌美元在158.93附近持穩,部分原因是日本市場因假日休市,交投清淡。這波小幅回升無助於彌補週一跌勢造成的損失,日圓仍遠低於干預後高點。
市場策略師警告,即使日本銀行稍後升息、聯準會維持政策不變,日圓本月重回160仍是實際風險。一旦升破這一關卡,東京面臨的壓力可能加大,尤其是日圓走貶推高能源、食品及其他進口商品成本之際。
干預也有代價。日本必須動用外匯存底買進日圓;若市場持續朝不利當局的方向變動,大規模操作可能所費不貲。如果交易員認為官方是在捍衛特定匯率,而非因應市場失序,反覆出手的效果也可能逐漸減弱。
政治與市場如何左右日本的選擇
日本當局一向傾向在再次直接干預前先向市場發出警告。財務官員表示正密切關注日圓,可在不立即動用公帑的情況下抑制投機。與華盛頓溝通同樣重要,因為聯手行動的影響力大於日本單獨出手。
美國歷來對匯市干預態度謹慎,尤其是當干預可能被視為謀取貿易優勢時。因此,雙方合作釋出的訊號是:日圓走貶已成為金融穩定與通膨方面的隱憂,而不只是改善日本出口競爭力的手段。
即使採取協同行動,也無法保證日圓走勢能持久反轉。市場仍將關注日本銀行的利率展望、美國通膨數據、國債殖利率以及美元強勢程度。上述因素都可能迅速改變買賣壓力的消長。
其他央行也牽動匯市局勢
日圓走貶之際,市場也重新關注其他主要央行。澳幣近期升至八週高點,隨後市場將迎來澳洲準備銀行(RBA)的政策決定。市場預期RBA維持政策利率不變,投資人關注官員是否會保留升息可能性,以因應居高不下的通膨。
若市場預期利率將維持高檔,澳幣可能受惠。澳幣也容易受到全球風險偏好、大宗商品價格及亞洲局勢影響。與G10貨幣相互比較時,澳幣走強可能讓日圓顯得更加疲弱。
交易員評估通膨、能源價格與地緣政治風險之際,美元兌主要貨幣大致持穩。投資人也正等待消費者物價、生產者物價及零售銷售報告,這些數據可能影響市場對聯準會政策的預期。美國殖利率走高通常支撐美元兌日圓;通膨降溫的跡象則可能削弱這項優勢。
避險情緒也是影響因素之一。中東局勢緊張,帶動市場對美元、黃金及瑞士法郎等傳統避險資產的需求。市場承壓時,日圓也可能成為避險貨幣;不過,日圓利率偏低,加上日本經濟易受進口能源影響,可能削弱這項支撐。
日圓走貶對家庭與企業的影響
日圓走弱可提高海外收益換算成日圓後的價值,讓日本出口商受惠。這也能提升日本產品在海外市場的競爭力,並有利於以美元或歐元收取營收的企業。
代價則是進口價格上漲。日本高度仰賴海外供應燃料、食品、工業材料及消費品。日圓走貶時,企業往往面臨更高成本,進而轉嫁給家庭。若薪資成長跟不上生活開支,這類壓力尤其令人憂心。
對外國投資人而言,日圓走貶會降低日本股票與債券的報酬換算成美元或其他本國貨幣後的價值。部分投資人可能會避險以降低匯率曝險,另一些則可能因預期日圓進一步走貶而減碼。
接下來關注什麼
下一階段的交易走勢,將取決於日圓能否在160以下止穩,或再度走貶、逼近近期低點。官員可能會依據匯率變動速度、波動程度,以及交易狀況是否失序來決定是否採取行動。相較於突然急貶,緩步走弱可能更難抵銷,因為投資人有更多時間重新建立部位。
市場也會關注日本銀行釋出的訊號。若明確承諾升息,日圓可能比單靠干預更有堅實支撐;若央行傳達審慎訊息,尤其著重債券市場壓力,交易員可能預期日圓仍將承壓。
美國通膨數據與聯準會的政策溝通同樣重要。美國公債殖利率上升會擴大利率差距,可能吸引更多資金流向美元;數據若轉弱,美元的支撐可能減少,讓日圓暫時喘口氣。
過去幾週的經驗再次印證外匯市場熟悉的道理:政府行動可以帶來劇烈波動,但貨幣長期走勢通常取決於貨幣政策、經濟成長、資金流向及投資人信心。日圓回吐漲幅,顯示交易員再度檢視這些基本面。
重點整理
- 日圓週一下跌1%,兌美元報159.29,在G10貨幣中表現最弱。
- 日圓兌美元觸及163.99後,日本與美國出手干預。
- 日圓已回吐干預帶來的漲幅約一半。
- 投機客大幅削減日圓空頭部位,但交易員可能重新建立部位。
- 市場認為,日本銀行近期升息的機率略高於50%。
- 160關卡、美國殖利率、通膨數據及官方警告都是重要市場訊號。