信用門檻跨越一階,但投資者仍有限制
日本評級投資情報中心(R&I)於2026年10月8日將越南外幣發行人評等從BB+調升至BBB-,使越南首次獲得該機構的投資級發行人評等。展望則由正向調整為穩定。眼前的機會是讓越南接觸部分過去因投資規則而不能投資越南政府債務的日本機構,而非自動引發所有國際市場的資金大量湧入。
目錄
越南正尋求資金,支持快速經濟擴張和大型基礎建設計畫,這項差異因而格外重要。Maybank Investment Bank Vietnam估計,2026年至2030年的總投資需求將達1.45兆美元。日本投資人、銀行和日圓債券市場可協助滿足部分需求,但實際可取得的融資規模,仍取決於借貸條件、匯率風險和個別投資授權規範。
越南政府的評等調升公告指出,R&I此項決定是基於越南經濟強勁成長、公共債務相對偏低、外人直接投資持續流入,以及旨在讓經濟擴張更具持續性的改革。財政部稱,此次調升肯定了審慎的債務管理和廣泛改革。
BBB-是R&I評等中最低的投資級。這代表對償債能力的評估改善,但不保證投資人不會蒙受損失,也不代表投資人承諾購買債券。越南在標普全球評級、穆迪和惠譽評級的評等仍低於投資級,許多國際投資限制因此仍然存在。
因此,融資機會有兩個面向:利用R&I的評估,現在就接觸符合資格的日本資金;同時處理持續限制越南取得更廣泛主權評等的弱點。
經濟成長與財政能力為何支撐評等調升
越南2025年實質GDP成長8%,2026年前九個月成長約9%。R&I預期全年成長率可能維持在9%左右,低於政府至少10%的目標,但相較其他東南亞經濟體仍屬強勁。
該機構的評估不只著眼於當前成長率。R&I預期,公共投資擴大、外人直接投資持續流入,以及逐步轉向提高生產力與創新,將支撐經濟持續擴張。名為「革新2.0」(Doi Moi 2.0)的改革計畫,包括精簡政府、促進民間企業發展、改善制度及發展資本市場。
財政數據有助說明,為何R&I認為越南可以增加發展支出,而不會立即危及債務永續性。中央與地方政府合計赤字在2025年占GDP的3.3%。預估2026年赤字將達4.2%,增加0.9個百分點,仍在中期架構允許的範圍內;該架構容許平均赤字約占GDP的5%。
10月評估指出,公共債務略高於GDP的30%。R&I預期赤字和債務比率都會上升,但認為債務永續性風險有限。此判斷部分仰賴新增公共投資能帶動未來成長,以及政府持續控制例行營運成本等經常性支出。
這代表該機構有條件支持進一步舉債。基礎建設必須創造生產能力,而非只是增加債務。改革持續落實,也是R&I認為經濟成長將更趨穩定的依據之一。
哪些日本投資人現在可以參與?
越南信用評等機構FiinRatings表示,評等調升後,日本投資人可能是新增國際資金的首要來源。該機構的投資級評等分析指出,日本金融廳認可R&I,是部分機構現在可能具備投資資格的原因。
FiinRatings與FiinGroup董事長阮光順(Nguyen Quang Thuan)說明,是否符合資格取決於機構投資規則的確切措辭:
「投資規則要求『至少一家指定評等機構評為BBB-或以上』的機構,現在可以將越南納入投資組合。」阮光順在書面評論中表示。
其他機構採用受認可評等機構所給予的最低評等,或要求取得足夠的第二家評等。由於其他主要評等機構尚未將越南主權評等升至投資級,這些規則仍可能排除越南。此次調升開啟的是特定管道,而不是所有退休基金、保險公司或債券投資組合。
FiinRatings也表示,符合資格且採用巴塞爾協定三標準法的銀行,可對特定越南外幣政府債券曝險適用50%的監理風險權數,而非100%。風險權數決定計算監理資本要求時,曝險額有多少要納入計算。風險權數減半,可降低持有同等且符合資格曝險所需的資本,但不會讓違約機率減半,也不保證債券殖利率降低。
融資需求遠超單次評等調升所能滿足
Maybank Investment Bank Vietnam估計的1.45兆美元,涵蓋2026年至2030年間全經濟體的投資。其預估的資金來源結構中,民間部門占53%、國家占32%、外人直接投資占15%。
依此總額計算,民間資金約7,685億美元、國家約4,640億美元、外人直接投資約2,175億美元。這些數字是根據估算推算而得,並非已宣布的融資承諾。數字顯示,僅靠改善政府的借貸管道,無法滿足越南的投資目標。
Maybank Investment Bank Vietnam研究主管Quan Trong Thanh認為,離岸融資將日益不可或缺。他表示,政府應主導大型基礎建設的籌資,銀行則繼續為民間企業融資:
「我們認為有一件事可以確定:越南必須籌集更多離岸資金,尤其是從2028年起。」Thanh表示。
Thanh也提醒,國內公司債券和股票市場的發展速度可能不足以配合投資時程。胡志明市正就一項提案徵詢意見,擬透過越南國際金融中心發行市政債券和專案債券,包括外幣債務。這仍只是提案,定價將是投資人是否參與的關鍵。
日本的開發融資是另一個管道。日本國際協力機構(JICA)宣布計畫每年向越南提供逾1,000億日圓、約6.3億美元的政府開發援助貸款。相關報導對宣布日期說法不一,分別稱為10月7日或10月8日。這些貸款與商業債券融資不同,不應視為評等調升所帶來的資金。
武士債提供進入日本市場的成熟管道
武士債是日本境外借款人在日本發行的日圓計價債券,讓外國政府和企業得以接觸日本投資人,但須具備合適的發行安排,並規畫以日圓償還債務。
越南對此的興趣早於此次評等調升。2019年,越南財政部債務管理與對外金融局彙整了武士債發行經驗。大約同一時期,日本國際協力銀行(JBIC)運作GATE計畫,可透過部分擔保或購買債券,支持外國政府發債。這段歷史並不能證明越南若進行新的交易,必然能獲得相關支持。
2025年12月15日,越南財政部在東京與大和證券會面,討論日本資本市場及可能發行武士債。R&I的決定提供更有力的信用參考,有助重啟相關討論,但越南尚未宣布與此次評等調升相關的發行日期、規模或票面利率。
胡志明市證券公司首席市場策略師Tyler Manh Dung Nguyen指出,政府及與國家有關聯的大型機構可能受益,包括VietinBank、Agribank和越南電力集團(Vietnam Electricity)。不過,這些機構各自取得融資的管道和借款條件,仍取決於自身信用狀況與交易架構。
一種可能的分階段策略,是先由政府發債建立定價基準,再讓符合資格的銀行、企業和專案取得融資。這是一種融資選項,並非已確認的政府計畫。
印尼案例展現可能性,也提醒定價差異
印尼是持續進入武士債市場的區域案例。印尼自2015年起定期發行武士債,並於2024年在3年至20年期範圍內籌集2,000億日圓。該次發行包括250億日圓的藍色債券,這類債券旨在為海洋經濟與永續發展計畫融資。
2024年債券票面利率年率介於0.99%至2.55%,藍色債券則介於1.57%至2.55%。2026年4月,印尼再以3年、5年、7年和10年期債券籌集1,721億日圓,其中包括65億日圓的藍色債券,期限為7年和10年。後一次發行的票面利率介於2.35%至3.23%。
藍色債券占印尼2024年發行額的12.5%,2026年4月則約占3.8%。後一次發行的票面利率區間也較高。這些數字顯示,日本可提供多種期限的融資,但不同交易的借款價格和組成會有所變化。
越南不能假設自己能取得印尼的借款條件。日圓票面利率只是成本的一部分。信用狀況、利率、發行費用、市場條件和匯率避險,都會影響最終成本。匯率避險是安排措施以防範匯率變動,本身也有成本。
越南可考慮為符合條件的港口、物流、離岸能源和海洋生態保護計畫發行藍色或其他綠色債券。2026年7月28日第20-NQ/TW號決議呼籲多元化籌資、發展綠色金融,並為重點計畫提供優先資源,以支持越南建設海洋強國。若採用永續債券標籤,仍須有可信的專案篩選與資訊揭露作為支撐。
日本既有投資關係奠定基礎
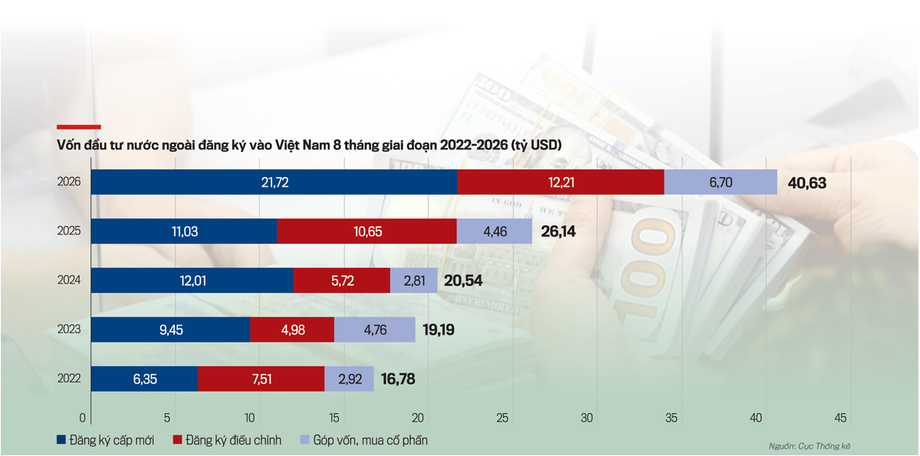
日本已在越南有相當規模的投資布局。截至2026年第一季末,日本在越南有5,760個進行中的投資專案,投資金額超過790億美元,是越南第三大外資來源國。
日本貿易振興機構(JETRO)調查發現,56.9%的在越日商計畫在未來一至兩年擴大業務,高於東協整體的46.8%。越南比東協整體高出10.1個百分點,顯示受訪企業的擴張意願較強,但意願不代表投資一定會落實。
日本融資已可見於基礎建設。河內鐵路專案運用日本設備、專業知識和優惠日圓貸款動工。這條全長12公里的路線,預估成本超過35兆越南盾、約13億美元,顯示個別交通投資規模龐大,需要長期穩定的資金。
在東京、大阪等金融中心拓展投資人關係,可依不同需求媒合不同資金來源:政府及基礎建設債券可尋求固定收益投資人,上市公司可尋求合適的股權投資人,銀行則可提供貿易或專案融資。能源、港口、鐵路、電子、半導體和資料中心,都是被點名可能吸引投資的產業。
政策目標也包括提升投資品質。越南政治局關於外商投資經濟的第10-NQ/TW號決議,旨在加強外資與本土企業的連結,讓外資帶來技術、管理專業、生產標準和市場網絡。主權評等可增進信心,但要取得這些商業效益,不能只靠降低借款成本。
銀行與外匯存底弱點仍待處理
R&I的正面評估也附帶重大警示。截至2025年底,銀行貸款餘額超過GDP的140%。信貸成長快於存款成長,使銀行流動性趨緊;房地產相關放款規模仍大,資本緩衝也有限。
VinaCapital經濟學家Michael Kokalari與Thai Thi Viet Trinh在2026年1月29日發布的信用評等研究中也指出類似疑慮。兩人表示,2024年底銀行業資本適足率為12.5%,銀行資產總額接近GDP的兩倍。資本適足率衡量監理資本相對於經風險調整資產的比率,反映銀行可用來吸收損失的緩衝。
該研究估計政府債務約占GDP的35%,外債約占33%。政府債務估計值與10月公布的略高於30%有所不同。由於數據來自不同日期,且此處未確認其計算基礎,不應將其描述為債務已確定下降。
外部財務也呈現對比。自2023年起,經常帳順差一直超過GDP的6%,持續流入的外人直接投資也支撐外幣流入。然而,外匯存底可支應的進口不到三個月。R&I預期,隨投資增加和能源價格上漲推高進口成本,經常帳順差將收窄。
越南國家銀行9月發布第50號通函,分階段轉向巴塞爾協定三流動性標準,並自2028年10月起強制實施。流動性覆蓋率和淨穩定資金比率要求,旨在確保銀行能滿足短期現金需求,並維持較穩定的資金來源。落實這些要求,是降低金融脆弱性的一項具體後續措施。
評等差距仍在,政策時程持續推進
越南的下一個目標,是取得三大國際評等機構的投資級評等。標普和惠譽的主權評等仍為BB+,低於BBB-一級。穆迪評等為Ba2,距離投資級門檻Baa3還差兩級;其展望已於2026年5月由穩定調升為正向。
部分報導稱三家機構給予的評等都是BB+。這種說法與穆迪所列的Ba2不符,也忽略穆迪採用不同評等級距。越南在各機構的評等應分開說明。
對惠譽2026年1月的BBB-評等,也須審慎解讀。VinaCapital說明,這項評等適用於2028年到期的舊式擔保布雷迪債券,這些債券有擔保品和結構性保障。越南無擔保主權債務仍為BB+。受保障債券獲投資級評等,不等於主權發行人取得投資級評等。
融資與評等的重要時程如下:
- 2025年12月15日:財政部在東京與大和證券討論日本資本市場及可能發行武士債。
- 2026年1月:惠譽調升部分有擔保債務工具至BBB-,但未調升無擔保主權評等。
- 2026年4月至5月:財政部與其他機構協調,並與R&I直接進行主權評等檢視討論。
- 2026年10月2日:總理第1919/QD-TTg號決定更新目標,要求越南在2030年前於主要評等機構取得投資級評等。
- 2026年10月8日:R&I將越南外幣發行人評等調升至BBB-,展望為穩定。
- 2028年10月:新銀行流動性標準開始強制實施。
第1919/QD-TTg號決定的目標,是在2030年前至少取得穆迪Baa3,或標普與惠譽BBB-評等。R&I此次行動不代表其他機構必須跟進,因為各機構的方法不同,對制度、銀行業和外部風險的權重也有所差異。
融資成本預測也不盡相同。VinaCapital估計,若更廣泛取得投資級評等,借款成本最多可降低150個基點。Maybank Investment Bank Vietnam則估計可降低150至300個基點。一百個基點等於一個百分點,因此這些預測分別代表最多1.5個百分點,或1.5至3個百分點的潛在節省。兩者都不是R&I決定帶來的實際成本降幅。
VinaCapital指出,金融部門保障、政策與法律的可預測性,以及數據透明度,仍是優先工作。該機構提及2025年4月生效的第66號決議和新的《數據法》,認為兩者屬制度改革,同時呼籲更完整揭露外部債務、國營企業與公私協力計畫的負債,以及標準化的銀行資產品質資訊。
財政部及其他機構表示,將持續及時向評等機構提供經濟、財政和債務資訊。目前尚未宣布下一次主權評等調升或越南武士債交易的日期。實際考驗在於,越南能否在改善財政紀律、銀行韌性和外部緩衝的同時,將更高的信用評價轉化為成本可接受的融資。
重點整理
- R&I於2026年10月8日將越南外幣發行人評等調升至BBB-,展望為穩定。
- 部分日本機構現在可以考慮投資越南債務,但較嚴格的評等授權規範仍限制資金進入。
- 符合資格的銀行可對特定政府債券曝險適用50%而非100%的風險權數。
- 武士債是潛在融資管道,但越南尚未宣布發行。
- Maybank Investment Bank Vietnam估計,2026年至2030年的投資需求為1.45兆美元。
- 信貸快速成長、房地產曝險和外匯存底有限,仍是隱憂。
- 越南持續以2030年前取得更廣泛的投資級評等為目標;新的銀行流動性要求將自2028年10月起強制實施。