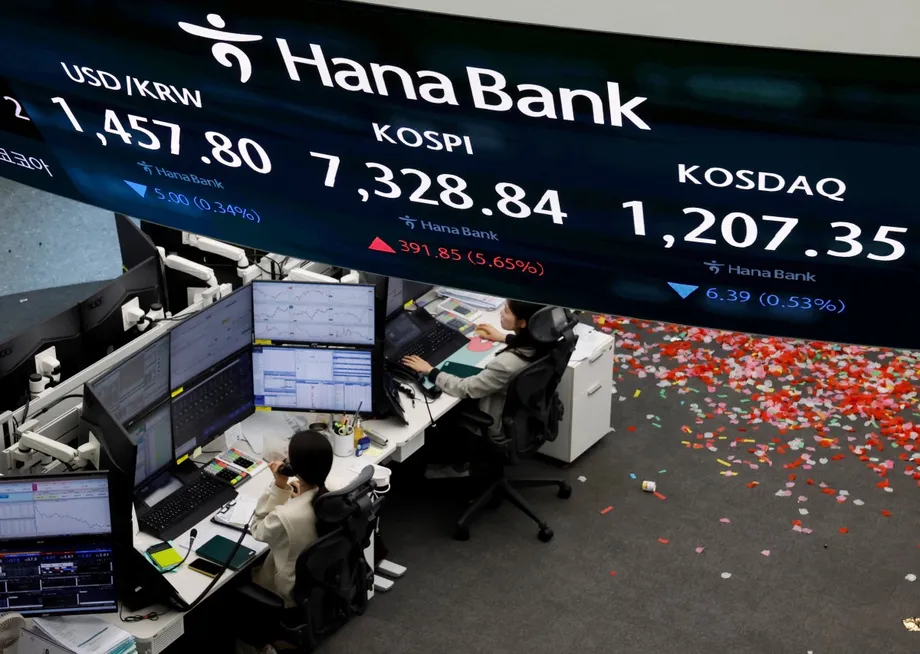
市場反轉,晶片巨頭承壓
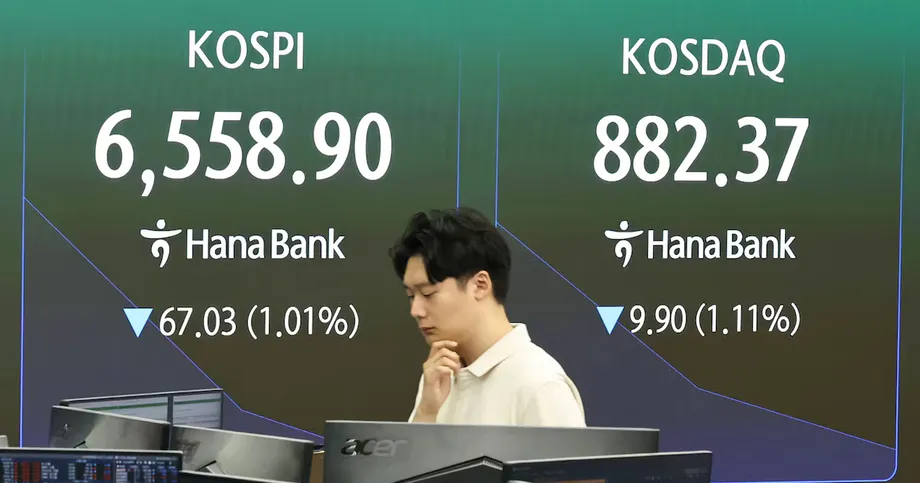
據報,外資2026年已從南韓股市撤出1310億美元,交易金額也較5月底高峰下滑約70%。Kospi指數上半年在全球主要股市基準指數中表現領先,下半年則下跌22%,投資人重新評估這波主要由人工智慧記憶體晶片帶動的漲勢。
目錄
南韓規模4.3兆美元的股市反轉,凸顯市場對三星電子與SK海力士的依賴。兩家公司合計占基準指數權重逾半,使其股價對整體指數走勢具有異常大的影響力。
10月數據顯示,撤出潮不只反映在股價上。截至10月8日,外資持有三星的比率為46.38%,是自2008年1月11日、持股比率為46.35%以來最低。外資持有SK海力士的比率則降至49.59%,跌破自2023年以來維持的50%門檻。
企業買進提供的支撐也逐漸消退。較新的報導指出,三星已於10月6日完成庫藏股買回;截至10月9日,SK海力士則已執行逾八成已公布的買回計畫。兩家公司買回計畫合計價值55兆韓元,約410億美元。
因此,眼前的問題不只是投資人對AI熱情轉變。海外投資人正在賣出,家庭投資人減少借款與券商現金餘額,兩大企業買方也即將完成買回。強勁財報迄今仍未能扭轉這些因素交織的局面。
外資持股在漲勢期間也下滑
三星外資持股比率從2026年初的高點52.40%,降至10月8日的46.38%,下滑6.02個百分點。該比率3月跌破50%,5月降至48%區間,7月則進一步降至47%區間。也就是說,即使整體市場仍在上漲,外資撤出早已開始。
SK海力士的走勢也相近。其外資持股比率從今年初的54.64%降至49.59%,下滑5.05個百分點。最新數字也比2024年的56.41%低6.82個百分點。Kospi電機電子類股的外資持股比率則從年初的40.87%降至38.09%。
另一項統計指出,今年外資賣超Kospi股票金額超過197兆韓元。這個數字與據報撤出的1310億美元,不應視為兩筆彼此獨立的賣超金額,也不應直接相加;比較之前,必須先確認幣別、市場涵蓋範圍與統計期間是否一致。
韓國交易所透過投資人交易資料集提供投資人買進、賣出與淨買進欄位。其發布說明指出,正常交易時段的交易資料預計於下午3時45分後公布,包含盤後交易的最終數字預計於晚上8時後公布。交易所也提醒,資訊可能有誤或延遲。頁面摘錄本身並未顯示全年撤出總額,因此這項標題數字仍是根據交易所資料彙整後的報導數字。
兩家公司為何如此重要
記憶體晶片是南韓AI投資故事的核心。AI系統除了需要執行運算的處理器,也需要記憶體來儲存及傳輸運算所需的大量資料。投資人買進三星與SK海力士,藉此參與相關基礎設施的投資。
過去推升Kospi的高度集中,如今也使指數容易受到記憶體需求、獲利能力與產業景氣熱度能維持多久等疑慮影響。當指數逾半權重集中在兩家公司,其他股票的漲幅可能難以抵銷這兩檔股票遭到賣出的衝擊。
瑞聯全球顧問公司(Rayliant Global Advisors)投資組合管理主管Phillip Wool表示,旗下基金已降低南韓AI投資曝險,三星與SK海力士的持倉也低於兩家公司在基準指數中的權重。他談到晚進場記憶體交易的投資人面臨的挑戰:
我認為多數投資人面臨的最大挑戰,尤其是最近才為了記憶體晶片題材進場南韓的投資人,就是這項題材最容易賺錢的階段已經過去。
LS證券研究員Hwang San-hae指出另一項壓力:AI投資的領軍領域正從記憶體擴展至客製化晶片、零組件、設備與資安。南韓仍可受惠於AI支出,但以記憶體為主的基準指數,吸引的資金可能不如產業組成更多元的市場。
庫藏股買回將告一段落,財報吸引力減弱
三星與SK海力士一直是重要的自家股票買方。這類買進可吸收市場賣出的股票、支撐需求,但不代表股價必然上漲。報導引述摩根大通的數據指出,兩家公司買回股票的金額,占前一個月市場約230億美元買單的大部分。
如今時機格外重要。較早的報導指出,兩家公司買回計畫都接近完成;較明確的10月最新消息則指出,三星計畫已於10月6日結束,SK海力士截至10月9日已完成逾八成。外資持續賣出之際,企業剩餘買盤也所剩不多。
據報,外資10月6日至8日合計淨賣出逾6兆韓元的南韓股票。10月8日,儘管三星公布的第三季初步財報優於預期,Kospi仍下跌逾2%,來到約6,620點。據報三星單季營業利益近乎成長九倍,股價仍然下跌。
有一項報導稱三星單季營業利益為107兆韓元,但本文所據資料未附官方財報佐證這個金額。較有根據的結論應限於:據報獲利大幅改善,仍未能阻止賣壓。10月8日的壓力還包括ETF重新平衡與選擇權到期,因此當天的走勢並不能單純解讀為市場對獲利的評價。
夏季賣壓後,家庭投資人退場
據報,散戶投資人助力推升Kospi上半年上漲100%。自7月賣壓以來,反映家庭投資人買進能力的指標轉弱。報導引述韓國金融投資協會數據指出,未償還融資餘額約為33兆韓元,低於6月高峰的38.6兆韓元。
這代表減少5.6兆韓元,約14.5%。融資借款讓投資人能借錢買股。債務下降可能意味市場風險降低,但還款也可能涉及賣股,使修正期間的需求減少。
券商帳戶現金餘額已從近140兆韓元降至約100兆韓元,減幅約29%。這些餘額是存放在券商帳戶中的資金,包括可用於投資的款項。餘額縮減並未具體說明家庭投資人把錢轉往何處,但顯示隨時可動用的購買力池縮小。
報導稱交易金額下滑約70%,但10月11日的一則報導使用「交易量」一詞。兩者並不相同:交易金額通常指成交金額,交易量則計算成交股數。兩種說法都顯示交易活動大幅退潮,但不應把這些百分比視為兩項指標都已獲獨立確認。
槓桿型基金加劇市場波動討論
政府推動家庭儲蓄投入國內股市的作法,已成為討論夏季市場反轉的一環。報導指出,監管機關加快推出十多檔與三星、SK海力士等公司連動的槓桿型ETF。李在明政府之後召開緊急會議,監管機關也採取措施限制散戶投資這類產品。
槓桿型ETF通常透過衍生性金融商品與借款,追求放大每日報酬。Direxion Daily South Korea Bull 3X Shares(簡稱KORU)的目標是MSCI Korea指數每日績效的三倍,而非Kospi。由於每日重新調整,持有數週或數月的報酬不一定等於該指數同期報酬的三倍。
據報,KORU 6月下跌約28%,7月跌幅逾61%,但該報導刊出時,2026年以來仍上漲43.72%。這些數字顯示,先前大幅上漲可以與後續重挫並存。據報,KORU隔夜上漲近8%,而Kospi週一開盤下跌約5%;不過,兩者的交易時段與基準指數都不同。
擁有6.4萬名會員的韓國股東聯盟主席Jung Eui-jung批評政府擴大槓桿型產品投資管道:
最諷刺的是,政府聲稱正在試圖控制局勢,卻是政府自己搭起了這張賭桌。
經濟學家Steve Hanke表示,南韓基準指數的波動已高於比特幣,並引用自己分享的一張圖表。若未提供圖表的計算期間與方法,這項比較無法證明整體排名,但反映出市場對劇烈波動的高度憂慮。
台灣受到青睞,但同樣經歷資金撤出
據報,台灣加權指數今年上漲70%,上季表現約領先Kospi 23個百分點。台灣漲勢的廣度也較大:指數成分股約10%股價至少翻倍,Kospi成分股則為4.7%。以此衡量,台灣股價翻倍的股票占比略高於南韓的兩倍。
瑞銀全球財富管理投資長辦公室亞洲資產配置主管Chun-Lai Wu表示,該公司較偏好以台股布局戰術性AI曝險:
現階段,我們偏好透過台股布局戰術性AI曝險。台灣擁有更完整的科技硬體生態系,也受惠於主要科技公司的穩健支出計畫。
這項偏好不代表外資持續買進台股。8月11日的一則報導引述倫敦證券交易所集團(LSEG)數據指出,台灣7月外資淨流出229.5億美元,6月則約為80億美元。南韓7月外資淨流出62.6億美元,為連續第三個月流出。
7月,亞洲七個市場的資金淨撤出總額達254.8億美元,外資賣超連續第九個月。台灣與南韓合計流出292.1億美元,高於區域淨流出總額,原因是其他市場的資金流入部分抵銷了這兩地的流出。印度吸引21.2億美元、泰國14.6億美元、印尼8,800萬美元、菲律賓6,900萬美元;越南則流出約1,200萬美元。
兩地的差異在於,後來市場較青睞台灣較廣泛的AI曝險,但台灣先前也經歷大量賣出;這並非資金持續從南韓轉往台灣。報導引述法國巴黎銀行分析師指出,市場憂慮晶片需求預測、償債情況,以及中國Moonshot推出低價AI模型。滙豐的Herald van der Linde表示,投資人尋求分散布局之際,該行已將印度在亞洲市場的評等調升至中性。
接下來的財報與通膨數據能說明什麼
10月市場展望將10月12日至16日這週視為一項考驗,觀察財報能否取代逐漸消退的庫藏股買回需求。展望提及美國9月消費者與生產者物價指數、油價及聯準會官員談話等短期變數,但未提供確切公布時間。
美國通膨會影響利率預期與公債殖利率。殖利率上升可能使股票相較債券吸引力降低,也會改變投資人對企業未來獲利的估值。Kiwoom證券經濟學家Kim Yu-mi警告,若物價壓力再起,通膨疑慮可能持續,並加劇美國公債殖利率波動。
企業財測仍然強勁,但投資人不只關注獲利規模,也留意成長方向。IBK證券預估,151家有可用預估數據的Kospi200成分公司,第三季營業利益將年增243%、季增6%。不過,展望也指出,獲利成長在上半年達到高峰後正在放緩。
相較基期疲弱而大幅成長,不代表目前獲利增速一定正在加快。這有助說明,亮眼的年增幅本身未必足以吸引買家。元大證券韓國分析師Lee Jae-won建議,應等待外資實際買進的證據,而不是預設獲利動能會扭轉資金流向。
市場轉向的關鍵日期
賣壓持續數月,外資持股在指數出現最明顯反轉前就已下滑。事件時序也顯示,7月區域資金流出與10月市場比較描述的是不同階段,並不互相矛盾。
- 2026年初:三星外資持股比率達52.40%,SK海力士為54.64%。
- 5月底:南韓交易活動達到高峰,之後約70%的跌幅即以此為比較基準。
- 6月:未償還融資餘額達到38.6兆韓元高峰。
- 7月:賣壓加劇,散戶參與度下滑;外資撤出南韓62.6億美元、台灣229.5億美元。
- 10月6日:三星庫藏股買回計畫結束。
- 10月8日:三星外資持股比率為46.38%,SK海力士為49.59%;Kospi下跌逾2%,來到約6,620點。
- 10月9日:SK海力士已完成逾八成已公布的庫藏股買回計畫。
- 10月12日至16日:市場展望將財報、美國通膨數據與政策談話列為接下來的考驗。
對借貸調整是否已經完成,各方看法不一。研究分析師Nicholas Mugalli認為,散戶正在償還融資借款,機構投資人的角色則日益重要。eToro全球市場分析師Lale Akoner則警告,槓桿降低可能使科技與半導體股未來數月劇烈波動。
Akoner也提醒,不應把這波事件誤認為AI投資前景崩潰。南韓因先前漲幅較大,2026年以來仍是表現較強的市場之一。目前尚未確定的是,企業停止買回後,新增的機構與外資需求能否承接賣壓。
重點整理
- 據報,2026年外資撤出南韓股市達1310億美元,交易金額較5月底高峰下滑約70%。
- Kospi上半年領先主要基準指數,下半年則下跌22%。
- 三星與SK海力士合計占指數權重逾半,使市場曝險集中於記憶體晶片景氣循環。
- 三星於10月6日結束庫藏股買回;SK海力士截至10月9日已完成逾八成。
- 融資借款餘額較6月高峰減少約14.5%,券商現金餘額下滑約29%。
- 台灣提供較廣泛的AI曝險,但7月同樣經歷大量外資撤出。
- 接下來的考驗包括獲利能否持續成長、外資是否實際買進,以及在庫藏股買回支撐減弱後,市場能否承接賣壓而不出現大幅震盪。