汶萊金融業邁入新十年
汶萊於2026年9月29日發布《2026至2035年金融業藍圖》。截至2026年上半年,銀行對企業融資達62億汶萊元,是2016年的兩倍;2025年金融體系總資產則為259億汶萊元。第二份藍圖為金融業發展指引。金融業約占國內生產毛額(GDP)的6%,但仍須深化資本市場、擴大融資管道,並加快數位化。
目錄
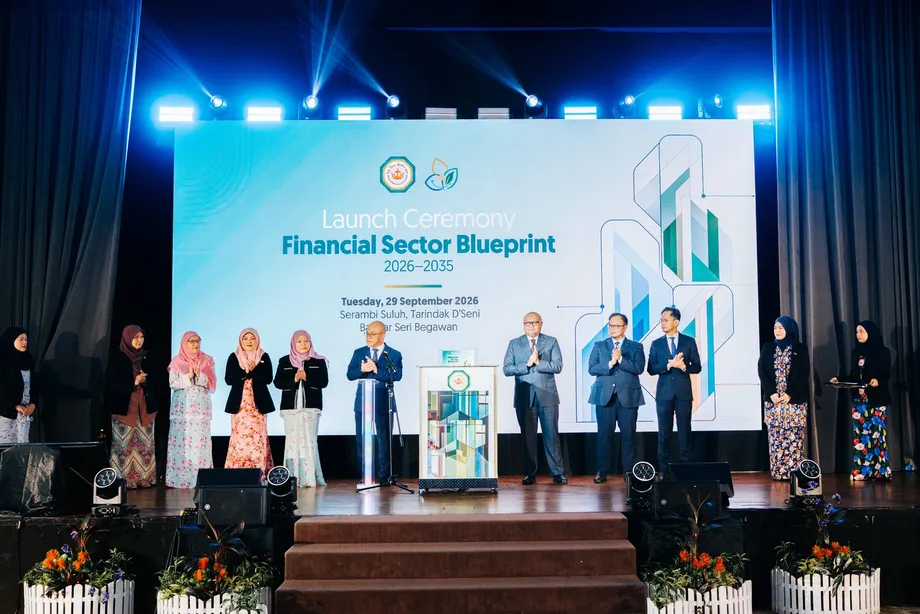
發布儀式在斯里巴加灣市的Tarindak d'Seni之Dewan Serambi Suluh舉行。經濟政策統籌部長兼經濟、貿易暨工業部長、汶萊中央銀行董事會主席拿督斯里塞迪亞博士哈芝阿都馬納夫(Dato Seri Setia Dr Haji Abdul Manaf bin Haji Metussin)為藍圖揭幕。
汶萊中央銀行(BDCB)發布的《金融業藍圖》將貨幣與金融穩定置於發展核心。藍圖訂出三大策略主軸:推動進步且創新的金融業、透過金融促進永續發展,以及以科技支援現代化金融基礎設施。
藍圖支持汶萊國家發展願景「汶萊2035宏願」(Wawasan Brunei 2035)及《經濟藍圖》。實際挑戰在於,如何將金融業日益增加的資源轉化為投資、企業擴張,以及讓更多民眾受惠的服務,同時不損及金融穩定。
成長數據透露的訊息
過去十年,金融體系總資產平均每年成長2.3%,2025年達259億汶萊元。2026年上半年,企業融資達62億汶萊元。由於這是2016年的兩倍,當年融資總額約為31億汶萊元。
比較數據顯示,這段期間企業融資增幅高於金融資產。不過,兩項數據的統計日期與涵蓋範圍不同:前者是銀行提供的融資,後者則是整個金融體系的資產,因此不宜據此精確計算貸款占比。
金融業對GDP的貢獻率,從十年前平均5.6%增至約6%,上升0.4個百分點。這代表金融業在經濟中的角色有所擴大,但增幅仍遠不及企業融資翻倍的幅度。
阿都馬納夫形容,汶萊金融業資本充足、流動性寬裕,資產品質也持續改善。資本充足是指金融機構可用來吸收損失的財務緩衝;流動性則關係到機構能否滿足付款需求。資產品質則反映借款人還款是否可靠等因素。
部長在主題演講中提醒,不應因為具備這些優勢就放慢改革腳步:
我們不能自滿。
他指出,下一階段的優先工作包括強化私人企業成長、深化資本市場、改善企業融資管道,以及加速數位化。
穩定框架下的三大目標
BDCB為新藍圖訂出三大目標:維護貨幣與金融穩定、推動前瞻性發展,以及讓金融生態系為變革做好準備。藍圖願景是兼顧韌性與創新,促進永續經濟成長及包容性的社會福祉。
第一項策略主軸旨在打造更多元且更具應變力的金融生態系,將市場發展、金融包容、創新與金融素養納入同一議程。這使金融產品的供給與家庭及企業理解、運用這些產品的能力相互連結。
第二項主軸將環境、社會與治理(ESG)原則及永續相關風險納入金融活動。第三項則著重讓服務得以安全、有效運作的基礎設施,包括支付、科技應用及機構能力。
因此,穩定是三大主軸共同的前提,而非擴張之後才另行考量的目標。藍圖指出,推動成長與創新時,必須同步維持健全監理及安全系統。
融資管道與消費者保護
在第一項主軸下,BDCB計畫推動數位化、提升金融素養並加強消費者保護,目標是讓金融服務更容易取得、更有效率且更具包容性,同時拓展市場機會。
只有管道並不足夠,消費者還須了解產品成本、風險及還款義務,因此金融素養十分重要。消費者保護則關乎提供這些產品的機構如何經營。兩者相輔相成,將金融服務使用率的提升與客戶體驗品質連結起來。
BDCB針對金融消費者公平待遇的規定,預定自2027年3月起實施。這是藍圖初期的一項具體監理里程碑,比藍圖的2035年期程終點更近;不過,發布會資料未完整列出相關規定內容。
企業融資總額顯示金融業提供的支持增加,但無法說明資金如何分配。資料未區分大型企業與中小企業,也未區分既有借款人與首次尋求融資的企業。評估融資管道是否拓寬時,這些差異將至關重要。
永續發展與伊斯蘭金融
永續發展主軸要求將ESG原則及永續相關風險納入汶萊金融業各領域。BDCB提出倫理投資與負責任管理等目標,使金融活動與國家永續發展議程及國際實務接軌。
阿都馬納夫指出,再生能源及其他永續相關計畫可能成為融資機會。這不只是為個別計畫提供資金,也要求金融機構在評估投資及管理風險時,將環境、社會與治理議題納入考量。
對一般讀者而言,ESG是指在傳統財務考量之外,也檢視環境風險、對待人員的方式,以及組織監督品質等因素。將這些因素納入金融決策,可能影響機構評估企業或投資是否具備長期穩健性的方式。
藍圖也將提升汶萊在伊斯蘭金融領域的地位列為優先事項。第一份藍圖曾建議發展伊斯蘭資本市場、鼓勵企業發行蘇庫克(sukuk),並拓展伊斯蘭基金管理業務。蘇庫克是依伊斯蘭金融原則設計的投資憑證,常透過與資產或經濟活動連結的安排籌集資金。
先前的建議為新藍圖的市場發展與倫理投資議程奠定基礎,但不代表所有提議的市場或產品都已建立;發布會也未宣布發行特定新蘇庫克或推出永續基金。
支付、信用資料與網路安全
基礎設施主軸聚焦數位支付系統、互通性與網路安全。互通性是指不同支付服務或系統能夠彼此配合,讓使用者可以跨平台交易,不必受限於各自獨立的網路。
第一份藍圖支持擴大數位支付,包括推出tarus。BDCB也透過自動結算所(Automated Clearing House)及中央證券存管機構(Central Securities Depository)更新基礎設施。結算所負責處理機構間的支付指令;證券存管機構則記錄持有狀況並支援證券移轉。
信用評分局(Credit Bureau Score)及擔保品登記處(Collateral Registry)已設立,以改善信貸取得管道。信用資料可協助放款機構評估還款風險;擔保品登記處則記錄為融資提供擔保的資產權益。這些機制有助改善資訊取得與法律確定性,兩者都可能影響放款決策。
金融科技監理沙盒(FinTech Regulatory Sandbox)及Mekar金融科技創新中心(Mekar FinTech Innovation Centre)也是第一份藍圖推動的發展項目。監理沙盒讓金融創新在明確訂定的監理條件下進行測試。新藍圖將以這些基礎為本,在進一步採用科技的同時強化網路韌性與安全。
延續第一份藍圖的方向
2016至2025年的金融業藍圖以五大支柱為架構:貨幣與金融穩定、具競爭力的金融機構與服務、現代化基礎設施、國際接軌,以及人力資本發展。新架構將優先事項整合為三大策略主軸,並延續以穩定為核心原則。
先前的建議包括維持與新加坡的貨幣互換協議及貨幣局制度,也涵蓋強化監理、採行國際監理標準、清楚揭露產品資訊、發展本地蘇庫克市場,以及培育金融業人才技能。
新藍圖透過金融素養、市場發展、科技能力及安全基礎設施,延續其中多項優先事項。不過,應將先前文件中的建議與已完成措施區分開來。例如,文件討論證券交易所,並不代表交易所已投入營運。
過去十年,BDCB與區域及國際夥伴簽署26份合作備忘錄。第一份藍圖也涵蓋東協整合及區域支付連結,因此國際合作早已是發展計畫的一環,並非新方向。
經濟成長放緩加深挑戰
2016至2025年間,汶萊經濟平均每年成長0.7%。非油氣產業在重大外人直接投資計畫帶動下,平均每年成長2.7%,高出2個百分點,顯示傳統能源活動以外的產業成長較快。
亞洲開發銀行2026年9月的展望預測,汶萊GDP在2026年成長1.2%,2027年成長1.9%。2026年預測值從7月的1.8%下修0.6個百分點。
這些預測呈現出相對審慎的經濟背景,也凸顯藍圖目標所面臨的挑戰。金融資源增加不會自動帶動投資:企業也需要可行的計畫,以及足以支持借款的市場需求。因此,藍圖將金融發展與擴大私人經濟活動的整體工作相連結,推動經濟多元化。
發布會主題「壓力下前進:全球挑戰中的機會」(Progress under Pressure – Opportunities amid Global Strains),反映地緣政治緊張、供應鏈變動、能源市場演變及科技快速發展。阿都馬納夫表示,不確定性也可能帶來創新、韌性與永續成長的機會。
誰來推動藍圖落實
BDCB總裁哈嘉拉希達(Hajah Rashidah binti Haji Sabtu)表示,藍圖建立在共同願景及既有成果之上。她指出,金融業發展是一項持續進行的工作,須長期投入,才能維持競爭力、回應新發展並配合國家優先事項。
藍圖的制定過程納入政府機關、學界、商業協會、金融業及其他利害關係人的意見。阿都馬納夫呼籲監理機關、企業、投資人、教育機構及社區共同參與,並由政府與金融機構一同推動。
發布會安排一場探討東協全球經濟變遷的對談,由Confer私人有限公司董事總經理艾倫萊(Allen Lai)主持。與談者包括BDCB貨幣業務、發展暨國際事務副總裁阿旺馬爾迪尼(Awang Mardini bin Haji Eddie)、伊斯蘭金融服務理事會副秘書長阿都拉哈倫(Abdullah Haron),以及東協秘書處金融整合司資深官員倫茲卡盧布(Renz Calub)。
另一場座談聚焦韌性、創新與永續成長,由BDCB執行董事Dk. Sri Joedianna binti Pg. Haji Mohammed主持,邀請經濟規劃與統計局、渣打銀行汶萊分行、汶萊塔卡富保險(Takaful Brunei)、BIBD證券及國民保險有限公司(National Insurance Bhd.)代表與會。與談者涵蓋經濟規劃、銀行、保險及投資服務領域。
仍待訂定的里程碑與衡量指標
藍圖訂出政策方向,但發布會資料未提供金融包容、數位支付或中小企業融資的量化目標,因此難以依據明確終點評估這些領域的進展。這並不代表完整藍圖中的所有措施都沒有可衡量目標。
策略計畫與執行措施之間的區別至關重要。資產成長與企業融資數據提供了有用的基準,但單憑這些數據,無法判斷服務是否更具包容性、支付系統是否更能互通,或消費者是否受到更公平的對待。
以下重要日期將新策略與前一份藍圖的成果及下一個監理里程碑相互連結:
- 2016至2025年:第一份金融業藍圖引導監理、市場及基礎設施發展。
- 2025年:金融體系總資產達259億汶萊元。
- 2026年上半年:銀行對企業融資達62億汶萊元。
- 2026年9月:亞洲開發銀行預測汶萊2026年經濟成長1.2%,2027年成長1.9%。
- 2026年9月29日:BDCB在斯里巴加灣市發布2026至2035年藍圖。
- 2027年3月:BDCB針對金融消費者公平待遇的規定預定生效。
發布會資料未列出其他執行期限或指標發布日期。下一步是將三大策略主軸轉化為可評估成效的行動,同時維護藍圖賴以推動的貨幣與金融穩定。
重點整理
- 汶萊第二份金融業藍圖涵蓋2026至2035年,支持「汶萊2035宏願」。
- 三大主軸涵蓋創新與金融包容、透過金融促進永續發展,以及現代化金融基礎設施。
- 金融體系總資產2025年達259億汶萊元,過去十年平均每年成長2.3%。
- 2026年上半年銀行對企業融資達62億汶萊元,是2016年的兩倍。
- 優先事項包括數位支付、金融素養、消費者保護、伊斯蘭金融與網路安全。
- 金融消費者公平待遇規定預定自2027年3月起實施。
- 發布會資料未提供金融包容、數位支付或中小企業融資的量化目標。