製造業激增,經濟平衡面臨更大挑戰
越南經濟在2026年前9個月估計成長9.01%,第3季成長加速至9.95%。這些數據於10月3日公布,同期商品貿易逆差達194.2億美元,9月通膨率為5.08%,凸顯越南力拚全年至少成長10%所伴隨的壓力。
目錄
越南財政部國家統計局發布的前9個月經濟報告顯示,工業與營造業貢獻近半經濟附加價值增幅。外國投資承諾額達503.6億美元,出口成長24.5%。進口成長更快,增幅達36.7%,主要來自設備、零組件及其他生產用品的採購。
經濟擴張幅度高於8名經濟學家調查預測中位數8.65%,也是2022年第3季以來最快的單季成長步調。不過,產出成長不會自動轉化為家庭或本土企業同等幅度的收益。消費支出成長慢於投資,物價加速上漲,歇業企業數量則增加逾一倍。
財政部國家統計局局長阮氏香形容這項成果是強勁的起點,但也提醒,年度目標仍難以達成。
前9個月GDP成長9.01%,以歷史標準來看極為亮眼,為達成國家目標所設定的最高可能成長率奠定重要基礎。然而,要實現經濟成長兩位數,仍將是一大挑戰。
第4季的關鍵考驗,在於投資承諾、基礎建設支出與出口訂單能否迅速轉化為新增產能,同時避免物價進一步超出政府全年通膨目標。
今年哪些領域加速成長?
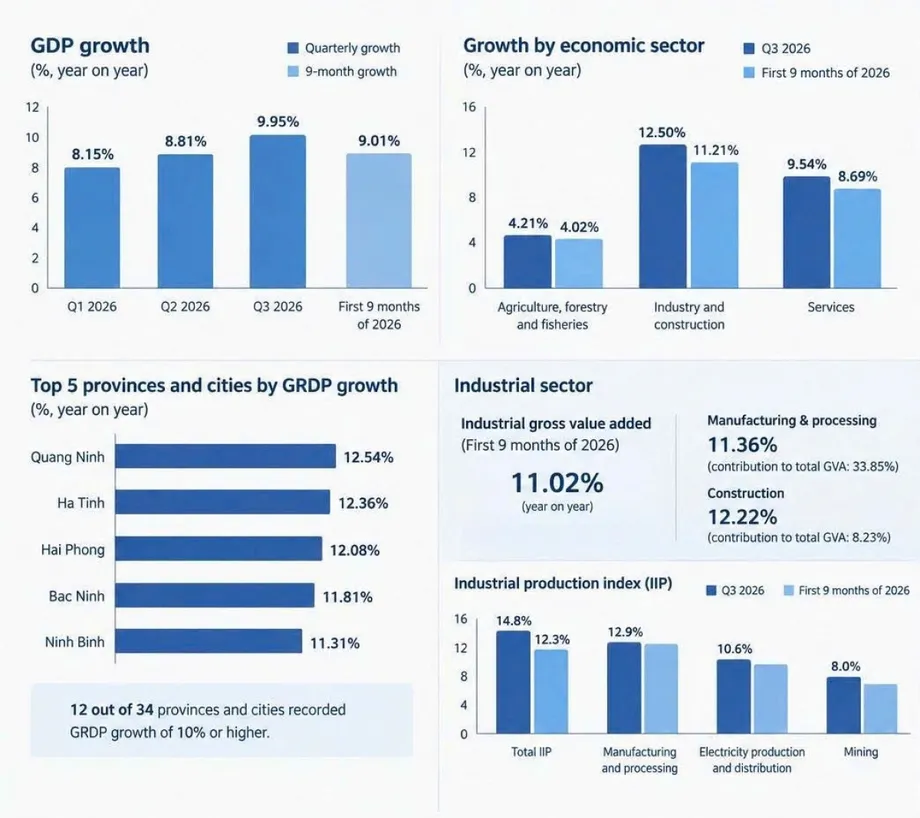
前3季經濟成長逐季增強:第1季8.15%、第2季8.81%、第3季9.95%。第1季至第3季的增幅為1.80個百分點。相較於2025年第3季的8.13%,最新一季的成長快了1.82個百分點。
第3季工業與營造業成長12.50%,服務業成長9.54%,農林漁業成長4.21%。前9個月這些產業的成長率分別為11.21%、8.69%及4.02%。
部分報導將前9個月GDP成長率列為9.04%,並稱第3季服務業成長9.45%。兩份官方公告分別公布9.01%及9.54%。評估經濟擴張情況時,應以這組一致的官方數據為準。
支出數據顯示投資循環加速。資產累積包括建築、設備與存貨投資,前9個月成長17.88%,高於最終消費的8.51%。單看第3季,資產累積增加21.39%,最終消費則成長8.96%。
工廠與營造業提供最大推力
前9個月製造業附加價值成長11.36%,貢獻全經濟附加價值增幅的33.85%。營造業成長12.22%,另貢獻8.23%。附加價值衡量生產者扣除採購投入後所創造的價值,而非單純計算產品的全部售價。
國家統計局將工業成長歸因於大型專案投產、出口訂單回升及公共投資加速。前9個月工業生產指數成長12.3%,高於2025年同期的9.0%,是2019年以來同期最強勁增幅。
全國34個省市的工業生產均有所增加。製造業產出成長12.9%,電力生產與配電成長10.6%,礦業成長8.0%。製造業銷售額成長12.8%,截至9月30日的存貨較一年前增加11.9%。
存貨增加本身並不能證明工廠產量超過銷售能力,銷售額也在強勁成長。不過,存貨從8月到9月又增加4.3%,因此第4季新訂單、生產與交貨之間的平衡值得持續關注。
外資企業主導出口,進口增速更快
前9個月商品出口達4,343.0億美元,進口則為4,537.2億美元。商品貿易總額為8,880.2億美元,成長30.4%。貿易逆差達194.2億美元,較2025年同期的168.7億美元順差惡化362.9億美元。
包括原油業務在內的外資企業出口額達3,504.1億美元,占出口總額80.7%。其出貨成長29.4%;本土企業出口額為838.9億美元,成長7.5%。另據2025年數據,外資部門出口占比為75.5%,顯示其主導地位可能進一步提高,但年度與前9個月的統計期間並不完全相同。
兩類企業的貿易收支也大不相同。本土企業錄得342.8億美元逆差,外資企業則有148.6億美元順差。這些數據說明,越南整體出口快速成長,許多本土企業的經營情況仍可能不如預期。
生產用品占進口總額94.1%,金額為4,269.2億美元。機械、設備、工具及備品占進口總額58.3%,原物料與燃料則占35.8%。據報,電腦、電子產品及零組件進口額達1,889億美元,成長71.7%。
這些採購有助於提升未來產能,但也需要外匯,並使製造商暴露於國際價格波動風險。原油進口量下滑13.5%,進口額卻增加14.4%。成品油進口量增加11.5%,金額則上升79.3%,顯示相較採購數量,進口帳單沉重許多。
9月貿易順差未能消除對外曝險
9月商品貿易順差為12.7億美元,出口額594.8億美元,進口額582.1億美元。出口較一年前成長39.1%,進口則成長45.8%。單月貿易收支改善,縮小了累計逆差,但未能扭轉逆差局面。
美國仍是越南最大的出口市場,越南對美出口商品達1,400億美元。中國則是越南最大的進口來源,進口額為1,873.4億美元。以出口與進口總額計算,這兩個市場分別占越南出口約32.2%及進口約41.3%。
越南對美貿易順差達1,226億美元,成長23.8%;對中國貿易逆差擴大43%,達1,215億美元。這反映越南大量向中國採購生產用品,再向美國客戶出售大量成品的經濟結構。
美國依《301條款》持續進行貿易調查之際,越南與華府的談判仍攸關重大。這些調查檢視外國貿易行為,並可能導致貿易措施。尚待協商的議題包括貨物經第三國轉運以規避關稅及其他貿易障礙。
越南共產黨總書記兼國家主席蘇林9月底表示,與美國達成協議「已非常接近」。10月的報導並未指出協議已完成或簽署日期。越南提出採購更多美國科技產品,是因應雙邊貿易失衡的措施之一。
投資承諾與實際支出呈現不同面貌
前9個月全經濟實際投資總額達3,109.6兆越南盾,成長15.1%,高於一年前的11.6%。國家部門投資增加17.3%,達931兆越南盾;本土民間投資成長14%,約達1,650兆越南盾;外資企業投資成長14.5%,達529.4兆越南盾。
登記外資達503.6億美元,成長76.4%,但實際到位外人直接投資(FDI)為210.7億美元,成長12.1%。登記投資涵蓋新承諾、投資調整、出資或購買股份;到位資金則衡量實際執行的投資。兩者不能互換,也不一定涉及相同專案。
製造業到位FDI為174億美元,占總額82.6%。房地產活動獲得15.9億美元,電力、天然氣及相關公用事業則為7.234億美元。投資集中於製造業,進一步凸顯外資、工廠產出與出口之間的關聯。
據報,公共投資到位金額約643兆越南盾,成長12.9%,這是比國家部門投資總額範圍更窄的指標。同樣地,官方公布的總投資成長16.7%是指第3季,而非前9個月,儘管部分報導將其歸於較長的統計期間。
預算執行在年底前仍有大量工作待完成。收入達2,187.3兆越南盾,為全年預算估計的86.5%;支出達1,873.7兆越南盾,為59.3%。截至9月28日,信貸較2025年底成長10.89%,低於一年前同期的13.37%。
服務業與農業擴大成長範圍
前9個月服務業貢獻全經濟附加價值增幅的45.03%。運輸及倉儲成長11.03%,批發與零售業成長9.85%,金融、銀行與保險業成長9.45%,住宿及餐飲服務業成長8.83%。
國際旅客人次達1,770萬,增加14.5%。服務出口成長18.5%,達261億美元,其中觀光收入130.6億美元,占一半。不過,服務進口達343.1億美元,另形成82.1億美元服務貿易逆差。運輸服務占服務進口比重最大。
農林漁業貢獻全經濟附加價值增幅的5.35%。夏秋稻產量近1,100萬噸,儘管種植面積縮減,仍增加7.12萬噸。平均單位產量升至每公頃5.89噸。
漁業產量增加3.9%,達789萬噸。養殖漁業成長5.9%,遠快於野生捕撈的0.9%增幅。這些成長為主要工業中心以外的地區提供支撐,但農業占經濟比重從11.33%降至10.65%。
民生必需品成本上漲,家庭收益面臨壓力
前9個月零售銷售及消費服務營收達5,925.7兆越南盾,以現價計算成長13.4%。扣除物價變動後,成長率為7.8%,略高於2025年的7.2%。這項7.8%的數字衡量的是經物價調整後的支出成長,而非零售價格上漲幅度。
據報,家庭最終消費成長9.75%,對GDP成長貢獻6.88個百分點;政府最終消費則增加1.22%。這項較詳細的拆解有助說明,為何最終消費總額成長8.51%,而不代表家庭需求停滯。
官方數據顯示,前9個月勞工平均月收入為910萬越南盾,較一年前增加75萬2,800越南盾。第3季平均收入為920萬越南盾。另一份報告列出全國平均收入840萬越南盾,但未說明是否採用相同統計期間。另有報導稱收入成長9.9%,也與官方前9個月數據推算出的約9.0%增幅不同。
前9個月平均消費者通膨率為4.52%,略高於政府設定的全年4.5%上限。9月通膨率達5.08%。食品及餐飲、住宅與公用事業,以及交通成本合計推升前9個月消費者物價指數(CPI)3.81個百分點,約占總漲幅84%。
核心通膨平均為4.26%。這項指標排除若干波動較大或受管制的項目,以協助辨識較持久的價格壓力。平均收入成長高於整體通膨,但不同家庭的感受可能因薪資、家庭人口、住房成本及支出需求而有很大差異。
企業退場與區域差距為景氣熱潮增添變數
近14.97萬家企業新登記成立,增加3.2%;登記資本額成長32.7%,達1,884兆越南盾。然而,這些企業登記的就業人數減少16.1%,顯示資本承諾增加,並未帶來相應的預計聘僱人數成長。
超過22.39萬家企業新設或恢復營運,減少3.2%。約17.2萬家企業透過暫停營業、等待解散或完成解散等方式退出市場。其中,完成解散的企業超過4.87萬家,增加118.8%。
製造業調查顯示,34.2%的企業表示經營狀況較第2季改善,45.7%表示持平,20.1%面臨困難。另有調查發現,80.2%的製造業與營造業企業表示訂單增加或持平,但53.3%表示單位生產成本上升。家庭企業調查則顯示,81.5%表示2025年營收下滑,33%計畫縮減營運規模。這些較早的營收數據顯示既有壓力,並非衡量2026年表現的直接指標。
國家統計局在10月3日的記者會簡報指出,34個地方行政區中有12個前9個月成長至少10%。廣寧省以12.54%居首,其次為河靜省12.36%、海防市12.08%、北寧省11.81%及寧平省11.31%,略高於其他報導四捨五入後的11.3%。
第3季單季有17個地方行政區成長超過10%。河內市當季成長10.02%,前9個月成長8.85%;胡志明市則分別為9.86%及9.06%。山羅省前9個月成長5.59%,永隆省、金甌省及同塔省則介於7.32%至7.44%。
國家統計局國民帳部門主管阮氏梅幸表示,部分地區表現較弱,原因包括農業占比偏高、服務市場有限,以及大型工業專案較少。她指出,生產能力累積、投資、出口及支援服務帶動表現較佳的地區。據報,有6個地方行政區的成長超越第180/NQ-CP號決議所訂目標。
第4季需要的不只是再交出亮眼成績
一項隨GDP分析發布的估算指出,第4季成長約12.5%,才能達成全年至少10%的成長目標。這將比第3季高出2.55個百分點。年度成長取決於各季經濟活動的權重,因此不能單純將4個季度的成長率取平均計算。
政府政策推動的時程如下:
- 4月16日:第109/NQ-CP號決議訂定行動方案,以落實國家發展決策。
- 4月29日:8項決議以行政合規所需時間及成本降低逾50%為目標。
- 5月20日:蘇林呼籲轉向以生產力、科技及資源運用效率為核心的成長模式。
- 6月27日:第169/NQ-CP號決議為各地方行政區設定具體成長目標。
- 10月3日:國家統計局公布最新成果,總理黎明興則稱第4季是「衝刺」階段。
第18-KL/TW號結論設定2026年至2030年經濟成長兩位數的目標。在5月的會議上,蘇林以總書記兼國家主席身分表示,不能只是擴大沿用既有做法。
兩位數成長不可能只靠延續舊有成長模式實現。
國家統計局提出的優先事項包括加快基礎建設執行、確保能源穩定供應、強化本土出口商,以及加強外國投資者與越南供應商的連結。這些是建議與目標,不代表必要的新增產出已經確保到位。
亞洲開發銀行以製造業、消費及FDI為由,將2026年成長預測從7.2%上修至7.8%,但仍低於政府的目標。Verisk Maplecroft資深亞洲分析師蘿拉・施瓦茨也提醒,須留意通膨、經濟可能過熱及電力短缺等問題。
10月至12月是接下來的關鍵時期。全年成長、最終通膨數據及美國貿易談判結果都尚未明朗。加快支出只有在轉化為完工建設、投入運作的產能及實際交付的服務時才有助益,而非徒增成本或留下未執行的承諾。
重點整理
- 前9個月GDP成長9.01%,第3季成長9.95%。
- 工業與營造業貢獻全經濟附加價值增幅的49.62%。
- 外資企業創造商品出口總額的80.7%。
- 商品貿易收支從168.7億美元順差轉為194.2億美元逆差。
- 登記外資達503.6億美元;實際到位FDI為210.7億美元。
- 平均通膨率為4.52%,9月升至5.08%。
- 34個地方行政區中,有12個前9個月成長至少10%。
- 估計第4季需成長約12.5%,才能達成全年至少10%的目標。