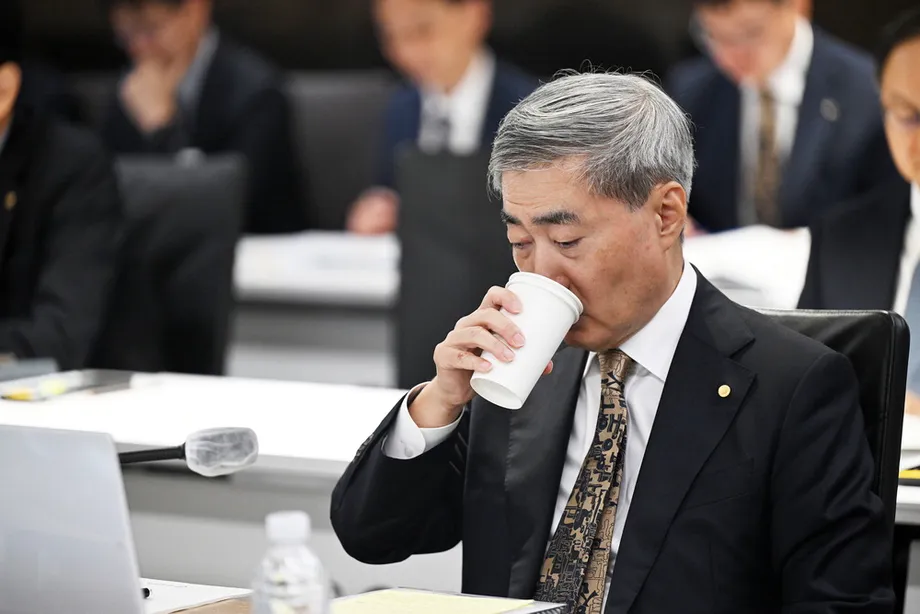
兩度升息後,抑制通膨列為優先
韓國央行總裁申鉉松表示,韓國央行在2026年10月22日政策會議前,仍可能進一步升息,並警告通膨將在相當長一段時間內高於央行2%的目標。基準利率目前為3%,7月和8月各調升0.25個百分點。
目錄
申鉉松10月12日在首爾央行總部出席國會國政監查時表示,通膨將是下一次決策的核心考量,同時也指出首都圈房價上漲、家庭負債增加。9月消費者物價年增率為2.9%;排除食品與能源的通膨率為2.8%,高於6月的2.5%。
聽證會也提出政府2027年預算案的詳細估算:可額外帶動經濟成長0.5個百分點、推升通膨0.06個百分點。這些估算與央行正式預測分開計算;在判斷政府支出與貨幣緊縮是否相互牴觸時,這項區別相當重要。
申鉉松回應貨幣政策展望相關提問時,說明央行將如何考量進一步升息:
我們計畫密切監測通膨、經濟趨勢及金融穩定狀況,再決定進一步升息的時機與步調。
他沒有承諾10月或11月升息,也未承諾會一次調升0.50個百分點。他的說法較為審慎:政策方向仍朝可能進一步緊縮,但下一步將取決於會議評估的經濟資訊。
通膨指標實際呈現什麼
9月通膨數據呈現同一幅物價圖像的不同面向。2.9%的消費者物價通膨涵蓋家庭購買的各類商品與服務;排除食品與能源的通膨率為2.8%,另一項核心指標則是排除農產品與石油產品後上漲2.7%。這些是不同的指數,並非對同一指標的相互矛盾估算。
9月排除食品與能源的通膨率高出央行目標0.8個百分點,6月則高出0.5個百分點。差距擴大,有助說明申鉉松為何著重在核心通膨進一步擴散前加以控制。
央行預期2026年消費者物價平均上漲2.7%,2027年上漲2.3%,並預估10月通膨率約為3%。9月消費者物價通膨率,以及排除農產品與石油產品的指數,雖低於8月,但央行警告,與去年價格相比可能掩蓋持續存在的壓力。
這類比較稱為基期效應。年通膨率部分取決於一年前物價的高低,因此年增率下降,不一定代表目前的物價壓力也同幅度減緩。
申鉉松承認,春季至夏季期間,油價以及成本上升轉嫁至售價的情況影響甚大。央行也將近期核心通膨與中東危機延宕造成的供應中斷連結。央行目前擔心收入與消費改善,可能在既有成本之外進一步帶來需求壓力。
政策時程與前瞻指引的限制
一連串決策說明了10月會議為何重要。央行已兩度升息,借貸成本隨之提高;央行的條件式預測則顯示,利率仍有進一步上調的可能:
- 2026年7月:基準利率從2.50%調升至2.75%。
- 2026年8月:第二次升息後,利率升至3.00%。
- 2026年9月:美國聯準會將政策利率區間調升0.25個百分點至3.75%至4.00%。
- 2026年10月12日:申鉉松告訴國會議員,通膨將是下一次決策最重要的考量。
- 2026年10月22日:韓國央行召開下一次貨幣政策會議。
- 2026年11月26日:排定下一次貨幣政策決策會議。
央行在8月會議後公布21項基準利率六個月後的條件式預測,其中10項預測為3.25%、6項為3.50%,另有5項為3.00%。預測中位數為3.25%,21項預測有16項高於目前利率。
這些預測不是承諾,也不代表對10月會議的投票結果。申鉉松表示,8月以來已有新的經濟資訊,央行將在即將舉行的決策會議上進一步說明。
申鉉松為何主張及早行動成本較低
申鉉松為7月和8月的升息辯護,稱此舉是在金融情勢變得更難因應前爭取時間。他表示,在聯準會9月升息前先行調整,有助當局應對市場波動,也降低日後因應局勢而被迫升息的風險。
總裁在國會國政監查中說明央行調整政策的時機:
我們比其他主要國家稍早將貨幣政策方向轉為升息。
他補充說:
我認為我們爭取到了一些時間。
申鉉松認為,升息有助穩定匯率。韓元走強可降低能源等進口商品的國內成本,減輕家庭購買力所承受的壓力。他也表示,過去兩至三週韓國政府公債殖利率相對穩定,政府減少預計發行的公債,也有助情勢趨穩。
不同報導對連續升息是否罕見的說法不一。一篇報導引述申鉉松稱此舉前所未見,另一篇則指出這是自2023年1月以來首次連續升息。各報導對7月與8月升息日期及幅度的描述一致,但對其歷史意義的說法並不相同。
總裁的論點並未消除借款人眼前面臨的成本,而是主張,現在採取行動的代價低於等待通膨或市場壓力升高、迫使央行採取更強硬措施。
半導體熱潮能否帶動整體成長?
韓國央行預測,經濟在2026年成長3.3%,2027年成長2.9%。央行向國會提交的報告指出,半導體出口強勁改善所得條件,預期效益將擴散至內需,包括消費支出。
這項預期是利率辯論的核心。國會議員質疑,若因半導體帶動的成長而升息,是否會削弱其他產業。申鉉松回應,貨幣政策必須著眼整體經濟,並主張所得改善有望擴及晶片產業以外的領域。
央行指出,國民所得在第一季與第二季分別成長13.2%和15.7%,高於2025年第四季的3.5%。國民所得衡量經濟活動所創造的所得,有助呈現貿易條件變化如何影響購買力。
申鉉松也提到另一項數據:第二季名目國內生產毛額(GDP)較去年同期增加26.4%。名目GDP包含價格變動,因此不能將此數字解讀為產量增加26.4%,也不應直接與央行全年成長預測比較。
央行正在重新估算GDP缺口,也就是實際產出與經濟估計可持續生產能力之間的差距。申鉉松表示,該缺口正接近由負轉正的門檻。正值缺口可能意味著需求對物價帶來更大壓力,但他沒有提供修正後數值,也未說明何時會轉正。
預算估算不等於修正後的預測
政府提出的2027年預算總額為820.9兆韓元,增加93兆韓元,增幅12.8%。國民力量黨議員李鍾旭與朴秀英質疑,在央行升息之際擴大政府支出,是否會削弱政策效果並加重民眾負擔。
申鉉松承認,短期內擴大財政支出可能推升需求與物價壓力。不過,他估計通膨額外增加0.06個百分點,GDP成長則可額外增加0.5個百分點。
央行研究部門使用央行的BOK20總體經濟模型進行估算,並根據過往經驗,假設支出包括政府消費、投資及移轉支付的組合。預算案在國會審議期間若有變動,估算結果也可能改變。
若將估計效應直接加到央行8月展望,2027年經濟成長率將從2.9%升至3.4%,通膨率則從2.3%升至2.36%。這些總數只是算術示例,不是新的官方預測。預算效應尚未直接納入已公布的展望。
申鉉松回應財政擴張與貨幣緊縮是否背道而馳時,表示央行正在檢驗這項說法:
我們正透過模型確認,兩者是否真的會形成政策錯配。
他也區分能立即拉抬需求的支出,以及可逐步提高經濟生產能力的投資。他表示,移轉支付的財政乘數相對較低。乘數描述政府支出增加能帶動多少額外GDP,具體大小取決於支出類型及收款人如何運用這筆錢。
房市風險與脆弱借款人的負擔
通膨並非央行唯一的憂慮。申鉉松指出,首都圈房價上漲與家庭負債增加,仍是金融失衡的來源。他表示,貨幣政策決策除物價與經濟活動外,也必須考量這些風險。
央行稱金融體系整體穩定,金融機構具備韌性,國家也有能力履行對外支付義務,為金融體系提供支撐。不過,脆弱借款人及經濟體質較弱的其他部分仍可能面臨問題。
共同民主黨議員安度傑追問申鉉松,升息對家庭、企業及內需造成的成本。申鉉松承認,脆弱借款人正承受貨幣緊縮帶來的痛苦;他同時指出,低收入家庭在物價上漲時也會受到沉重打擊。
他的回應傾向由政府提供精準援助,而非只關注通膨或負債成本其中一項。他表示,央行與政府應合作,為受影響群體採取其他政策支持措施。
央行對支持性貸款的處理方式,也不同於基準利率。央行8月調升政策利率時,維持貸款支持計畫利率在1.25%,並向水災受災地區的中小企業提供特別援助。央行計畫調整方案,以改善融資管道有限的地方企業所獲得的支持,並讓計畫更能因應經濟情勢。
為槓桿ETF風險警示不足致歉
國政監查也揭露央行在投資風險溝通上的另一項缺失。申鉉松回應共同民主黨議員鄭成湖的質詢時,為推出與個股掛鉤的槓桿型指數股票型基金(ETF)時警示不足致歉。
申鉉松說明央行在提醒大眾風險方面的角色時表示:
對於未能就單一股票槓桿ETF發出充分警示,我向民眾致歉。
這類基金試圖追蹤特定股票報酬的兩倍,例如三星電子或SK海力士。由於投資集中於單一公司,其股價變動格外重要;槓桿也會放大損失與獲利。因此,在基金追蹤期間,標的股票下跌可能造成接近股價跌幅兩倍的損失。
申鉉松表示,央行在5月底一場記者會時,未充分掌握國內股市與記憶體半導體產業的波動性。他當時曾概括談及借錢投資股票,但承認相關警示不足。
央行6月的《金融穩定報告》曾評估,這些產品有助避免國內投資資金流向海外,並吸引外資。申鉉松表示,當時的情況下,這項評估並不恰當。這次致歉凸顯,投資資金流動可能帶來的效益,與投資人面臨的風險是兩回事;央行先前的評估未充分傳達後者。
數位支付、隱私與AI資料缺口
國會議員也針對央行的數位貨幣試辦計畫「漢江計畫」提出質詢。改革新黨議員李俊錫質疑,這是否等同於為個人推出央行數位貨幣,以及交易管理是否可能威脅個人隱私。
申鉉松表示,央行自2023年以來並未研議零售型央行數位貨幣。他將漢江計畫描述為把既有貨幣架構轉為數位形式,核心是機構型數位貨幣。商業銀行將繼續服務客戶,央行則負責銀行間結算。
在這套架構下,各銀行管理客戶資訊。申鉉松主張,此安排不會讓央行得以監控個人資料,並表示計畫設有多重防駭措施,包括防範與人工智慧相關的威脅。這些是總裁的保證,並非獨立資安評估的結論。
央行正推動漢江計畫第二階段的實際交易,並試辦政府公庫款項支付。另一方面,外匯市場自7月起全天候運作。韓元國際支付網絡於9月開始試行,預計2027年1月全面運作。
聽證會也指出經濟統計存在缺口。韓國上半年智慧財產服務逆差為64億美元,其中軟體著作權付款達89億美元。海外AI訂閱費包含在軟體付款中,但央行目前無法單獨辨識。因此,不能將89億美元解讀為全數用於AI訂閱的支出。
溝通也是政策考驗的一環
另一項爭議涉及央行在2026年8月底發布、9月3日公布的外匯存底資料中,刪除國際排名。申鉉松表示,央行事先向記者說明過;但相關報導指出,央行並未另外提前通知排名變更或說明其理由。
申鉉松承認,央行未充分溝通該排名對評估外部金融穩健性的參考價值,並表示會改進。連同ETF警示不足一事,這場聽證會顯示,國會審查的不只是央行評估本身,也包括央行如何說明這些評估。
下一個明確的考驗在10月22日。申鉉松表示,央行屆時將說明8月以來收到的新資訊。國政監查期間,央行尚未公開確定是否再升息、升息幅度,以及修正後的GDP缺口數值。國會對預算案的修改也可能改變估計中的成長與通膨效應。
重點整理
- 7月與8月各升息0.25個百分點後,基準利率為3%。
- 9月消費者物價通膨率為2.9%;排除食品與能源後為2.8%,高於2%的目標。
- 下一次政策會議訂於2026年10月22日及11月26日。
- 央行預測2026年經濟成長3.3%,2027年成長2.9%。
- 政府提出的2027年預算案可能使經濟成長增加0.5個百分點、通膨增加0.06個百分點,但這些估算不是修正後的官方預測。
- 申鉉松指出,首都圈房價與家庭負債是金融穩定風險。
- 他為個股槓桿ETF風險警示不足致歉。
- 韓元國際支付網絡預計於2027年1月全面運作。