晶片需求激增,台灣經濟成長預測倍增有餘
國際貨幣基金(IMF)將台灣 2026 年經濟成長預測從 4 月的 5.2% 大幅上修至 10.7%。在人工智慧投資推升運算硬體需求之際,台灣的預測成長率高於亞太地區其他經濟體。上修幅度達 5.5 個百分點,遠高於 IMF 預測的全球 3.1% 成長率。
目錄
題為《壓力下的韌性:迫切抉擇》的 10 月《世界經濟展望》預測,台灣經常帳順差將達國內生產毛額(GDP)的 22.0%。IMF 指出,台灣與南韓合計占全球 AI 相關運算硬體淨貿易額的 62%,凸顯這波投資熱潮背後的供應鏈日益集中。
這項預測指的是實質 GDP,也就是扣除價格變動後的經濟產出;它是全年預測值,並非已確認的成長結果。即使大幅上修,IMF 的預測仍比台灣主計總處 8 月發布的 11.05% 低 0.35 個百分點。
各方報導對於台灣是否為唯一預期成長率超過 10% 的經濟體,說法不一。有些報導如此描述,另一些則列出蓋亞那的 22.3% 和南蘇丹的 10.5%。依這些數字,台灣在列出的經濟體中排名第二,僅次於蓋亞那,略高於南蘇丹。各方一致的結論是,台灣領先亞太地區,且經濟擴張速度異常快速。
展望中也包含一項警訊:預測台灣 2027 年經濟成長將放緩至 4.3%。AI 支出帶來的短期助益相當可觀,但這種成長速度能否持續,以及相關投資最終能否帶來預期回報,都還沒有定論。
4 月至 10 月展望如何變化
這次上修顯示,台灣經濟成長軌跡比 IMF 六個月前預期的更強。現在預測的 2026 年成長率略高於 4 月估值的兩倍,也比 2025 年實際成長的 8.8% 高出 1.9 個百分點。
各階段的預測呈現出市場預期如何隨著年度推進而轉變:
- 2026 年 4 月:IMF 預測台灣全年成長率為 5.2%、通膨率為 1.5%,經常帳順差為 GDP 的 18.1%。
- 2026 年 8 月:台灣主計總處預測全年成長率為 11.05%。
- 2026 年 10 月 12 日:10 月《世界經濟展望》相關報導指出,IMF 預測成長率為 10.7%、通膨率為 2.0%,經常帳順差為 GDP 的 22.0%。
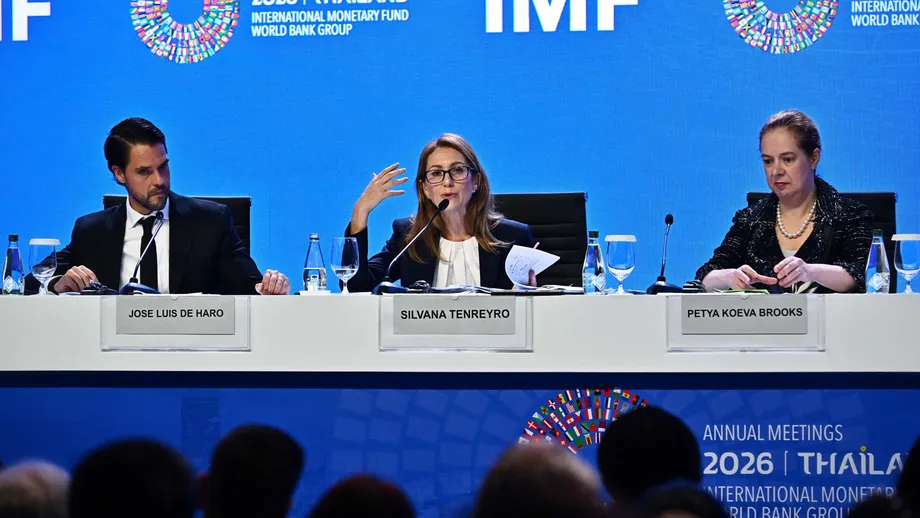
- 2026 年 10 月 13 日:IMF 官員在曼谷討論全球展望。經濟學家也在 IMF 與世界銀行年會期間評估台灣的經濟前景。
- 2027 年:IMF 預測台灣成長率為 4.3%、通膨率為 1.8%,經常帳順差為 GDP 的 23.1%。
相關報導將展望發布日期列為 10 月 12 日,而曼谷簡報與討論的報導日期則為 10 月 13 日。這些預測都來自同一份 10 月版展望。
預期明年成長將大幅放緩:4.3% 的成長率比 2026 年預測低 6.4 個百分點,但仍代表經濟持續擴張,而非陷入衰退。此處未提供台灣統計機關可供比較的 2027 年預測,因此 8 月與 10 月的估值只能直接比較 2026 年。
台灣與鄰近經濟體的比較
台灣的預測成長率高於越南的 8.4%、印度的 7.0%、印尼的 5.1% 和新加坡的 5.0%。IMF 預測中國成長 4.5%、香港 3.8%、南韓 3.3%、日本 0.7%。
即使在受惠於科技需求的經濟體之間,差距也相當大。台灣的預測成長率比南韓高出 7.4 個百分點,儘管兩者在半導體供應鏈中都扮演重要角色。依據台灣 10.7%、中國 4.5% 的預測數字,台灣成長率也超過中國的兩倍。
台灣快速成長不代表亞洲整體經濟同步加速。IMF 預測亞太地區 2026 年成長 4.8%,低於 2025 年的 5.0%,2027 年則為 4.4%。亞洲已開發經濟體 2026 年的預測成長率為 3.2%。
預期南韓 2027 年將成長 2.8%,中國成長率則預測降至 4.0%。各方對中國的最終預測數字看法一致,但對最新一次修正的方向說法不一:有報導稱預測上修,另有報導指出,兩個年度的預測都較 7 月下調 0.1 個百分點。各方共同列出的數字為 2026 年 4.5%、2027 年 4.0%。
AI 支出為何直接嘉惠台灣
AI 系統需要強大的晶片與運算基礎設施,用於訓練模型,也用於模型部署後的運作。訓練是利用資料建立模型;推論則是訓練完成的模型生成答案或執行任務的過程。這兩類活動的投資,都會推升對台灣科技產業所供應硬體的需求。
IMF 指出,這個產業集中在供應鏈兩端:上游是先進運算硬體,下游則是領先 AI 模型的開發與營運。台灣和南韓在硬體供應鏈中居於核心地位。
62% 這個數字特指兩者合計占全球 AI 運算硬體淨貿易額的比重。有些報導更籠統地稱之為兩者在 AI 硬體產業的占比,但不應將其解讀為所有 AI 活動、軟體營收或晶片產量的占比。淨貿易額是出口扣除進口後的金額。
根據對 IMF 圖表的相關報導,台灣、南韓、馬來西亞、墨西哥和荷蘭合計占相關硬體出口近 80%;美國和中國則占進口近 80%。這種貿易模式將主要 AI 市場的支出,連結到多個製造業經濟體的生產活動。
IMF 也以模型推估:若台灣與南韓的電腦、電子及光學產品出口增加 40%,新加坡、越南、馬來西亞和日本將可受惠。這是供應鏈情境推演,與台灣電子及光學設備出口額成長近 40% 的報導不同。
出口強勁,無法呈現國內經濟全貌
台灣經常帳順差預測已從 4 月的 GDP 18.1% 升至 22.0%,增加 3.9 個百分點。經常帳記錄與世界其他地區之間的商品與服務貿易、所得流動及移轉。順差表示在這些項目中,來自海外的收入超過對外支出。
IMF 預測,經常帳順差占 GDP 的比重將從 2025 年的 20.0% 升至 2027 年的 23.1%。即使年度 GDP 成長率預計放緩,順差比重上升仍顯示對外經濟實力持續強勁。
國內指標的變化則較為溫和。2026 年消費者物價通膨率預測為 2.0%,高於 4 月預估的 1.5%;2026 年和 2027 年失業率預測均為 3.4%。預期明年通膨率將降至 1.8%。
這些數字無法說明經濟成長的利益如何分配到不同家庭或產業。GDP 成長衡量的是總產出,不代表薪資、消費或就業都同等改善。失業率預測維持不變,也顯示產出預測大幅上修,不會自動帶動主要勞動市場指標同步變化。
出口成長的組成同樣重要。對 IMF 分析的相關報導指出,AI 硬體貿易金額上升,主要由價格推動,而非出貨量同幅大增。因此,出口收入增加不應被視為出貨設備數量以相同速度增加的證明。
經濟學家認為今年之後仍有成長空間
在曼谷出席年會的經濟學家普遍認為,強勁的半導體需求足以解釋台灣的預測成長表現。英國經濟學家保羅.坦珀頓(Paul Temperton)表示,台灣在供應 AI 基礎設施晶片方面扮演重要角色,加上經濟仰賴出口,因此這項成長預測不難理解。
坦珀頓認為,需求可能持續數年,也不認為這個產業已經陷入泡沫。他建議觀察未來幾年 AI 公司能創造多少營收,而非只看投資支出。
政府間二十國集團24(G24)主任伊亞博.馬沙(Iyabo Masha)也預期,半導體產業活動在未來兩至三年將持續擴張,但隨著產業趨於穩定,成長可能放緩。G24 負責協調開發中國家在國際貨幣與發展議題上的立場。
美國半導體產業協會的艾瑪.拉法洛夫(Emma Rafaelof)對 AI 市場擴張抱持樂觀態度。不同報導對她的職稱描述不一,有的稱她為經濟學家,有的則稱她是該協會全球政策主任。她表示,市場要持續擴張,美國、台灣及其他經濟體必須合作,而穩定溝通是促進合作的必要條件。
這些看法支持進一步成長的可能性,但並不保證台灣會再度達到 10.7% 的年度成長率。IMF 自身對 2027 年 4.3% 的預測顯示,經濟產出雖持續增加,成長速度仍將放緩。
全球景氣熱潮下,受惠程度日益不均
IMF 預測全球經濟 2026 年成長 3.1%、2027 年成長 3.4%。今年的估值略高於 7 月預測的 3.0%,但低於 2025 年的 3.5% 成長。AI 投資有助抵銷中東戰爭引發的能源衝擊。
不過,這項支撐並不平均。IMF 表示,目前有 32 個經濟體貢獻全球 95% 的經濟成長,4 月時則有 54 個;同時,IMF 已下修 47% 經濟體的預測。供應 AI 基礎設施的經濟體正受惠,但供應鏈以外的許多能源進口國則面臨成本上升、購買力減弱的困境。
預測美國 2026 年與 2027 年均成長 2.3%。歐元區今年成長率預測為 1.1%,印度兩年均預期成長 7.0%。相較之下,IMF 預測 2026 年沙烏地阿拉伯將萎縮 3.3%、伊拉克 16%、科威特 16.7%、卡達 15.6%。
IMF 經濟顧問兼研究部主任西爾瓦娜.坦雷羅(Silvana Tenreyro)警告,全球經濟承受反覆衝擊的能力正在減弱:
全球經濟展現了韌性,但韌性已逐漸逼近極限,因此我們必須從勉力應對,轉向重建。
IMF 副研究部主任佩特婭.科耶娃.布魯克斯(Petya Koeva Brooks)表示,動用能源儲備、改換供應商及減少石油需求等措施,讓全球經濟今年免於跌至 2.5% 的成長率。隨著衝突持續,這些措施的保護效果正逐漸減弱。
能源與 AI 投資回報是主要風險
IMF 的基準預測假設荷莫茲海峽將於 2027 年 3 月重新開放,航運狀況則大致在 2027 年 10 月前恢復到戰前水準。預測假設 2026 年平均油價為每桶 96 美元,2027 年為 87 美元。這些是預測假設,並非已確認的日期或價格。
全球石油儲備正以每日約 270 萬桶的速度消耗。在一項不利情境中,若戰事惡化,使油價到 2027 年第一季都維持在每桶 130 美元,IMF 估計全球經濟成長率在 2026 年將減少 0.2 個百分點,2027 年減少 0.5 個百分點。明年全球通膨率將升至 5.2%,高於基準預測的 4.1%。
AI 也帶來另一項風險。晶片、資料中心與電力容量的支出持續增加,但廣泛的生產力提升尚未獲得證明。若營收與效率改善不如預期,投資和資產價格可能同步下跌。
在一項結合 AI 效益不如預期與金融市場承壓的 IMF 情境中,美國股市下跌 20%,全球產出到 2028 年將比基準情境低 1.1%;亞洲產出可能低多達 1.7%。另一項較侷限的投資退潮情境則顯示,亞洲 GDP 到 2029 年可能比基準情境低約 0.5%。
這些情境採用不同假設,不應相加計算。它們描述的是相對於 IMF 基準預測可能出現的偏差,並非預測損失必然發生。反過來說,若 AI 採用與投資速度加快,到 2029 年全球 GDP 可能再增加 0.6%,其中大部分利益將由美國和中國取得。
讓晶片熱潮帶動更全面的成長
馬沙呼籲台灣運用經濟擴張帶來的新增政府收入和其他資源,發展科技以外的產業。倡議開發中國家債務減免的非營利組織「禧年美國網絡」(Jubilee USA Network)執行長艾瑞克.勒孔特(Eric LeCompte)也從就業與經濟風險角度提出類似看法。
勒孔特表示,產業多元化有助台灣避免過度樂觀地看待 AI:
我認為,如果台灣政府真的要分散風險,或降低對風險的憂慮,最重要的就是讓經濟成長來源更多元,也讓就業產業更多元。
台灣國家發展委員會表示,IMF 上修預測反映了台灣的經濟動能。委員會計畫持續推動「十大 AI 建設」和「十三項核心戰略產業」等措施,透過 AI 導入、資金挹注、人才培育、法規調整及拓展國際市場,將產業活動延伸至晶片製造以外的領域。
相關報導未說明這些措施的執行期限、預算或成效指標。這項區別很重要:政府計畫擴大受益範圍,不代表經濟擴張已惠及所有產業。
對台灣而言,政策上的核心挑戰是將出口需求的非凡成長,轉化為更多元的所得與就業來源。這項預測顯示台灣在全球 AI 供應鏈中的短期優勢;而預期成長放緩及各種風險情境,則說明若只依賴這項優勢,經濟仍將暴露於風險之中。
重點整理
- IMF 將台灣 2026 年實質 GDP 成長預測從 5.2% 上修至 10.7%,為亞太地區最高的預測成長率。
- 這項估值仍低於台灣 8 月官方預測的 11.05%。
- 台灣和南韓合計占全球 AI 運算硬體淨貿易額的 62%。
- 預測台灣 2026 年經常帳順差占 GDP 的 22.0%、通膨率為 2.0%、失業率為 3.4%。
- IMF 預期台灣 2027 年經濟成長將放緩至 4.3%。
- 蓋亞那成長 22.3%、南蘇丹成長 10.5% 的預測數字,與「台灣是唯一預測成長超過 10% 的經濟體」這種說法相矛盾。
- 能源供應受阻與 AI 投資回報不如預期,都可能威脅經濟展望;經濟學家因此主張發展更多元的產業。