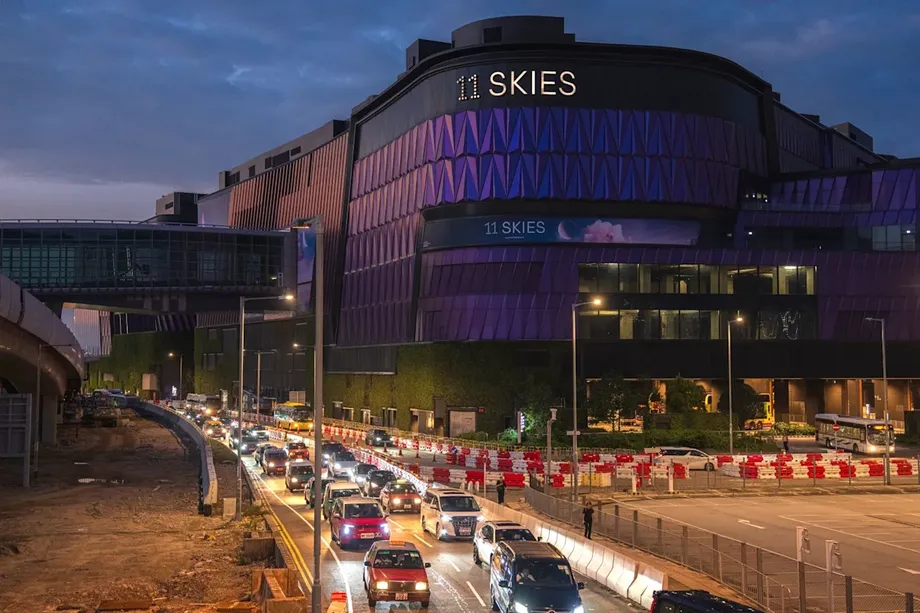
原定2066年到期的租約,將提前於2027年4月終止
香港機場管理局同意無償接管11 SKIES的三座辦公大樓及娛樂綜合設施,讓新世界發展得以退出這項每年須支付至少18億港元保證租金的計畫。這項協議於2026年9月30日公布,將原定於2066年9月到期的租約提前終止。
目錄
機管局在9月30日的公告中表示,新世界還將提供逾30億港元現金及現金等價物。租約將於2027年4月1日終止,開發商預定在當日移交這項位於香港國際機場旁的計畫。
這項安排有助新世界卸下龐大的未來承擔,但也帶來立即的財務成本。新世界因終止租約認列約183億港元虧損,連帶使截至2026年6月止財政年度股東應佔虧損達281.5億港元。其總債務約為1,433億港元。
另有一項股份選擇權,可能讓機管局取得投資新世界本身的途徑。報導指出,機管局有權在三年內以22.5億港元向鄭氏家族的投資公司周大福企業買入7.5億股。這項權利須符合維持家族為最大股東的條件。
因此,這筆交易牽涉兩項挑戰:為規模龐大的機場商業開發案尋找可行的營運模式,以及為香港最大型地產集團之一爭取更多時間改善財務狀況。交易免除了重大租金義務,但並未消除新世界的借款,也不代表一定會有新的股權投資。
從租金減免談判到全面退出
早前談判聚焦於幅度較小的安排。新世界希望免除至少部分保證租金,同時繼續與機管局分享商場及辦公大樓的部分年度收入。雙方也曾討論讓機管局取得計畫股權,作為租金減免的補償。
9月達成的協議則終止新世界在現有合約下的角色。其全資子公司Roxy Limited將交還租約,機管局則全面負責業務發展與管理。這是移交營運平台,而不是暫時調降租金。
原有租金結構要求新世界每年支付至少18億港元,或計畫總收入的20%至30%,以較高者為準。設有保證最低租金,代表收入不如預期時,付款不會自動下降。退出這項安排後,新世界得以免除一筆龐大的固定義務。
以下主要日期顯示,這項計畫與原始架構相比已出現重大變化:
- 2018年:新世界贏得開發招標,並與機管局展開合作。
- 2026年9月30日:機管局公布終止協議及接管計畫。
- 2027年4月1日:租約終止,預定移交資產。
- 2028/29年起:機管局預期設施將配合其他SKYTOPIA計畫分階段投入營運。
- 2029年底:據報為期三年的股份選擇權行使期限屆滿。
新世界必須交出並支付的項目
機管局的正式公告指出,三棟辦公大樓及娛樂中心將無償移交。公告也表示,新世界將支付逾30億港元現金及現金等價物。機管局稱,這些物業已具備出租條件。
不同報導對付款方案的描述並不一致。一篇報導稱,現金終止費為23億港元,另須提供價值最高約10.5億港元的工程及服務;另一篇則稱,免費工程及服務價值最高達11億港元。這些說法與機管局所稱逾30億港元為現金及現金等價物並不相同,不應視為可互換的數字,也不應直接相加。
報導對計畫成本的說法也有差異,分別稱為180億港元及200億港元。接管公告並未釐清這項差異。詳細計畫資料指出,總樓地板面積為380萬平方英尺,其中零售及餐飲空間為266萬平方英尺,娛樂空間為57萬平方英尺。因此,零售及餐飲約占所列總面積的70%。
新世界為擺脫長期財務承擔,正交出一項規模可觀的開發案。該案原定以旗下K11品牌營運。機管局取得已完工物業及付款方案,但也須負責尋找營運商、租戶與顧客。
帳面虧損龐大,現金影響則有所不同
新世界據報因終止租約錄得183.2億港元虧損,其他報導則約稱183億港元。列出的項目包括147億港元減值損失及23億港元提前終止成本。兩項合計為170億港元,低於所稱的終止租約虧損,因此並未完整對帳。
當公司預期無法收回資產原有帳面價值時,減值會降低帳上列示的資產價值。認列虧損時,不一定代表當下就要支付現金。終止付款以及提供工程或服務的義務則是不同事項,可能影響現金或資源。
另有報導將約183億港元描述為與退出相關的撥備。這種較廣泛的說法,與明確列出147億港元為減值損失的拆分方式有所不同。評估這筆鉅額虧損中,有多少是帳面調整、又有多少屬於實際結算成本時,這項區別十分重要。
新世界股東應佔年度虧損為281.5億港元,較前一年度的163億港元增加約73%。不過,新世界也表示,排除非現金虧損後,核心溢利為22億港元,為三年來首次錄得核心溢利。核心溢利與法定虧損衡量的是不同項目,而核心溢利為正並不會抵銷公司的債務義務。
行政總裁黃少媚表示,11 SKIES相關費用解決了一項重大問題,並預期2026/27財政年度上半年現金流將大幅改善。這是管理層的預期,並非債務已實際減少。
股份選擇權保留鄭氏家族的角色
據報的股權安排來自周大福企業,而非新世界直接發行新股。這家家族投資公司以1港元將一項為期三年的選擇權售予機管局。若行使選擇權,機管局須以22.5億港元買入7.5億股現有股份,相當於每股3港元。
1港元是選擇權的價格,不是股份價格。機管局可自行決定是否行使權利。由於股份是向周大福企業買入,行使選擇權的款項將支付給賣方,而非直接注入新世界的現金儲備。
報導估計這批股份約占30%,並稱行使價較近期市價低約43%。另一篇報導則以接近每股6港元的股價作比較,推算折讓約50%。這些百分比採用不同的市場參考價格;所述每股3港元行使價則一致。
股東條件也須審慎看待。一篇報導稱,行使選擇權後,周大福企業必須繼續是新世界最大股東;另一篇則指出,其持股不得低於30%。機場管理局的正式公告並未列明選擇權條款,因此不應將這些據報條件視為完全相同。
這些條件可能使新世界在行使選擇權前必須調整資本結構。包括梁振英在內的瑞銀分析師將退出安排解讀為未來三年內可能進行股權交易的訊號。明澤資本國際研究總監兼資深地產分析師鄭偉武則認為,供股可能有助維持家族所需持股比例,但也警告會造成股權稀釋。兩者都不代表公司已宣布集資。
債務壓力不只來自機場計畫
截至2026年6月底,新世界總債務約為1,433億港元,淨債務為1,263億港元,淨負債比率為68.3%。淨債務是借款扣除現金後的金額;負債比率則是以淨債務與股東權益相比。免除未來機場租金支出有助改善流動性,但不會直接償還借款。
據報的到期債務明細顯示,一年內到期須償還或續期的債務為232億港元,第二年及第三年各有逾400億港元到期。另一篇報導稱,近110億美元最早將於翌年到期,但未提供相同的年度明細。這項較廣泛的數字不應與明確列出的一年內到期金額混為一談。
新世界將德意志銀行貸款額度從6月承諾的39.5億港元提高至49億港元,增加9.5億港元。公司也宣布提出交換要約,涉及約9.91億美元、於2027年及2028年到期的債券。債券交換可能改變還款條件或日期,但實際影響取決於條款與投資人參與程度。
據報,公司資源包括約170億港元現金及160億港元可動用銀行融資額度。單看現金,低於一年內到期的232億港元債務。若加上可動用額度,帳面上的可用資金總額會較高,但借款能力不等於手上現金,動用額度本身也不會減少債務。
資產出售與新投資仍是關鍵
在協商債務之際,新世界也持續出售物業及處分資產。公司於9月宣布出售寧波及杭州辦公物業,總值逾17億元人民幣。公司也提議將上海K11購物藝術中心及上海K11 ATELIER新世界大廈納入房地產投資信託基金,於上海上市。
不同報導對上海交易的階段說法不一。一篇估計所得款項為32億元人民幣;較晚的報導則稱,價值32.4億元人民幣的資產分拆安排先於債券交換公告。估計集資金額與據報交易金額,不應自動視為兩筆獨立的現金收入。
公司列出的減債措施包括加快出售物業、處分資產、實現農地價值、提高租金收入、控制支出、暫停派息、延後永續證券分派,以及審慎管理資金運用。出售可產生收入的物業能帶來現金,但也會減少未來租金收入來源。
外部投資仍未有定案。據報,鄭氏家族曾與貝恩資本洽談投資事宜。早前與黑石就一項40億美元安排進行的談判,則在家族拒絕放棄控制權後告吹。目前並無證據顯示任一公司已完成投資。
開元資本董事總經理布羅克·西爾弗斯區分了家族修復公司財務與進一步投入個人資金這兩件事:
鄭氏家族一直努力修復新世界的財務狀況,但尚未動用任何額外私人資本承擔風險。」西爾弗斯表示,「這種情況可能很快就會改變。
機管局計畫打造娛樂中心,而非傳統商場
機管局打算將11 SKIES重新定位為SKYTOPIA的核心娛樂中心。SKYTOPIA是機管局規畫中的大型機場城發展項目。主席林天福表示,這項計畫不會是另一座傳統購物中心。他指出,計畫規模適合設置大型娛樂及體驗設施,這些設施通常無法容納於香港一般室內場館。
行政總裁張李佳蕙表示,機管局將成立專責子公司及專業團隊,在國際間尋找娛樂營運商與商業夥伴。機管局稱,這些大樓已具備出租條件,但景點、餐飲、零售及營運商的具體組合仍未敲定。
更廣泛的SKYTOPIA計畫包括亞洲國際博覽館一座可容納2萬人的表演場館、一座約有500個泊位的遊艇碼頭、水上休閒設施、藝術展覽及儲存設施、海濱長廊,以及一套自動化交通系統,連接港珠澳大橋香港口岸及東涌港鐵站。
機管局預期娛樂項目將自2028/29年起分階段開幕。政府的回覆也提到,二號客運大樓廊廳及其他大型SKYTOPIA計畫將自2028年起陸續啟用。兩項時程都未訂出11 SKIES各部分的單一開幕日期。
商業目標是將機場及大橋客流轉化為娛樂及其他服務消費。林天福也表示,計畫有望成為內地企業接觸國際客戶,以及國際企業開拓內地客戶的平台。這些是已提出的目標,並不代表需求已獲確認。
紓困爭取時間,但公司前景仍未明朗
政府回應指出,這項協議為計畫提供明確方向,並讓機管局重新檢視其定位、主題、產業組合及營運模式。政府預期4月移交後,將重新規畫項目,並配合更廣泛的機場發展計畫營運。
對新世界而言,這項支持具有更廣泛的經濟意義。據報,集團持有約250萬平方英尺的發展用地及1,240萬平方英尺的農地,其中大部分位於北部都會區。這些農地據估可供興建近7,000個住宅單位,但開發及回收現金都需要時間。
法國外貿銀行資深經濟學家伍禮賢將這項協議與新世界在香港經濟中的地位,以及政府北部發展計畫連結起來。他也警告,若財務壓力再度升高,可能帶來後果:
新世界若進一步承受財務壓力,可能增加重組或違約風險。
因此,這項協議應視為減輕一項重大義務,而非全面挽救資產負債表。機管局取得資產並收取款項,而不是單純向開發商轉移現金。股份選擇權可由機管局自行決定是否行使,買入家族持有的現有股份本身也不會為新世界注入資本。
下一個確定的里程碑是2027年4月1日。此後仍待解決的問題包括娛樂中心最終營運計畫、租戶與營運商安排、是否進行新的股權交易,以及機管局會否行使選擇權。新世界仍須管理債務到期安排,同時維持足夠的經常性收入,以償付借款。
重點整理
- 機管局於2026年9月30日宣布接管11 SKIES的協議。
- 三座辦公大樓及娛樂綜合設施將移交,無須支付資產購買款項。
- 租約將於2027年4月1日終止,免除每年不少於18億港元的保證租金。
- 機管局表示,新世界將提供逾30億港元現金及現金等價物;不同報導對結算方案的描述不一。
- 新世界因終止租約錄得約183億港元虧損,年度股東應佔虧損為281.5億港元。
- 據報,機管局持有為期三年的選擇權,可在符合股東條件下以22.5億港元買入家族持有的7.5億股。
- 截至2026年6月,新世界總債務仍約為1,433億港元。
- 機管局計畫將娛樂設施納入SKYTOPIA,自2028/29年起分階段營運。