投資人質疑 AI 獲利前景,東京股市跌勢加劇
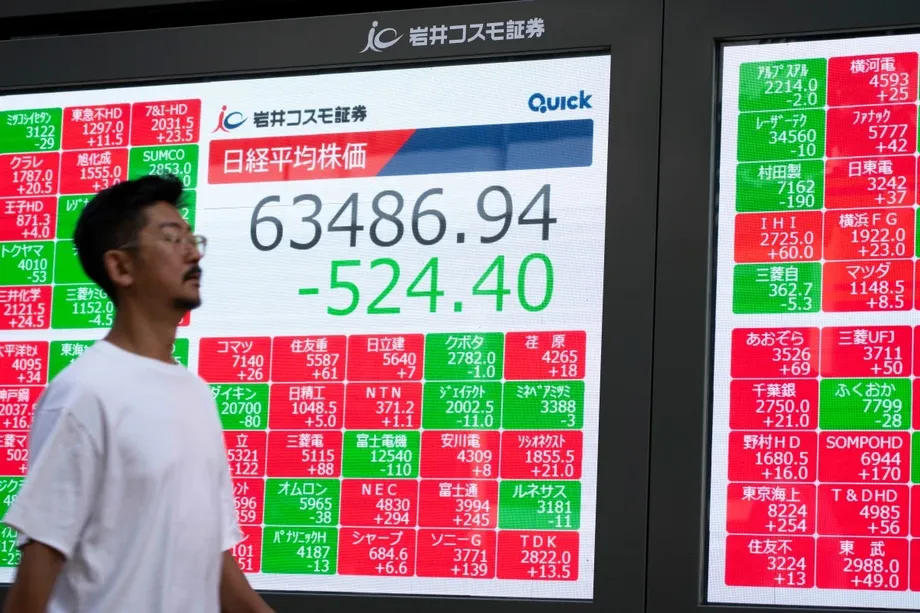
日本日經 225 指數於 2026 年 10 月 15 日(週四)下午 12 時 55 分下跌 3,555.14 點,跌幅 5.25%,報 64,189.15 點。市場憂心人工智慧投資成本與獲利能力,科技股遭到大舉拋售。此前,日經指數已連續五個交易日下跌,累計跌逾 2,900 點。
目錄
涵蓋範圍較廣的東證股價指數(Topix)下跌 115.50 點,跌幅 2.82%,報 3,981.28 點。兩項指數均反映日本股市走弱,但日經指數跌幅明顯較大,顯示大型科技與半導體企業承受沉重賣壓。
美國 AI 運算資料中心營運商 CoreWeave 的公司債大跌,成為引發這波回檔的因素之一。投資人愈來愈擔心企業將如何為大規模運算基礎設施投資籌資,以及營收能否快速成長,以抵銷不斷上升的成本。
美國科技股週三下跌後,賣壓蔓延至亞洲。南韓 Kospi 指數下跌 8%,台灣加權指數下跌 3.4%。美國通膨高於預期,則加深市場對借貸成本的疑慮,進一步帶來壓力。
連跌進入第六個交易日,跌勢加速
東京股市跌勢始於半導體製造設備股遭到拋售,午休後跌勢進一步加劇。日經指數上午收盤報 64,489.06 點,下跌 3,255.23 點。截至下午 12 時 55 分,指數較上午收盤再跌 299.91 點。
週四交易期間,日經指數跌破 65,000 點,連跌擴大至第六個交易日,並觸及約兩週來最低水準。光是午後跌幅,就超過前五個交易日累計下跌的 2,900 多點。
主要發展跨越兩個交易日:
- 10 月 14 日:美國 9 月通膨高於預期,美國公債殖利率一度上升,納斯達克綜合指數下跌約 1.9%。
- 10 月 15 日上午:日本半導體股遭到拋售,日經指數上午收盤下跌 3,255.23 點,報 64,489.06 點。
- 10 月 15 日下午 12 時 55 分:日經指數跌幅擴大至 3,555.14 點,跌幅 5.25%;東證股價指數下跌 2.82%。
以上數據反映當日盤中交易情況,週四最終收盤水準尚未公布。
CoreWeave 公司債為何牽動日本股市
CoreWeave 所處的 AI 產業領域,需要投入大量資金,才能開始創造收益。資料中心營運商必須取得運算晶片、建築設施、電力供應與冷卻設備,才能提供 AI 開發商所需的運算容量。
企業可以透過借款籌措這類支出,包括發行公司債。公司債是投資人借款給企業,企業承諾依照約定支付利息並償還本金。既有債券價格下跌時,該債券的殖利率,也就是新買家以當前價格購入可取得的報酬率,便會上升。
CoreWeave 債券價格下跌,使市場注意到 AI 基礎設施的融資成本。對面臨類似疑慮的企業而言,殖利率上升會讓未來借款成本增加。必須持續籌資以擴張的企業,因而面臨更嚴苛的評估:投資收益必須足以支付營運費用與融資成本。
日本晶片製造商與設備供應商也受這項評估牽動,因為客戶是否持續投資運算容量,會影響其業務。如果投資人預期資料中心營運商將面臨更緊縮的預算,也可能降低他們願意為相關專案供應商股票支付的價格。
CoreWeave 2032 年到期、票面利率 9.625% 的債券殖利率為 14.8%;2031 年到期、票面利率 9.75% 的債券殖利率約為 14.9%。債券價格下跌的確切幅度未公布。股市蔓延的疑慮,集中在融資與未來獲利能力。
通膨加重高成本投資週期的壓力
美國消費者物價 9 月年增 3.7%,高於 8 月的 3.4%。漲幅超出經濟學家預期,年通膨率加速 0.3 個百分點。
通膨若持續,利率可能在較長時間內維持高檔,因為央行會運用借貸成本抑制需求與物價上漲。對規劃大規模投資的企業而言,利率上升會提高新貸款與債券融資成本。
美國 10 年期公債殖利率週三一度升破 5.32%,之後回落至 5.10%。10 月稍早,殖利率曾升至 5.35%,創 2002 年以來最高水準。美國公債殖利率會影響遠超美國政府範圍的融資條件,因為投資人會以此作為評估其他投資的基準。
AI 企業面臨兩項相互關聯的疑慮:籌資成本,以及投資轉化為收益的速度。投資人擔心營收成長可能趕不上成本上升,借款費用增加又會加重這項壓力。
美國政府債務攀升,以及伊朗戰爭引發能源衝擊所帶來的通膨疑慮,也對債券市場造成壓力。美國公債殖利率即使從週三高點回落,亞洲科技股仍持續下跌。
日本晶片與科技股跌幅最重
記憶體晶片製造商鎧俠(Kioxia Holdings)盤中一度下跌 11.2%。投資 OpenAI 的軟銀集團(SoftBank Group)下跌 9.6%,半導體設備製造商東京威力科創(Tokyo Electron)則下跌 7.5%。
盤中其他數據顯示,愛德萬測試(Advantest)下跌 7.4%、Lasertec 下跌 8.8%,電子零件製造商太陽誘電(Taiyo Yuden)下跌 4.5%。賣壓波及科技供應鏈多個環節,包括記憶體、晶片測試、製造設備,以及 AI 企業投資。
賣壓蔓延的範圍值得關注,因為這些企業的業務各不相同。資料中心營運商採購運算容量,晶片製造商生產零組件,設備供應商則銷售製造晶片所需的機械。市場對 AI 投資持續的預期,將這些企業的業務前景連結在一起。
銀行股也走弱,但跌幅較小。三菱日聯金融集團(Mitsubishi UFJ)與三井住友金融集團(Sumitomo Mitsui)均下跌 1.1%,瑞穗金融集團(Mizuho Financial)下跌 1.8%。東證股價指數下跌,顯示跌勢並不限於跌幅最大的科技股。
日本也公布較為正面的經濟訊號:8 月核心機械訂單增幅高於預期。這項數據被視為企業投資的指標。週四盤中市場下跌,顯示全球科技支出與融資疑慮的影響,壓過了這項國內經濟數據。
南韓股市跌勢更重
南韓 Kospi 指數下跌 8%,報 5,527.12 點,跌幅高於日本日經指數。三星電子(Samsung Electronics)下跌 9.7%,記憶體晶片製造商 SK 海力士(SK Hynix)下跌 11.1%,兩家全球電子產業主要供應商成為這波賣壓的焦點。
前一個月,Kospi 指數已下跌逾 16%。以週四報價計算,該指數也比 6 月突破的 9,000 點低約 39%;當時 AI 熱潮帶動市場攀上歷史新高。這項比較顯示,股價已從先前漲勢大幅回落。
台灣加權指數下跌 3.4%。台灣積體電路製造公司(台積電,TSMC)在公布財報前下跌 1.8%。台積電為其他企業代工製造晶片,因此其業績與投資人對先進運算零組件需求的疑慮密切相關。
香港恆生指數下跌 1.3%,報 24,009.28 點;上海綜合指數下跌 2%,報 3,692.65 點。澳洲 S&P/ASX 200 指數跌幅小得多,下跌 0.2%,報 8,710.20 點。市場表現差異顯示,晶片與 AI 企業占重要地位的市場承受最大壓力,其他市場跌幅則相對有限。
華爾街科技股跌勢主導亞洲市場方向
週三美股交易為亞洲市場回檔提供了直接背景。納斯達克綜合指數下跌約 1.9%,標準普爾 500 指數下跌 1.1%,道瓊工業平均指數則小跌 0.1%。
美國大型半導體股跌幅高於大盤。輝達(Nvidia)下跌 3.2%,博通(Broadcom)下跌 3.1%,超微半導體(Advanced Micro Devices)下跌 5.7%。之後,日本與南韓相關產品及設備供應商也遭到拋售。
亞洲交易時段,美股期貨也下跌。東京、首爾與台北的投資人同時面臨企業融資疑慮,以及國際市場走弱的壓力。
美國各主要指數的表現差異,有助於解釋這波跌勢。週三科技股承受的壓力高於大盤,亞洲晶片股週四延續了這股弱勢。日經指數下跌 5.25%、南韓 Kospi 指數下跌 8%,跌幅均超過納斯達克指數。
能源價格讓通膨疑慮持續受到關注
油價週四交易期間下跌,但仍高於 2 月下旬伊朗戰爭爆發前的水準。布蘭特原油下跌 1.5%,報每桶 104.47 美元;美國基準原油下跌 1%,報每桶 94.17 美元。
戰爭爆發前,布蘭特原油約為每桶 72 美元。儘管當日下跌,報每桶 104.47 美元的價格仍高出先前約 45%。能源價格走高會推升運輸、製造與家庭支出,也有助於解釋投資人為何仍憂心通膨。
AI 基礎設施也需要電力,以運作並冷卻大量運算設備。因此,能源成本與晶片、建設及利息支出一樣,都是 AI 產業面臨的成本挑戰之一。
週四的拋售使這些成本與未來營收一併納入市場評估。AI 基礎設施供應商面臨更嚴峻的財務環境:能源價格高昂、公債殖利率高企,市場也愈來愈擔心大規模投資需要多久才能轉化為獲利。
重點摘要
- 日經指數 10 月 15 日下午 12 時 55 分下跌 5.25%,報 64,189.15 點,連跌進入第六個交易日。
- 東證股價指數下跌 2.82%,顯示賣壓不限於跌幅最重的科技股。
- CoreWeave 債券價格下跌,加深市場對 AI 基礎設施融資及成本攀升下獲利能力的疑慮;其 2032 年與 2031 年到期債券殖利率分別為 14.8% 與約 14.9%。
- 美國年通膨率從 8 月的 3.4% 升至 9 月的 3.7%,利率疑慮因此加重。
- 鎧俠、軟銀集團與東京威力科創大幅下跌,南韓 Kospi 指數下跌 8%。
- 儘管布蘭特原油盤中下跌,價格仍比伊朗戰爭前高出約 45%。