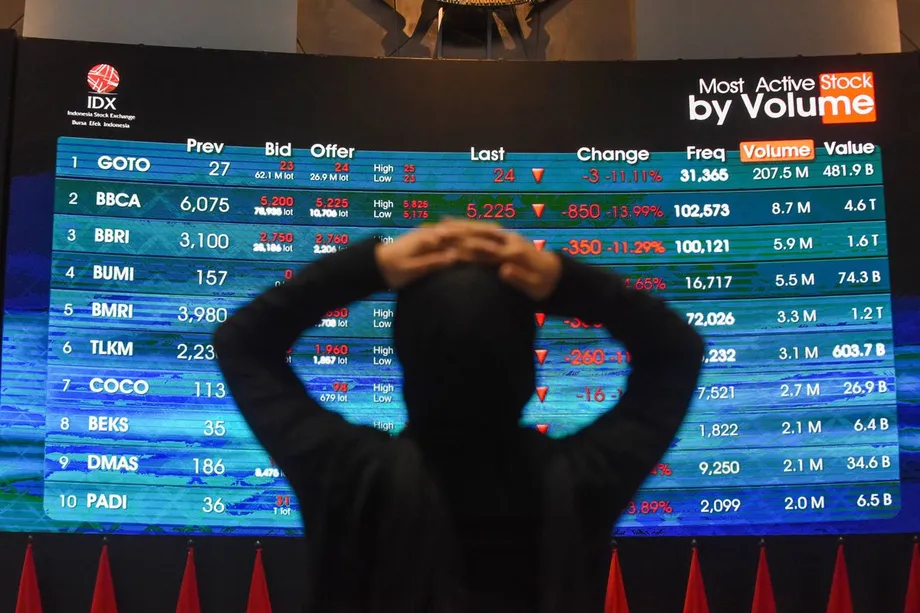
股市崩跌,執法成效受到檢視
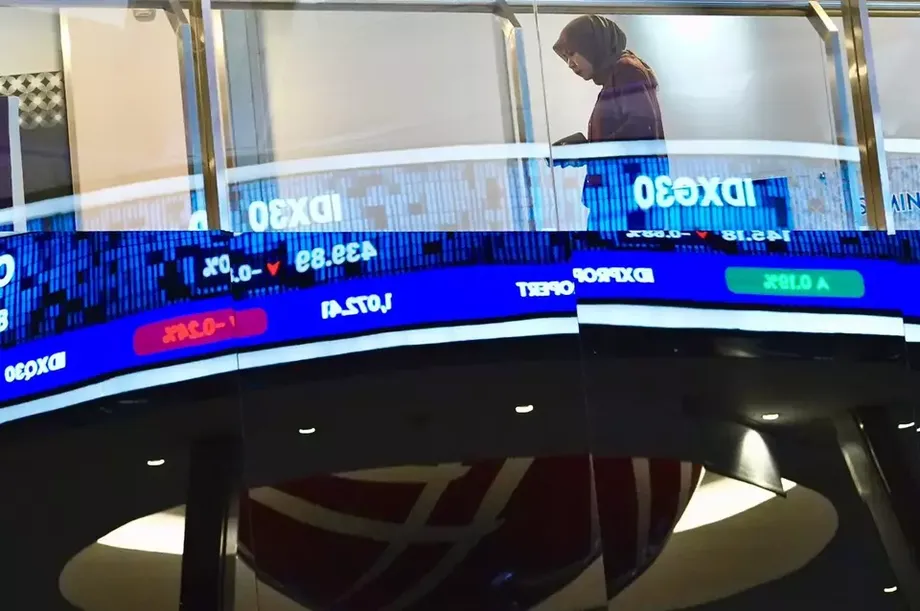
全球指數編製機構 MSCI 提議將印尼從新興市場調整至獨立市場類別,印尼股市於 2026 年 10 月 16 日市值蒸發約 600 億美元。雅加達基準指數下跌 11.57%,創 1998 年 1 月以來最大單日跌幅。同日,金融服務管理局(OJK)宣布,對三家上市公司開罰,罰款總額為 2.1 兆印尼盾。
目錄
市場崩跌與重大執法行動同時發生,讓印尼面臨一個核心問題:持股揭露與交易規則的改革,是否能讓投資人信任市場價格?
OJK 已在其高度集中持股公司名單中的 61 檔股票裡,發現 31 檔有涉嫌資本市場刑事違規的跡象,略超過名單的一半。當局對 Dian Swastatika Sentosa、Barito Renewables Energy 與 Petrindo Jaya Kreasi 的調查,牽涉目前整體市場面臨的兩項疑慮:涉嫌協同交易,以及股份分配給與控股股東有關聯的人士。
資本市場分析師 Satrio Utomo 認為,印尼不能只看大盤指數是否上漲。他主張監管機關應檢視股份由誰掌控、交易者彼此有何關聯,以及投資訊息如何影響買賣決策。
MSCI 提議的重新分類,將使印尼股票被排除在國際投資人廣泛追蹤的指數產品之外。當局目前有一段延續至 2027 年 4 月的諮詢期,並承受壓力,須在可能於當年年中進行調整前,展現可衡量的改善成果。
10 月 16 日發生了什麼事?
印尼綜合指數(通常稱為 IHSG)從前一交易日約 5,863 點,跌至約 5,185 點。跌幅超過 8% 後,市場暫停交易 30 分鐘。該指數當週累計下跌 14.91%。
印尼盾也走貶。印尼央行的 JISDOR 參考匯率於 10 月 16 日為 1 美元兌 18,052 印尼盾,盤中市場匯價則一度來到 18,070 印尼盾。JISDOR 是參考匯率,盤中價格則反映交易時段內的實際匯價。
自 1 月影響 MSCI 指數的凍結措施以來,印尼股市市值已蒸發超過 3,500 億美元。市值是上市股票的合計市場價值,依股價及已發行股數計算。
主要發展橫跨數月:
- 2026 年 1 月:影響 MSCI 指數的凍結措施,加劇外界對持股透明度與交易行為的檢視。
- 2026 年 10 月 16 日:MSCI 提議將印尼列為獨立市場,IHSG 下跌 11.57%,OJK 宣布開罰 2.1 兆印尼盾。
- 2026 年 10 月 18 日:OJK 與市場機構在印尼證券交易所會晤分析師、經濟學家及財經網紅。
- 2027 年 4 月:MSCI 諮詢期預計於本月結束。印尼大學經濟學家 Kiki Verico 指出,落實建議的期限為 4 月 30 日。
- 2027 年年中:若 MSCI 未發現市場治理與運作有明確改善,印尼可能遭重新分類。
MSCI 分類為何重要
MSCI 編製的指數是投資基金選股清單或績效基準。被動型基金會依指數成分配置投資,因此某國股票若遭移出指數,基金可能必須賣出這些股票。主動型基金經理人自行選擇投資標的,但許多人也會以 MSCI 指數衡量績效。
列為獨立市場,代表印尼將被排除在 MSCI 新興市場與前沿市場指數產品之外。MSCI 表示,其對持股不透明與交易行為的疑慮相當嚴重,將印尼改列前沿市場仍不足以解決問題。
全球指數編製機構 MSCI 在 10 月 16 日的聲明中說明評估結果:
市場運作失常的重大疑慮仍未消除。
瑞銀估計,重新分類可能引發被動型投資人約 40 億美元的賣出,主動型投資人則可能再賣出 150 億美元。合計潛在流出 190 億美元,約為外資 2026 年迄今已淨賣出印尼股票 47 億美元的四倍。
印尼證券交易所執行長 Jeffrey Hendrik 表示,他將向 MSCI 詢問公告的依據。資深經濟事務統籌部長 Airlangga Hartarto 也質疑,為何當週在曼谷舉行的會議中,未討論將印尼列為獨立市場的提議。最終分類決定仍未出爐。
指數上漲,為何可能掩蓋復甦不均
Satrio 的疑慮始於 IHSG 的構成方式。市值龐大的公司對基準指數有相當大的影響力,因此即使許多其他股票表現疲弱,少數大型股上漲也可能推升指數。
他以伊朗、美國與以色列達成停火協議後 IHSG 的漲勢為例,認為對照 LQ45 與 IDX30 指數能更全面呈現市場狀況。這兩項指數追蹤規模較小的一組大型股。Satrio 表示,股價相對獲利偏高的大型企業,可能成為大盤指數的重要推動力。
本益比是以股價除以每股盈餘,用來比較公司股價與每股獲利。比率越高,代表投資人為相同的當期獲利支付更高價格。Satrio 主張,應關注推動指數上漲的公司,以及形成其股價的交易活動。
印尼 Pinnacle Investment 的獨立董事 John Rachmat 提出另一項衡量方式。據他評估,在 2025 年 4 月至 2026 年 1 月帶動漲勢的 22 檔股票中,只有約 5、6 檔基本面穩健;在 2026 年 6 月至 9 月的漲勢中,則是 21 檔裡有 8 檔。
John 估計,9 月底收在 6,071 點的 IHSG,若沒有他認為具投機性的 20 檔股票貢獻,指數應在 4,700 點左右。這項計算反映的是他對漲勢組成的評估。他對公司與交易的分類屬個人判斷,並非法律認定。
實際可供交易的股票由誰持有?
印尼已將持股揭露門檻擴大至約 1%,盤點持股高度集中的公司,並著手收緊自由流通股要求。較早的改革措施也包括交易所與 OJK 高層離任,以及對股票網紅採取行動。
自由流通股是公司可供公眾交易的股份,不包括控股股東或其他受限制持有人持有的股份。印尼計畫將最低要求提高至 15%。實務上的關鍵,是確認哪些股份確實可供獨立投資人交易。
Satrio 認為,即使股東名冊上列有許多股東,仍可能掩蓋協同行動的實際控制。他指出,以不同姓名持股的人可能透過社群媒體群組、研討會或其他網絡共同行動。關係人之間也可能出現大量交易,營造交易熱絡的表象,實際持股卻仍留在同一圈子內。
最終受益所有權透明度要處理的是相關問題。其目的是辨識公司、帳戶及其他法律架構背後,最終持有或控制投資的人。Mirae Asset Sekuritas 資深市場分析師 Nafan Aji Gusta 表示,國際投資人需要證據,確認這些改革確實奏效:
全球投資人需要看到證據,證明持股結構正變得更加透明、自由流通股確實反映可供交易的股份,以及經查證的市場操縱行為都受到一致處理。
John 也表示,除了持股集中本身,涉嫌協同交易才是核心問題。他估計,印尼在區域指數中的權重,從高峰時接近 3%,降至 2026 年 9 月底約 0.35% 至 0.5%。
2.1 兆印尼盾罰款涉及哪些事項
OJK 宣布,對 Dian Swastatika Sentosa(股票代號 DSSA)罰款 1.5 兆印尼盾;對 Barito Renewables Energy(BREN)罰款 5,000 億印尼盾;對 Petrindo Jaya Kreasi(CUAN)罰款 1,000 億印尼盾。三筆罰款合計 2.1 兆印尼盾。
DSSA 案調查範圍涵蓋 2023 至 2026 年的股票交易。OJK 將涉嫌操縱行為描述為有計畫且具組織性,涉及透過多家交易所會員進行操作的個人與機構客戶。監管機關表示,相關活動大幅推高股價。
調查人員調閱交易文件、追查資金流向,並向 12 名證券公司董事、15 名個人及 11 家外國法人蒐集資料。OJK 指出,相關行為涉嫌違反 P2SK 金融部門改革架構下的第 91 條與第 92 條,並表示已追查與 DSSA 交易相關的不法獲利。
BREN 與 CUAN 案涉及首次公開發行(IPO),也就是首次向公眾投資人發售股票。OJK 表示,股份配售事先規劃,偏向與控股股東有關聯的團體,且相關身分遭到隱匿或模糊處理。當局調查涉嫌違反《資本市場法》第 107 條的行為。
BREN 於 2023 年 10 月 9 日上市時,發售 3% 股份;CUAN 則於同年 3 月 8 日上市時,發售 15.03% 股份。OJK 的調查重點在於配售對象:當局表示,股份集中分配給關聯團體,限制了可供市場交易的股份。
IPO 調查依據包括四家承銷商會員的紀錄、三家保管銀行的資料,以及涉及關係人的資金流向。承銷商負責安排股票發售,保管銀行則替投資人保管證券。OJK 傳喚五名證券公司董事、三家保管銀行,以及七名參與固定配售的相關人士。
執法範圍有多廣?
OJK 初步檢視 61 檔股權高度集中的股票後,發現其中 31 檔可能涉及刑事違規。調查焦點因此擴及三家受重罰公司以外的標的,並將交易紀錄與投資人之間的關聯列為後續調查核心。
OJK 資本市場監督執行長 Hasan Fawzi 表示,10 月 16 日宣布的處分,源自早已展開的調查。他在 10 月 18 日的座談會上表示,執法是持續改革的一環,不只是對市場最新一波下跌的反應。
OJK 另公布 1 月至 10 月的執法統計,涵蓋 835 個對象,裁罰金額超過 3,900 億印尼盾。該統計與新公布的 2.1 兆印尼盾罰款之間的涵蓋範圍關係,並未說明。
印尼警察總長 Suyudi Ario Seto 表示,刑事調查局(Bareskrim)將提供協助,並對涉嫌資本市場犯罪的證據採取行動。因此,行政罰款之外,相關案件也可能進一步進入刑事執法程序。
帕拉馬迪納大學校長、印尼經濟改革研究所(INDEF)資深經濟學家 Didik J. Rachbini 認為,信心取決於機構每天如何運作。他呼籲整合持股資料、辨識極端集中的持股狀況,並調查涉嫌協同交易,同時建立可查證的揭露標準。
網紅訊息何時算是投資建議?
Satrio 提出的第二項改革,關乎股票推薦的定義。他希望規則能明確說明,推薦是否僅限於明確指示買進或賣出,還是也涵蓋使用縮寫、符號與圖片謎題傳遞的暗示訊息。
宣傳訊息可能點出某檔股票,卻不直接寫出名稱。Satrio 認為,監管機關應檢視訊息傳達的內容及其對投資決策的影響,包括散布訊息者及其關係人的交易部位。
他也關注利益衝突的可能性,例如有人持有賣出部位,卻透過本人或關係企業散布正面訊息。他並希望擴大並釐清關係人定義,讓監管機關能辨識透過協同行為表現的關聯,而不只限於正式持股關係。
OJK 在 10 月 18 日的會議中,邀請財經網紅與分析師、經濟學家共同參與。主席 Friderica Widyasari Dewi 表示,監管機關希望廣納意見,包括目前可能尚未掌握的資訊。印尼證券交易所發展部主任 Iding Pardi 則指出,持股揭露、投資人分類及持股集中度都是優先事項。
這場會議將訊息傳播與市場監理納入同一場討論。Satrio 提出的建議要求監管機關,將公開訊息與其背後的人員、持倉及交易連結起來。
4 月前投資人需要看到什麼
Nafan 表示,改革必須產生國際投資人能夠查證的成果。他提出的優先事項包括提升持股結構透明度、確保自由流通股名副其實,以及一致處理經查證的操縱行為。Kiwoom Sekuritas Indonesia 也指出,持股不透明、涉嫌協同交易,以及執法成效不明顯,仍是投資人持續關注的問題。
印尼大學經濟學家 Kiki Verico 表示,當局須在 2027 年 4 月 30 日前落實 MSCI 的建議。他呼籲提高持股透明度、改善市場進入條件,並確保執法中立。他也對 Bayan Resources 股份收購案提出疑慮;該案涉及一名被形容為與當局關係密切的商人。Kiki 認為,政府必須扮演中立裁判的角色。
OJK、印尼證券交易所、印尼中央證券集中保管機構(KSEI)及政府都負有責任。各方任務彼此交疊:持股紀錄必須辨識關聯持股,交易監控必須追蹤可疑模式,執法則須產生投資人能夠檢視的成果。
Didik 警告,若不信任持續存在,企業融資成本可能上升,機構投資人也可能減持。對企業而言,這將提高透過股市籌資的成本;對一般投資人來說,眼前的問題是,報價究竟是否來自彼此獨立的市場參與者間真實的買賣。
因此,印尼接下來面臨的考驗十分具體。諮詢期結束前,投資人將關注持股紀錄是否更加明確、可供交易的股份是否有可信證據,以及涉及協同行為的案件是否有所進展。MSCI 已將重新分類提議與市場治理及運作能否明顯改善連結起來。
重點摘要
- IHSG 於 2026 年 10 月 16 日下跌 11.57%,市值蒸發約 600 億美元。
- MSCI 提議將印尼從新興市場改列為獨立市場,諮詢期將持續至 2027 年 4 月。
- OJK 宣布對 DSSA、BREN 與 CUAN 開罰,罰款總額為 2.1 兆印尼盾。
- OJK 在 61 檔持股高度集中的股票中,發現 31 檔有涉嫌刑事違規的跡象。
- 印尼計畫將自由流通股最低要求訂為 15%,投資人則要求更明確的獨立持股證據。
- Satrio Utomo 主張明確界定關係人與股票推薦,以處理協同交易及以暗語傳遞的宣傳訊息。
- 瑞銀估計,若重新分類成真,資金可能流出 190 億美元。