636億美元逆轉重塑印度股市
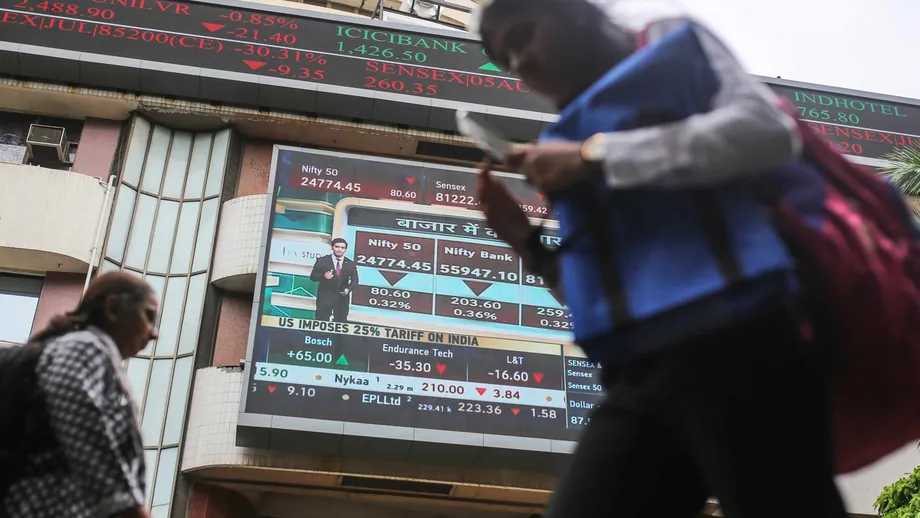
自2024年10月以來,外國投資人已賣出近636億美元的印度股票,抹去前九年累積約635億美元的買超。根據歸因於國家證券存管有限公司(NSDL)的數據,自2015年10月起計算的外資累計股票資金流,如今約為負1.1億美元。
目錄
這波逆轉在2026年加速。海外投資人已撤出約328億美元,2025年則流出189億美元。數字背後,是印度面臨的多重不利因素:進口石油價格高昂、美國公債報酬率具吸引力、盧比走貶,以及全球對人工智慧投資的熱潮集中在其他市場。
印度機構投資人則大舉反向買進。Motilal Oswal Financial Services估計,從2024年10月至2026年6月,這些機構的投資金額創下1,620億美元紀錄。後續市場統計顯示,在更長一段外資賣超期間,印度國內買盤超過1,800億美元,約為外資賣超的三倍。
這些買盤緩和了跌勢,卻未能帶動持續復甦。與外資賣超數據一同公布的比較資料顯示,Nifty 50指數較2024年9月高點下跌約14%。印度國內儲蓄正承接外國投資人想賣出的股票,但企業獲利、匯率變化及其他投資選項,仍持續左右買方願意付出的價格。
這項變化不只影響每日市場波動,也正讓股權逐漸轉向印度機構投資人,使外資持股比重高的大型企業承受更大壓力,並讓海外投資人對新資金的投向更加挑剔。
撤資如何發展
持續撤資始於2024年10月。到2026年6月,外國投資人自市場高點以來已賣出近600億美元股票,其中壓力最大的一波出現在中東衝突期間。
主要階段顯示,為何買盤短暫改善仍未能扭轉整體撤資趨勢:
- 2015年10月至2024年9月:外國投資人在這段長期資金流統計期間累積買進約635億美元。
- 2024年10月:外資單月撤出9,400億盧比,創下紀錄,直到2026年3月才被打破。
- 2025年:外資股票資金流出總額約189億美元。
- 2026年3月:撤資約127億美元,4月接著流出65億美元。
- 2026年6月:投資人賣出52億美元,連續第四個月淨撤資,儘管當月稍晚買盤一度回升。
- 2026年9月與10月:賣超持續,9月撤出3,586.1億盧比,截至10月12日的10月期間又撤出4,741.7億盧比。
Motilal Oswal在6月的評估指出,前六個月撤資總額為292億美元。這段期間只有2月出現淨流入,金額為25億美元。單是3月至6月,海外投資人就撤出近274億美元。
美伊停火一度提振市場情緒。Motilal Oswal表示,衝突高峰期間,外資平均每日淨賣超約4億美元;衝突緩和後,則轉為平均每日淨買超約1億美元。9月和10月撤資再起,顯示這波改善相當脆弱。
油價對印度造成特別大的壓力
印度是全球第三大石油進口國,中東能源供應一旦中斷,印度承受的成本尤其高昂。油價上漲會推高進口帳單、增加企業成本,也使印度必須增加美元需求,以支付海外供應商。
Matthews Asia投資組合經理Peeyush Mittal將3月撤資激增直接歸因於這場衝突:
2026年3月外國機構投資人(FII)大幅流出,與中東衝突有關。
滙豐3月初值採購經理人指數顯示,印度民間部門活動成長速度降至2022年10月以來最慢,成本通膨則逼近四年來最高水準。該指數透過調查企業的訂單、生產與成本等狀況,提供經濟動能的早期訊號。
S&P Global Market Intelligence亞太區經濟主管Hanna Luchnikava-Schorsch指出,印度淨石油進口額相當於國內生產毛額的3.5%。她警告,若高油價持續,盧比可能承壓;來自中東的匯款減少,也可能加重印度對外財務壓力。
Renaissance Investment Managers執行長暨投資長Pankaj Murarka提出一項有條件的情境預測:若戰後油價穩定在每桶85至95美元,可能再引發400億至500億美元資金流出,並使經濟成長率從7.2%降至6.5%。這些數字是他在該油價情境下的預測。
財政部長Nirmala Sitharaman表示,政府為因應燃料價格壓力,將汽油和柴油的特別消費稅各調降每公升10盧比。石油暨天然氣部長Hardeep Singh Puri表示,政府將承受可觀的財政收入損失,以支援面臨虧損的石油公司。
盧比走弱降低外資報酬
海外投資人以美元和盧比衡量投資成果。股票在印度當地可能維持原有價值,但換回外幣時,價值可能縮水。
IIM Ranchi經濟學講師Sankalpa Bhattacharjee以匯率從1美元兌89.92盧比走貶至96.77盧比為例說明其影響。在這兩個匯率下,若持股的盧比價值不變,美元價值將下跌約7.1%。投資人必須等股價上漲,才能抵銷匯損。
美國公債的競爭力也有所提高。PL Capital的Amnish Aggarwal引述的美國公債殖利率約為5.3%;Bhattacharjee的分析指出,10月7日到期年限為10年的美國公債殖利率為5.28%。
公債殖利率走高,讓投資人有了股票風險以外的選擇,也可能推升企業借貸成本,並降低投資人願意為多年後才實現的獲利預期支付的價格。
Aggarwal表示,Nifty 100過去五年的美元年化報酬率僅1.2%。他也指出,季風降雨不足與強烈聖嬰現象的風險,可能帶來更多波動,此外還有油價與利率的影響。天候之所以重要,是因為降雨不足可能削弱農業所得並推高食品成本。
全球資金追逐人工智慧題材
印度正與其他市場競爭資金;那些市場聚集了更多直接受惠於人工智慧與半導體支出的企業。Centrum Broking機構股票業務執行長Jignesh Desai表示,全球投資人正將資金投向美國、台灣和南韓的相關企業。
高盛10月8日發布的報告指出,台灣在MSCI亞太(日本除外)指數中的權重為29%,南韓為22%。印度的權重則從數年前的19%降至10%。指數權重相當重要,因為這會影響追蹤或以這些基準指數為比較對象的基金投資組合。
野村的資產配置數據顯示,2月有68%的亞洲及亞太區(日本除外)基金,配置印度的比重低於其基準指數,高於1月的63%。這種配置稱為低配,意即基金經理分配給印度的比重低於比較指數。
Sitharaman承認,資金流向人工智慧投資和美國市場令人憂心。她也表示,印度較少受到相關投資可能逆轉的衝擊,因為印度原本獲得的這類投資就較少;她並提及政府正推動建立半導體製造業。
金融股承受最大壓力
Motilal Oswal較廣泛的2026年產業數據顯示,外資賣出122億美元金融服務類股,其次是汽車業的41億美元,以及石油與天然氣業的39億美元。因此,金融業約占全年328億美元撤資總額的37%。
該券商截至6月的評估顯示,金融服務業資金流出118億美元,科技業流出37億美元。同期資本財、金屬與服務業分別吸引23億美元、14億美元和6億美元資金。
單月交易仍可能偏離這些較長期趨勢。金融服務業在年初遭大舉賣出後,6月仍吸引4億美元資金;金屬業則在上半年整體吸引資金的情況下,當月流出10億美元。
外資持股集中在銀行與科技等產業,因此大型企業承受的壓力尤其明顯。Choice AMC副執行長Manish Jain表示,中小型企業表現較佳,部分原因是外資持股比重較低,加上國內基金流入強勁。
Jain表示,截至9月的12個月內,Midcap 150和Smallcap 250的總報酬率分別為4.6%和7.2%,Nifty 50則下跌7.1%。他也指出,9月投資中小型企業的基金流入1,687.3億盧比,約占當月股票基金流入的44%。
國內儲蓄緩衝賣壓
根據印度共同基金協會數據,自2021年3月以來,印度股票共同基金每月都有淨流入。透過定期定額投資計畫(SIP)投入的資金,已成為持續性的需求來源,即使股價下跌也不例外。
Jain指出,9月股票基金流入3,830.7億盧比,SIP投入金額則創下3,249億盧比的新高。然而,Nifty當月仍下跌約6%。他如此描述國內資金所扮演的角色:
但要注意:國內資金能撐住底部,卻無法決定上限。
持股數據顯示,股權分布正在轉變。Motilal Oswal表示,截至2026年3月,外國機構投資人在Nifty 500的持股比重降至17.1%的歷史低點,印度國內機構投資人的持股比重則升至20.9%的歷史高點。國內持股比外資持股高出3.8個百分點。
Sitharaman指出,充裕流動性還帶來另一項影響:現有股東更容易找到買方賣出持股。跨國企業、私募股權基金和外國投資人得以透過公開市場減持,有時還能以溢價成交。
ITC一筆大型交易顯示,即使外資撤出,資金仍可能在不同持有人之間轉移。GQG Partners出售約3%持股,套現約940億盧比。Fidelity Advisor Overseas Fund以344.8億盧比買進略高於1%的持股,ICICI Prudential Mutual Fund和SBI Mutual Fund也在相關交易中買進股票。
新股發行仍吸引海外買家
外國投資人一邊賣出已在交易所上市的股票,一邊持續投入資金認購新股。Motilal Oswal估計,約兩年來外資在次級市場賣出近630億美元股票,在新股發行市場則投入210億美元。
初級市場是公司或現有股東透過新股發行出售股票的市場;次級市場則是投資人交易已上市股票的市場。外資對前者的需求遠強於後者。
截至10月12日的NSDL數據顯示,2026年次級市場撤資達3.64兆盧比,即386.9億美元;初級市場則有5,648.5億盧比、即59.7億美元的資金流入。以美元計,新股認購資金抵銷了約15%的次級市場撤資。
因此,長期資金流累計餘額已回到接近零的水準,但海外投資人仍持有大量印度股票。9月底,外資持股估值為6,894.1億美元,占印度股市14.5%。資金流指特定期間資金流入或流出的金額;持股則是特定日期仍持有的投資價值。
股價較便宜,獲利成關注焦點
滙豐表示,Nifty 50的本益比約為未來12個月預估獲利的16倍,過去十年僅有兩次來到這個水準。這代表投資人為每1盧比的預估年度獲利,支付約16盧比。
金融股的股價淨值比為預估淨值的1.7倍,低於五年平均的2.4倍,折價約29%。淨值是資產扣除負債後的金額。科技股本益比約為預估獲利的18倍,低於約23倍的平均水準,折價約22%。
企業獲利仍是這些價格能否吸引持續買盤的關鍵。Bhattacharjee在10月的分析指出,印度規模最大的200家公司在截至2027年3月的會計年度,預估獲利成長率為9.2%,低於3月時的16.4%。即使經濟產出強勁成長,獲利成長預期放緩仍可能使投資人要求更低的股價。
滙豐表示,企業財報將是能否持續復甦的關鍵,尤其要看企業能否增加營收,並在成本上升時維持利潤率。滙豐也指出,油價與公債殖利率下滑,可能成為市場重拾興趣的催化因素。
Kotak Institutional Equities不認同主要以資金流向解釋投資人買賣的說法:
市場上常見以『資金流』解釋股價走勢的說法,荒謬可笑。
該券商認為,獲利成長與估值倍數仍是推動股價的關鍵因素。國內買盤可以承接外資賣壓,而獲利改善則能讓投資人更有理由提高買進價格。
目前尚無法確定外資何時會持續回流。Desai指出,盧比走勢趨穩、原油價格下跌、獲利預期改善,以及人工智慧投資熱潮降溫,都有助於外資回流。Sitharaman則表示,持續的資金外流是印度2027年面臨的風險之一。
重點摘要
- 自2024年10月以來,外資賣出近636億美元,抹去長期資金流統計中約九年的累積買超。
- 外國投資人2026年已撤出約328億美元,2025年則撤出189億美元。
- 油價上漲、美國公債殖利率走高、盧比走弱,以及其他市場的人工智慧投資,均對海外需求造成壓力。
- 印度國內機構投資人在2024年10月至2026年6月投入創紀錄的1,620億美元,緩衝外資撤退的衝擊。
- 外國投資人仍持續買進新股,也仍持有大量印度股票。
- 滙豐認為,企業獲利、油價下跌與公債殖利率下降,是持續復甦的關鍵。