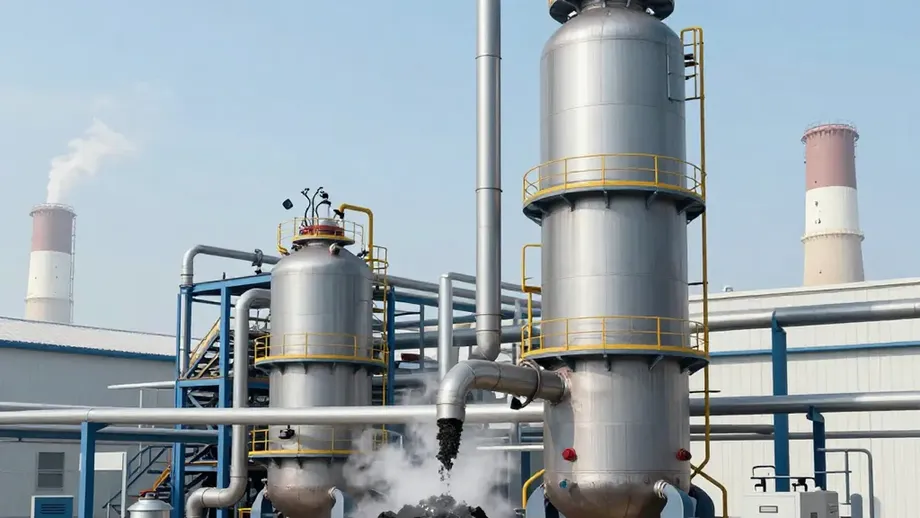
2030年目標從政策邁向建設
印度計畫在2030年前將1億噸煤炭氣化,如今正進入關鍵建設階段。Bharat Coal Gasification and Chemicals Limited已在奧迪夏邦啟動一項耗資2.5萬億盧比的計畫;一份最新評估則指出,能否達成全國目標,取決於加快核准、確保買家,以及建造適合印度煤炭特性的廠房。
目錄
這份評估由Alvarez & Marsal於2026年10月22日在新德里發布,距聯邦內閣核准3.75萬億盧比的地表煤炭與褐煤氣化獎勵措施已有五個月。政府預期,該方案可支持約7,500萬噸煤炭氣化、吸引2.5萬億至3萬億盧比投資,並在約25個計畫中創造約5萬個直接與間接就業機會。
煤炭氣化是將煤炭轉化為合成氣,通常稱為syngas,主要成分為氫氣和一氧化碳。工廠可進一步將合成氣製成肥料、化學品和合成天然氣,也可用於煉鋼與工業加熱。印度的目標是將大量國內資源轉化為目前仰賴進口的產品。
Alvarez & Marsal的10月22日聲明指出,核准流程、買家及建設執行情況是關鍵考驗。Alvarez & Marsal India能源與資源部門董事總經理暨共同負責人Kunwar Vijayant Singh說明了達成目標的條件:
印度擁有煤炭,也有需求。能否達成1億噸目標,取決於計畫核准的速度、是否有確定的買家,以及能否仰賴可靠的公用設施、負責盡職的承包商和適合印度煤炭的技術來執行。若能在這些方面協同行動,就能讓氣化從零星計畫發展成整合式價值鏈。
印度可減少多少進口?
Alvarez & Marsal指出,印度在2024至2025財政年度進口了約94%的甲醇消費量,以及約一半的天然氣進口量。甲醇是工業化學品,也是燃料成分;天然氣則供應肥料廠、工業及其他用戶。
這份評估估計,2025至2026財政年度天然氣進口額約為1.18萬億盧比、尿素進口額為4,600億盧比,氨與甲醇進口額合計為960億盧比。評估估算,包含其他化學品在內的氣化相關產品,每年有望替代1.96萬億盧比進口。
聯邦內閣5月的聲明採用較廣泛的產品範圍,並以較早的財政年度為基準。聲明指出,2024至2025年度可能由國內產品取代的進口額約為2.77萬億盧比,涵蓋液化天然氣、尿素、硝酸銨、氨、焦煤、甲醇和二甲醚。實際節省金額將取決於國內生產成本、進口設備與投入品,以及客戶購買的產量。
對農民而言,關鍵在於肥料供應:氨是製造尿素的原料,而尿素是廣泛使用的氮肥。對工廠而言,國產天然氣和化學品有助降低受到運輸中斷及國際價格突然上漲的衝擊。買家仍需要穩定供貨,且價格必須負擔得起。
375億盧比方案的補助內容
聯邦內閣於2026年5月13日核准「地表煤炭/褐煤氣化計畫推廣方案」。其方案核准聲明規定,合格廠房與機械成本最高可獲20%財務補助,並依計畫里程碑分四次等額撥付。
每個計畫的補助上限為5,000億盧比,同一企業集團旗下各計畫合計上限為1.2萬億盧比。除合成天然氣與尿素外,各產品類別的補助上限為9,000億盧比。企業將透過競標遴選,評估項目包括成本、煤炭用量及合成氣產量。
政府也將合成氣生產的煤炭供應協議延長至最長30年。這類協議稱為煤炭供應連結,可讓開發商在廠房使用年限內,更有把握取得主要原料。方案允許採用不同技術,同時鼓勵自主研發的設計。
依據政府數據計算,375億盧比的補助金額相當於預估2.5萬億至3萬億盧比總投資的12.5%至15%。因此,開發商與貸款機構必須為大部分計畫提供資金。政府另預估,該方案每年可從煤炭與褐煤使用中帶來6,300億盧比效益,並增加商品及服務稅(GST)與其他稅收收入。
國際能源總署(IEA)較早的一份政策資料於2022年4月5日更新,記載印度全國目標的投資額超過4萬億盧比。聯邦內閣2026年估計的2.5萬億至3萬億盧比,則涵蓋新方案下約25個計畫。
從現在到2030年的里程碑
印度的計畫已歷經數輪政策支持。國際能源總署將這項目標列為始於2020年的國家政策,並標示目前仍生效。國家煤炭氣化任務於2021年推出,之後政府在2024年及2026年推出財務獎勵方案。
- 2020年:印度採納於2030年前氣化1億噸煤炭的目標。
- 2024年1月:政府核准首輪850億盧比獎勵方案。
- 2026年5月13日:聯邦內閣核准額外的3.75萬億盧比方案,預計可支持約7,500萬噸氣化產能。
- 2026年6月:塔爾切爾煤炭製尿素計畫進度達72.56%。
- 2026年7月:煤炭部記錄的年產能為2,260萬噸,涵蓋已投產或正在建設的設施。
- 2026年9月7日與8日:新方案首輪申請截止,共收到7項提案;第二輪於隔日開放。
- 2029年:奧迪夏邦硝酸銨計畫預定投產,早於2030年的全國期限。
煤炭部7月公布的數字合計計入已運作的廠房與仍在建設的計畫。要達到1億噸,必須完成建設並確保設施穩定運作。聯邦內閣指出,首輪方案支持8個建設中的計畫,補助額為6,233億盧比;前煤炭部秘書長Amrit Lal Meena談及首輪補助時,則提到有7個計畫獲准。
為何確定的買家對貸款機構至關重要
煤炭氣化廠在開始創造營收前,必須投入大量資金。承購協議是客戶承諾購買產出的合約,期限通常長達數年。可靠的買家與協議好的定價安排,有助銀行評估開發商能否償還貸款。
Alvarez & Marsal建議,應取得公營肥料、煉油和鋼鐵公司的採購承諾或價格保證。評估報告以印度乙醇計畫及美國Great Plains工廠為例,說明如何透過相關安排將生產與穩定需求連結起來。
Coal India計畫向Bharat Coal Gasification and Chemicals Limited的Lakhanpur計畫採購硝酸銨,提供了具體的國內案例。Coal India將用該產品在礦場進行爆破,讓煤炭生產商、化學工廠與主要客戶串連在同一產業鏈中。
評估報告也建議,對使用陌生技術的初期計畫提供資本補助或融資,以填補資金缺口。政府補助能降低前期支出,採購合約則可解決未來營收的不確定性。貸款機構評估國內營運紀錄有限、成本高昂的廠房時,兩者都很重要。
奧迪夏邦實踐執行模式
Bharat Coal Gasification and Chemicals Limited(BCGCL)由Coal India持股51%、Bharat Heavy Electricals Limited(簡稱BHEL)持股49%。該公司在奧迪夏邦耗資2.5萬億盧比的計畫,設計年產約66萬噸工業級硝酸銨。
董事總經理Peeyush Kumar表示,工程已動工,並已發出價值1.5萬億盧比的合約。BHEL獲得1萬億盧比工程,Larsen & Toubro則獲得5,000億盧比工程。這些合約總額占計畫總成本的60%;其餘預算包括後續工程,以及融資和土地等支出。
BHEL負責氣化與合成氣純化。Larsen & Toubro負責合成氨與硝酸銨生產。廠房採用國內研發的加壓流體化床氣化技術,在壓力下使煤炭與反應氣體接觸。
奧迪夏邦的高層審核機關已透過單一窗口核准該計畫。計畫進度將檢驗國產技術、承包商分工與確定的買家如何配合。目標是在2029年投產;剩餘合約的詳細發包時程尚未公布。
核准流程與印度煤炭左右執行風險
氣化計畫需要土地、環境許可、用水權及可靠的公用設施。Alvarez & Marsal建議設立單一法定核准窗口,訂定明確期限,並採用逾期視為核准的機制,也就是申請在指定期限後可視為獲准。報告以PM Gati Shakti為例,說明如何協調不同政府機關。
奧迪夏邦塔爾切爾的計畫提供了執行方面的借鏡。根據機構聲明,該煤炭製尿素計畫於2026年6月完成72.56%。評估報告強調公用設施的可靠度、承包商責任,以及適合供應煤炭的技術。
根據2025年9月一場NITI Aayog研討會的資料,印度煤炭的灰分通常占25%至45%。灰分是煤炭反應或燃燒後留下的礦物質。灰分含量高會影響設備效能,也會增加工廠必須處理的殘渣量。
研究補助、試驗廠與示範設施有助開發商在投入大型廠房前,先測試印度煤炭。共用工業園區則可讓多家工廠分攤製氧設備、氣體淨化系統、管線、供水服務及其他基礎設施的成本。設計之初就必須納入水資源與廢棄物管理等環境保障措施。
鋼鐵業者需要氣體,卻不一定要自己建廠
Jindal Steel位於奧迪夏邦的安古爾廠區自2014年起使用煤炭氣化技術。直接還原鐵製程中的合成氣可移除鐵礦中的氧,製成供煉鋼使用的海綿鐵。該公司也曾將合成氣注入高爐,以減少進口焦煤用量。
Jindal Steel董事總經理V.R. Sharma表示,該廠合成氣成本為每百萬英熱單位7至8美元,相較之下,進口天然氣為12至16美元。英熱單位是熱能的計量單位。安古爾廠區取得煤炭的條件、運輸安排及既有設施,都是這項成本比較的重要因素。
其他鋼鐵業者則考慮採購,而非自行建廠。Coal India與ArcelorMittal Nippon Steel India簽署合作備忘錄,研究使用合成氣的可能性;Shyam Steel則參與政府招標。Tata Steel執行長暨董事總經理T.V. Narendran說明公司的立場:
如果有煤炭氣化,我們會是用戶。我們可以使用這種氣體,因為這是一項資本密集的長期投入。我們自己不會投資。
成本預期仍有爭議。Grant Thornton Bharat合夥人暨金屬與礦業產業負責人Niladri N. Bhattacharjee估計,條件有利的計畫最多可節省15%原物料成本,尤其是遠離海岸的地區。另一份產業評估則認為,額外的氣化階段及其資本支出會使成本難以降低。煤炭品質、運輸、融資與廠房效率都將影響個別計畫的成果。
工業熱能可擴大客戶群
工廠除了生產化學品,也可利用氣化提供熱能。CASE Group創辦人暨董事總經理Roger Kumar建議,在目前聚焦化學品的方案中,另設專門的熱能氣化項目,並提供共用基礎設施及適合規模較小工業用戶的融資方式。
CASE Group表示,其位於奧迪夏邦Rungta Mines Kamanda廠區的9座氣化爐,在直線篦式造粒製程中最多可取代60%的燃料油,在年產能100萬噸的篦式窯中則可完全取代燃料油。第二階段目標是在相關作業中達到90%替代率。該公司稱,其系統可處理灰分超過40%的煤炭,並透過零液體排放設計回收製程用水。
Kumar提出的建議包括訂定效率、排放、廢水與可靠度的全國標準,改善小型用戶取得煤炭的管道,以及打造串連產業、大學與政府的平台。共通的效能數據可讓買家與銀行更清楚地比較設備。
煤炭供應也有所增加。印度總產量在2025至2026年度達到10.4億噸,其中2.1億噸來自專用與商業礦場。正在興建或規劃氣化設施的公司包括Coal India、Reliance、Adani、NTPC與Jindal Steel。New Era Cleantech正規劃在馬哈拉施特拉邦興建一座耗資超過2萬億盧比的設施,初期生產硝酸銨,目標在2030年前投產。
深層煤炭與碳成本需要另行評估
印度《2025年全國煤炭資源清冊》記載,截至2025年4月1日,地質煤炭資源量為4,007.15億噸,褐煤資源量為473.7億噸。至少有1,750億噸煤炭位於地下300公尺以下,約占評估採用的約4,000億噸總量的44%。
地下煤炭氣化是將適合的煤層直接轉化為氣體,無須開採及運輸煤炭。其發展前景取決於地質條件、經濟可行性與環境保障措施。地表氣化已有更長的商業運作歷史;地下計畫要推廣應用,仍須進行大量示範。
Alvarez & Marsal估計,依據不同假設,氣化產品的總值可能是直接出售煤炭的5至20倍。開發商仍須從這些收入中支付轉化設備、能源、用水、氣體淨化及後續化學加工的費用。
碳管理會增加另一筆成本。煤炭氣化會產生二氧化碳;碳捕捉、利用與封存則需要設備來分離氣體,並安排使用或封存方式。考慮採用這些技術的鋼鐵業者,必須衡量額外的建設與營運成本,以及排放目標與市場要求。
因此,2030年的實際考驗不只是取得煤炭。印度需要完成建設、適應國內煤炭品質、妥善管理水資源與廢棄物,並生產客戶願意持續採購的產品。奧迪夏邦的計畫、下一輪獎勵核發及採購協議,將是衡量進度最明確的指標。
重點整理
- 印度目標是在2030年前氣化1億噸煤炭。
- 2026年5月核准的3.75萬億盧比方案,預計可支持約7,500萬噸煤炭與褐煤氣化。
- 政府預估,約25個計畫將帶來2.5萬億至3萬億盧比投資,並創造約5萬個直接與間接就業機會。
- BCGCL已在奧迪夏邦啟動耗資2.5萬億盧比的計畫,目標是年產66萬噸硝酸銨,並於2029年投產。
- 加快核准、確保可靠買家、採用合適技術及穩定施工,是達成目標的關鍵。
- 進口替代效益與商業回報,取決於生產成本、融資、環境管理及持續需求。