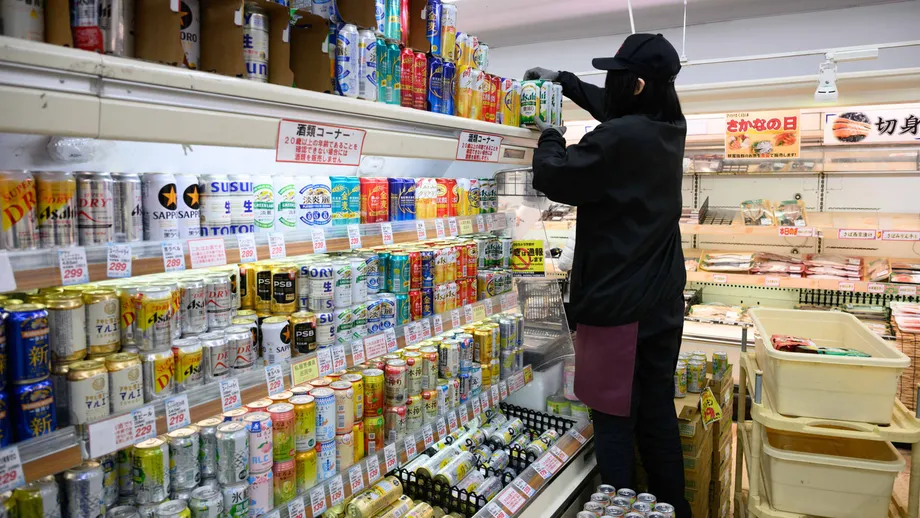
米價與能源價格下跌,物價壓力仍持續擴大
日本核心消費者物價通膨率在 2026 年 9 月升至 2.1%,九個月來首度高於日本銀行 2% 的目標。食品、家庭用品與水費上漲,抵銷了米價及能源價格下跌的影響。
目錄
總務省公布,不含生鮮食品的指數為 102.3,以 2025 年為基期,指數為 100。物價已連續第 61 個月較一年前上漲。這項於 10 月 23 日公布的數據,讓市場更加預期日本銀行 12 月將再次升息;該行 9 月已將利率調高至 1.25%。
不含生鮮食品的食品價格上漲 2.9%,181 個品項中有 150 個上漲,約占統計品項的 83%。另一方面,隨著庫存增加,米價下跌 20.6%,顯示單一主食價格大幅下跌,仍可能與整體食品雜貨帳單上升並存。
進口成本上升、日圓疲弱,以及中東衝突的影響,都增加了企業支出。政府補助緩和家庭能源帳單的負擔;東京市政府則結束基本水費減免措施,推升了水費。
如今的政策挑戰已不只是通膨率本身。家庭日常開支增加,企業將原物料與人事成本轉嫁給消費者,央行則必須決定升高借貸成本的速度,同時避免對經濟活動造成過大壓力。
通膨指標對家庭的意義
涵蓋消費者物價籃子中所有項目的整體通膨率達 2.1%,高於 7 月與 8 月的 1.9%。消費者物價從 8 月到 9 月持平,8 月則月增 0.1%。因此,物價單月可能持平,但仍高於一年前的水準。
總務省的9 月消費者物價指數公布資料顯示,整體指數為 102.2,不含生鮮食品與能源的指數為 102.8,兩者皆以 2025 年為基期、指數為 100。經季節調整後,整體物價較 8 月上漲 0.4%,兩項不含生鮮食品的指標則都上漲 0.5%。
日本的核心通膨指標排除價格容易受天候與收成狀況大幅波動的生鮮食品,但納入能源。總務省 9 月公布的表格顯示,9 月通膨率為 2.1%,相較之下,8 月增幅為 1.7%,而非先前引用的修正值 1.8%。核心指數從 8 月的 102.0 升至 9 月的 102.3。
排除生鮮食品與能源的較窄指標升至 2.4%;總務省 9 月公布的表格顯示,8 月為 1.9%,而非先前引用的修正值 2.0%。該指數從 102.5 升至 102.8。另有一項估算將 9 月的這項較窄指標列為 2.5%;總務省公布資料所採用、也最常被引用的數字則是 2.4%。
總務省詳細表格顯示,食品年增 2.8%、住宅上漲 1.1%、燃料、照明及水費上漲 0.8%、家具與家庭用具上漲 6.5%,服飾與鞋類上漲 1.2%。醫療照護上漲 2.8%,交通與通訊上漲 2.5%,文化與休閒上漲 3.9%,其他支出上漲 1.2%。教育價格則下跌 3.8%。
排除生鮮食品與能源,有助政策制定者檢視經濟其他領域的物價變動。但企業仍可能將電費、運輸與燃料支出轉嫁到餐點、製成品及服務價格上,因此這些成本可能間接轉嫁給消費者。
米價下跌,為何未能壓低食品雜貨通膨
不含生鮮食品的食品通膨率從 8 月的 2.7% 加速至 9 月的 2.9%,是 14 個月來首度加速。調理食品、餐廳餐點與糖果等品項價格都上漲。
調理食品價格上漲 4.2%,高於 8 月的 3.3%;糖果上漲 4.3%,低於 8 月的 5.0%。整體食品通膨率從 3.1% 放緩至 2.8%,原因是生鮮食品通膨率從 6.0% 降至 2.1%。總務省另一項商品與服務分類顯示,食品工業產品上漲 4.0%,高於 8 月的 3.7%。
餐廳餐點上漲 2.5%,企業面臨原物料與人事成本增加。進口牛肉上漲 13.1%,部分原因是美國乾旱。對消費者而言,外食與在家烹飪所購買的食材都面臨價格壓力。
食品分類表顯示,餐廳餐點通膨率為 2.5%,高於 8 月的 2.1%。另外一份商品與服務表格則顯示,外食價格上漲 4.9%,高於 8 月的 4.5%。
在前一年大幅上漲後,米價下跌 20.6%,是可比歷史資料中最大的跌幅。庫存增加有助壓低價格。年度比較也反映出,9 月的比較基期正值米價異常昂貴的時期。
總務省表格顯示,米價年跌幅從 8 月的 15.7% 擴大至 9 月的 20.6%。不含越光米的非糯米下跌 21.1%,穀物整體下跌 5.0%,高於 8 月的 3.4% 跌幅。
多數品項價格上漲,說明為何米價下跌,食品雜貨通膨仍會加速。家庭在同一趟採買中購買米、調理食品、糖果及其他食品雜貨,可能遇到多種不同的價格變動。個別家庭的消費型態,決定其帳單與全國平均的差距。
水費與家庭用品加重負擔
水費上漲 4.9%,部分原因是東京結束基本水費減免措施。恢復收取家庭暫時免繳的費用,推高了實際支付金額,即使供水成本沒有相應變動也是如此。
水費在 8 月年減 3.5%,9 月轉為上漲。這項變化使 8 月至 9 月整體通膨率的變動增加 0.07 個百分點。
衛生紙價格上漲 17.8%。冰箱、吸塵器等家庭耐久財上漲 6.2%。這些產品不像食品那樣經常購買,但更換家電可能在購買當月對家庭預算造成相當大的影響。
家庭耐久財通膨率從 8 月的 3.9% 加速;休閒耐久財上漲 7.4%,高於 8 月的 4.5%。
商品通膨率從 8 月的 2.6% 加速至 2.8%。Capital Economics 亞太區資深經濟學家 Abhijit Surya 表示,在這個大類之中,其他工業產品通膨率達 3.9%,為 13 個月來最高。
總務省詳細商品與服務表格顯示,工業產品整體通膨率為 3.9%,高於 8 月的 3.4%;其他工業產品則上漲 4.8%,高於 8 月的 4.0%。
假期期間的住宿費用也推升物價,租金與汽車相關支出則帶來額外壓力。Surya 表示,租金通膨率與近 25 年來的最高水準持平。整體數據顯示,日常必需品、大額消費品與住宅成本都在上漲。
住宿費用 9 月上漲 4.6%,8 月則下跌 1.4%,使整體通膨率的變動增加 0.07 個百分點。
能源帳單下跌,燃料成本卻擠壓企業
消費者能源價格年減 0.6%,8 月則下跌 0.7%。在政府補助協助下,汽油價格下跌 2.6%,電費下降 2.4%,有助控制家庭支出。
汽油與電價的年跌幅都與 8 月相同。液化石油氣價格上漲 6.3%,漲幅低於 8 月的 6.9%;煤油上漲 15.3%,也低於 8 月的 15.5%。
都市瓦斯價格則反向變動,從 8 月下跌 0.8% 轉為上漲 0.2%。燃料費用調整機制會在延遲一段時間後將燃料成本變動反映在帳單上,部分抵銷補助帶來的保障。
日本仰賴進口石油與天然氣,因此容易受到國際能源價格上漲影響。中東衝突擾亂供應安排,促使買家轉向包括美國在內的較高價來源。日圓走弱,也推高以美元計價的進口品換算成日圓後的成本。
工廠、運輸業者與餐廳也會購買能源。相關支出上升時,企業可能調高其他產品與服務的價格。因此,政府對家庭電費或汽油帳單提供協助,雖能緩和能源價格直接帶來的通膨,食品與製成品價格仍可能持續上漲。
薪資與服務價格讓政策決策更複雜
服務通膨率從 8 月的 1.2% 升至 1.5%。許多服務高度仰賴勞工,因此其價格有助日本銀行評估薪資上漲是否正帶動收入成長、消費與物價上漲形成持續循環。
財務大臣片山皐月在國會表示,日本正接近薪資在通膨中扮演更重要角色的階段,同時承認進口成本上升也有所影響。不過,服務通膨率仍低於 2%,整體較廣泛的指標則已突破這個水準。
農林中金綜合研究所首席經濟學家南武志將當前情況形容為需求與企業支出同步上升:
國內需求不特別強,也不弱,但需求與成本上升都在推高物價。
南表示,原物料成本上升、日圓貶值與薪資成長,正推升物價,抵銷政府措施的抑制效果。另一方面,10 月企業調查顯示,招聘速度放緩至 14 個月來最慢,服務業企業一年多來首度裁員。
經濟再生大臣木內稔表示,目前尚未達到政府正式宣布通縮結束的條件。通縮是指物價持續下跌。政府希望確認日本能維持穩定的物價成長,而非在暫時性的成本壓力消退後,重新陷入物價下跌。
市場預期 10 月按兵不動,焦點轉向 12 月
市場普遍預期,日本銀行將在 10 月 30 日結束的會議上維持政策利率於 1.25%。該行 9 月升息後,利率已升至約 30 年來最高水準。今年累計升息 0.50 個百分點。
Sompo Institute Plus 資深經濟學家小池正人預期,能源成本上升及其後續影響將推高核心通膨。不過,他預測下次升息將在 12 月,認為物價上漲速度尚不足以要求日本銀行在 9 月升息後立即再次調整。
許多經濟學家預期 12 月將升息至 1.50%,最終利率峰值約為 1.75% 或 2%。這些都是預測;日本銀行尚未公布下一次利率決策。
Capital Economics 亞太區主管 Marcel Thieliant 認為,日本銀行可能需要比其公司預測走得更遠:
目前幾乎沒有證據顯示,迄今為止的緊縮措施已使經濟放緩,利率峰值高於我們預測的 2% 的風險正在上升。
政策利率上升通常會逐步推高借貸成本,影響房貸、企業貸款與投資,也可能提高存款報酬。日本銀行在 10 月會議公布的最新成長與通膨預測,將有助說明該行如何在這些影響與持續的物價壓力之間取得平衡。
食品減稅帶來另一項政策抉擇
日本眾議院週二開始審議一項法案,內容包括將食品消費稅從 8% 降至 1%,為期兩年。提案也包括依收入提供勞工補助。政府預計自 2027 年 4 月起實施食品減稅。
內閣已批准法案,並於週五提交國會。眾議院財務金融事務委員會預定下週五開始詳細審議。執政黨希望在本屆國會會期內取得在野黨支持,通過法案;目前法案尚未成為法律。
依收入發放補助的資格與金額將由政府政令訂定。內閣將成立工作小組籌備相關補助。首相高市早苗表示,為期兩年的減稅將銜接至補助計畫全面上路前的過渡期間,並指出食品與飲料支出對低收入者造成負擔。
預估減稅與補助每年約需 5 兆日圓。政府表示將尋求不發行赤字公債的財源,檢討補貼、租稅特別措施、非稅收入、支出與收入。細節將在年底編列預算時敲定,因此財源仍未確定。這項提案是在 2025 年底通過大型經濟刺激方案,以及推出能源支援措施之後提出。
高市估計,這項措施將使每人家庭負擔減輕約 36,000 日圓。她表示,食品減稅基本上會反映在價格上,但也提醒零售價格可能因各種原因變動,因此難以準確預測。
若某項食品未稅價格為 1,000 日圓,按 8% 稅率計算,含稅價為 1,080 日圓。若稅率降至 1%,且商品原價不變、減稅效益全數反映在消費者身上,含稅價將為 1,010 日圓。節省金額為 70 日圓,約占原含稅價格的 6.5%。
高市表示,當務之急是強化因應全球物價上漲的措施。在野黨則要求提出替代方案,並進一步說明法案內容。公明黨議員伊佐進一質疑,在尚未釐清哪些人可領取依收入發放的補助、補助金額及財源之前,是否應推動法案。
國民民主黨提出減免住民稅與發放現金補助的方案,目標是讓勞工每年最多節省 50,000 日圓。公明黨主張以兩年內每人約 80,000 日圓的補助取代減稅。立憲民主黨要求本會計年度向免繳住民稅的低收入家庭發放現金補助,改革民主黨則提議迅速向每位公民發放 40,000 日圓。
減稅方案與可能的升息,分別針對不同的經濟壓力。減稅將降低符合資格食品購買中所含的稅額;升息則會提高借貸成本,試圖抑制整體經濟的支出與物價成長。國會仍須決定是否通過這項法案。
值得關注的日期與決策
9 月通膨數據公布時,距離最近一次升息不久,央行也即將再次評估經濟情勢。眼前焦點是央行 10 月的展望,其後則是許多經濟學家預期將再次升息的 12 月會議。
- 2025 年底:政府通過大型經濟刺激方案。
- 2026 年 8 月:總務省 9 月公布的表格顯示,核心通膨率為 1.7%,而非先前引用的修正值 1.8%。
- 2026 年 9 月:日本銀行將政策利率調高至 1.25%,核心消費者通膨率則達 2.1%。
- 2026 年 10 月 23 日:9 月全國通膨數據公布。
- 2026 年 10 月 30 日:日本銀行下次政策會議結束,預計公布最新經濟成長與通膨預測。
- 2026 年 12 月:許多經濟學家預測利率將升至 1.50%。
- 2027 年 4 月:政府預計開始實施為期兩年的食品臨時減稅方案,仍須立法通過。
家庭將關注米價、能源價格減緩,以及食品可能減稅,是否足以抵銷其他項目的漲幅。企業與借款人則將觀察日本銀行釋出進一步提高融資成本的訊號有多強。
重點整理
- 日本 9 月核心通膨率達 2.1%,九個月來首度高於日本銀行目標;總務省 9 月公布的表格顯示,8 月通膨率為 1.7%。
- 不含生鮮食品的食品價格上漲 2.9%,181 個品項中有 150 個上漲。
- 米價下跌 20.6%,水費、家庭用品與餐廳餐點則變貴。
- 能源價格下跌 0.6%,政府補助緩和家庭帳單負擔。
- 市場預期日本銀行 10 月 30 日維持利率於 1.25%;許多經濟學家預測 12 月升至 1.50%。
- 國會正審議食品消費稅由 8% 暫時降至 1% 的方案,預計自 2027 年 4 月起實施兩年,並搭配依收入提供補助。眾議院已開始辯論,委員會預定週五展開詳細審議。
- 減稅與補助預估每年約需 5 兆日圓,政府尋求不發行赤字公債的財源。