領先優勢消退,研究支出面臨壓力
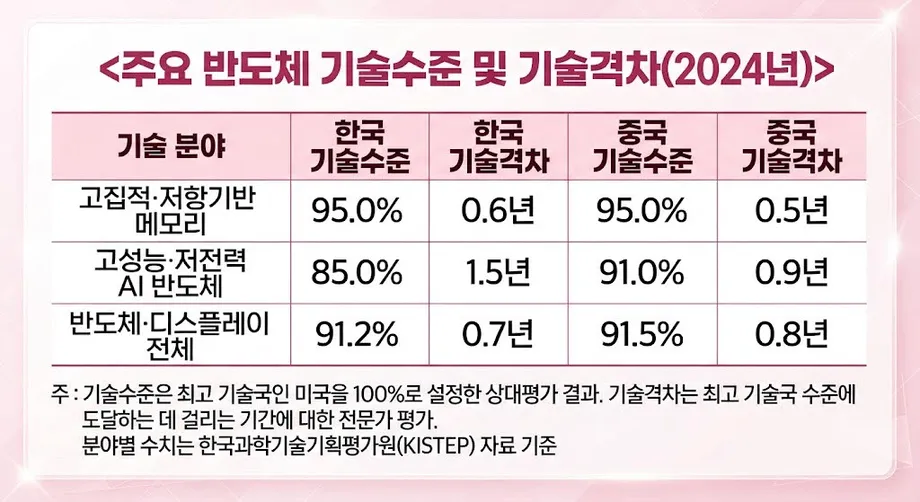
在先進記憶體技術評比中,南韓與中國均取得95%,美國基準為100%;在人工智慧用晶片方面,中國則以91%領先南韓的85%。這些數據根據2024年評估結果,讓外界更加關注兩項預定於2027年啟動、總預算達1兆1538億韓元的南韓半導體研究計畫。
目錄
南韓共同民主黨議員金南國於2026年10月23日公布這些結果。他檢視了科學技術情報通信部及韓國科學技術企劃評價院(KISTEP)提交的資料,並呼籲加快研究經費支出、依產業需求培訓人才,以及在中國製造商擴張之際調整法規。
評估估計,南韓記憶體技術落後領先國家0.6年,中國則落後0.5年。至於耗電量較低的高效能AI晶片,估計南韓落後1.5年,中國落後0.9年。
南韓製造商在先進製程,以及與AI處理器搭配使用的記憶體方面,仍具備顯著優勢。不過,中國正從多個面向迎頭趕上,包括研究能力、國內市占率,以及工廠可供應的晶片數量。
因此,三星電子與SK海力士面臨的挑戰,不只是守住最先進晶片的領先地位。他們必須持續精進製造技術,同時與不斷擴張的中國供應商競爭,並因應美國對其在中國工廠設備的限制。
技術評分衡量什麼
KISTEP在2026年2月5日發布的2025年技術評估報告中說明了評估流程,出版編號為기관2025-022。研究於2025年1月至12月進行,由鄭義鎮負責主持。
該機構評估136項技術,將南韓與美國、歐盟、日本及中國進行比較。專家先取得專利與研究論文分析資料,再完成兩輪德爾菲調查。這是一種結構化流程,由專家評估特定主題,並在接續輪次中重新檢視自己的判斷。
百分比評分代表受評技術相對於領先者的水準;年數差距則估算達到領先水準所需的時間。專家分別判斷這兩項指標,因此南韓與中國即使同為95%,估計落後年數仍略有不同。
記憶體類別涵蓋高密度記憶體與電阻式記憶體等技術,目標是提升容量、速度及能源效率。電阻式記憶體透過電阻變化儲存資訊。這個類別涵蓋範圍不只限於個別公司銷售的DRAM產品。
中國追上記憶體技術,南韓縮小AI差距
KISTEP於2025年2月19日發布的半導體技術簡報提供了較早的參考基準。由鄭義鎮與申東平撰寫的報告記錄,南韓在2022年記憶體評估中取得95%,中國為90%。2024年數據顯示兩國同為95%,原有的5個百分點差距就此消失。
AI半導體則呈現不同走勢。南韓評分從2022年的80%升至2024年的85%,中國則從90%升至91%。南韓的差距從10個百分點縮小至6個百分點,但中國仍取得較高分數。中國在這個類別的領先在2022年時就已存在。
AI處理器負責執行訓練模型與產生答案所需的運算。其效能取決於能完成多少有效運算,以及耗用多少電力。記憶體則提供處理器所需的資料,因此兩者密切相關,但代表不同的產業優勢。
在涵蓋範圍更廣的半導體與顯示器類別中,2024年中國評分為91.5%,南韓為91.2%。2022年與2024年兩輪評估所涵蓋的技術及評估架構有所不同,因此最清楚的歷史比較方式,是依各類別定義逐一檢視。
工廠實力讓南韓另具優勢
2024年對39名南韓半導體專家進行的調查,有助於說明該產業競爭力分布不均的原因。這項調查結果刊載於KISTEP 2025年2月的簡報,顯示中國在記憶體基礎能力上領先南韓,但南韓在將這些能力轉化為商業產品方面仍略占上風。
在半導體生產流程中,南韓的製程技術評分為86.9%,高於中國的81.0%;量產方面,南韓為87.0%,中國為81.2%。中國則在基礎研究方面取得較高分數,為81.1%,南韓為78.8%;設計方面中國為80.2%,南韓為79.4%。
這些調查結果是另一項評分調查的平均值,呈現出務實的分工:中國在部分未來發展基礎能力上較強,南韓則更擅長穩定且大規模地製造晶片。
三星、SK海力士及美國製造商美光合計占全球DRAM市場逾90%。在描述長鑫存儲首度獲利的2025年市場資料中,長鑫存儲(CXMT)市占率約為4%。
南韓業界專家估計,中國DRAM商業技術落後約兩至三年;東亞大學教授沈大勇則認為差距超過五年。這些估計談的是製造能力與先進產品,而KISTEP所列的0.6年與0.5年,衡量的是各國技術評估水準距離共同領先者有多遠。
先進AI記憶體為何仍難以複製
沈大勇曾在SK海力士任職26年,從事DRAM開發及高頻寬記憶體(HBM)的早期發展。HBM將記憶體晶片垂直堆疊,讓大量資料能快速傳送至AI處理器。
南韓製造商正供應HBM3E並準備推出HBM4,CXMT則已提出HBM3等級產品的計畫。生產這類堆疊晶片,需要精準連接、散熱管理,並確保多層結構品質一致。
東亞大學次世代半導體教授沈大勇談到單靠投資的侷限時表示:
半導體事業不是光靠資金就能掌握的。
先進DRAM的發展也取決於設備取得。沈大勇指出,無法取得極紫外光微影(EUV)設備,是中國面臨的主要限制之一。EUV設備利用極短波長的光形成微小晶片結構。較舊的設備可透過重複圖案化步驟來延伸製程能力,但隨著晶片結構縮小,製程會變得更加複雜。
業界比較顯示,南韓領先製程已達1b與1c世代DRAM,中國企業則主要處於較早的1z世代。沈大勇認為,從1b世代起,EUV幾乎已不可或缺。商業成本競爭力通常也需要約80%至90%的良率,也就是製造出的晶片中有這個比例能正常運作。
堆疊技術為中國提供另一條發展路徑,但也帶來材料與封裝方面的需求。包括Resonac與Namics在內的日本供應商,在HBM使用的保護材料領域占有優勢。南韓記憶體製造商也累積了數十年經驗,能與微軟、Google、蘋果及輝達等客戶共同開發並驗證產品。
NAND競爭已在改變中國市場
中國的進展可從NAND快閃記憶體看出。這種記憶體在裝置關機後仍能保存資料。配合工廠升級計畫的市場比較顯示,長江存儲(YMTC)在中國NAND市場的市占率從28%升至38.5%。三星的市占率從36%降至33.5%,SK海力士則從20%降至17%。
因此,三星與SK海力士的合計市占率從56%降至50.5%,減少5.5個百分點;YMTC則增加10.5個百分點。這些數據指的是中國市場;三星顧問慶桂顯另估計,中國供應商約占全球NAND市場的20%。
三星西安廠約占該公司全球NAND產量的40%。升級計畫目標為V9 NAND、採286層堆疊;初期以首年年底產能5,000片晶圓為目標,到2027年底提高至4萬片。晶圓是用來製造大量晶片的圓盤。
三星也已推出超過400層的V10 NAND。西安廠計畫顯示,設備、投資與許可狀況會影響升級時程,讓同一家公司的工廠可能採用不同世代的技術。
SK海力士大連廠生產192層NAND,並已獲美國批准升級至240層。進一步升級至300層以上的計畫則仍取決於許可。美國於2025年推出一項措施,收緊外國晶片製造商擴建或升級中國工廠所需的許可。SK海力士也正與英特爾協商在美國設立NAND生產線。
中國製造技術的進展因製程方式而異。一項引用韓國工程院資料的比較指出,中國NAND生產達232層,南韓領先產品為286至321層;但在混合鍵合技術方面,YMTC比南韓競爭對手更先進。混合鍵合能將晶片表面緊密連接,協助製造商結合多層結構。
中國產能增加,2028年前後恐壓低價格
曾於2021年12月至2024年5月領導三星半導體事業的慶桂顯警告,中國快速擴產可能在2028年前後削弱記憶體市場熱潮。他表示,中國企業計畫在三年內增加30萬片晶圓的產能,市占率可能達到約12%至13%。
CXMT在2026年第一季營收為508億元人民幣,年增719%,並預測上半年營收將達1,100億至1,200億元。DRAM價格上漲正助長其營收成長。
慶桂顯也指出需求面存在風險。大型科技公司正大舉投資AI基礎設施,但若財務回報轉弱,可能縮減投資。他以三星高階顧問身分表示:
到了2028年前後,如果投資報酬轉弱,他們可能別無選擇,只能縮減支出。
若客戶支出減緩之際供應量增加,價格與工廠獲利將面臨壓力。慶桂顯也提到,AI處理器可能轉向為特定客戶與資料中心量身打造,進一步增加對相應記憶體的需求。
2026年稍早,三星也面臨另一項生產風險:工會計畫於5月21日至6月7日發動罷工,涉及約5萬名員工。KB證券估計,若罷工如期進行,全球NAND供應可能受影響2%至3%,DRAM則可能受影響3%至4%。這些數字是針對擬議行動所做的條件式估算。
兩項大型計畫將於2027年啟動,先前已有多項計畫
金南國引用的科學技術情報通信部數據顯示,超細微堆疊半導體技術開發計畫預算為1兆638億韓元,次世代化合物半導體基礎研究計畫預算為900億韓元,涵蓋極端環境應用。兩項計畫都預定於2027年啟動。
金南國認為,面對中國在國家支持下擴大發展,這樣的時程太慢。他以CXMT為例,指出這家DRAM製造商在大量政府支持下加速技術開發與量產。
不過,南韓的研究計畫已透過先前的措施逐步推進。科學技術情報通信部於2023年制定半導體未來技術藍圖,2024年擴增至59項技術,並於2026年重新整理為3個領域、10個群組、50項核心技術及90項細部元件技術。
主要里程碑顯示評估與投資計畫如何相互交錯:
- 2022年:南韓記憶體技術評分為95%,中國為90%;中國在AI半導體方面以90%對80%領先。
- 2023年:科學技術情報通信部制定半導體未來技術藍圖。
- 2024年:包括先進封裝在內的3項相關研究計畫啟動;金南國其後引用的評估顯示,南韓與中國在記憶體方面並列。
- 2025年:另有兩項計畫啟動,包括次世代光學封裝。KISTEP於2月19日發布半導體分析報告。
- 2026年:KISTEP於2月5日發布評估報告。涵蓋車用晶片、先進陶瓷材料與光學運算的3項藍圖計畫預定於當年啟動。
- 2027年:堆疊半導體與化合物半導體計畫預定啟動。
這項時程顯示,兩項大型計畫是與持續推動的既有計畫並行,而非南韓研究工作的起點。金南國引用的部會資料列出2027年為計畫啟動年,但未提供確切日期或詳細支出時程。
人才與研究基礎也是競爭的一環
KISTEP半導體簡報指出,人才流失是影響南韓未來技術地位的首要問題。報告提到,投入高階研究的學生減少,具經驗的員工則因海外待遇與薪酬條件較佳而尋求發展機會。
簡報也列出2022年半導體研究支出占企業營收的比例:南韓為9.5%,美國為19.5%,歐洲為14%,日本為12%,台灣為11%。這些比率讓南韓的投資討論,也觸及公共計畫何時啟動的問題。
KISTEP建議加強晶片設計、製造與封裝之間的連結,並支持設備、材料及公共研究基礎設施。調查結果也指出具體優先事項:守住南韓的工廠專業能力,同時強化評分較弱的基礎研究與設計能力。
對工程師而言,這代表培訓內容必須跟上日益複雜的設備與生產方式。對規模較小的供應商而言,則代表有機會與大型製造商合作,開發材料、工具及封裝技術。金南國呼籲提早執行預算並加強實務訓練,正是從政策面回應同樣的壓力。
南韓目前兼具商業領先地位與逐漸縮小的研究優勢。中國工廠擴張,即使南韓企業仍掌握最強的先進產品,也會加劇競爭。研究時程、技術人才與工廠升級方面的決策,將左右這些優勢能否持續轉化為獲利生產。
重點摘要
- 在2024年先進記憶體技術評估中,南韓與中國均取得95%。
- 中國在AI半導體方面以91%對85%領先,但南韓已縮小相較2022年的差距。
- 在另一項專家調查中,南韓製造商的製程技術與量產評分仍較高。
- 中國正擴大NAND市占率與產能,先進DRAM與HBM的製造仍具挑戰。
- 兩項南韓研究計畫總預算為1兆1538億韓元,預定於2027年啟動。
- 三星顧問慶桂顯警告,中國供應擴大及客戶支出轉弱,可能在2028年前後對記憶體市場造成壓力。